この記事は2026年10月6日に、総務省統計局の消費者物価指数、日本銀行の預金金利と「資金循環の日米欧比較」、厚生労働省の毎月勤労統計と年金の財政検証、日本年金機構、金融庁の公式ページで数字を確かめて書いています。
先に結論
- 投資とは、利益を見込んでお金を出すことです(金融庁)。外国人でも、日本に住んでいれば証券口座を作れます(在留カードの残りが短いと断られることがあります)。
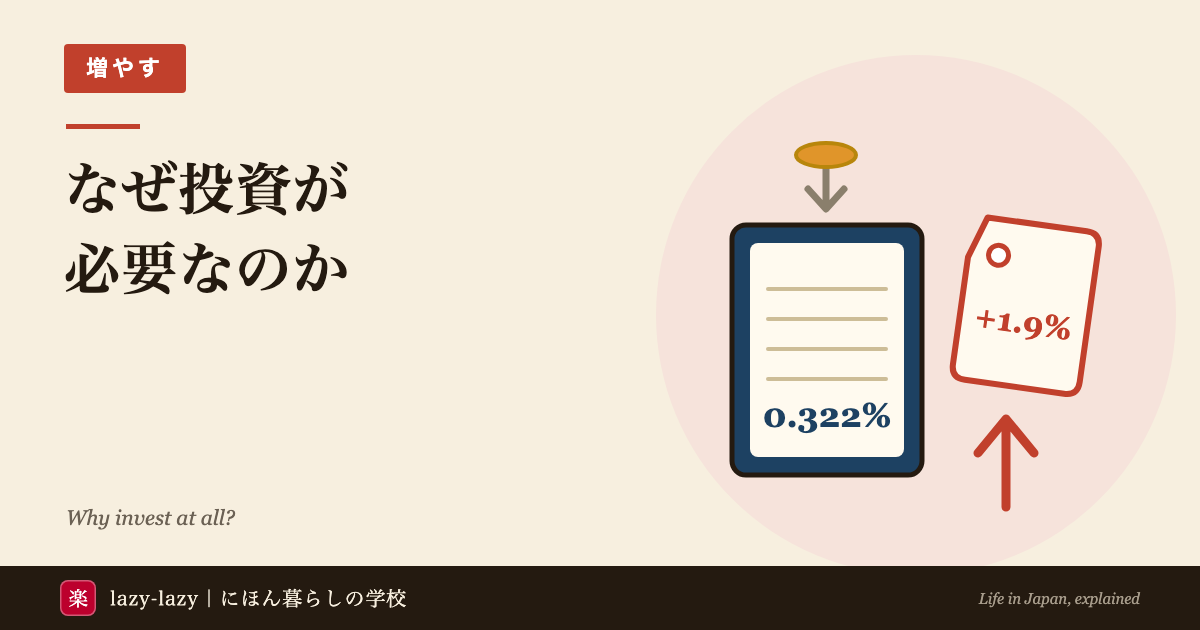
- 日本では、物価が預金の利息より速く上がっています。2026年8月の物価は前年より1.9%上がり、9月の普通預金の利息は年0.322%でした。
- 給料も追いついていません。物価を差し引いた実質賃金は、2022年から2025年まで4年続けて前の年を下回りました。
- 年金は、帰る人には5年分までしか戻りません。残る人も、現役の手取りに対する年金の割合は下がる見通しです。
- 何から始めるかは「日本を出るまでの年数」で決まります。急な出費のお金がまだない人は、そこが先です。
これが分かると、「投資は自分に関係あるのか」に、自分の帰る予定から答えを出せます。今始める人も、まだ始めない人も、理由を持って決められます。
アルバイト代を入れている口座の明細を開くと、利息の欄に、桁の少ない数字が一つだけ並んでいる。日本人の友達に「投資ってしたほうがいいの?」と聞くと、「日本人はみんな貯金だよ」と返ってくる。たしかに日本の家計は、お金の半分近くを現金と預金で持っています。ただ、友達は日本で年を取る前提で答えています。あなたは、いつか日本を出るかもしれません。その違いで、答えの順番が変わります。
外国人にも投資は必要?——日本では物価が預金の利息より速く上がる
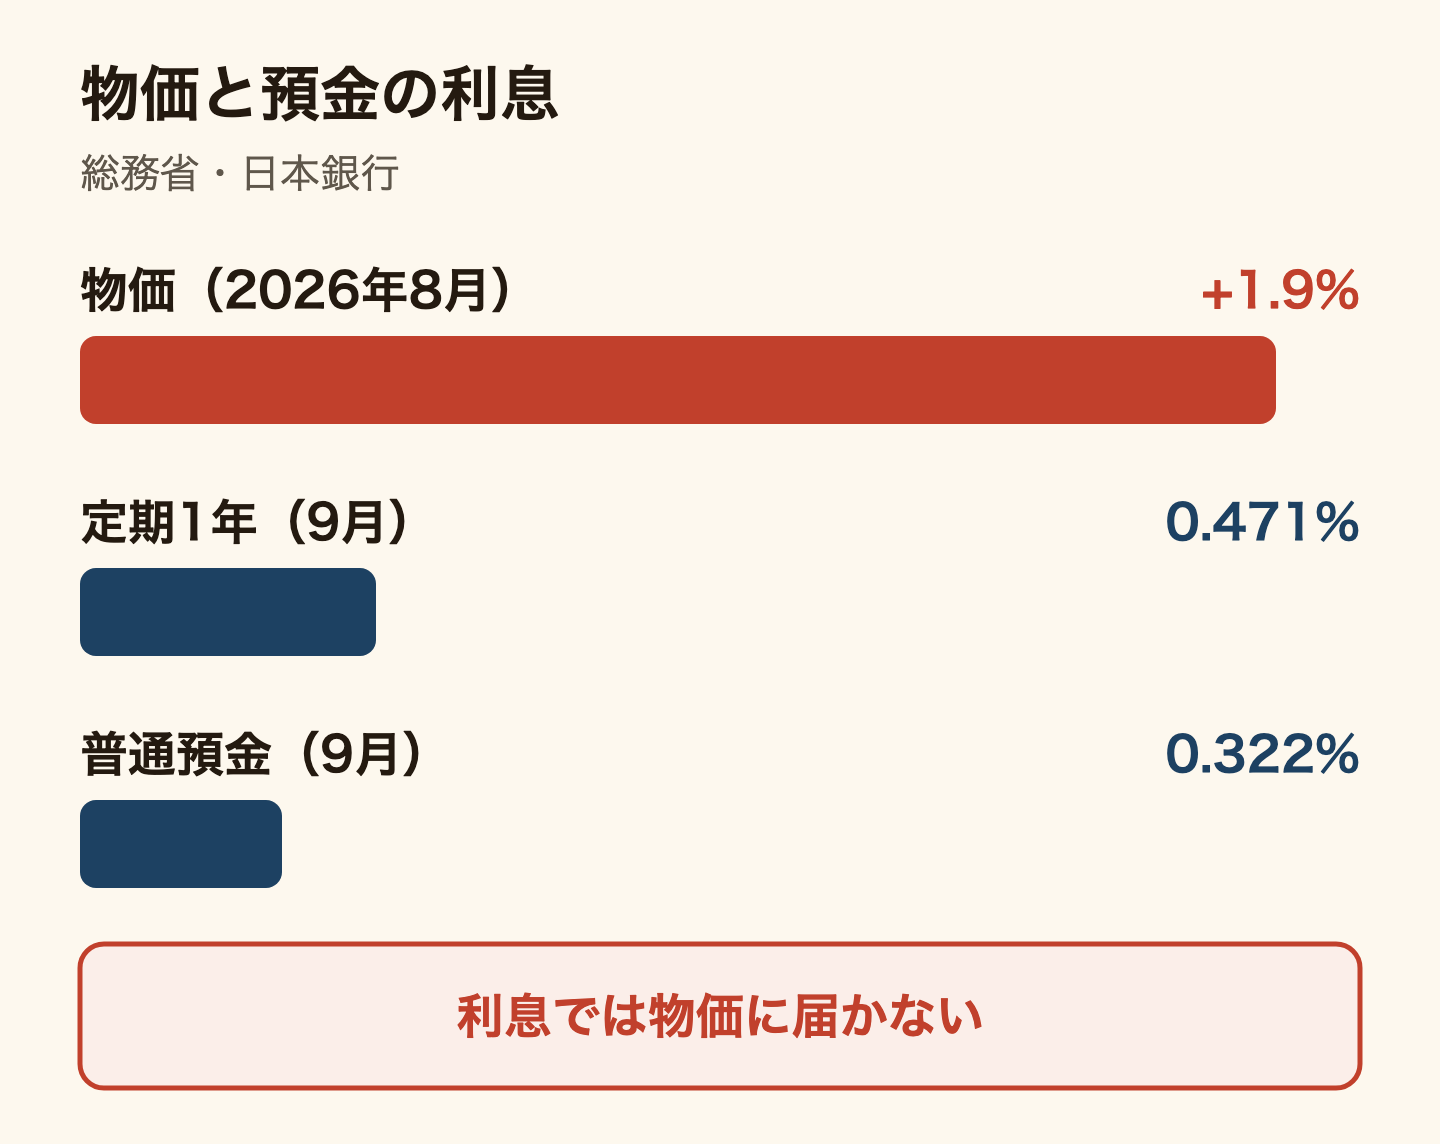
必要になる理由は、一つの比べ方でつかめます。物価がどれだけ上がったかと、預金にどれだけ利息がついたかです。2026年8月の消費者物価指数は、前の年の同じ月より1.9%上がりました(総務省統計局)。同じころ、普通預金の利息は年0.322%です(日本銀行・2026年9月)。預金の数字は増えても、そのお金で買える物は減っていきます。
では、お金はどう流れるのが理想か。順番は4つです。
- 働いて稼ぐ
- 使う分を残して、貯める
- 残りを資産に移す
- 資産がお金を稼ぎ、その分もまた資産に入る
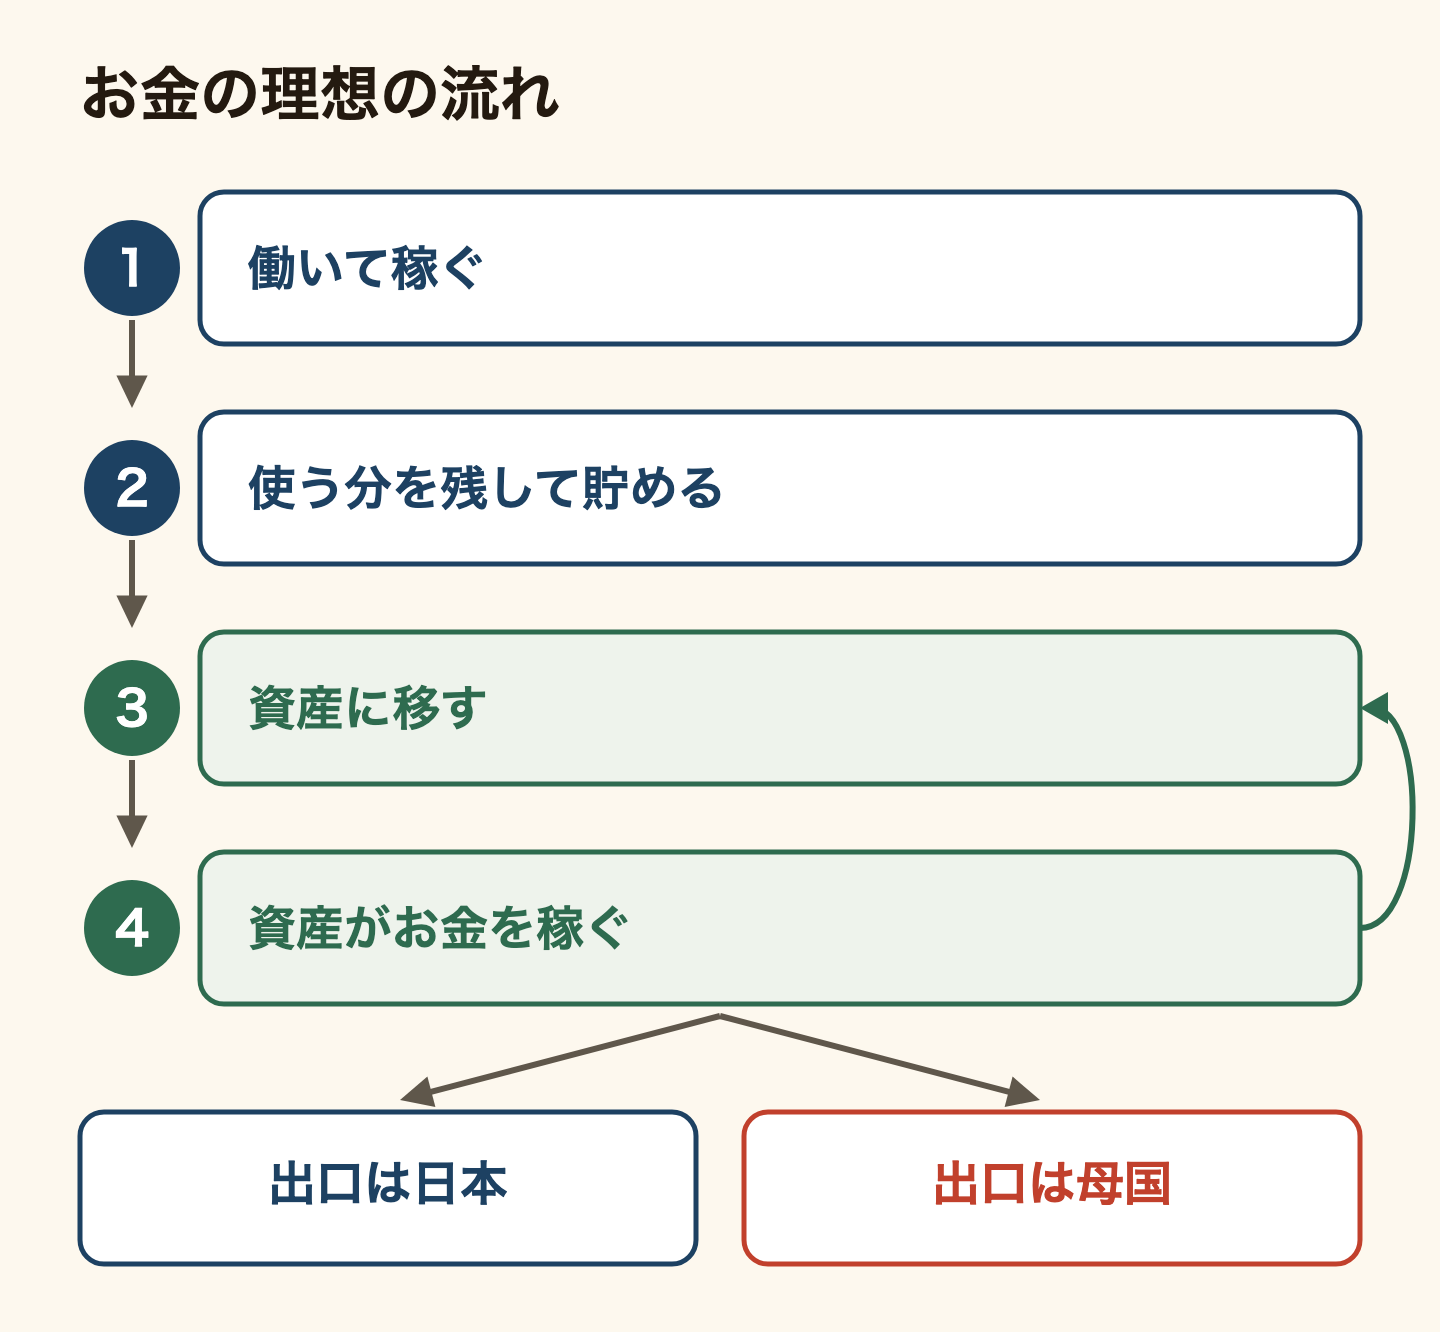
日本の家計は、お金の半分近くを2のまま置いています。外国人にはもう一つ、4の先に出口があります。日本で使い続けるのか、母国に持って帰るのか。出口が日本なら、日本の制度を長く使えます。出口が母国なら、お金を動かす時期と方法まで考えに入ります。この記事の5つの理由は、どれもこの出口で読み方が変わります。
なぜ働くだけではお金が増えにくい?——資産の伸びは働く収入を上回ってきたという考え
フランスの経済学者トマ・ピケティは、著書『21世紀の資本』で一つの考えを示しました。長い目で見ると、株や土地などの資産が生む利益の伸びは、働いて得る収入の伸び(経済の成長)を上回りやすい、というものです。これは一人の学者の考えで、日本の数字でそのまま確かめられる法則ではありません。それでも「働くだけの人」と「資産も持つ人」の差が広がりやすい、という見方は、お金の流れを考える出発点になります。
では日本で暮らす人は、資産をどう持っているのか。日本銀行が2026年8月に出した比較では、日本の家計は金融資産の47.2%を現金・預金で持っていました。株式等は16.7%、投資信託は6.9%です(日本銀行「資金循環の日米欧比較」・2026年3月末)。同じ表で、米国の家計の現金・預金は10.7%、ユーロエリアは31.1%でした。
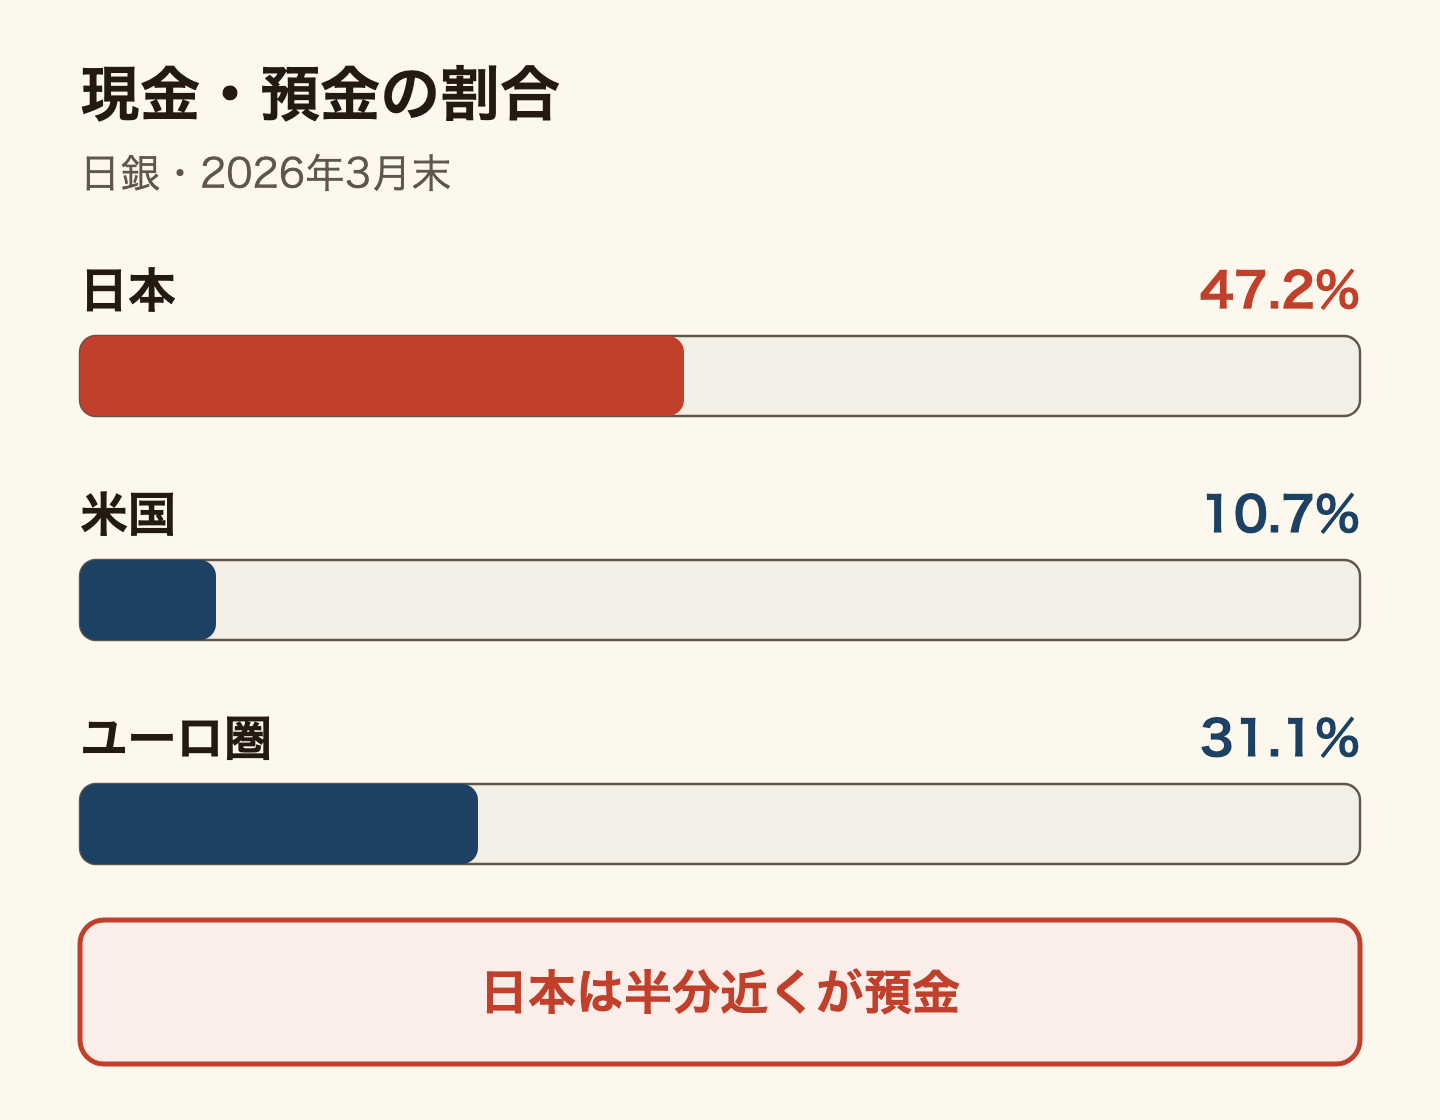
友達の「日本人はみんな貯金だよ」は、数字の上でも本当です。ただ、預金は前の章で見たとおり、物価に追いついていません。半分近くを預金で持つということは、資産の伸びの側に立つ部分が小さいということです。日本を出る人は、日本の非課税の制度(NISA)を出国したあとも使い続けられるとは限らないので、何を持つかより先に「どこで持つか」を決める必要があります。
給料が上がれば投資はいらない?——実質賃金は4年続けて下がった
給料の額そのものは、毎年上がっています。2025年の現金給与総額は前の年より2.3%増えました。問題は、物価の上がり方と比べたときです。物価の分を差し引いた「実質賃金」は、2022年が前の年より1.0%減、2023年が2.5%減、2024年が0.3%減、2025年が1.3%減でした(厚生労働省「毎月勤労統計調査」2025年分確報)。2025年の実質賃金指数は、2020年を100として98.0です。
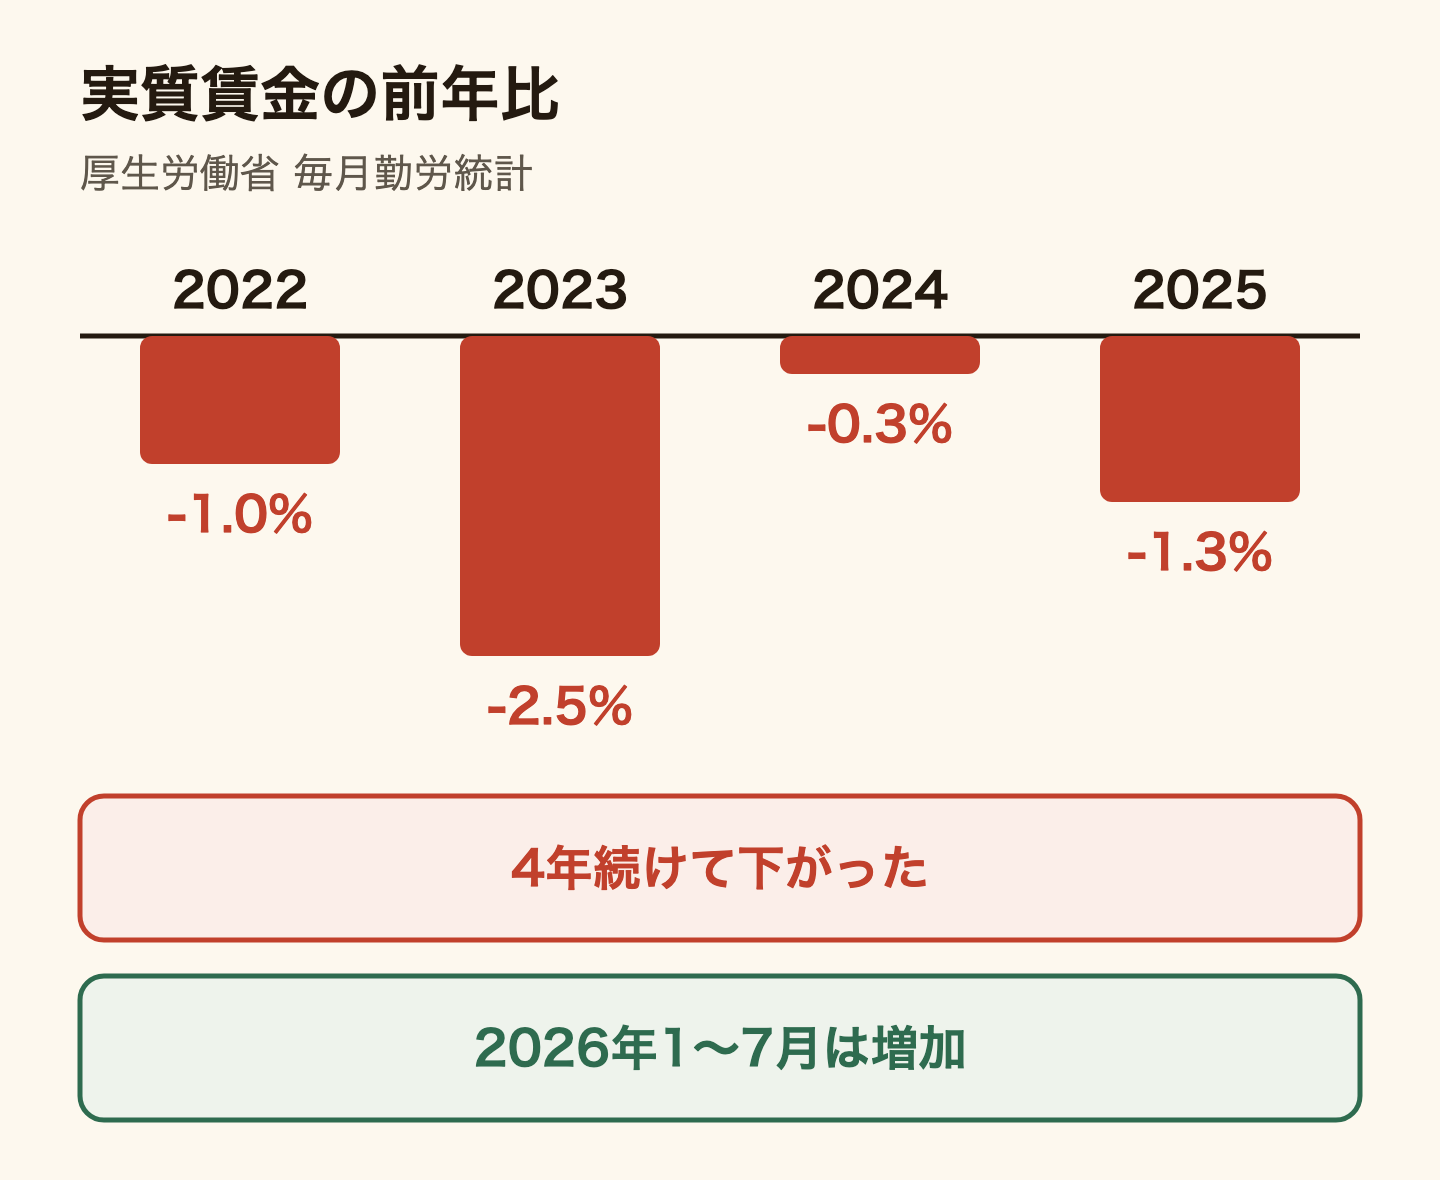
2026年に入ってからは、1月から7月まで、どの月も前の年の同じ月を上回っています。7月は2.0%増でした(同 2026年7月分確報)。ただ、4年分の目減りを取り戻したかどうかは、この数字だけでは分かりません。
そして、働いて得るお金には時間の天井があります。留学生のアルバイトは、法律で1週28時間以内です(出入国管理及び難民認定法施行規則19条5項1号)。東京の最低賃金1,280円(東京労働局)で4週働くと、1,280円×28時間×4週=143,360円です。時給が上がっても、時間は増やせません。在留資格ごとに何をして稼げるかはビザ別の稼ぎ方で確かめてください。日本を出る人は、日本で働ける年数そのものが限られるので、給料が上がるのを待てる時間も限られます。
外国人も給料から社会保険が引かれる?——厚生年金は18.3%を会社と半分ずつ
会社の健康保険と厚生年金に入る働き方(正社員など)をすると、国籍に関係なく、給料から社会保険料が引かれます。厚生年金の保険料率は18.3%で、会社と本人が半分ずつ、本人は9.15%を払います(日本年金機構)。そこに健康保険料が加わります。
2026年4月からは、もう一つ増えました。子ども・子育て支援金です。日本年金機構は「医療保険料とあわせて所得に応じた拠出が始まります」と案内しています。こども家庭庁は、全ての世代と企業から集めて子育ての施策に充てる制度だと説明しています(こども家庭庁)。
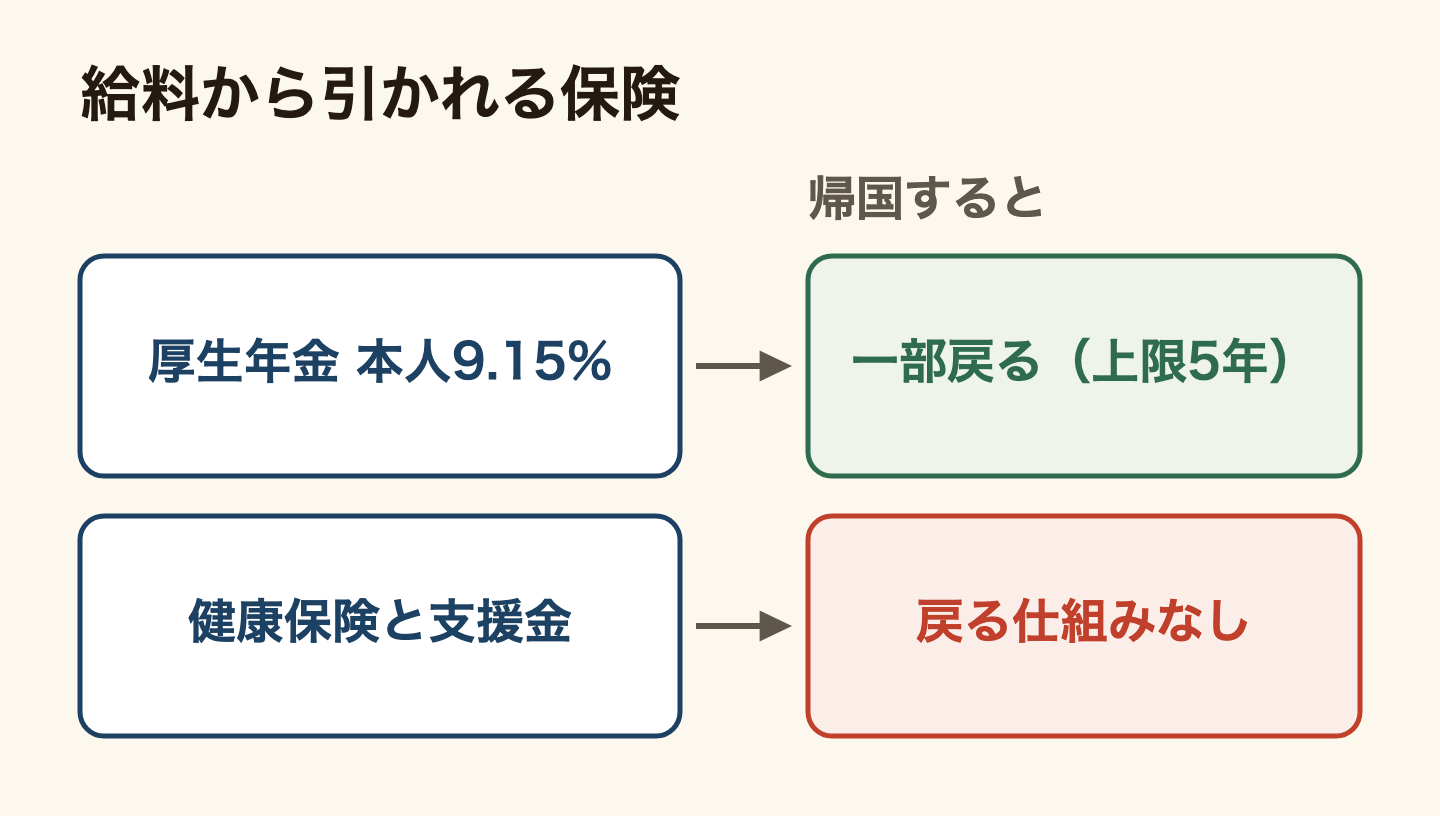
帰国するときに保険料の一部が戻る「脱退一時金」は、国民年金と厚生年金の制度です(日本年金機構)。健康保険料と支援金には、この仕組みがありません。手取りが額面より少ない理由と、年金の払い方は外国人の厚生年金にまとめています。学生や収入の少ない人で国民年金が払えないなら、国民年金の免除と猶予を先に申請してください。日本を出る人にとって、引かれた保険料のうち戻る可能性があるのは年金の分だけで、それにも上限があります。
年金は減る?——帰る人と残る人で答えが違う
この章は、日本を出る人と日本に残る人で、読む所が違います。
日本を出る人——戻るのは最大5年分まで
年金の保険料を6か月以上納めた(厚生年金なら6か月以上加入した)外国人は、日本に住所がなくなった日から2年以内に請求すると、脱退一時金を受け取れます。ただし、加入期間が合わせて10年以上ある人は対象外で、そのかわり日本の老齢年金を受け取る資格があります。ただし計算に使う月数は60か月(5年)が上限です(日本年金機構「脱退一時金の制度」)。国民年金なら、最後に納めた月が2026年4月から2027年3月の人で、60か月以上払っても537,600円です。今年度の保険料17,920円で60か月払った計算だと1,075,200円なので、戻るのはその半分です。
つまり、帰る人の老後は、日本の年金だけでは支えられません。自分の資産で作ることになります。請求の手順と、厚生年金の分の税金を取り戻す方法は脱退一時金の記事にあります。
日本に残る人——年金の割合は下がる見通し
年金の水準は「所得代替率」で測ります。所得代替率とは、夫婦2人の基礎年金と夫の厚生年金を、現役で働く男性の平均の手取りで割った割合です。厚生労働省の2024年の財政検証では、2024年度が61.2%でした。経済が成長に移って続く場合は57.6%(2037年度)、過去30年と同じような経済が続く場合は50.4%(2057年度)まで下がる見通しです(厚生労働省「令和6年財政検証結果の概要」)。
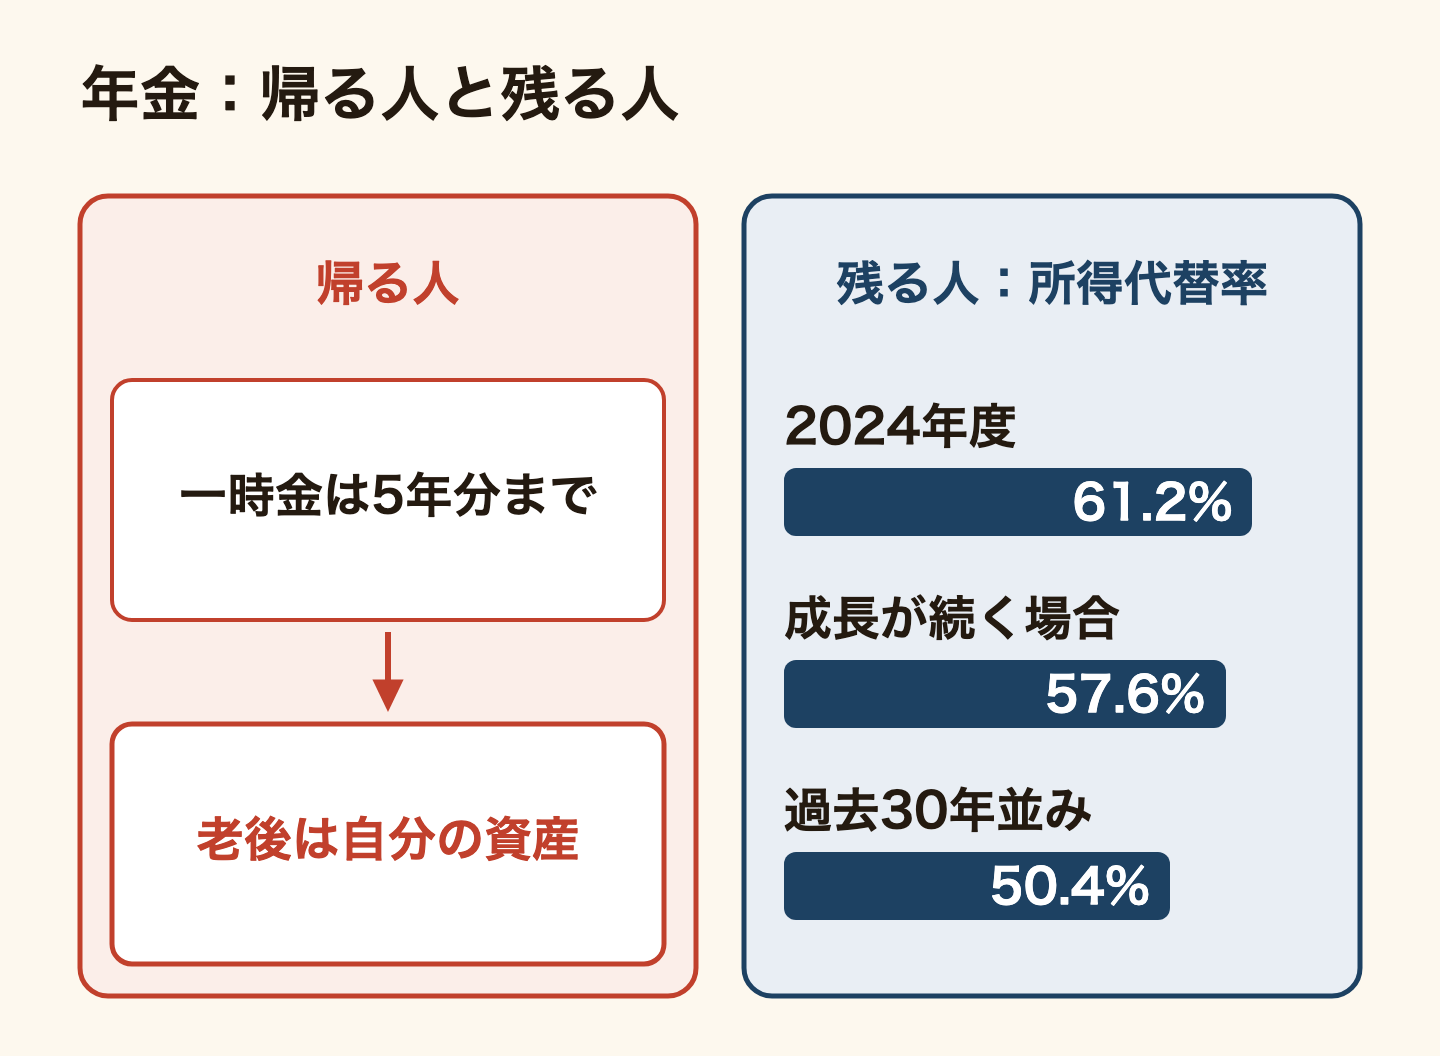
年金がなくなるわけではありません。現役の手取りに比べて、受け取る割合が小さくなる、ということです。その差を埋めるのが、自分で持つ資産です。日本を出る人は、払った年数が5年を超えた分は戻らないので、その分も含めて老後のお金を自分で用意することになります。
円の価値は下がる?——預金の利息は物価に届いていない
銀行に預けておけば、利息で少しずつ増える。あなたの国では、それが普通かもしれません。日本では、普通預金の利息は年0.322%、定期預金(1年・300万円未満)でも年0.471%です(日本銀行「預金種類別店頭表示金利の平均年利率等」・2026年9月)。2025年1月の普通預金は0.097%だったので上がってはいますが、物価には届いていません。
物価は、2025年の1年間で3.2%上がりました(総務省統計局・2025年平均)。2026年8月は前の年の同じ月より1.9%の上昇です。利息がこれを下回る間は、預金に置いたお金で買える物は、少しずつ減っていきます。
母国に仕送りをする人には、もう一つ物差しがあります。円と母国の通貨の交換の比率です。円で稼いで、母国の通貨で使うなら、円が安くなるほど、同じ円で届く額が減ります。母国の家族から見れば、これも物価が上がったのと同じ効き方をします。この比率が今後どちらに動くかは、誰にも分かりません。この記事でも予想はしません。日本を出る人にとっては、日本の物価より、円が母国の通貨に対してどう動くかのほうが、手元に残る額に効いてきます。
外国人だけの事情は?——NISA・脱退一時金・仕送りの3つ
ここまでの5つは、日本で暮らす人なら誰にでも当てはまります。外国人には、その上に3つの事情が重なります。
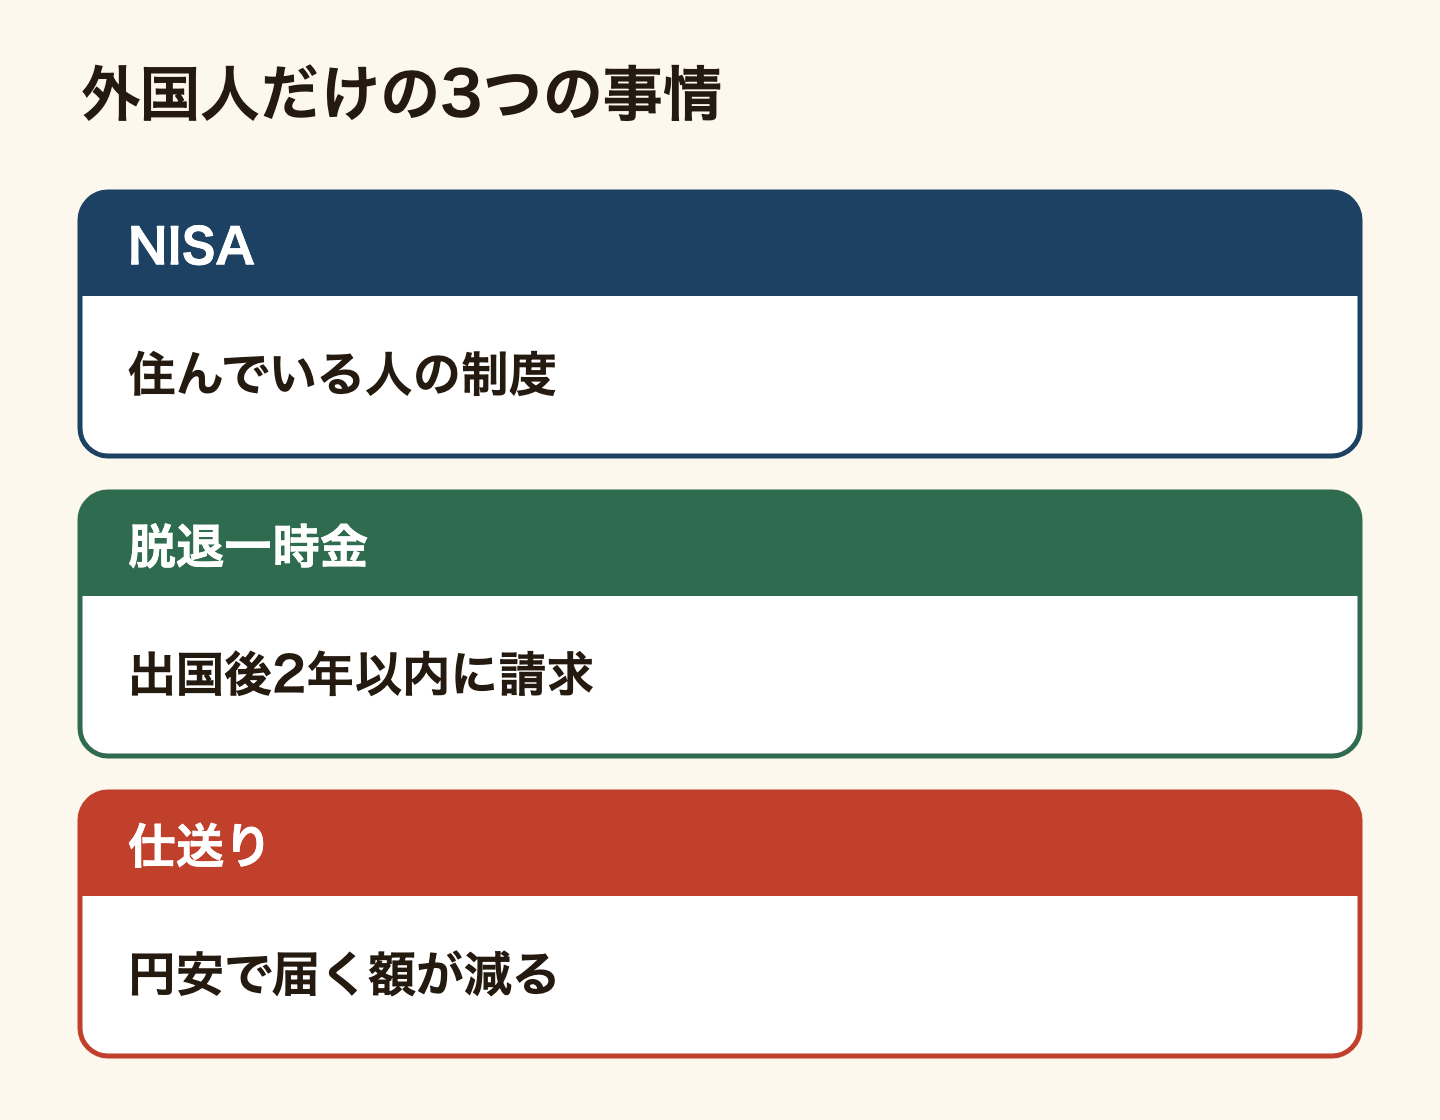
NISAは、日本に住んでいる人のための制度です。会社の転勤命令以外で日本を出ると、非課税のまま持ち続けることはできません。金融庁は、日本国内に住んでいる18歳以上なら誰でも口座を開けると案内しています(金融庁「NISAを知る」)。日本を出たあとの扱いは日本人と違うので、外国人のNISAの記事で出口を先に読んでください。
脱退一時金は、日本に住所がなくなった日から2年以内に請求しないと受け取れません。何もしなければ戻らないお金です。帰国の前に請求の手順を確かめておいてください。
仕送りは、為替の比率と手数料の両方で届く額が変わります。比率は自分では動かせませんが、手数料は選べます。送金の方法ごとに届く額を比べた記事で、今の送り方を一度見直してください。
何から始める?——「日本を出るまでの年数」で考える
最初の一歩は、証券会社の口座を作ることです。在留カードとマイナンバーで作れます。必要な書類と、断られやすい場面は外国人の証券口座とNISAにまとめています。
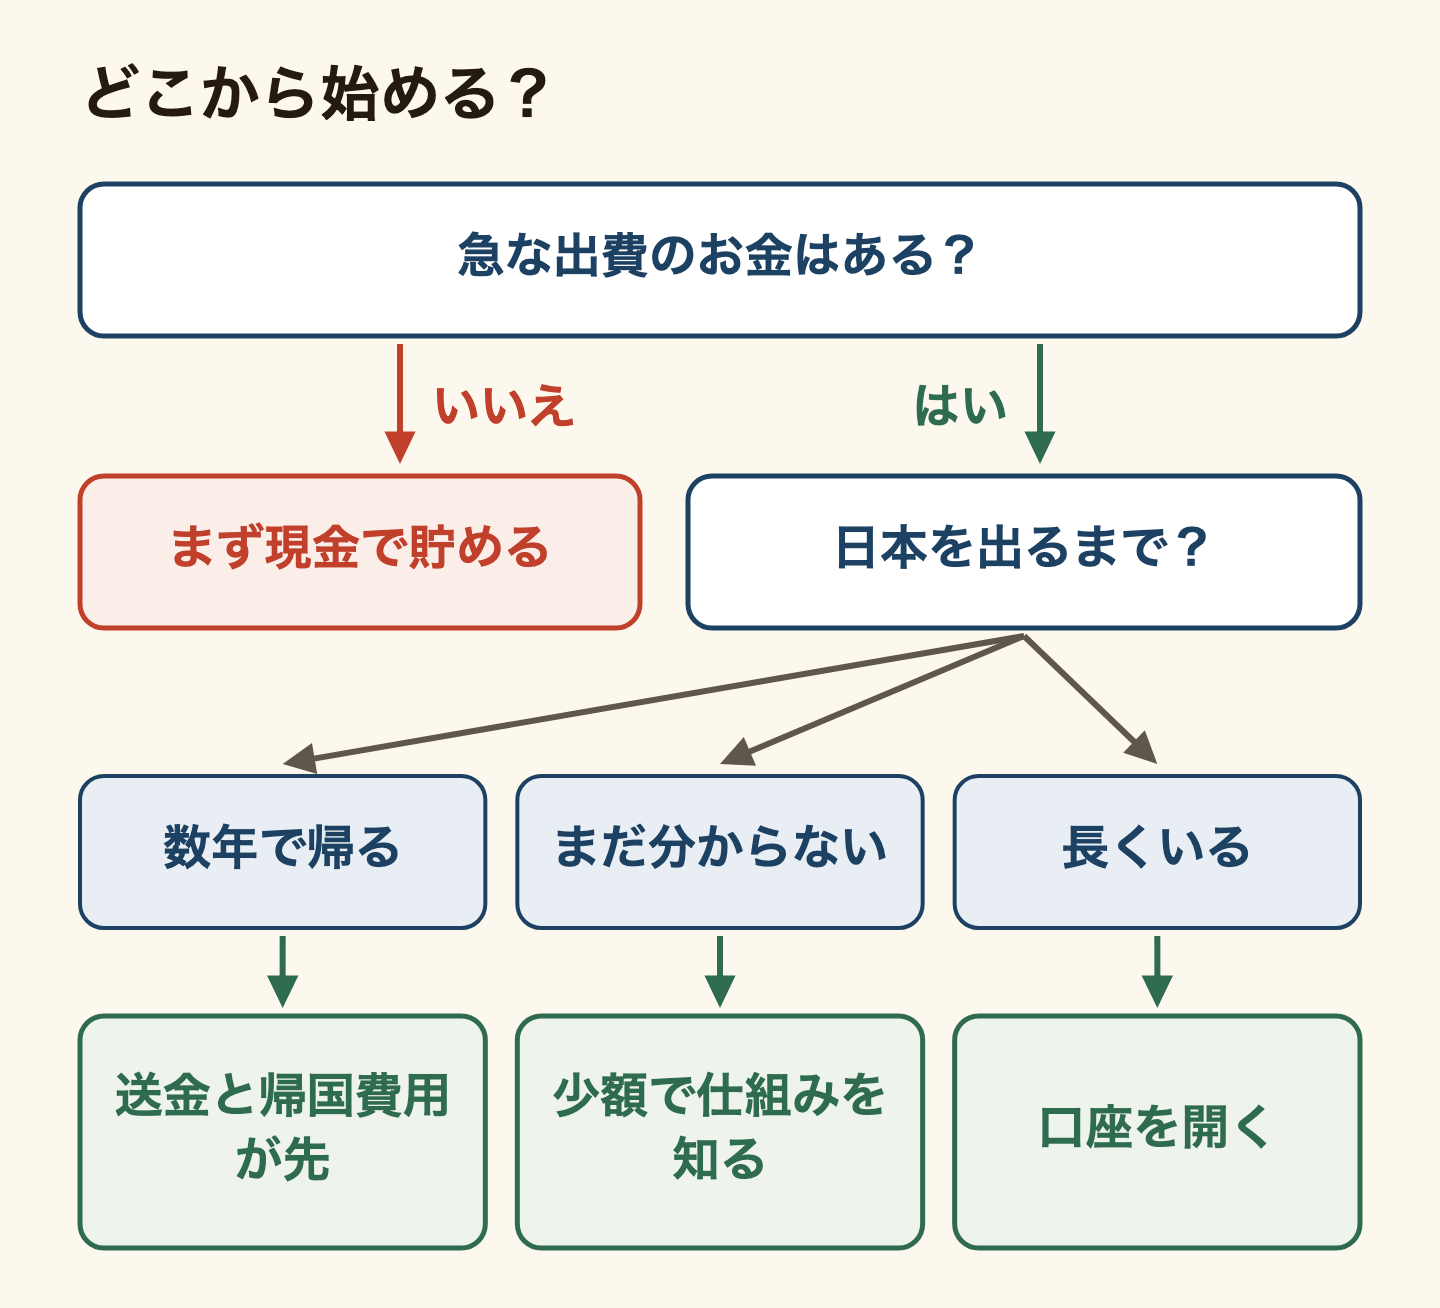
その前に数えてほしいのが、日本を出るまでの年数です。出る日が決まっている人は、資産を売るか持ち出すかを決める日も、ほぼ決まってしまいます。その日に値下がりしていても、待てないかもしれません。金融庁も、投資は預貯金より高いリターンを期待できる一方、元本割れのおそれもあると書いています(金融庁「資産形成の基本」)。だから、出口までの年数が短い人ほど、急いで始める理由は小さくなります。
どの商品を買うか、いくらずつ入れるかは、この記事では書きません。それは、あなたの年数と生活で答えが変わるからです。一つだけ先に知っておいてください。SNSで知り合った人から「必ず増える」と投資に誘われたら、それは詐欺の入口です。手口と相談先は外国人が狙われる詐欺にあります。
終わりの判断——自分はどれか
- 急な出費に使えるお金がまだない——投資は後でかまいません。今月は、使わずに置いておくお金を口座に分けることから始める。
- 数年で日本を出る予定——投資より先に、送金の手数料と帰国の費用を固める。今日は、次の仕送りで2つのサービスの届く額を比べる。
- 帰る時期がまだ決まっていない——口座だけ作り、少ない額で仕組みを知る。今日は、外国人のNISAの記事で「出るときに何が起きるか」を読む。
- 日本に長くいる、永住も考えている——年金の割合が下がる分を、自分の資産で埋める側に立つ。今日は、証券口座の申し込みに必要な書類をそろえる。
よくある質問(FAQ)
Q. 外国人でも日本で投資できますか?
できます。日本に住んでいれば、国籍に関係なく証券口座を作れます。ただし在留カードの残りが短いと断る証券会社もあります。NISAも、金融庁の案内では日本国内に住んでいる18歳以上なら誰でも口座を開けます。日本を出たあとの扱いは日本人と違うので、出口を先に確かめてください。
Q. 日本の銀行の預金の利息はどれくらいですか?
日本銀行の集計で、2026年9月は普通預金が年0.322%、定期預金(1年・300万円未満)が年0.471%でした。2026年8月の物価の上昇1.9%には届いていません。
Q. 投資をすると損をすることはありますか?
あります。金融庁は、投資は預貯金より高いリターンを期待できる一方、元本割れのおそれもあると書いています。安全性・収益性・換金のしやすさの3つがすべてそろった金融商品はない、とも説明しています。
Q. 数年で帰国する予定でも、投資は必要ですか?
急いで始める理由は小さくなります。出る日が決まっていると、値下がりしていても売る日を選べないことがあるからです。先に、送金の手数料と帰国の費用を固めてください。
Q. 年金を払っていれば、老後は大丈夫ですか?
帰る人は、脱退一時金で戻るのが60か月(5年)分までです。残る人も、所得代替率は2024年度の61.2%から、中心的な2つのケースで57.6%(2037年度)〜50.4%(2057年度)に下がる見通しです(厚生労働省 2024年財政検証)。どちらも、自分で持つ資産がその差を埋めます。
Q. 円安になると、何が困りますか?
円で稼いで母国に仕送りをする人は、同じ円で届く額が減ります。家族から見れば、物価が上がったのと同じです。円がこの先どう動くかは誰にも分からないので、比率ではなく、自分で選べる送金の手数料から見直してください。
まとめ
日本では、物価が預金の利息より速く上がっています。実質賃金は4年続けて前の年を下回り、給料からは社会保険料が引かれ、年金は帰る人には5年分までしか戻りません。残る人も、年金の割合は下がる見通しです。預金だけで持つと、その分を誰も埋めてくれません。
ただ、投資を始める順番は人によって違います。急な出費のお金がない人は、まず貯める。数年で帰る人は、送金と帰国の費用が先。長くいる人は、口座を作って資産を持つ側に立つ。決め手は、あなたが日本を出るまでの年数です。
出典(公式):総務省統計局「消費者物価指数 全国 2026年8月分」/同「2025年平均」/日本銀行「預金種類別店頭表示金利の平均年利率等」/日本銀行「資金循環の日米欧比較」(2026年8月31日)/厚生労働省「毎月勤労統計調査 2025年分結果確報」/同「2026年7月分結果確報」/e-Gov「出入国管理及び難民認定法施行規則」/東京労働局「東京都最低賃金を1,280円に引上げます」/日本年金機構「保険料額表」/こども家庭庁「子ども・子育て支援金」/日本年金機構「脱退一時金の制度」/厚生労働省「令和6年財政検証結果の概要」/金融庁「NISAを知る」/金融庁「資産形成の基本」(すべて2026年10月6日確認)。物価と預金の利息は毎月変わります。数字の時期を確かめてから使ってください。
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人

mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか