この記事は2026年10月10日に、金融庁「NISAを知る」「NISA よくある質問」、e-Gov法令検索の租税特別措置法第37条の14、国税庁タックスアンサー、SBI証券の外国籍の口座開設の案内で確かめて書いています。
この記事の結論(Summary)
- 日本に住んでいれば、国籍に関係なく証券口座は作れます。在留カードとマイナンバーが要ります。
- ただし在留カードの残りが短いと断られます。更新の直前は避けてください。
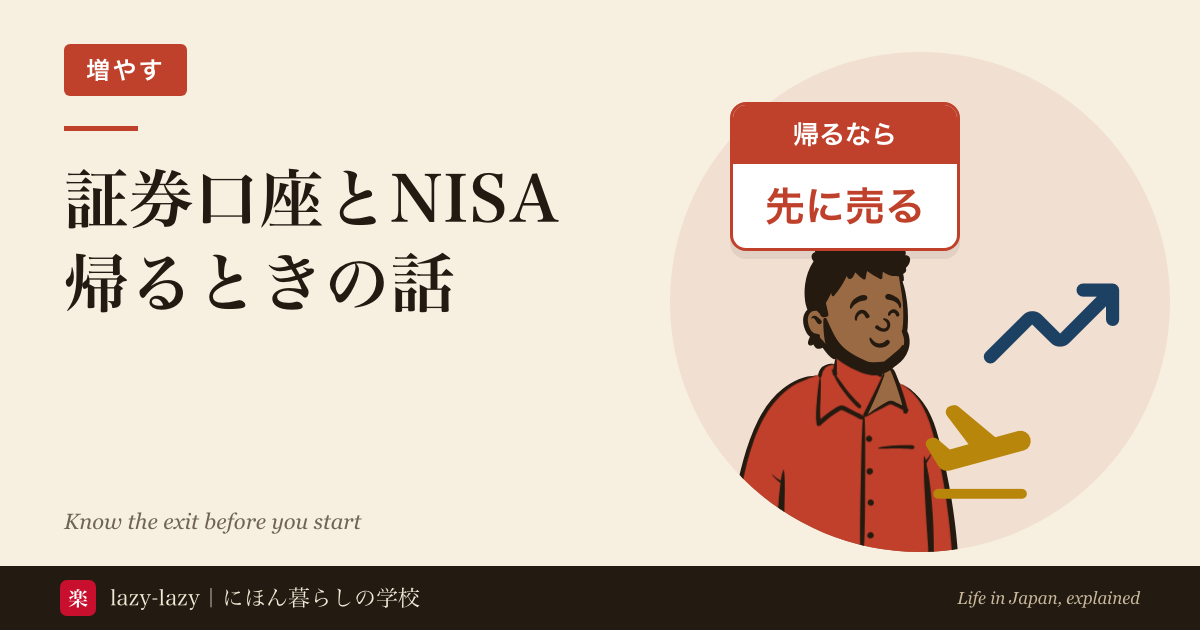
- NISAは「日本に住んでいる間だけ」使える制度です。日本を出て非居住者になると、口座は原則なくなります。
- ここが日本人と違うところです。非課税のまま持ち続けられる救済策(継続適用届出書)は、会社の転勤命令で出国する人だけが対象です。留学の終了や自己都合の帰国は対象になりません。
- だから「いつ日本を出るか」から逆算してください。数年で帰る人と、永住を目指す人とでは、答えが変わります。
これが分かると、日本を出る日から逆算して、NISAを始めるべきか・いつやめるべきかを自分で決められます。
「NISA(ニーサ)」とは、株や投資信託で出た利益に税金がかからなくなる制度です。ふつうは利益の約20%が税金で引かれますが、NISAの枠で買えばゼロになります。
外国人でも使えます。ただし、日本を離れるときの扱いが日本人と違います。この記事はそこを中心に書きます。始め方だけを知りたい人も、出口を先に読んでから決めてください。そもそも投資をするべきかで迷っているなら、貯金だけでは何が減っていくのか、5つの理由と帰る人の順番から読んでください。
まず、外国人でも証券口座は作れます
条件は「日本に住んでいること」です。国籍は関係ありません。
ここでいう「住んでいる」は、税金の世界の言葉で「居住者」といいます。日本に住所があるか、1年以上続けて日本に住んでいる人のことです(国税庁タックスアンサー「居住者と非居住者の区分」)。在留資格の種類は問いません。居住者のうち、過去10年で日本に住んだ合計が5年以下の外国人は「非永住者」という別の区分で、母国の証券口座の利益への課税が変わります(非永住者とは?母国の利息・配当と日本の税金)。
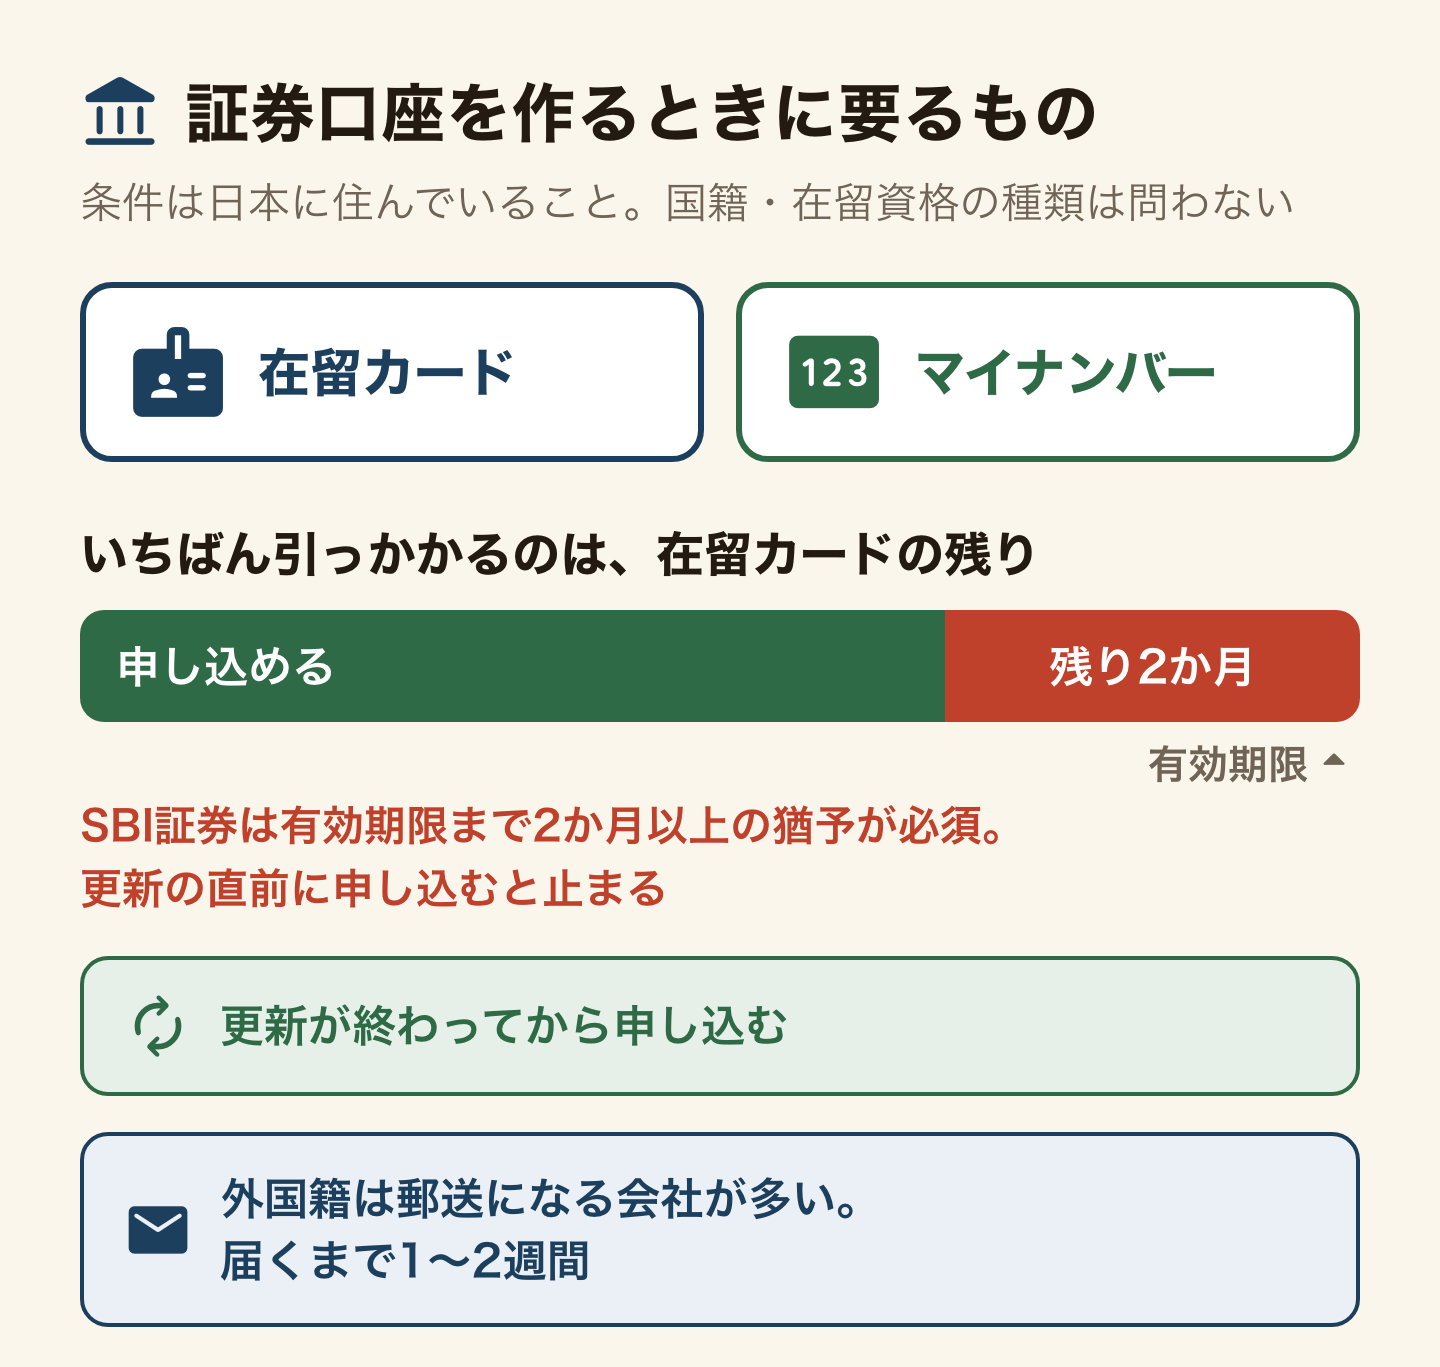
いちばん引っかかりやすいのが在留カードの残りです。たとえばSBI証券は「有効期限まで2か月以上の猶予がある在留カード」を必須にしています(SBI証券「学生や外国籍でもSBI証券の口座開設申込みはできますか」)。更新の直前に申し込むと止まります。更新が終わってから申し込んでください。
もうひとつ。外国籍の場合、オンラインで完結できず郵送になる会社が多いです。その場ですぐ始められると思っていると、届くまで1〜2週間待つことになります。
銀行口座がまだの人は先にそちらです。日本の銀行口座の作り方にまとめました。
NISAは「日本に住んでいる間だけ」の制度です
ここから本題です。
帰国しても、日本の証券口座はそのまま置いておいて、値上がりしたときに売ればいい。あなたの国では、住む国が変わっても口座は続くのかもしれません。日本では、国を離れると、口座そのものが使えなくなるのが原則です。
NISAは日本の居住者だけが使える制度です。18歳以上であれば国籍は問われません(金融庁「NISAを知る」)。問題は、日本を出たあとです。
日本を離れて「非居住者」になると、証券口座は原則として解約または凍結になります。NISA口座も、そのままでは廃止されます。
日本人が海外赴任するときのために、救済策が用意されています。「継続適用届出書」というものです(金融庁「NISA よくある質問」)。出国前に出しておけば、届け出た日から5年を経過する日の属する年の12月31日まで、非課税のまま持ち続けられます。期限はe-Gov法令検索「租税特別措置法」第37条の14に定められています。
NISAの数字と、出国するときの手続き(早見表)
| 項目 | 内容 |
|---|---|
| 使える人 | 日本国内に住んでいる18歳以上 |
| 年間に買える額 | つみたて投資枠120万円+成長投資枠240万円=合計360万円 |
| 生涯の上限(総枠) | 1,800万円(うち成長投資枠は1,200万円まで) |
| 非課税で持てる期間 | 無期限(制度は恒久化) |
| 出国するとき:勤務先の転任命令など | 出国日の前日までに継続適用届出書を出す。出国中は新しく買えない。帰国して買付を再開するなら、届け出た日から5年を経過する日の属する年の12月31日までに帰国届出書を出す |
| 出国するとき:上のどちらでもない(留学の終了・退職・家族の事情など) | 継続適用の対象外。出国の時にNISA口座を廃止したものとして扱われる |
その救済策は、多くの外国人には使えません
ここが、日本語で書かれた記事のほとんどが触れていないところです。
継続適用の対象は、法律の言葉ではこう書かれています。「給与等の支払をする者からの転任の命令その他これに準ずるやむを得ない事由に基因して出国をするもの」(租税特別措置法第37条の14)——つまり勤務先の転勤命令で日本を出る人です。
留学を終えて帰る、仕事を辞めて帰る、家族の事情で帰る。これらは自己都合の出国として、対象になりません。
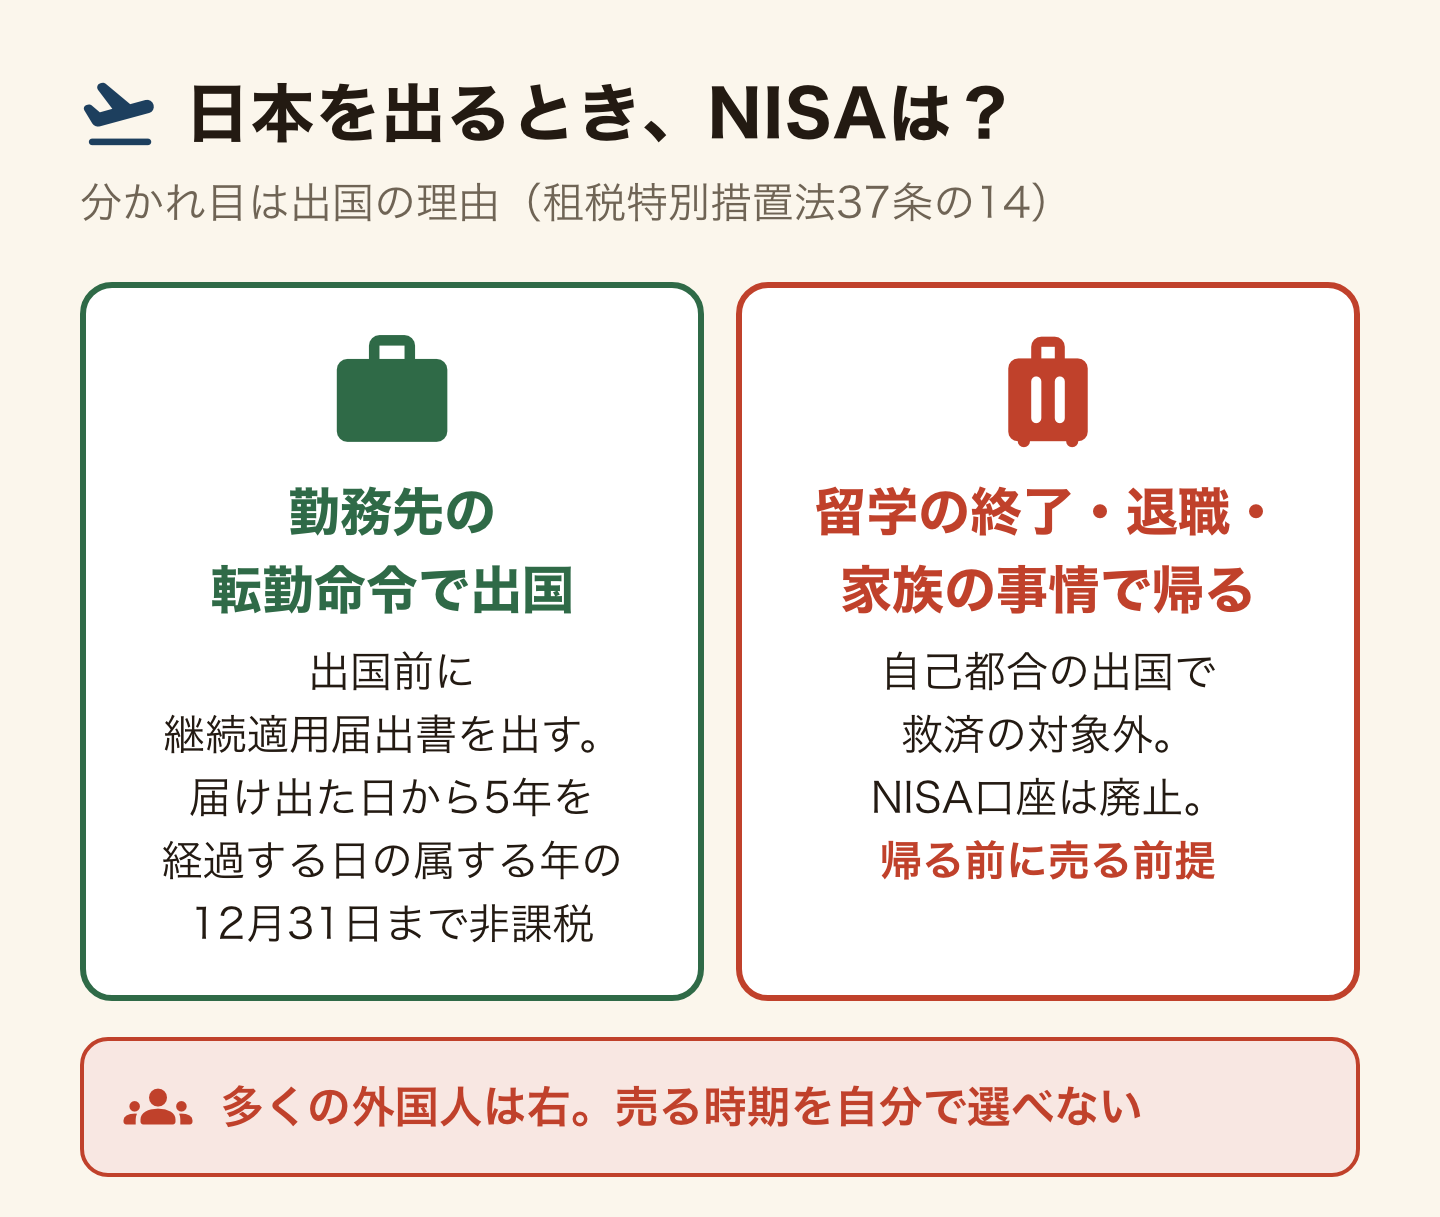
この差は、投資の設計そのものを変えます。日本人なら「置いておけばいい」で済む場面でも、多くの外国人は「帰る前に売る」が前提になります。売る時期を自分で選べないということです。
だから、帰る予定から逆算してください
NISAを使うべきかどうかは、あなたが日本にどれだけいるかで変わります。
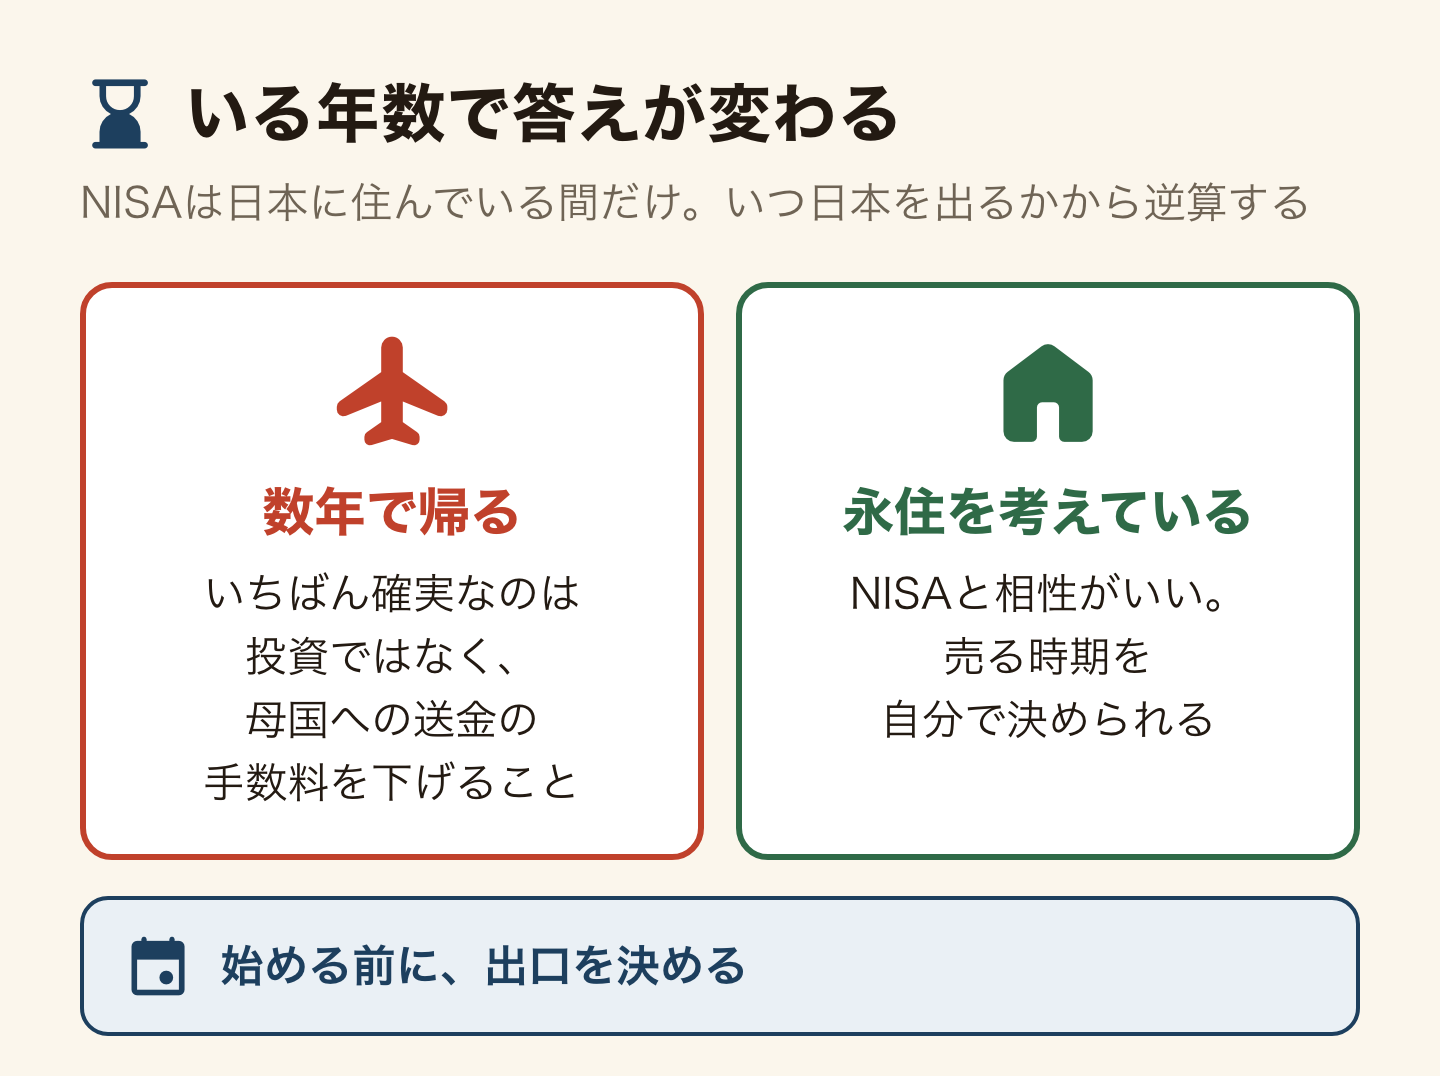
数年で帰る予定の人にとって、いちばん確実に手元を増やすのは投資ではありません。母国への送金の手数料を下げることです。何度も送るものなので、差が積み上がります。
逆に永住を考えている人にとっては、NISAは相性がいい制度です。売る時期を自分で決められるからです。永住権の要件とあわせて考えてください。
税金の手続きを増やしたくない人へ
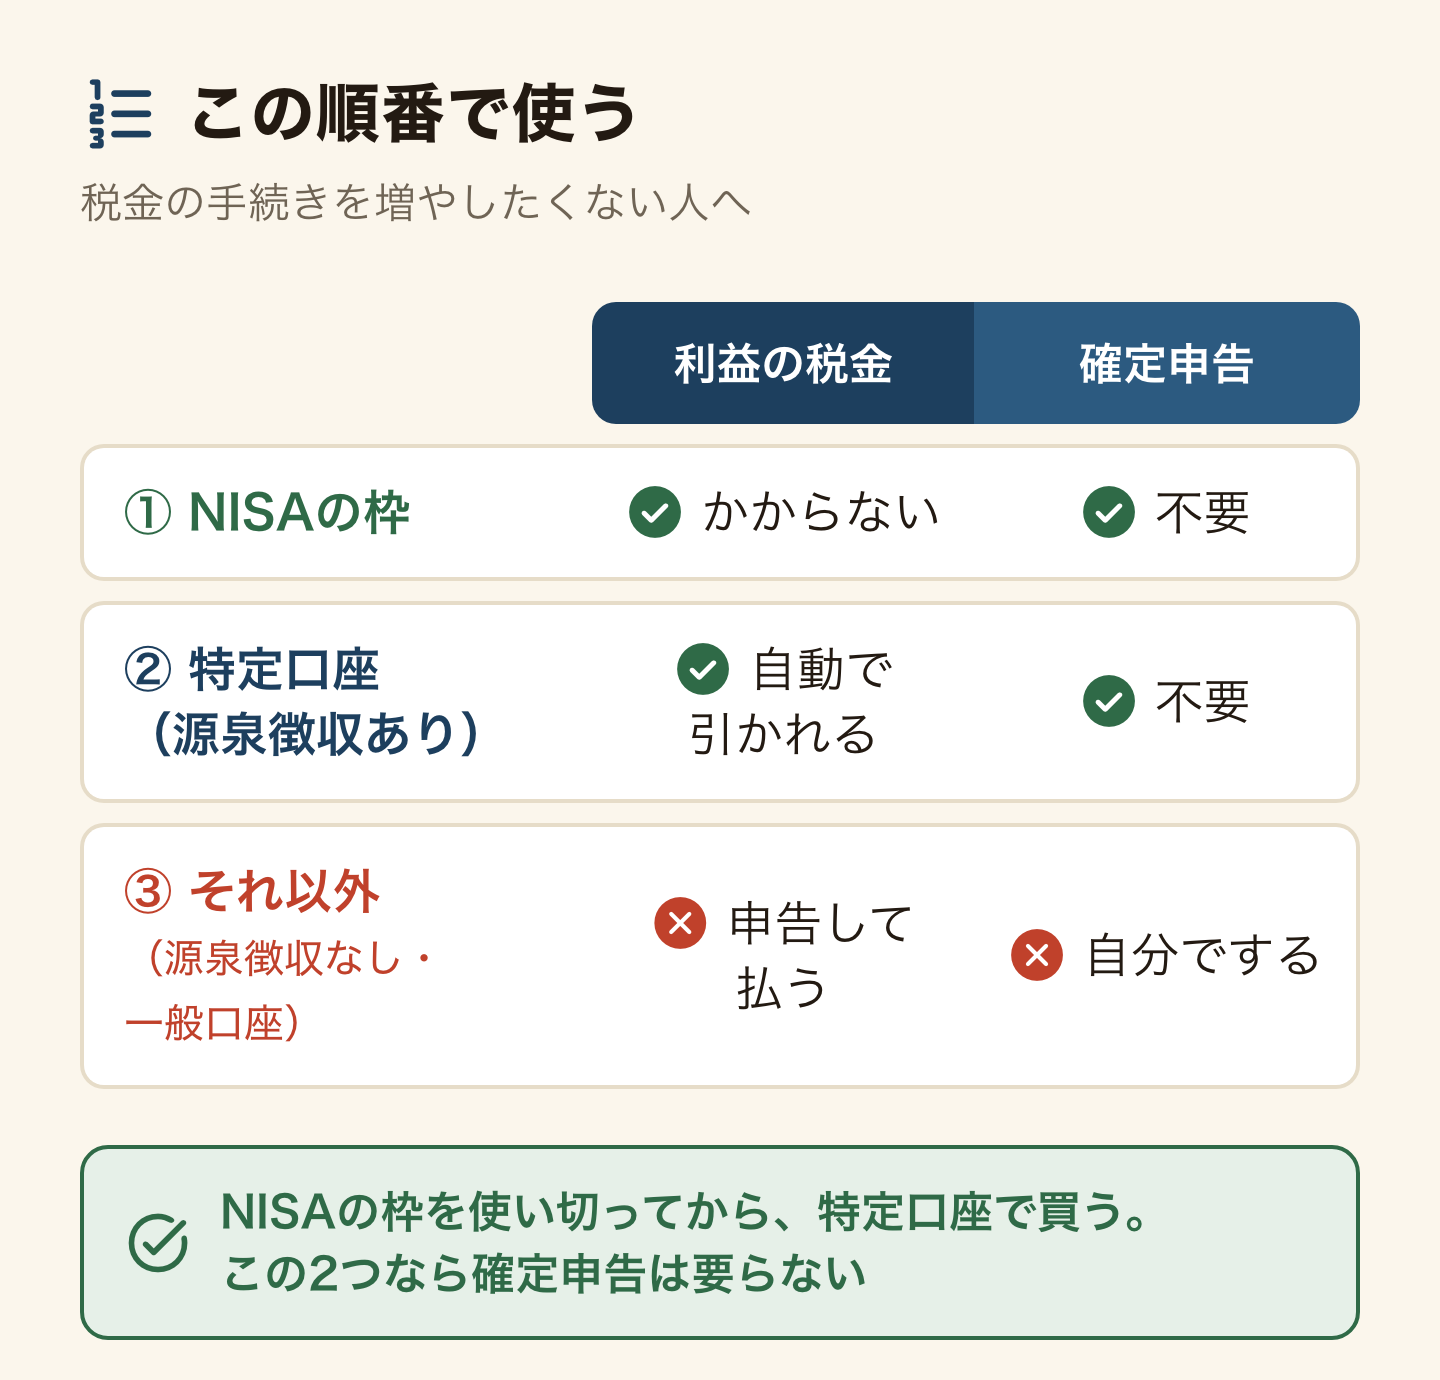
証券口座を作るとき、「特定口座(源泉徴収あり)」を選んでください。
これを選ぶと、利益が出たときに税金が自動で引かれます。自分で確定申告をする必要がなくなります。日本語の書類と格闘したくない人には、これが一番です。
NISAの枠で買った分は、そもそも税金がかかりません。NISAの枠を使い切ってから、特定口座で買うというのが基本の順番です。
NISAと並んで名前を聞くiDeCoは、60歳まで引き出せない点が帰国する人には重い制度です。先にそちらを読んでから決めてください。
よくある質問(FAQ)
Q. 留学生でも証券口座を作れますか?
A. 日本の居住者であれば作れます。在留カードとマイナンバーが必要です。ただし在留カードの残りが短いと断られますし、入国から一定期間たっていないと不可という会社もあります。条件は会社ごとに違うので、申し込む前に確認してください。
Q. 帰国したらNISAはどうなりますか?
A. 非居住者になると、NISA口座は廃止されます。非課税のまま持ち続ける「継続適用届出書」は勤務先の転勤命令で出国する人が対象で、留学の終了や自己都合の帰国では使えません。帰る前に売ることになると考えておいてください。
Q. 帰国しても口座を残しておけますか?
A. 非居住者になると、証券口座は原則として解約または凍結になります。対応は会社によって違うので、帰国が決まったら早めに証券会社に確認してください。黙って帰るのが一番まずいです。
Q. 日本の証券会社と母国の証券会社、どちらがいいですか?
A. 日本にいる間に日本で稼いだ円で投資するなら、日本の口座のほうが手間が少ないです。ただし数年で帰る予定なら、日本で始めない選択も十分あります。帰るときに売らされるくらいなら、送金して母国で運用するほうが素直です。
Q. 確定申告はしなくていいですか?
A. NISAの枠と、特定口座(源泉徴収あり)だけを使っているなら不要です。それ以外を選ぶと自分で申告することになります。給与や税金の基本はアルバイトと税金の話にあります。
制度の詳細は公式サイトで確認してください:金融庁「NISAを知る」/金融庁「NISA よくある質問」/e-Gov法令検索「租税特別措置法」(第37条の14)/国税庁タックスアンサー「居住者と非居住者の区分」/SBI証券 よくある質問(外国籍の口座開設)(2026年10月10日確認)
まとめ
外国人でも、日本に住んでいれば証券口座は作れます。在留カードとマイナンバーが要ります。在留カードの残りが短いと断られるので、更新が終わってから申し込んでください。
NISAは日本に住んでいる間だけの制度です。そして、日本を出ても非課税のまま持ち続けられる救済策は、勤務先の転勤命令で出国する人だけのものです。留学の終了や自己都合の帰国では使えません。
だから答えは、あなたが日本にどれだけいるかで変わります。数年で帰る予定なら、送金の手数料を下げるほうが確実です。長く住むつもりなら、NISAは強い味方になります。
始める前に、出口を決めてください。それだけで十分です。
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方