2つの保険の比較は2026年9月13日に協会けんぽの令和8年度保険料率で、国保をやめるときの届出と保険証の扱いは2026年9月30日に厚生労働省・自治体の案内で確かめました。金額・料金・条件は2026年8月6日時点で厚生労働省「高額療養費制度の見直しについて(令和8年8月診療分から)」を確認したものです。変わることがあるので、申し込む前・手続きの前に、必ず最新の条件をご自身で確認してください。
この記事の結論(Summary)
- 日本の公的な健康保険は2つあり、入るのはどちらか1つだけです。会社員は会社が手続きし、それ以外の人は14日以内に市役所で国民健康保険に入ります。
- 日本に 3か月を超えて 住む外国人は、国民健康保険(こくみんけんこうほけん)への加入が 義務 です。
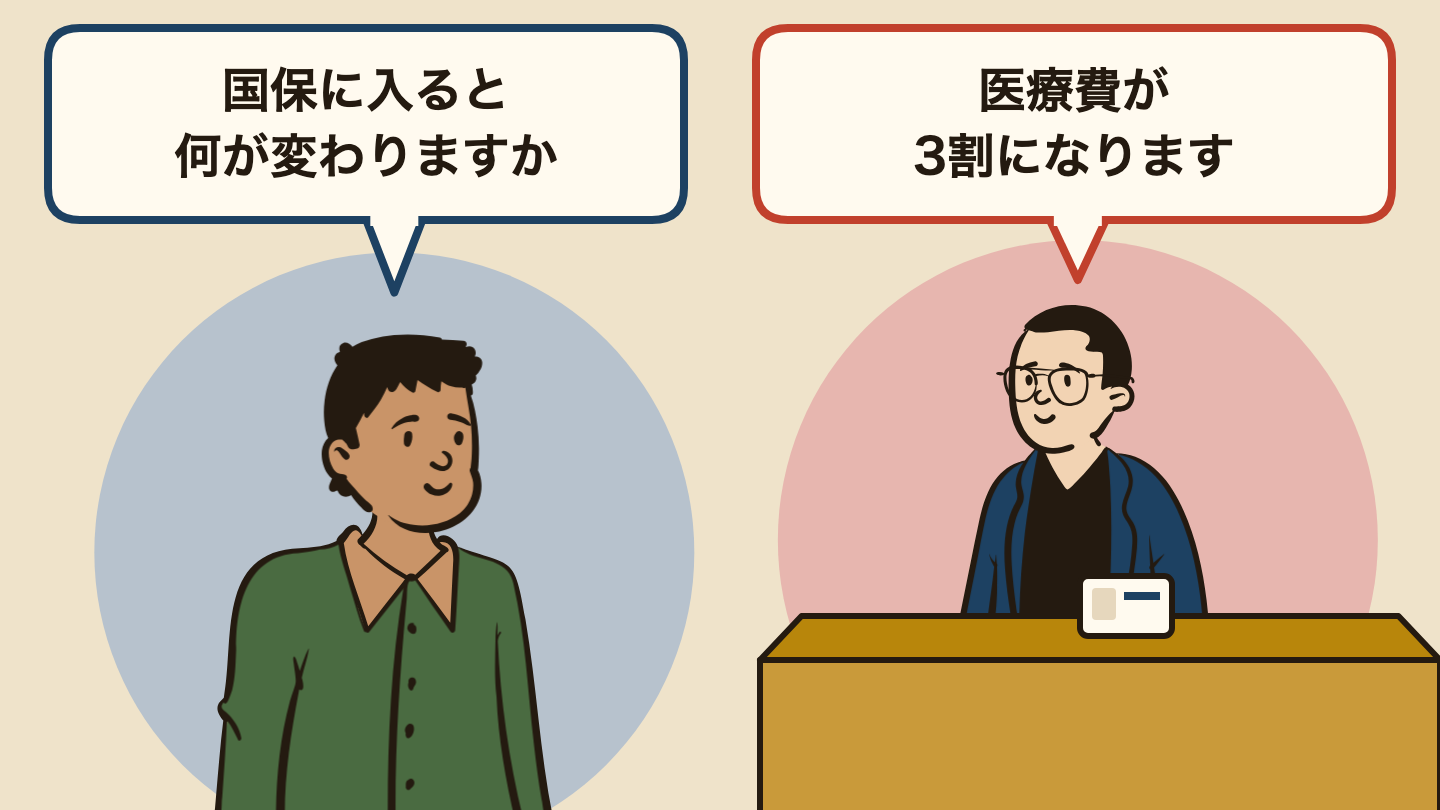
- 加入すると、病院の 医療費が3割 になります(1万円の治療 → 3,000円)。
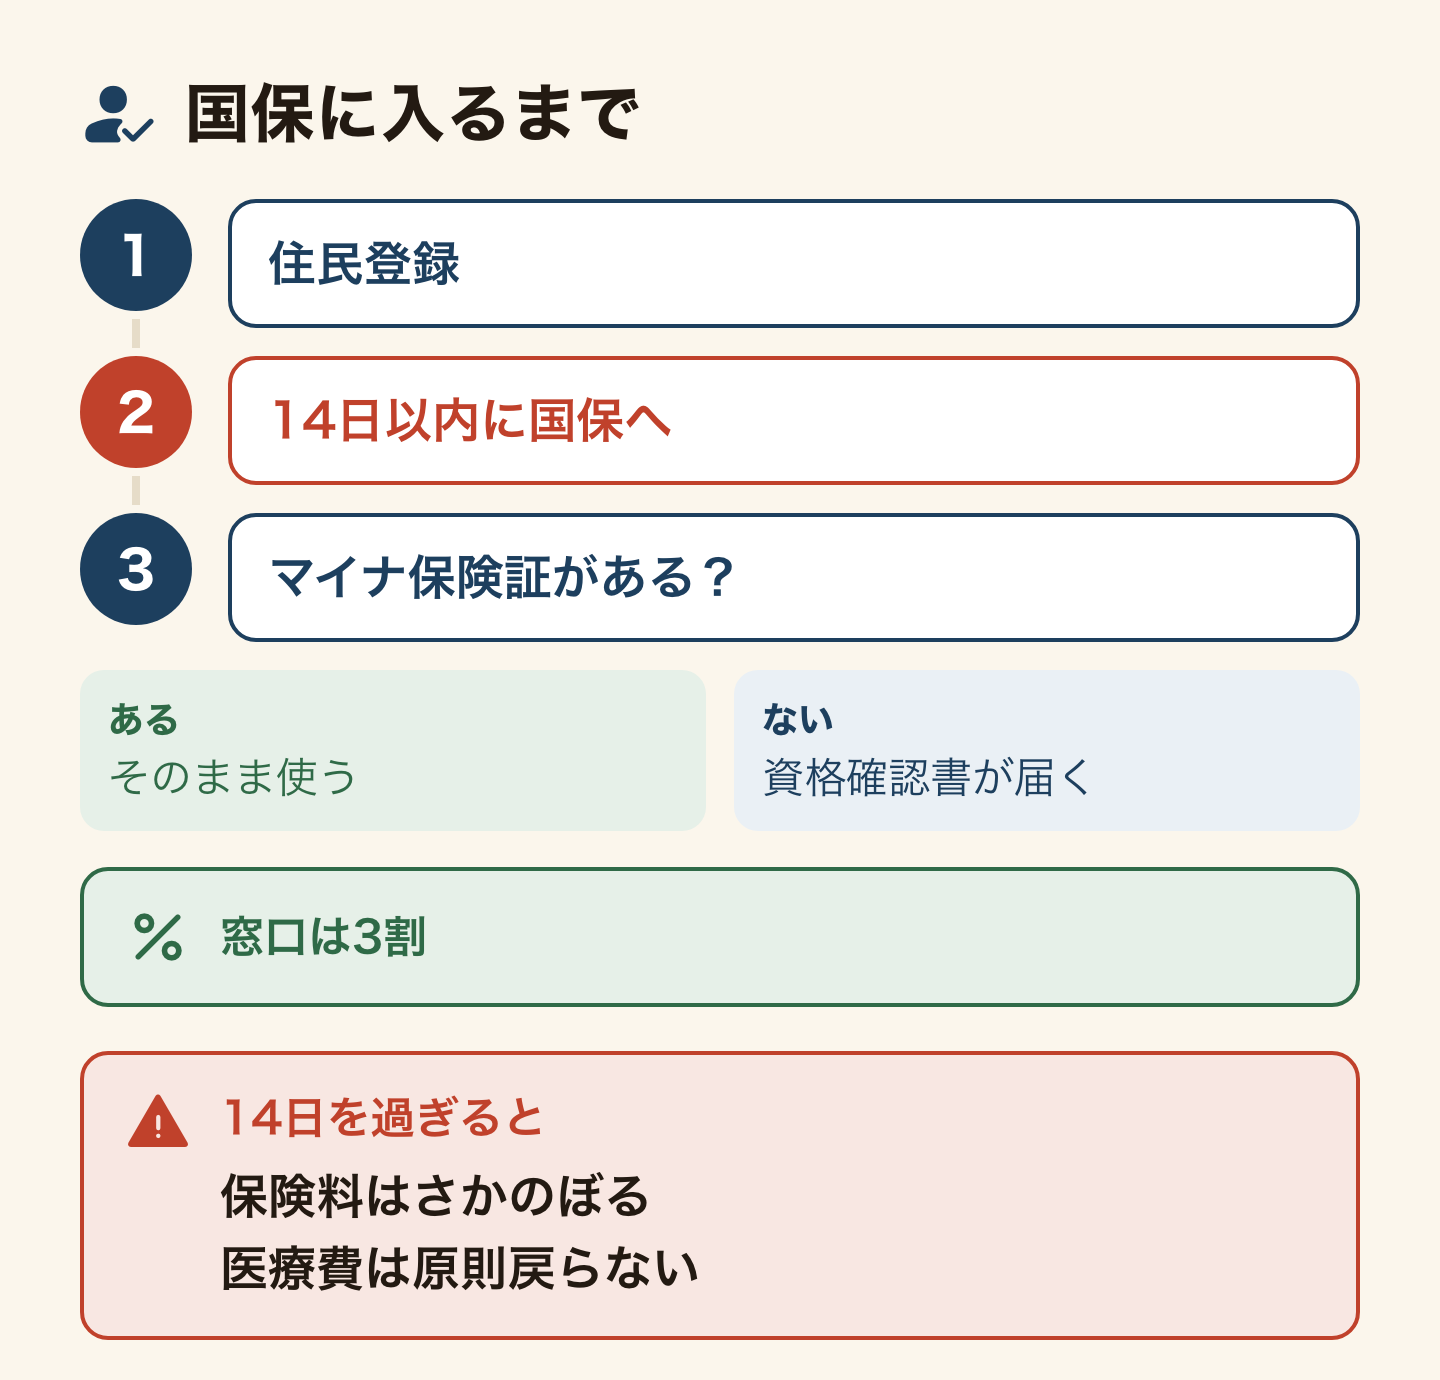
- 来日して住民登録をしたら、14日以内 に市役所で手続きします。
- 保険料は市区町村と収入で決まります。払えないときは 減免(げんめん)制度 があります。放置は禁物です。
- 保険料の未払いは ビザ更新に影響する ことがあります。
これが分かると、1万円の治療が3,000円になる保険を14日以内に取りに行けて、未払いでビザ更新を危うくする側に回らずに済みます。
日本で暮らすうえで、医療(いりょう / medical care)はとても大切です。病気やケガをしたとき、日本の病院はとても高いからです。そこで役に立つのが 国民健康保険(略して「国保(こくほ)」)です。この記事では、外国人が国民健康保険に入る方法・保険料・使い方を、やさしい日本語で解説します。
日本に3か月を超えて住む人は、日本の2つの公的な健康保険のどちらかに入らなければなりません。会社に雇われている人は、会社が健康保険の手続きをするので、自分ですることはありません。それ以外の人は、市区町村の役所で国民健康保険に入ります。入るかどうかを選べるものではなく、法律で決まった義務です。
読む順番は、まず自分がどちらに入るのかを確かめます。そのあと国保について、入り方・保険料・よくある失敗を順に書きます。ビザの更新に響く失敗もあります。
国民健康保険とは?(What is it?)
国民健康保険とは、みんなでお金を出し合い、病気やケガのときに助け合う公的な制度です(仕事や通勤中のケガだけは労災保険で、国保は使いません)。会社の健康保険(社会保険 / shakai hoken)に入っていない人が加入します。加入すると、医療費のうち 70%を国が負担し、自分で払うのは 30%だけになります(小学校に上がる前の子どもは20%。厚生労働省「医療費の一部負担(自己負担)割合について」)。たとえば医療費が1万円なら、国保が7割の7,000円を負担し、自分の支払いは3,000円です。子どもの分は、住んでいる市区町村の子ども医療費助成で、窓口の支払いがさらに減り、0円になることも多いです。
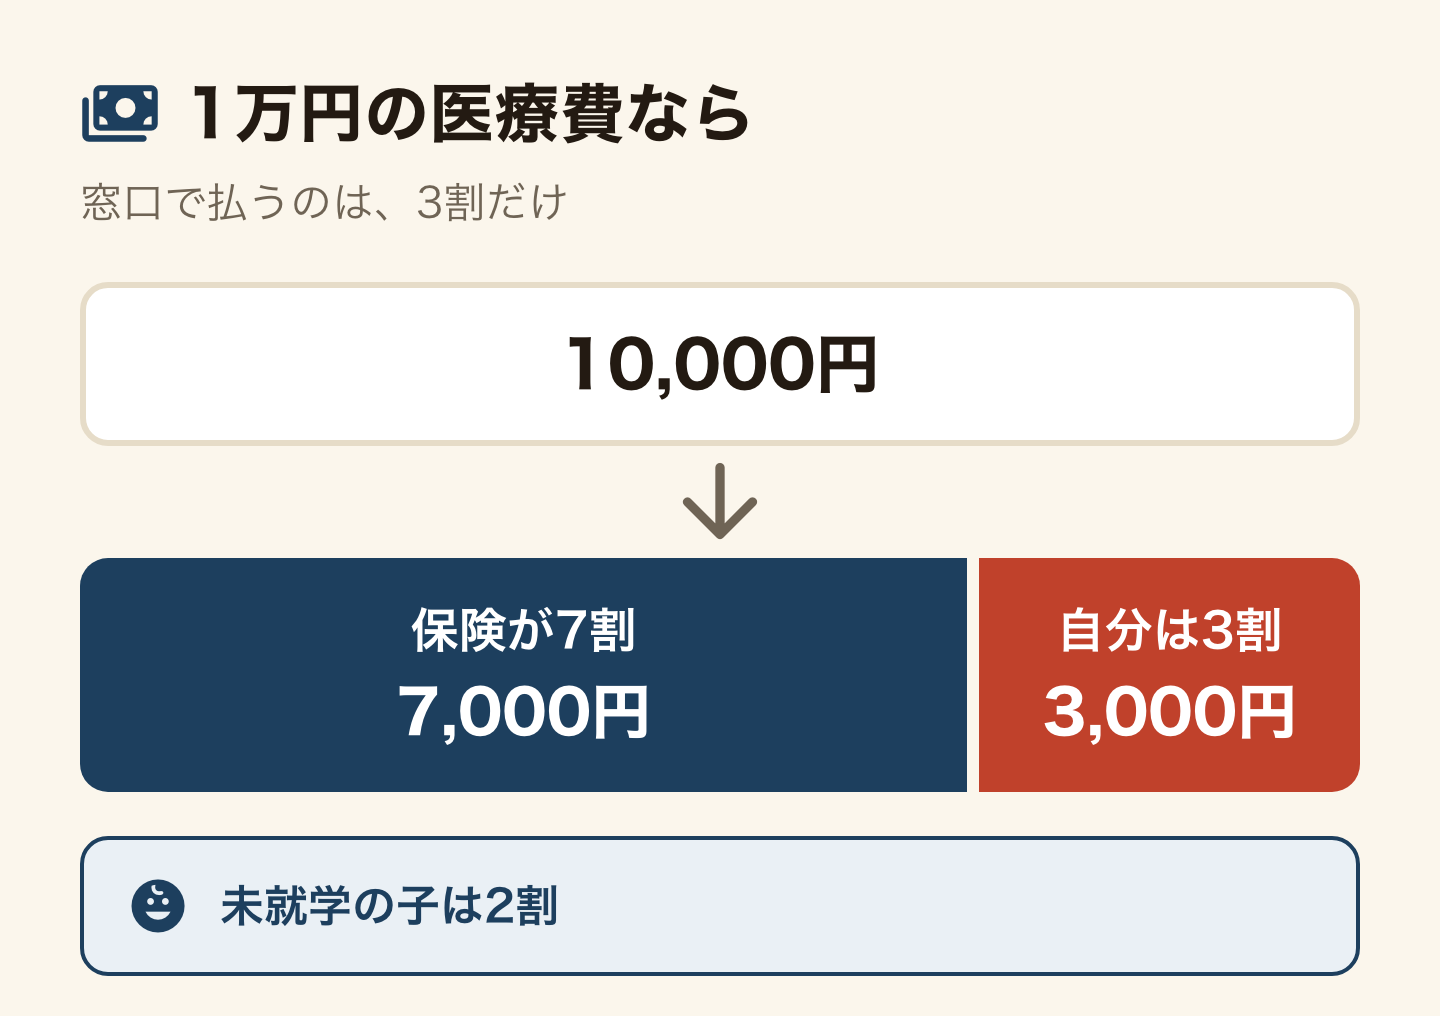
5万円の手術でも同じ3割で、払うのは1万5,000円です。この3割負担は、病院・クリニック・薬局・歯医者(はいしゃ)で使えます。ただし、美容目的の治療(ホワイトニングなど)は対象外です。
誰が入る必要がある?(Who must join?)
- 日本に 3か月を超えて 住む外国人(留学・就労・家族滞在など)。短期滞在で訪ねてくる親や家族は入れないので、頼れるのは民間の保険だけです(親を日本に呼ぶときの医療費と保険)
- 会社の 社会保険に入っていない 人(学生・自営業の人・会社が社会保険に入れていないアルバイトやパートの人・仕事と仕事のあいだの人)
アルバイト先や会社で社会保険に入る場合は、国民健康保険には入りません。どちらか一方だけです。留学生の多くは国民健康保険に加入します。大学生なら、授業中や通学中のケガには国保とは別に学研災から保険金が出ます。働いている人でも、勤務時間が短いなどで社会保険に入らない場合は国民健康保険です。
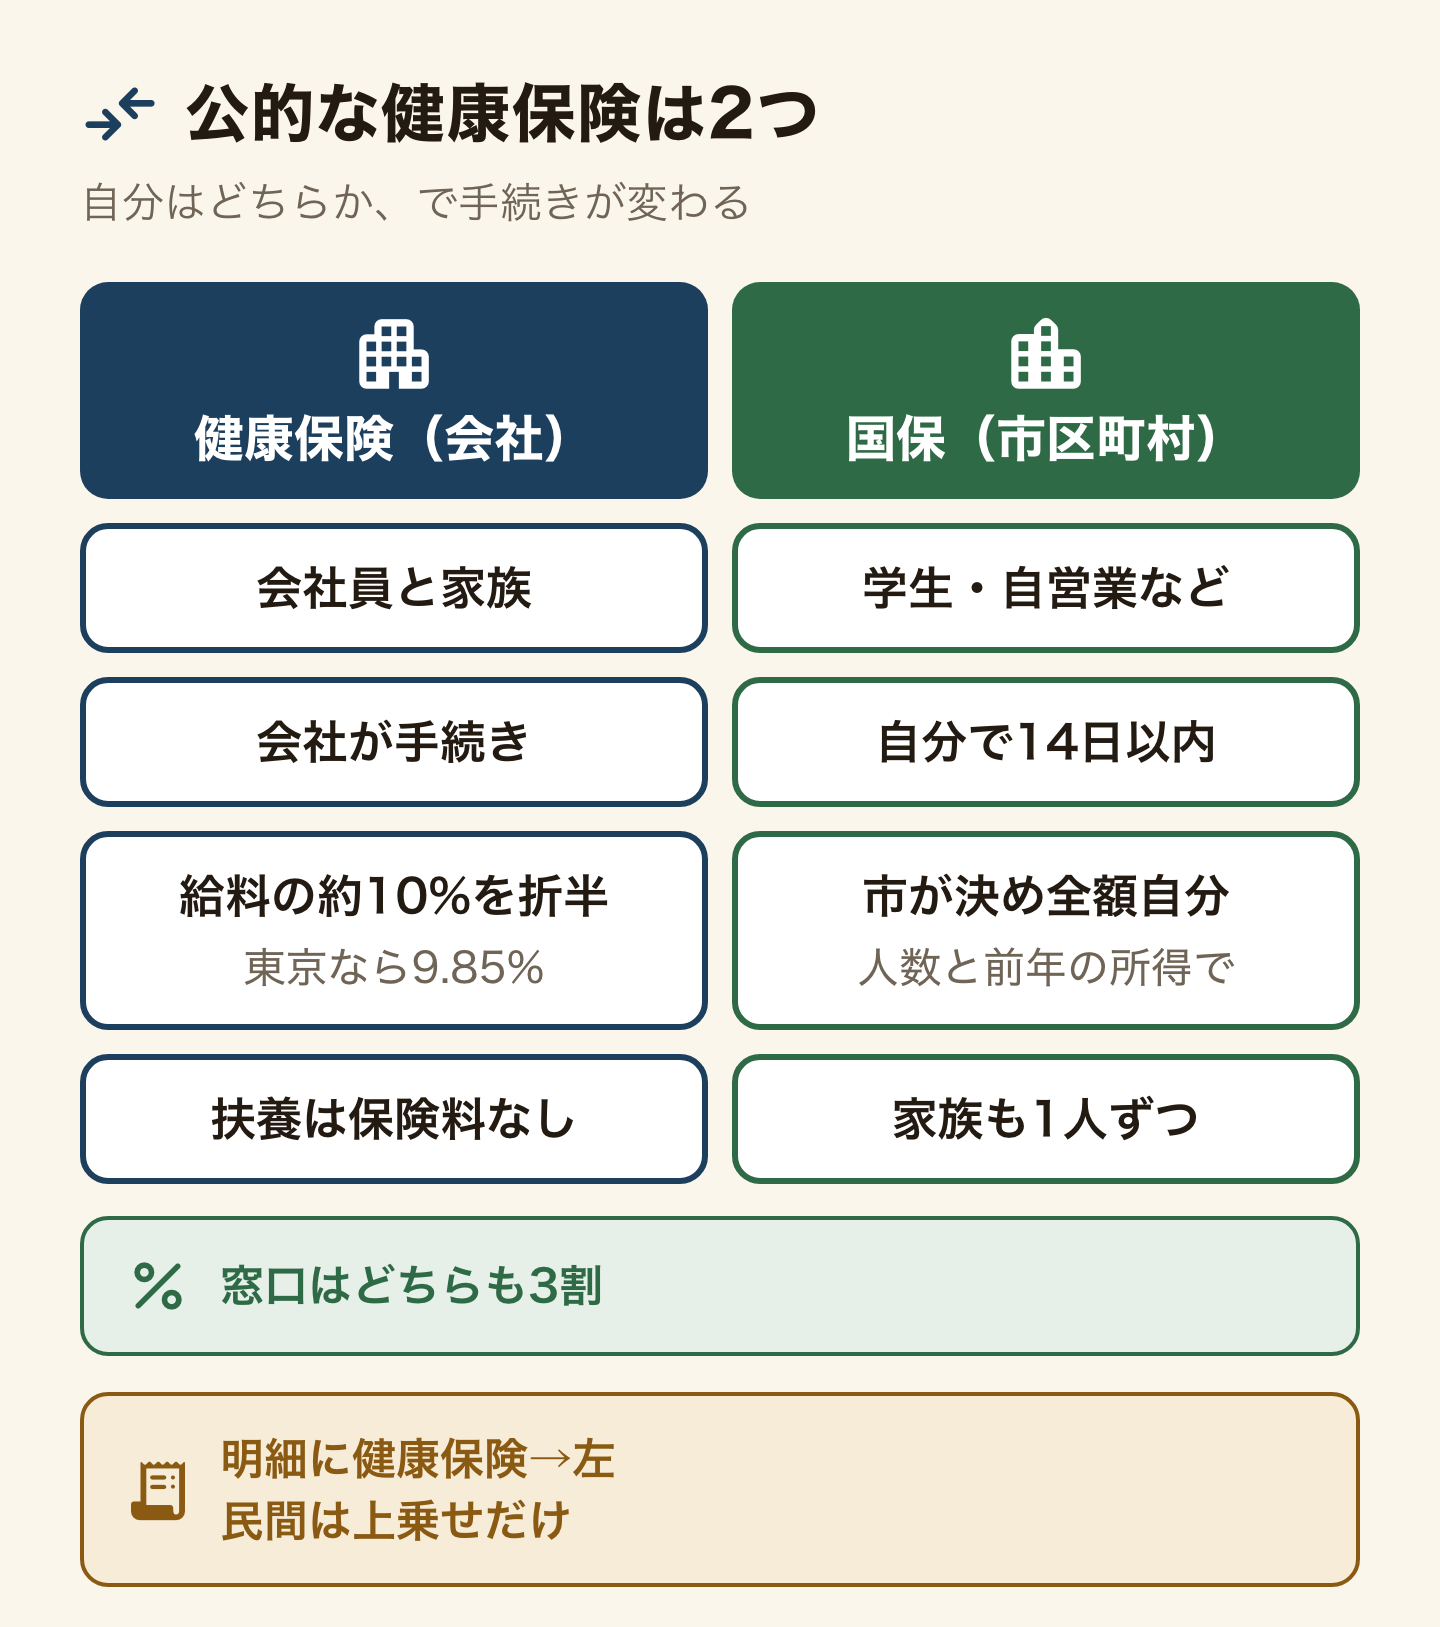
2つの違いで大きいのは保険料の払い方です。会社の健康保険は、会社が手続きします。保険料は給料の約10%で、法律で会社と半分ずつ払うと決まっています。率は都道府県ごとに毎年決まります(2026年度の協会けんぽの都道府県別保険料率は東京9.85%・大阪10.13%・愛知9.93%)。配偶者や子どもは、日本に住んでいて年収130万円未満なら扶養家族として保険料なしで入れます。国民健康保険は市区町村が保険料を決め、全額を自分で払います。家族も1人ずつ保険料がかかります(子どもや所得の少ない世帯には軽減があります)。
自分がどちらか分からないときは、給与明細を見てください。「健康保険」の控除があれば社会保険、なければ国民健康保険に入っていなければなりません。国保にも入っていないなら、市区町村の役所へ行ってください。2つに同時に入ることはありません。
もうひとつ。検索の上位はほとんどが保険会社の記事なので、ここで書いておきます。民間の医療保険や海外の保険は「上乗せ」で、公的な保険の代わりにはなりません。3か月を超えて住む人は、公的な保険に入るのが義務です。民間の保険で英語の対応や海外での補償を足すことはできますが、公的な保険から外れることはできません。上乗せを考える前に、国保には病気で働けない間の傷病手当金がない場合があるなど、公的な保障に残る穴と、生命保険が必要になる場合を知っておいてください。
ここから先は、自分で手続きをする国民健康保険の話です。
いつ・どこで手続きする?(When and where?)
来日して住民登録をしたら、14日以内に、住んでいる市区町村の役所で手続きします。この14日は国民健康保険法施行規則(第2条)で決まっている期限です。国は窓口ではありません。自分の住所がある役所だけで手続きできます。
役所では、次の窓口を探してください。
- 国民健康保険課(こくみんけんこうほけんか)
- または 保険年金課(ほけんねんきんか)
案内の窓口で、この名前をスマホの画面で見せても伝わります。
手続きに必要なもの
- 在留カード(ざいりゅうカード / residence card)※必須
- パスポート
- マイナンバーカード または 通知カード
- 印鑑(いんかん)※サインでOKの役所も多い
- 学生証(求められる場合)
窓口で見せるカード
スマホの画面を、そのまま市区町村の国民健康保険の窓口(国民健康保険課・保険年金課など)の職員に見せてください。
あなたが言う一文(ふりがな付き)
「国民健康保険に入る手続きをしたいです」
Say you want to join National Health Insurance.
職員の方へ
国民健康保険の加入手続きをお願いします。住民登録は済んでいます。在留カード・パスポート・マイナンバーが分かるものを持ってきました。前年の所得の申告が必要な場合は、あわせて教えていただけますか。
自治体によって窓口の名前や持ち物が少し違います。行く前に電話で確かめると確実です。
まだ住所の登録が済んでいない人は、先に 住民票の取り方の記事 を読んでください。
なぜ14日以内が大切?(Why within 14 days?)
来たばかりで体は元気。保険は、病院に行くことになったら入ればいい、と考える。あなたの国では、それが普通かもしれません。日本の国民健康保険は、入る日を自分で選べる保険ではありません。
保険の効力は「加入した日」ではなく「日本に住み始めた日」から始まります。だから手続きが遅れると、次の2つが起こります。
- 加入していなかった月の 保険料をまとめて請求される
- 加入前に病院へ行った医療費は いったん全額(10割)払います。14日以内に手続きをすれば、あとから7割を請求できます(療養費)
14日を過ぎて遅れると、やむを得ない事情が認められる場合を除いて、遅れていた期間の医療費は原則として戻ってきません。名古屋市「国民健康保険の加入・脱退」にも、届出が遅れると原則として届出の日からしか保険給付がされず、保険料はさかのぼって納めることになると書かれています。例:4月1日に来日して5月に手続きした場合、4月に払った医療費は全額のままになる可能性が高いです。保険料だけは4月にさかのぼって請求されます。
保険料はいくら?(How much?)
保険料は 市区町村によって違い、前年の所得(収入)をもとに決まります。日本で働いた収入がまだ少ない留学生は、保険料が安くなることが多いです。
- 収入が少ない学生の例:東京23区の令和8年度では、前年の所得がゼロの40歳未満なら、均等割が1人あたり65,200円(医療分47,600円+支援金分17,600円。新宿区「保険料の計算方法」)。ここに7割の軽減がかかると、65,200円×0.3=年19,560円、月にすると約1,630円です(軽減の条件は板橋区の説明)
- 収入がゼロでも0円にはなりません。国保には人数で決まる「均等割」があるためです。ただし世帯の所得が低いと7割・5割・2割の軽減がかかります
- アルバイト収入が多い人:収入に応じた「所得割」が均等割に加わるので、上の例より高くなります。率は市区町村ごとに違うため、市区町村名と「国保 保険料 試算」で検索し、自分の区市町村の試算ページで確かめてください
正確な金額は、住んでいる役所で確認できます。40〜64歳の人は、この中に介護保険の「介護分」も入ります。率は市区町村ごとで、介護分の計算と、65歳前に介護保険を使える条件は別にまとめました。アルバイトの収入と税金の関係は アルバイトと税金の記事 で解説しています。
払い方
- 納付書(のうふしょ)で、コンビニや銀行で払う
- 口座振替(こうざふりかえ):一度申し込めば、あとは自動で引き落とされるので一番楽です
豊島区の場合、納付書は保険料が変わらなければ年に1回、6月にまとめて届き、それぞれ月末までに払います。口座振替は毎月末に引き落とされます(豊島区の英語の案内)。時期や回数は市区町村ごとに違います。
払えないときは「減免」を相談する
ここが一番大切です。生活が苦しくて払えないときは、そのままにせず 役所で相談してください。収入が低い人には 減免(げんめん=安くする)制度 や 分割払い があります。役所は通報したりビザを取り消したりしません。早めの相談が、いつも一番安く済みます。
そして、この金額は下げられることがあります。前年の所得が低い世帯は、均等割が7割・5割・2割引きになります。ただし所得が役所に判明していないと軽減は来ません。収入がゼロでも申告が要ります。詳しくは国民健康保険料の軽減にまとめました。
就職・引っ越し・帰国のとき、国保は自動で止まる?
止まりません。国保は、入るときだけでなく、やめるときも自分で届け出ます。豊島区「国民健康保険に加入するとき・やめるとき」は、加入・変更・喪失の届出をどれも14日以内としています。
- 会社の健康保険に入った:自分で国保をやめる届出をします。遅れると国保の保険料がかかり続け、督促状が届きます(豊島区)
- 別の市区町村へ引っ越す:新しい市区町村で、14日以内にあらためて国保に入ります。資格確認書を持っていれば、元の役所に返します(名古屋市「国民健康保険の加入・脱退」)
- 日本を離れる:出国の前に届け出ます。届け出ないまま出国すると、住民票が残っているあいだは保険料がかかり続けます(豊島区の英語の案内)
会社の保険に入った日からあとは、国保の資格確認書は使えません。使ってしまうと、国保が負担した分の返還を求められることがあります(名古屋市)。届出には、会社の保険の資格確認書か「資格情報のお知らせ」を、やめる人全員分持っていきます(豊島区)。
滞納するとどうなりますか
相談せずに放っておくと、順番に重くなります。まず督促が来て、延滞金がつきます。ここまでは、どの税金や保険料でも同じです。
問題はその先です。滞納が続くと「特別療養費」という扱いに切り替わります。このとき交付されるのが「資格確認書(特別療養)」で、これを持って病院に行くと——窓口で医療費の全額、つまり10割を払うことになります。3割のはずが、いきなり10割です。1万円の治療なら3,000円が10,000円になります。
払った差額はあとから申請すれば戻る仕組みですが、その場で全額を出せなければ、病院に行けないのと同じです。
名前が紛らわしいので、ここだけ注意してください。ふつうの「資格確認書」とは別物です。マイナ保険証を持っていない人に交付される資格確認書は、これまでどおり3割で受診できます。滞納で切り替わるのは、うしろに「(特別療養)」が付いたほうです。
なお、2024年12月2日に「短期被保険者証」と「資格証明書」は廃止されました。それ以前に書かれた記事はこの2つの名前で説明していますが、いまの仕組みは上のとおりです。
滞納は、ビザにも響きます
保険料の請求は市役所の話、ビザは入管の話。窓口が別だから関係ない、と考える。あなたの国では、それが普通かもしれません。日本では、この2つがつながっています。
相談しておくと、永住も守れます(2026年8月公示の案)
2027年4月に始まる永住の取消し制度について、運用のガイドライン案が公示されました。取消事由の「故意に公租公課の支払をしないこと」には、公的医療保険と年金の保険料も含まれます。
ただし案には、該当しない例がはっきり書かれています。「病気、災害、失業などのやむを得ない事情がある」場合と、「催告等に応じて支払う意思を示し、分納や猶予措置を受けている」場合です。払えないこと自体は理由になりません。窓口で相談して分納か猶予にした記録が、永住を守ります。(意見募集は2026年9月4日まで。まだ案の段階です)
ここが、外国人にとっていちばん重いところです。
在留期間の更新を申請するとき、窓口で健康保険証の提示を求められます。2024年12月2日以降は、保険証を持っていない人はマイナポータルの資格情報の画面か、「資格情報のお知らせ」か、資格確認書を見せることになります。払っているかどうかが、その場で分かる仕組みです。
出入国在留管理庁の「在留資格の変更、在留期間の更新許可のガイドライン」には、こう書かれています。国民健康保険料など法令で納付することとされているものについて、高額の未納や長期間の未納が判明した場合、悪質なものについては消極的な要素として評価されると。
永住許可のほうは、もっとはっきりしています。「永住許可に関するガイドライン」では、公的義務(納税、公的年金および公的医療保険の保険料の納付)を適正に履行していることが、要件そのものです。永住権を目指しているなら、保険料の滞納は直接そこに効きます。
だから、前の章に書いたことを繰り返します。払えないときは、放置ではなく相談です。役所は通報しませんし、相談したことがビザに響くこともありません。響くのは、放置したほうです。
保険証の使い方(Using your card)
加入すると 保険証(ほけんしょう / insurance card)の代わりになるものがもらえます。昔のカード型の保険証は2024年12月2日から新しく発行されていないので、マイナンバーカードを保険証として登録していない人には、申請しなくても資格確認書が届きます(厚生労働省「マイナ保険証について」)。マイナ保険証と資格確認書のどちらを使うかで、受付で出すものが決まります。いつも財布に入れて持ち歩きましょう。
- 病院の受付で保険証を見せる
- 名前と生年月日を伝える
- 最後に自己負担の30%だけ払う
- 薬局でも保険証を見せると、薬代も3割になる
保険証を忘れたとき
保険証を忘れた日は、いったん全額を払います。あとで領収書を持って役所へ行けば、7割が返ってきます。損はしませんが、手間が増えます。
保険証の決まり
- 引っ越したら、すぐに住所の届出をする
- 有効期限を確かめる。在留期間が切れると、国保の資格も切れます。豊島区の場合、入管で在留期間を更新すれば、新しい資格確認書は自動で届きます(豊島区の英語の案内)。住んでいる市区町村のやり方は役所で確かめてください。
注意:保険証を他人に貸すことは 法律違反(犯罪) です。在留にも影響します。絶対にやめましょう。
大きな医療費のときは「高額療養費制度」
手術や入院で医療費が高くなっても安心です。高額療養費制度(こうがくりょうようひせいど)を使うと、1か月に払う自己負担には上限があり、超えた分は返ってきます。
70歳未満の上限は、収入で決まります(2026年8月の診療分から。厚生労働省「高額療養費制度の見直しについて」)。
- 住民税がかからない世帯:1か月 36,900円(2026年7月まで35,400円)
- 年収およそ370万円まで:1か月 61,500円(同57,600円)
- 年収およそ370〜770万円:1か月 85,800円+1%(同80,100円+1%)
2026年8月から、上限が少し上がりました。そのかわり「年間の上限」が新しくできました。住民税がかからない世帯なら年29万円、それ以上の区分は年53万円で、1年のあいだにこれを超えたらそれ以上は払わなくてよくなります(厚生労働省・2026年8月確認)。
マイナ保険証で受診すれば、窓口の支払いは最初から上限までで止まります。資格確認書で受診する人は、入院が決まったら先に役所で「限度額適用認定証」をもらってください。あとから返してもらうより、はるかに楽です。病院の窓口で「高額療養費制度について教えてください」と伝えれば、案内してもらえます。マイナ保険証で受診するなら事前の申請は要りません。払ってしまった分の申請先と2年の期限は高額療養費の記事にまとめました。
民間の医療保険にも入るべき?たいていは不要。考えるのはこんなとき
この質問を英語で検索すると、上位に出てくるのはほとんどが保険を売る会社の記事です。答えは「入るべき」。けれど、日本で暮らすたいていの人にとって、答えは「いいえ」です。
決め方はひとつです。保険は、自分の貯金では払えないものにだけかける。医療費は、たいていこれに当てはまりません。ふつうの治療は公的な保険が7割を払い、残りの3割にも上の高額療養費制度で1か月の上限があります。治療費そのものは、入院が長くなっても青天井にはなりません。残る分は、貯金で払える金額です。
なので、民間の医療保険に払うはずのお金は、まず貯金に回してください。家賃・食費・光熱費など、数か月暮らせる分を、手をつけない口座に置いておきます。下の4つの穴はこのお金で埋めます。病気をしなければ、そのお金はそのまま自分のものです。
公的な保険にも、穴が4つあります。それぞれ、自分にとって何を意味するかを書きます。
1. 病気で働けない間の収入
会社の健康保険には、仕事以外の病気やけがで休んだときの傷病手当金があります。連続して3日休んだあと、4日目から、過去12か月の標準報酬月額をもとにした日額のおよそ3分の2が、通算1年6か月まで出ます(協会けんぽ「病気やケガで会社を休んだとき」)。
国民健康保険は違います。法律では市区町村が条例で「行うことができる」とされているだけで、出るのは市区町村がそう決めた場合だけです(国民健康保険法58条2項)。国保の自営業やフリーランスの人は、1か月寝込めば1か月収入がなくなることがあります。これに備える一番目は貯金です。貯金がまだなく、何か月も働かずに暮らせない場合に限って、働けない間に給付が出る掛け捨ての安い保障を考える価値があります。何かを買う前に、傷病手当金が出る人と金額を確かめてください。会社の保険なら、その保険が売っているものをすでに持っていることがあります。
2. 出産
ふつうの妊娠・出産は病気とみなされないので、3割負担にはなりません(港区「国民健康保険が使えない場合」)。費用は施設ごとに決まります(厚生労働省「出産費用」)。
そのかわり、どちらの公的保険からも出産育児一時金が出ます。2023年4月から、赤ちゃん1人につき50万円です。産科医療補償制度の対象外の出産なら48.8万円です(厚生労働省「令和5年4月からの変更点」)。帝王切開などの分娩は健康保険が使え、高額療養費の対象にもなります(協会けんぽ「出産育児一時金」)。
3. 海外での治療
旅行先で急に病気になったら、海外の病院で全額を払い、帰国してから一部を返してもらいます。これが海外療養費です。戻る額は、同じ治療を日本で受けた場合の費用(実際に払った額のほうが低ければその額)から自己負担分を引いたものです。協会けんぽは、払った額より大幅に少なくなることがあると注意しています(協会けんぽ「海外療養費」)。
国保も同じです。帰国後に、治療を受けた日の翌日から2年以内に申請します。治療を目的に渡航した場合は対象外です(港区「海外療養費」)。よく帰国する人や、医療費の高い国に行く人は、この穴を旅行の保険で埋めます。
4. 公的な保険の対象外のもの
そもそも病気とみなされないものがあります。健康診断、予防接種、歯列矯正、美容整形などです(上の港区の一覧)。保険外の治療も全額自己負担です。これは保険を買う理由ではなく、貯金から払う前提で考えておく費用です。
自分で確かめる
民間の医療保険がいらない人:
- 2つの公的保険のどちらかに入っていて、
- 数か月分の生活費の貯金がある、または貯めている
何か足すのを考えるのは、次の場合だけ:
- 国保で、貯金がまだなく、何か月も働かずには暮らせない:貯金がたまるまで、安い就業不能の保障
- 海外に行く:その旅行の分だけの保険(クレジットカードなど、すでに持っているものに付いていないか先に確認)
- 滞在が3か月以下で、多くの場合公的保険に入れない(豊島区):滞在中の旅行保険や海外向けの保険
どれを選んでも、民間の保険は公的な保険の上に乗るものです。代わりにはなりません。
入る価値がある保険は別の種類です。貯金では払いきれない損害に備えるもの。部屋の火災保険、個人賠償責任の保障(その火災保険の特約で付けられることが多い)、車を運転する人の自動車保険、家族があなたの収入で暮らしているなら掛け捨ての死亡保障です。学生なら、学研災の記事で、学校の保険が何を補うかと、個人賠償の特約の位置づけを確かめてください。
※保険料は市区町村と収入で変わります。この記事は2026年9月時点の情報です。
国保に入っていれば出産のときに一時金50万円が出ます。妊娠中の健診の受診票や母子健康手帳と妊婦のための支援給付は、国保でも会社の保険でも同じく、住民票のある市区町村から出ます。40歳から74歳の人は、国保から年1回の特定健診(健康診断)も受けられ、大阪市や横浜市では無料です。
よくある間違い
一時帰国のとき
日本の保険証は、海外では使えません。母国で治療を受けたら、その場で全額を払います。条件によっては、日本に戻ってから一部を返してもらえます。領収書は全部とっておき、役所で聞いてください。
そして、帰国している間も保険料はかかります。日本に住民登録が残っているからです。
大きな病院に行ってしまう
かぜ・熱・ケガなど、ふだんの困りごとは、大きな病院ではなく近くの小さなクリニック(医院)へ行きます。待ち時間が短く、必要があればクリニックが病院を紹介してくれます。
保険が使えない治療を受けてしまう
保険がまったく使えない「自由診療(じゆうしんりょう)」の治療もあります。すすめられた治療がよく分からないときは、うなずく前に「これは保険が使えますか?」と聞いてください。
よくある質問(FAQ)
Q. 会社の健康保険と国民健康保険は何が違いますか?
会社の健康保険(社会保険)は会社が手続きし、保険料は給料の約10%で会社が半分を払います。扶養家族は保険料なしで入れます。国民健康保険(国保)はそれ以外の人、学生・自営業の人・仕事と仕事のあいだの人が入ります。自分で市区町村の役所で手続きし、保険料は全額自分で払い、家族も1人ずつ保険料がかかります。窓口の支払いはどちらも3割です。大学生なら、授業中や通学中のケガには学研災から別に保険金が出ます。
Q. 国民健康保険に入らないといけませんか?
はい。日本に3か月を超えて住み、会社の保険に入っていないなら、法律で加入が決まっています。住み始めてから14日以内に市区町村の役所で手続きしてください。
Q. 医療費のどれだけを払ってくれますか?
自分で払うのは3割です。1万円の治療なら3,000円になります。クリニック・病院・処方された薬が対象です(2026年9月時点)。
Q. 歯医者でも使えますか?
はい、使えます。ただし、美容目的の治療(ホワイトニングなど)は保険の対象外です。
Q. 会社の社会保険と両方入れますか?
いいえ。どちらか一方だけです。社会保険に入ったら、国民健康保険はやめる手続きをします。
Q. 外国人は民間の医療保険に入る必要がありますか?
公的な保険の代わりとしては不要です。3か月を超えて住む人は、2つの公的な保険のどちらかに入るのが義務です。民間や海外の保険は、英語の対応や海外での補償を足すための、入っても入らなくてもいい上乗せです。
Q. 公的な保険だけで足りますか?民間の医療保険も入るべきですか?
たいていの人は足ります。自己負担は3割で、1か月の上限が高額療養費制度で決まっています。民間の医療保険の代わりに、数か月分の生活費を貯金してください。何か足すのを考えるのは、国保で(傷病手当金は市区町村の条例で決めた場合だけ)貯金がまだない人、海外に行く人(戻る額は日本の費用まで)、3か月以下の滞在で公的保険に入れない人だけです。
Q. 一時帰国している間も保険料はかかりますか?
はい。日本に住民登録がある限り、帰国中も保険料はかかります。また、母国で受けた治療は日本の保険証では使えません(条件により一部払い戻しの制度あり)。
Q. 保険料を払わないとどうなりますか?
保険証が使えなくなり、病院で全額自己負担になることがあります。延滞金もつきます。さらに、未払いは ビザ更新の審査 でチェックされ、不利になることがあります。払えないときは必ず役所に相談してください。
まとめ
- 3か月を超えて住み、社会保険に入らない人は 加入が義務
- 来日後 14日以内 に市役所で手続き
- 在留カード・パスポート・マイナンバーを持っていく
- 医療費は 3割 だけ
- 払えないときは 減免 を相談(放置しない)
- 未払いは ビザ更新に影響 することがある
- 民間の医療保険はたいてい不要:代わりに数か月分の生活費を貯金する
出典(公式):厚生労働省「医療費の一部負担(自己負担)割合について」 / 国民健康保険法施行規則(e-Gov法令検索) / 名古屋市「国民健康保険の加入・脱退」 / 豊島区「国民健康保険に加入するとき・やめるとき・その他届出」 / 厚生労働省「マイナンバーカードの健康保険証利用について」 / 出入国在留管理庁「在留資格の変更、在留期間の更新許可のガイドライン」 / 出入国在留管理庁「永住許可に関するガイドライン」 / 厚生労働省「高額療養費制度の見直しについて」 / 協会けんぽ「令和8年度 都道府県毎の保険料率」 / 厚生労働省「国民健康保険」(2026年9月30日確認) / 豊島区「国民健康保険」(英語) / 協会けんぽ「病気やケガで会社を休んだとき(傷病手当金)」 / 国民健康保険法(e-Gov法令検索) / 厚生労働省「令和5年4月からの変更点(出産育児一時金)」 / 厚生労働省「出産費用」 / 協会けんぽ「出産育児一時金」 / 協会けんぽ「海外療養費」 / 港区「海外療養費」 / 港区「国民健康保険が使えない場合」(2026年10月18日確認)。保険料や手続きの詳細はお住まいの市区町村の公式サイトで確認してください。
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方