この記事は2026年10月8日に、住宅金融支援機構【フラット35】のご利用条件、国税庁のタックスアンサー(登録免許税・印紙税・住宅ローン控除)、東京都主税局、総務省、法務省の不動産登記の案内、内閣府の重要土地等調査法、内閣官房の検討会の資料、国土交通省の住宅市場動向調査、各銀行の公式の申込条件で確かめて書いています。
先に結論
- 外国人も、日本で土地と建物を自分の名前で持てます。民法が「法令や条約で禁止される場合を除き」外国人にも権利を認めています。2026年10月2日に出た規制の話は「提言」の段階で、法律はまだ変わっていません。
- 住宅ローンの入口は永住権で分かれます。フラット35は日本国籍・永住者・特別永住者だけ。三菱UFJ銀行・みずほ銀行も永住許可を条件にしています。永住権なしでも受け付ける銀行はありますが、年収などの別の条件がつきます。
- 価格のほかに税金が4つ。登録免許税・不動産取得税・印紙税は買うときに1回ずつ、固定資産税は毎年です。仲介手数料の上限は、税抜き価格3,000万円の家で105万6,000円(税込)です。
- 住宅ローン控除に国籍の条件はありません。ただし2026年に入居する新築は、省エネの基準を満たさないと控除が0円です。
- 帰国するなら、家を持つ・売る・貸すを出国前に決めます。持つなら納税管理人と住所の登記、売るなら3年の期限です。フラット35の家を貸せるのは、転勤などで一時的に住めず、戻る前提のときだけです。
これが分かると、物件を見に行く前に「自分はどの住宅ローンに申し込めるか」と「価格のほかにいくら要るか」を自分で確かめられます。賃貸のままにするかどうかも、気分ではなく4つの材料で比べられます。
子どもが小学校に上がる。今の部屋は2DKで、更新の通知がまた届いた。会社の同僚は「家賃を払うくらいなら買ったほうがいい」と言う。でも、その同僚に「外国人でも住宅ローンは組めるの?」と聞くと、首をかしげます。日本人にとって住宅ローンの審査は、年収と勤め先の話です。あなたにとっては、その前に在留資格の話があります。
住宅ローンとは、家を買うお金を金融機関から借り、買った家と土地を担保にして長い期間で返していくローンです。フラット35とは、住宅金融支援機構と民間の金融機関が組んで出している、返し終わるまで金利が変わらない(全期間固定金利の)住宅ローンです。
- 外国人は日本で家を買える?——土地も建物も、原則として持てる
- 外国人の不動産購入規制はいつから?——2026年10月は「提言」の段階
- 外国人の住宅ローン——永住権なしで借りられる?
- 家の購入にいくらかかる?——価格のほかに税金4つと手数料
- 住宅ローン控除は外国人も使える?——2026年に住み始める人の控除額
- 家の購入の必要書類は?——住民票・印鑑証明書・ローマ字の名前
- 期限と届出を破ったら?——登記の2年・重要土地の届出・30日の申告
- 賃貸のままと、どう比べる?——判断の材料は4つ、この順番で
- 帰国することになったら、家はどうする?——持つ・売る・貸す
- ローンが払えなくなったら?——返済方法の変更を先に相談
- 終わりの判断——自分はどれか
- よくある質問(FAQ)
- まとめ
- あわせて読みたい
外国人は日本で家を買える?——土地も建物も、原則として持てる
買えます。民法3条2項は「外国人は、法令又は条約の規定により禁止される場合を除き、私権を享有する」と定めています。土地や建物の所有権も、この私権に入ります。
登記の手続きも、外国人が持ち主になる前提で作られています。法務省は2024年4月1日から、外国人が所有者になる登記ではローマ字の名前を申請書に書くよう案内しています。ローマ字の名前は、登記簿の名前の横に並んで記録されます。
在留資格によって「買える・買えない」が分かれることはありません。分かれるのは、次の章のお金の借り方です。
外国人の不動産購入規制はいつから?——2026年10月は「提言」の段階
ニュースで「外国人の土地取得を規制」と聞いて、不安になった人もいるはずです。2026年10月8日時点で、決まっていることと、まだ案のことを分けます。
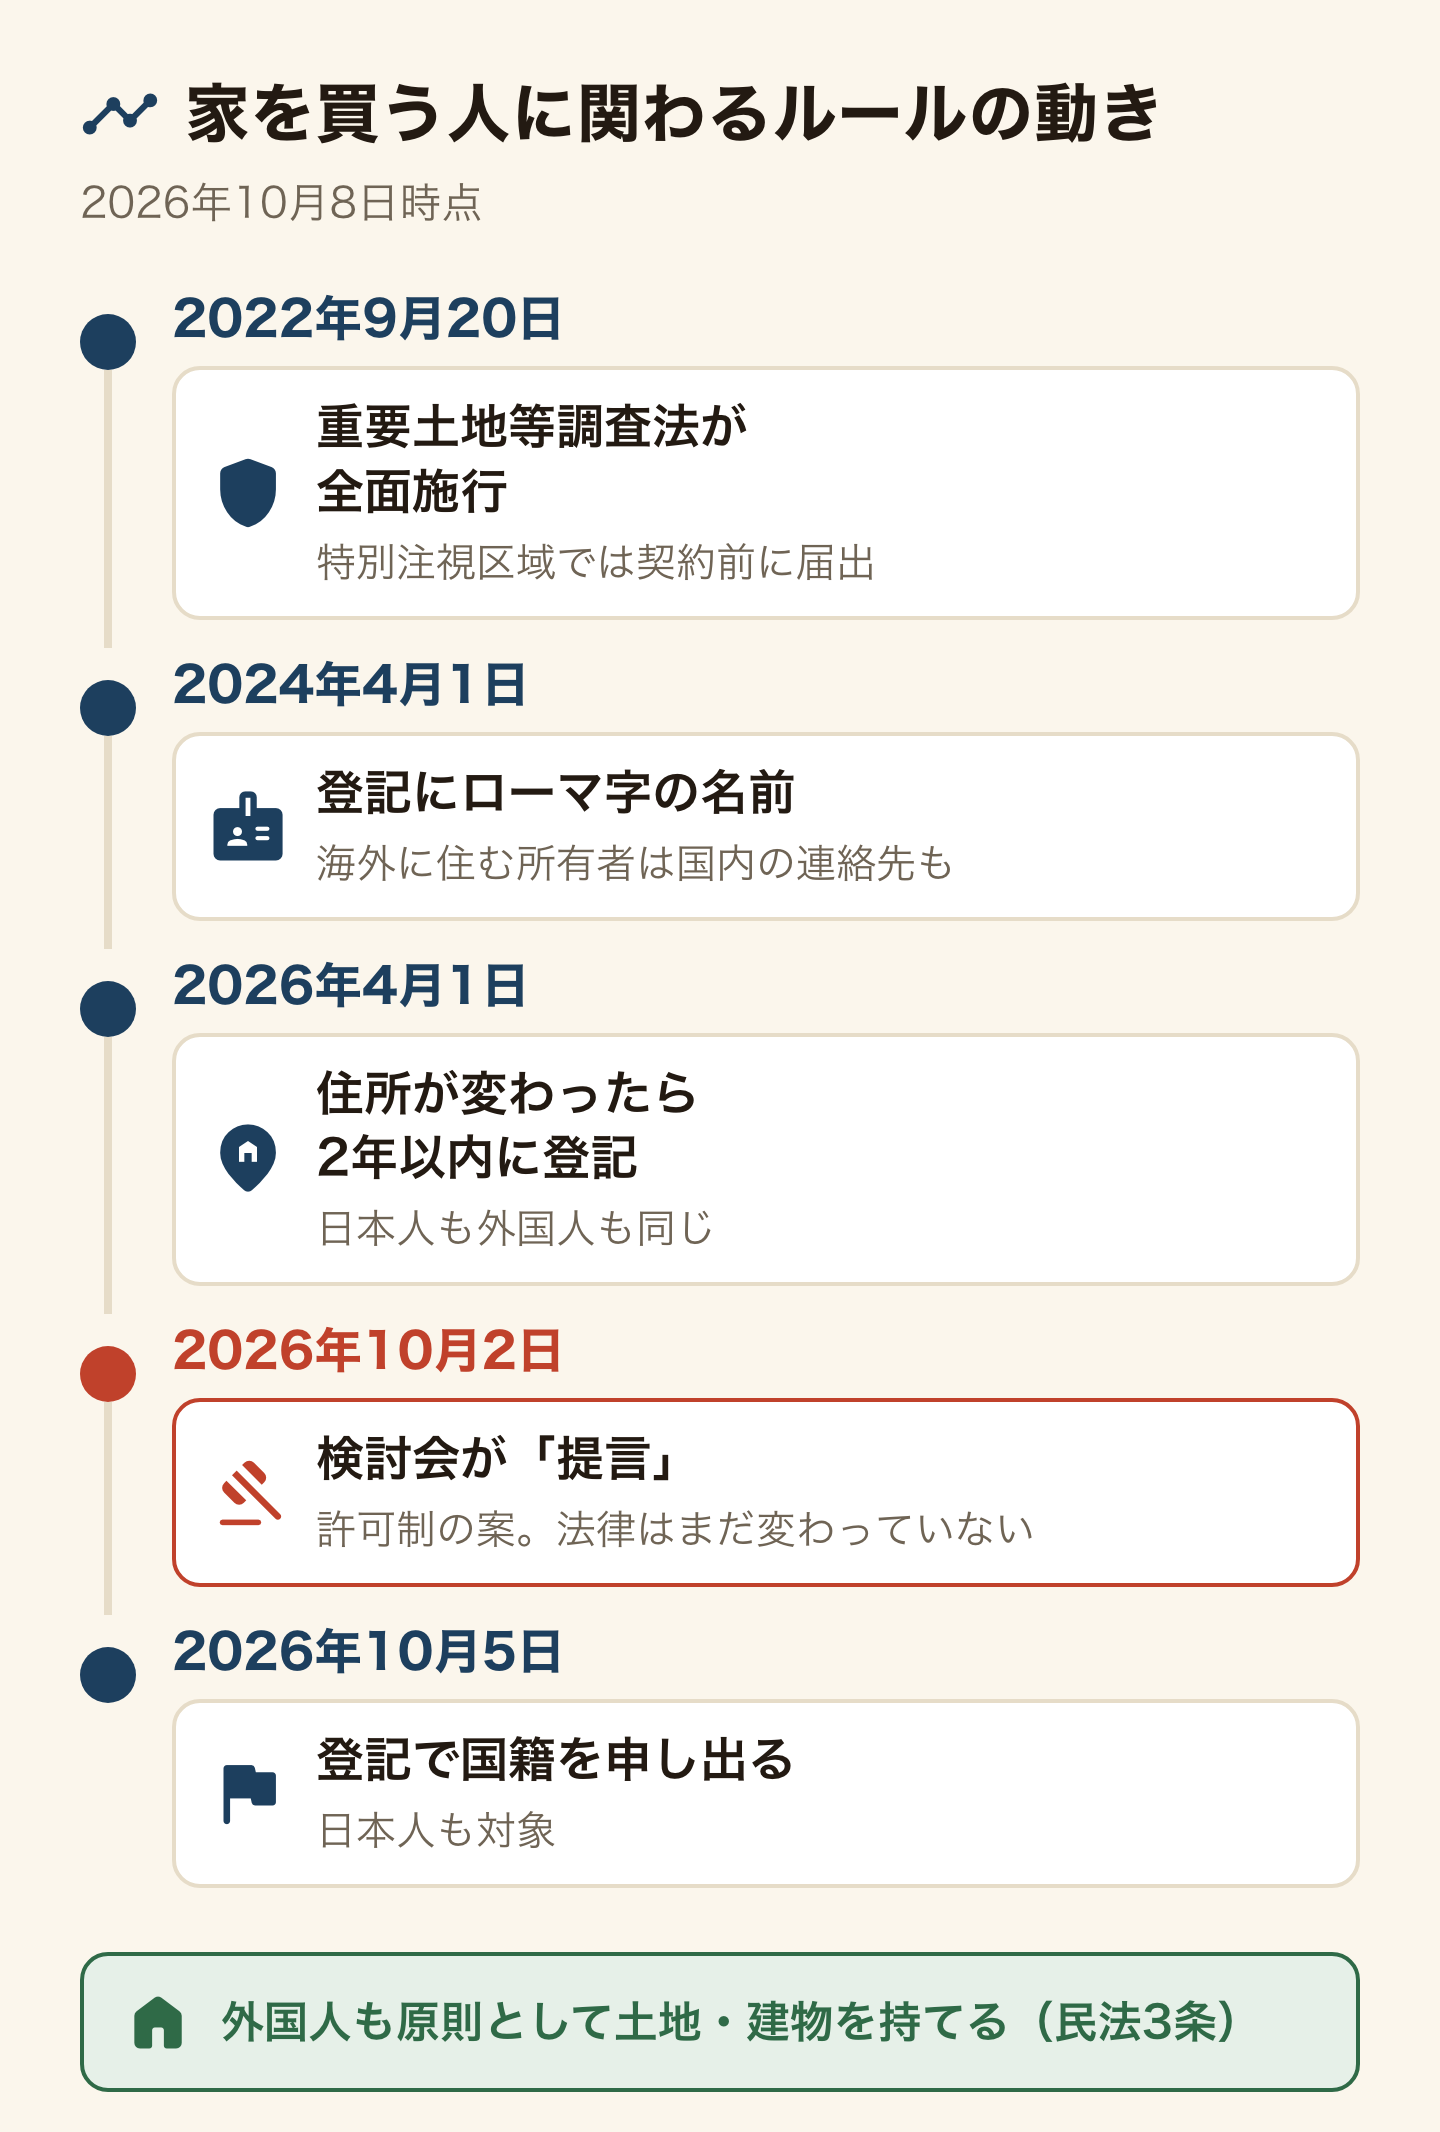
- すでに動いている——重要施設のまわりの「特別注視区域」で200㎡以上の土地や建物を売り買いするときは、契約の前に届出が要ります(2022年9月20日に全面施行)。届出は売主と買主の両方です。国籍は関係ありません。
- 2026年10月5日から——家の登記を申請するとき、持ち主になる人の国籍も申し出ます。法務省によると、日本人も対象です。国籍が書かれた住民票の写しを出せば、追加の書類は要りません。
- まだ案——2026年10月2日、内閣官房の検討会が提言をまとめました。中身は、ドローン攻撃などに弱い施設の周囲おおむね1,000mと無人の国境離島で、土地を買う前に許可を取る仕組みです。対象は外国人に限らず、日本人と日本の会社も含みます。
提言は、政府への意見です。法案はまだ出ていないので、始まる日も決まっていません。今の届出の対象になるかは、買う家の住所が区域に入っているかは、内閣府の案内にある重要土地ウェブ地図で自分で確かめられます。
外国人の住宅ローン——永住権なしで借りられる?
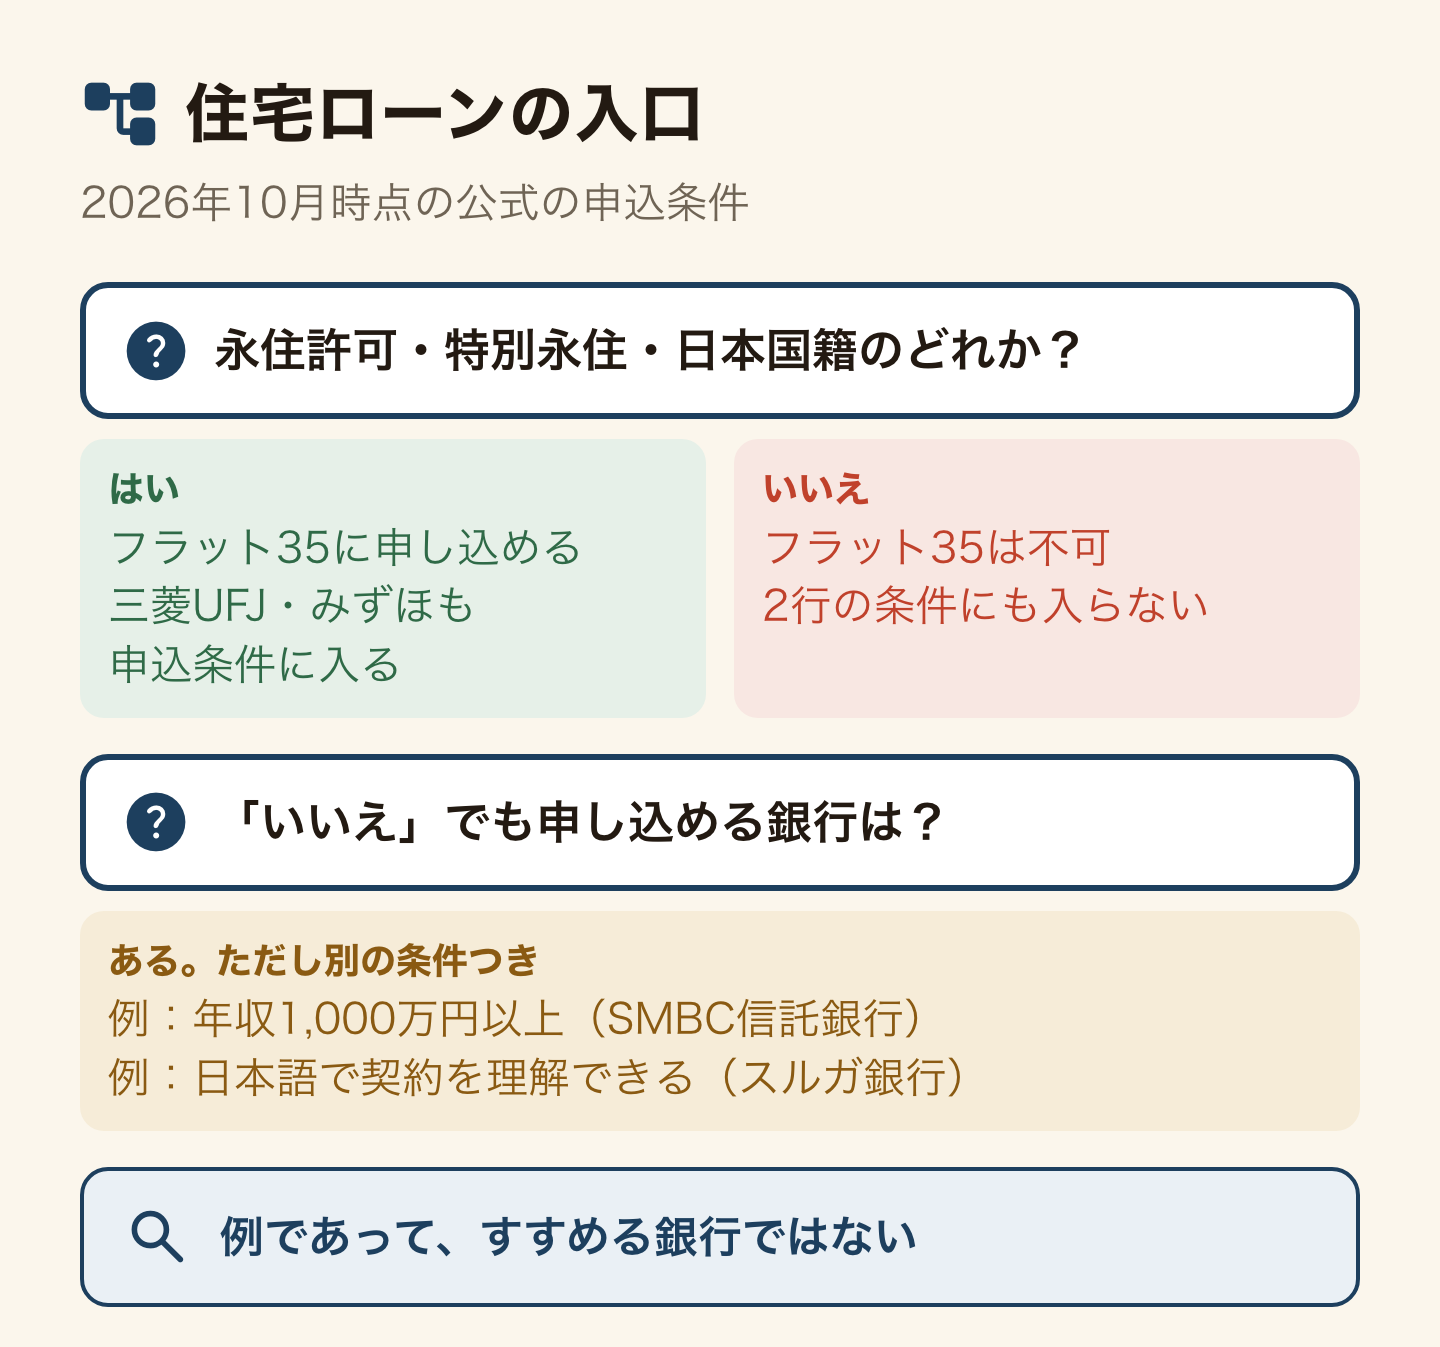
まずフラット35です。住宅金融支援機構のご利用条件(2026年4月1日現在)は、申し込める人を「日本国籍の方、永住許可を受けている方または特別永住者の方」としています。外国籍の人が申し込むには、在留資格「永住者」か「特別永住者」が必要です。永住者でなかったと後で分かると、借りたお金を一括で返すことになります。
民間の銀行は、銀行ごとに条件が違います。公式のページで確かめられた分だけ並べます。
- 三菱UFJ銀行——「日本国籍の方、または永住許可を受けている外国籍の方」(商品概要説明書・2026年10月1日現在)
- みずほ銀行——「原則、日本国籍の方または永住許可等を受けている外国人の方」(公式のよくある質問)
- SMBC信託銀行(プレスティア)——短期滞在以外の在留資格があれば、永住権がなくても申し込める。ただし前年度の年収1,000万円以上など(公式のよくある質問)
- スルガ銀行——永住許可がなくても相談できる。日本語で商品と契約の説明を理解できる人に限る(外国人向け住宅ローンのページ)
これは条件の例で、どこかをすすめるものではありません。金利を毎月見直す銀行もあるので、ここでは比べません。分かるのは、永住権がない人は「申し込める銀行を探す」ところから始まるということです。永住許可の要件と2027年4月からの変更は、日本の永住権の記事で確かめられます。
どの住宅ローンでも、借りられる額の上限は年収で決まります。フラット35の基準は、すべての借入れの年間返済額が年収の30%以下(年収400万円未満)か35%以下(400万円以上)です。車のローンやカードの分割払いもここに入ります。借りる期間は「80歳−申込時の年齢」と35年の短いほうまでです。
家の購入にいくらかかる?——価格のほかに税金4つと手数料
国土交通省の令和7年度住宅市場動向調査によると、2024年4月〜2025年3月に三大都市圏で中古マンションを買った世帯の購入資金は、中央値で2,750万円でした。購入資金のうち自分のお金(自己資金)の割合は40.0%です。同じ三大都市圏で新築の分譲マンションを買った世帯は、中央値5,500万円・39.9%でした。
この購入資金の外に、税金と手数料がかかります。
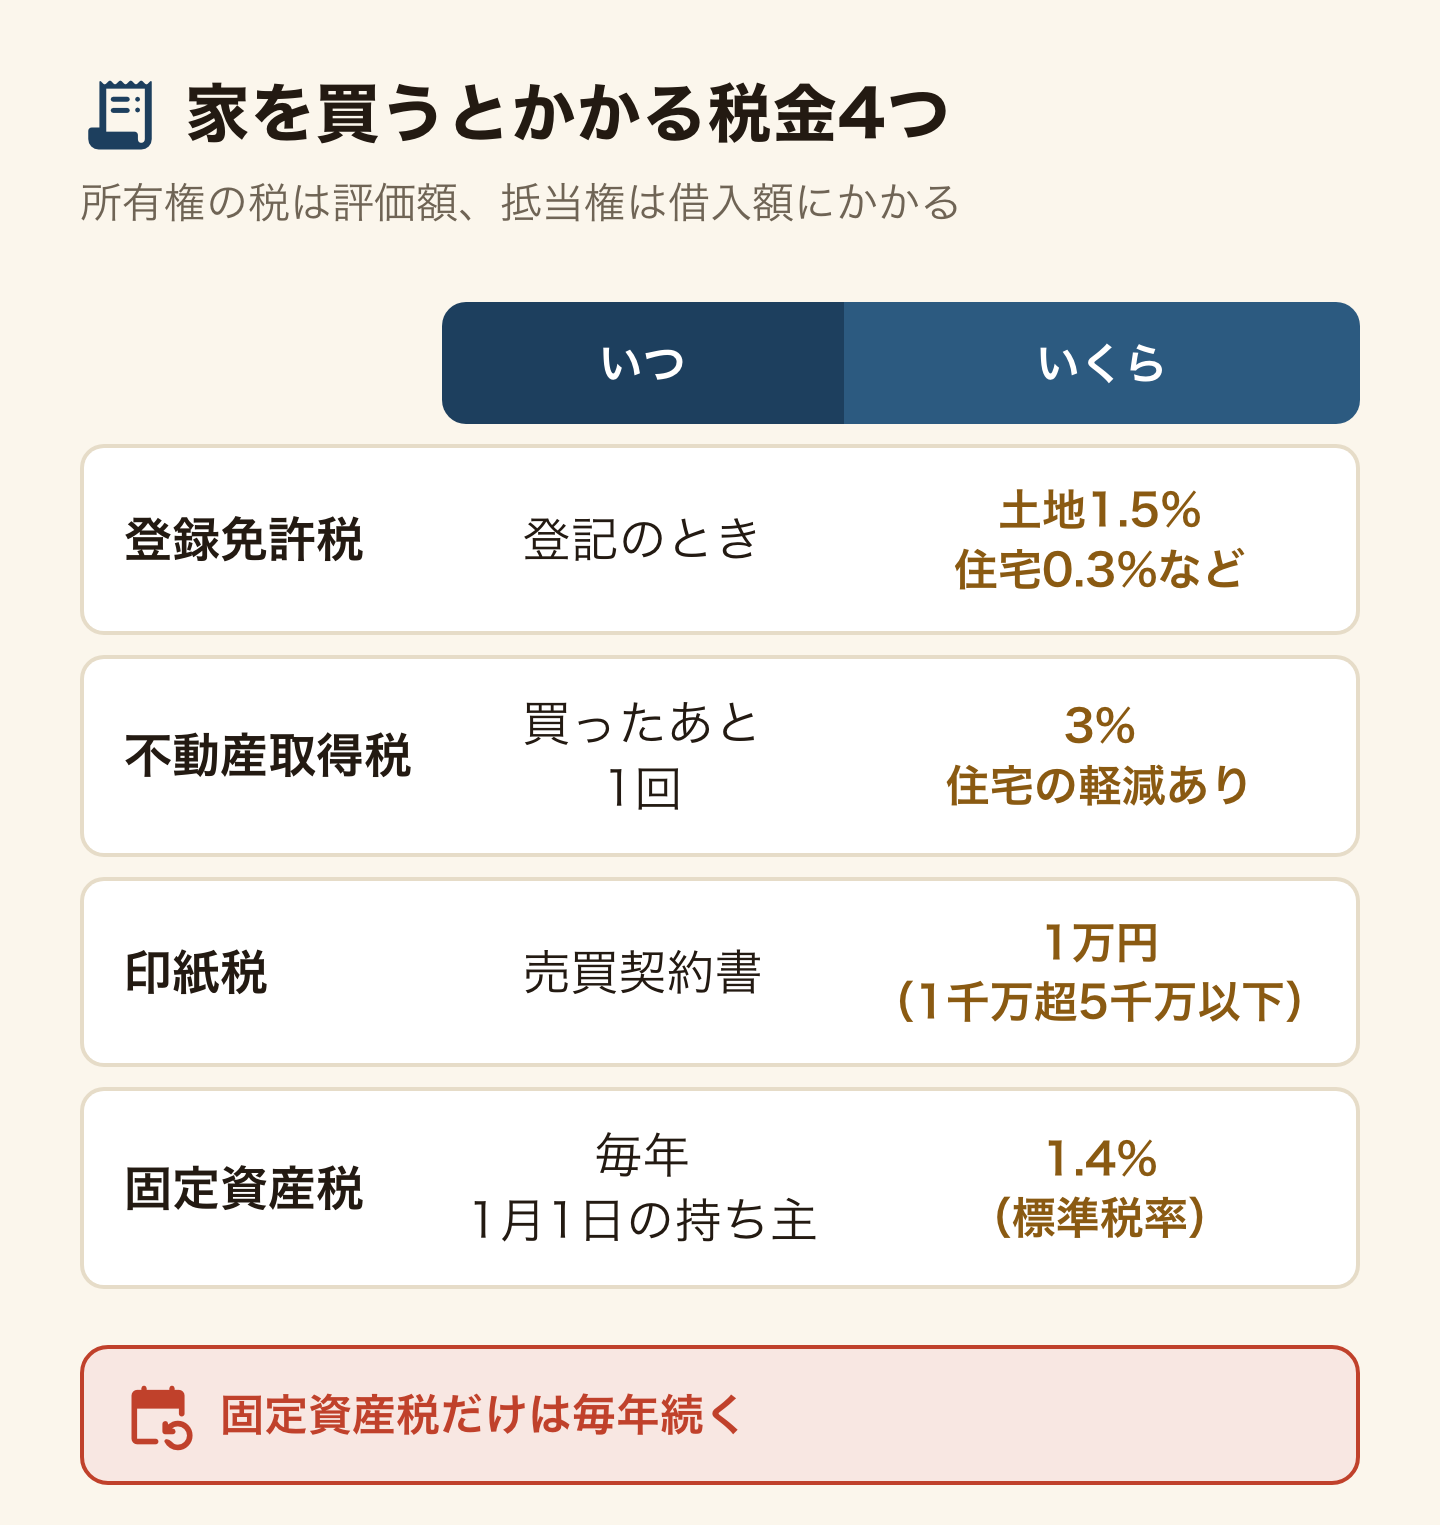
- 登録免許税(登記のとき)——土地の売買は2%のところ、2029年3月31日までは1.5%。自分が住む家の建物は、売買なら0.3%、新築の保存登記なら0.15%、住宅ローンの抵当権の登記は0.1%です。建物の軽減は2027年3月31日まで、床面積50㎡以上、取得から1年以内の登記などが条件です(国税庁 No.7191)。市区町村の証明書は登記の申請と一緒に出します。登記の後に出しても軽減は受けられません。
- 不動産取得税(買ったあと1回)——土地と住宅は3%(2027年3月31日まで)。宅地は税をかける額が評価額の2分の1になります。住宅とその敷地には軽減制度があります。東京都では、取得から30日以内に都税事務所へ申告します。30日以内に登記を申請していれば、原則として申告は要りません(東京都主税局)。
- 印紙税(売買契約書)——契約書の金額が1,000万円超5,000万円以下なら1万円、5,000万円超1億円以下なら3万円(2027年3月31日までの軽減後の額・国税庁 No.7108)。
- 固定資産税(毎年)——1月1日の持ち主にかかり、標準税率は1.4%です。住む家の土地は、200㎡以下の部分の評価額が6分の1に下がる特例があります(総務省)。
所有権の登録免許税と不動産取得税は、買った値段ではなく、原則として市区町村の固定資産課税台帳に載った評価額にかかります。新築の家のように台帳に価格がまだ無いものは、登記官が認定した額や、評価の基準で決めた額になります。住宅ローンの抵当権の登録免許税は、借りる額(債権額)にかかります(法務局の抵当権設定の記載例)。だから物件の広告の価格からは、税額を正確に出せません。不動産会社に「固定資産税の評価額」を聞いて計算してもらってください。
不動産会社に払う仲介手数料には上限があります。売買の媒介は、消費税を除いた価格のうち200万円以下の部分に5.5%、200万円超400万円以下の部分に4.4%、400万円を超える部分に3.3%(いずれも消費税込み)です(国土交通省の告示・大阪府のページに全文)。税抜き価格3,000万円の家なら、11万円+8万8,000円+85万8,000円で、上限は105万6,000円です。
ローンにも費用がかかります。フラット35では、抵当権を設定する費用(登録免許税・司法書士の報酬など)は借りる人の負担です。返し終わるまで火災保険に入ることも条件で、保険金額は借りた額以上にします。今の部屋で入っている賃貸の火災保険が何を守っていたかを見ておくと、持ち家の保険で何が増えるかを比べられます。
住宅ローン控除は外国人も使える?——2026年に住み始める人の控除額
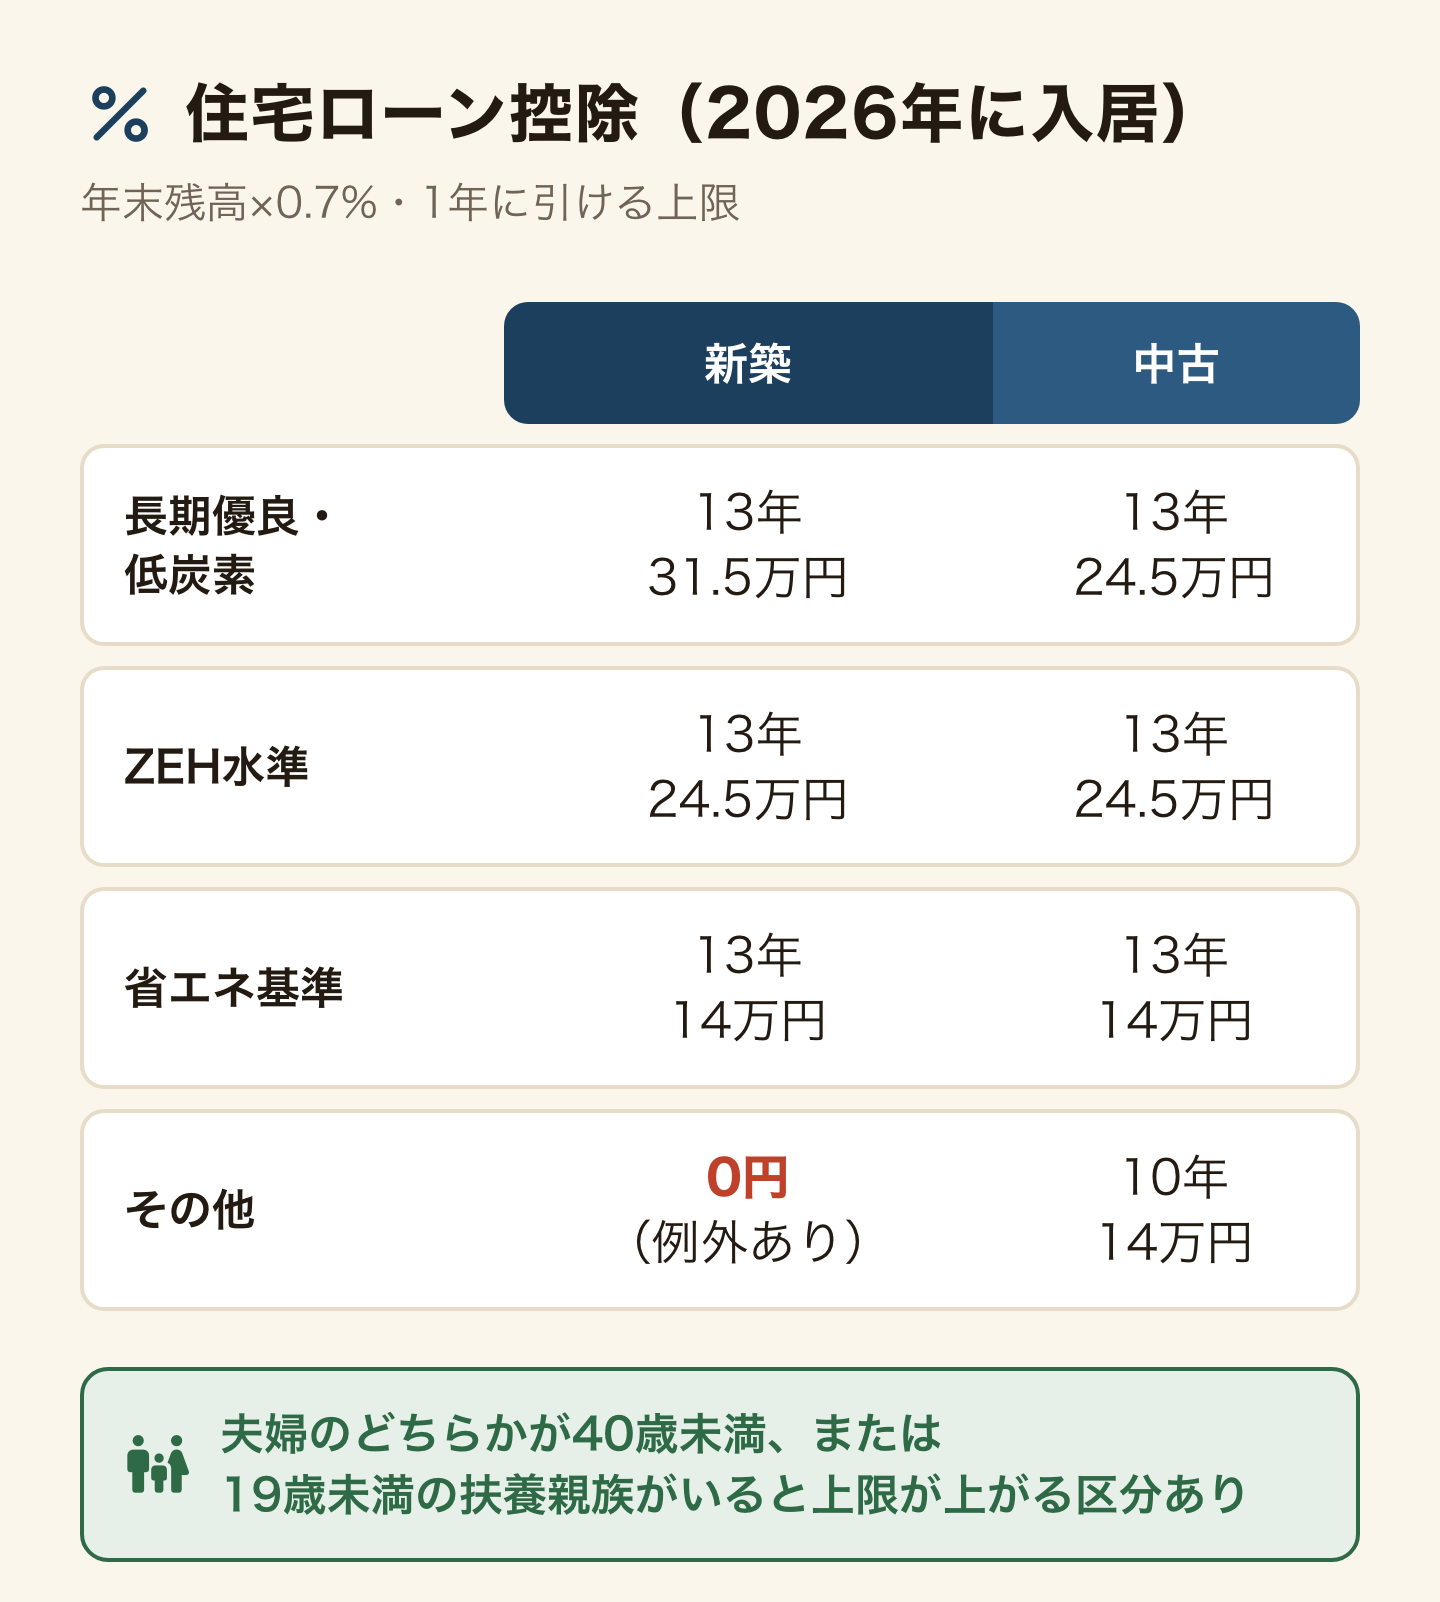
使えます。国税庁 No.1211-1の要件に、国籍や在留資格は入っていません。住宅ローン控除(住宅借入金等特別控除)とは、年末のローン残高の0.7%を、その年の所得税から引ける制度です。
受けるための主な要件は次のとおりです。
- 家を取得してから6か月以内に住み、その年の12月31日まで住み続けている
- 床面積が50㎡以上で、半分以上を自分が住むために使う
- その年の合計所得金額が2,000万円以下
- 10年以上かけて分割で返すローンである(親族や知人からの借金は対象外)
- 中古の家は、1982年1月1日以後に建てられたものなど(国税庁 No.1211-3)
落とし穴は新築です。2026年に住み始める新築で、省エネの基準を満たさない「その他の住宅」は、控除が0円です(2023年末までに建築確認を受けたものなどは例外)。新築を買うなら、契約の前に「省エネ基準適合の証明書が出る家か」を売主に聞いてください。
家族がいる人には上乗せがあります。40歳未満で配偶者がいる人、40歳以上で40歳未満の配偶者がいる人、19歳未満の扶養親族がいる人は、上限が上がる区分があります。その配偶者や扶養親族が全員海外に住んでいる場合は、親族関係の書類と送金の書類も出します。
1年目は自分で確定申告をします。会社員なら2年目からは年末調整で受けられます。確定申告の流れは外国人の確定申告の記事にあります。
家の購入の必要書類は?——住民票・印鑑証明書・ローマ字の名前
契約はサインで済ませる。あなたの国では、それが普通かもしれません。日本では、家の登記と住宅ローンで、市区町村に登録した印鑑(実印)と印鑑証明書を求められる場面があります。
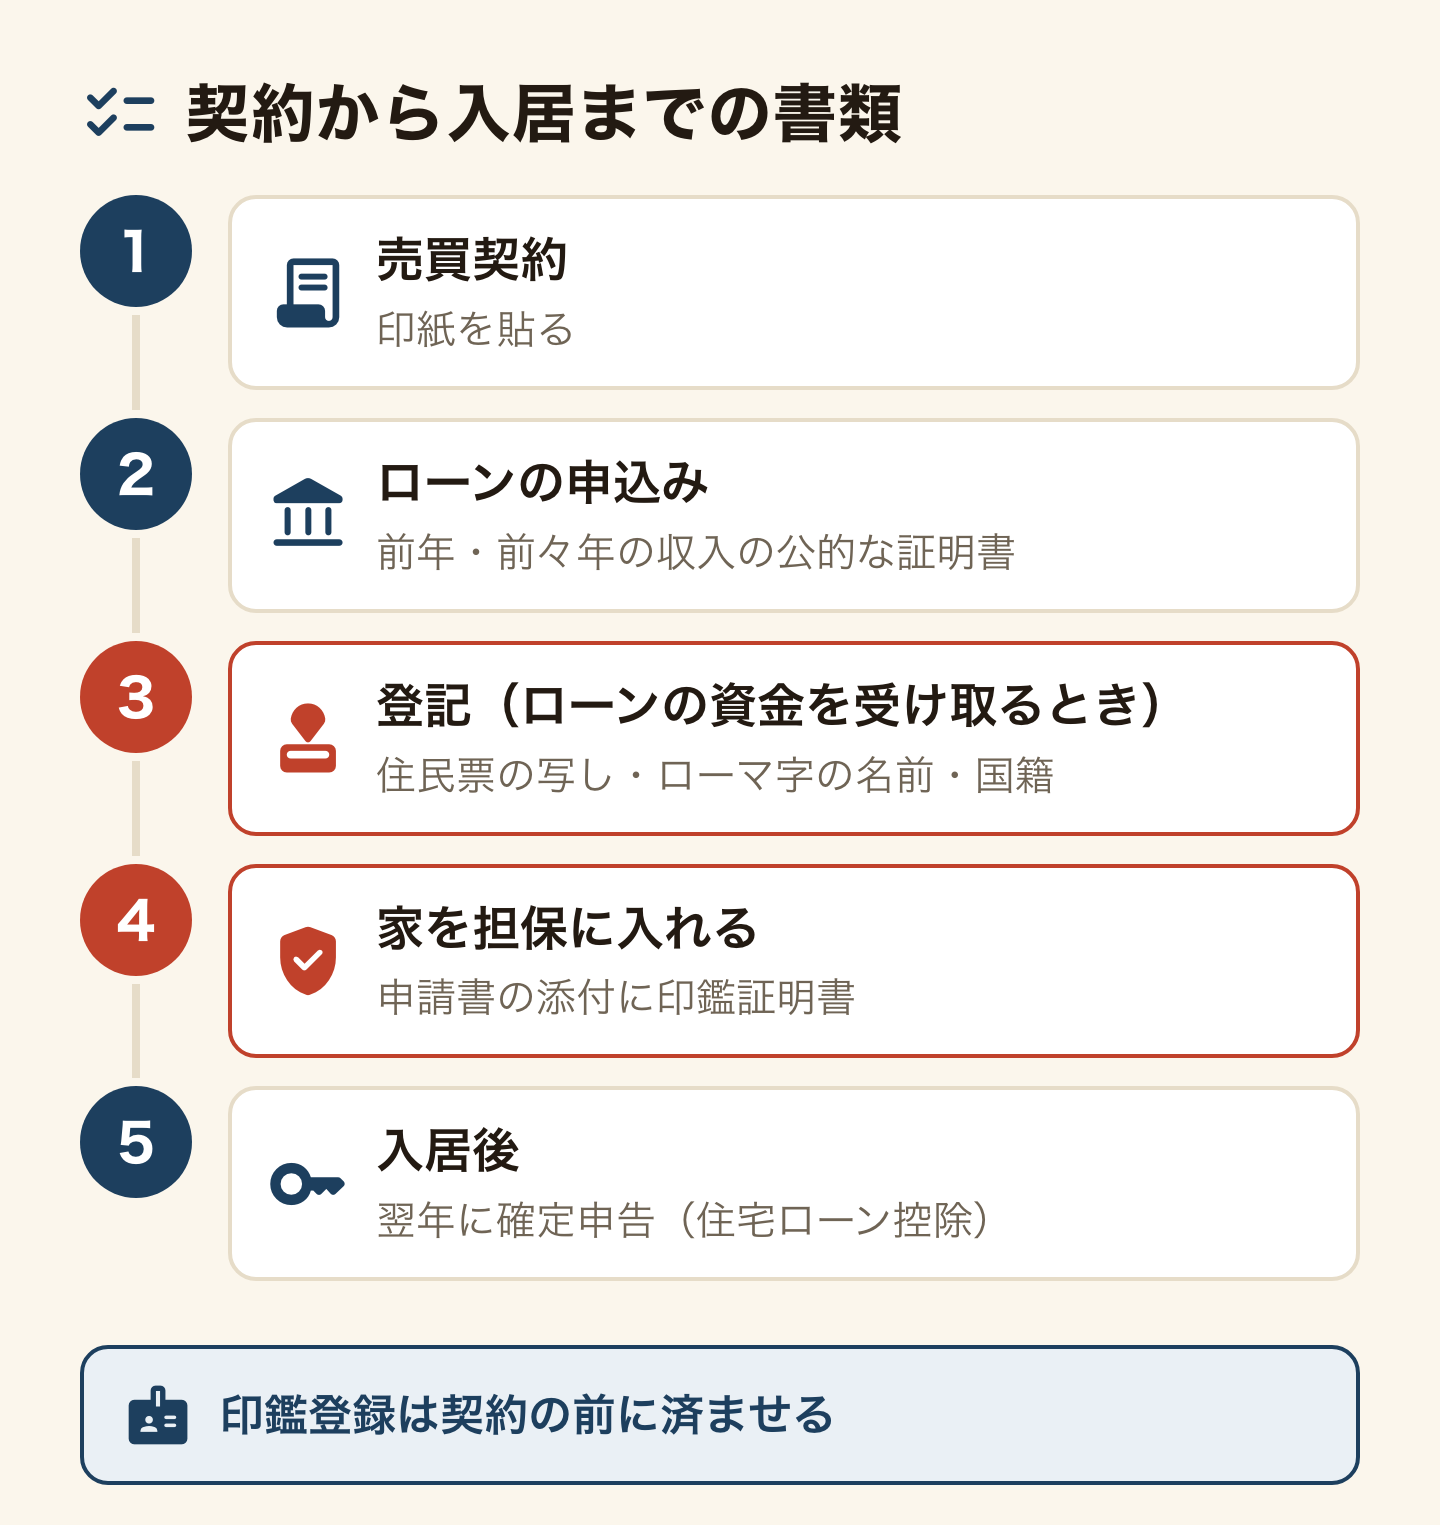
- 住民票の写し——登記簿に買った人の住所と名前を載せるために出します(法務局)。マイナンバーが書かれていないものを取ります(法務局の売買の記載例)。ローマ字の名前と国籍が書かれた住民票なら、ローマ字の名前と国籍の証明もこの1枚で兼ねられます。住民票の取り方と、載っている項目を先に確かめてください。
- 印鑑証明書——売買の登記では、売る人が出します。買う人は認印で足ります。ただ、家を担保にする抵当権の登記の申請書には、添付書類に印鑑証明書が並んでいます(法務局の申請書の様式)。家を担保に出すのは、持ち主になったあなたです。証明書は作ってから3か月以内のものを使います。
- 収入の証明——フラット35の申込みでは、前年と前々年の公的な収入証明書(住民税の課税証明書など)、売買契約書の写し、登記事項証明書を出します(中古住宅の手続)。住民票なども求められる場合があります。審査の結果は、申込みから1〜2週間ほどで届きます。
印鑑登録は、契約が決まってからでは慌てます。カタカナ・ローマ字の名前で作れるか、登録の手順は外国人の印鑑登録の記事にあります。
期限と届出を破ったら?——登記の2年・重要土地の届出・30日の申告
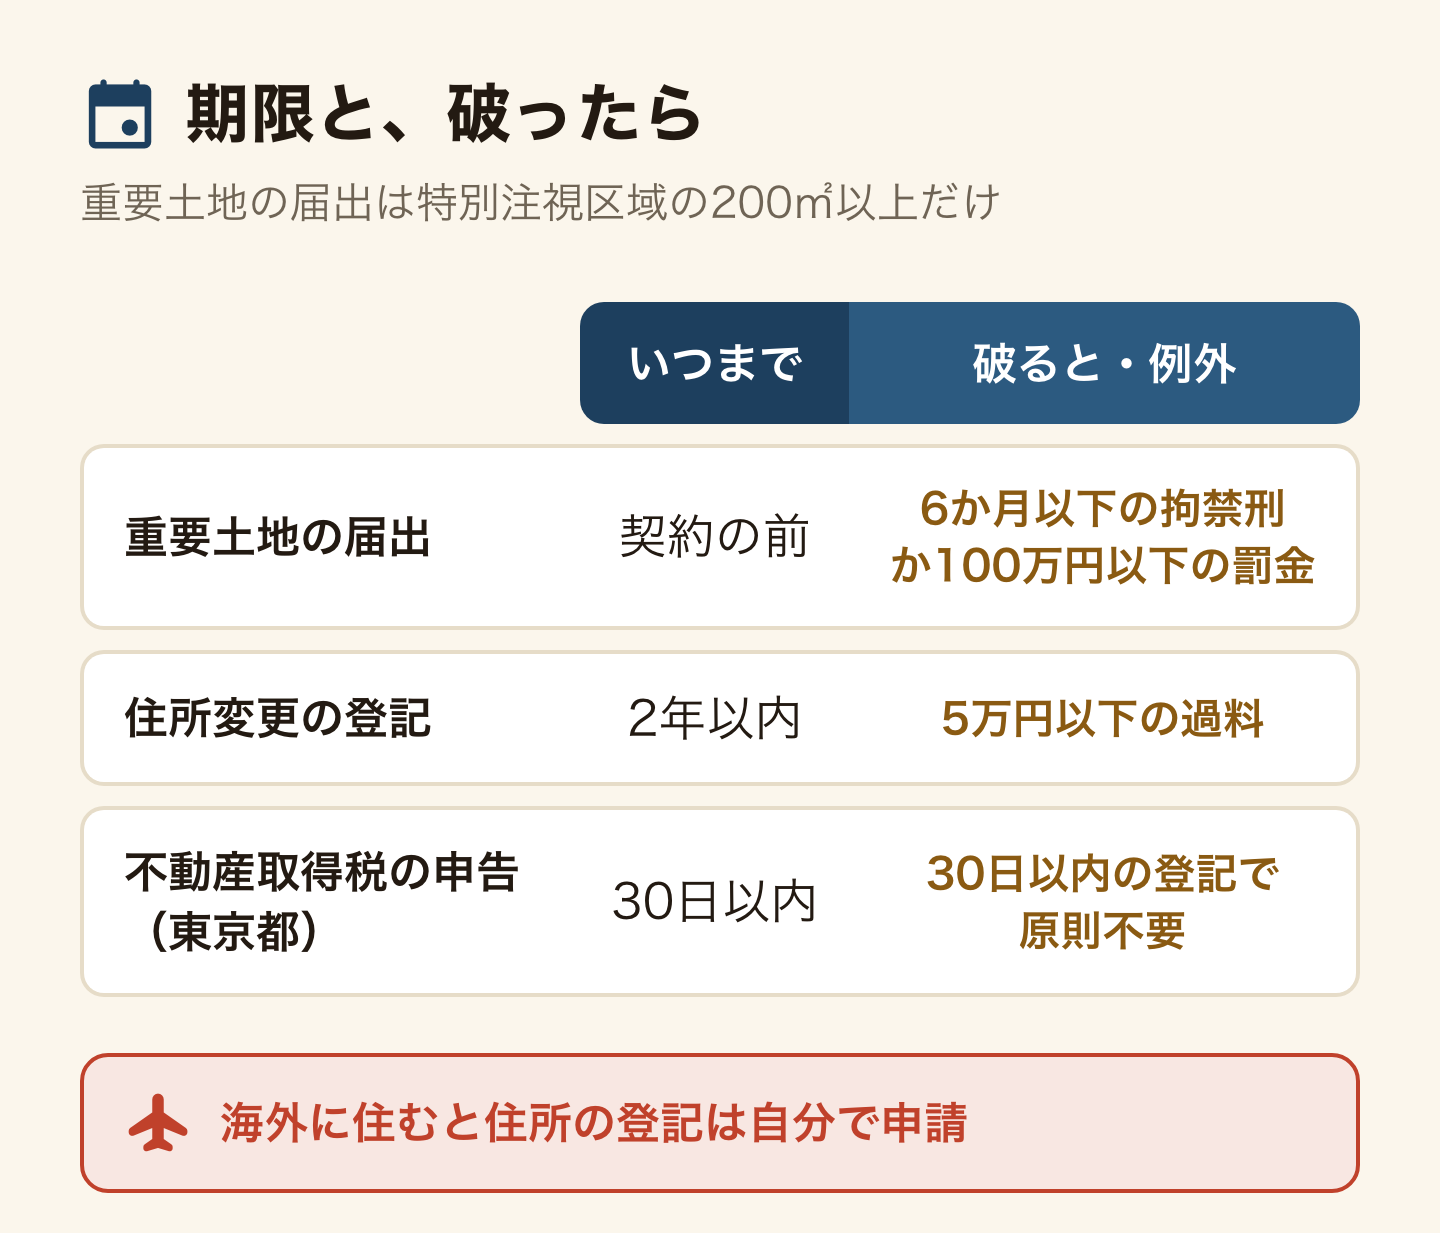
買ったあとに引っ越したら、登記簿の住所も変えます。2026年4月1日から、住所や名前が変わった日から2年以内に変更の登記をすることが義務になりました。2026年4月より前に変わってまだ登記していない分は、2028年3月31日までに登記します。正当な理由なく怠ると、5万円以下の過料の対象です(法務省)。登記のときに生年月日などを申し出ておけば、法務局が住所の変更を自動で登記する「スマート変更登記」の対象になります。ただし海外に住んでいる人は対象外です。
特別注視区域の届出を出さずに契約したときや、うその届出をしたときは、6か月以下の拘禁刑か100万円以下の罰金になることがあります(内閣府)。何かの事情で契約の前に出せなかったときは、内閣府のコールセンター(0570-001-125)に連絡するよう案内されています。
賃貸のままと、どう比べる?——判断の材料は4つ、この順番で
「買うべきか」に、ここで答えは出しません。答えは、あなたの在留の見通しと家族と貯金で変わるからです。比べる材料と、確かめる順番だけ置きます。
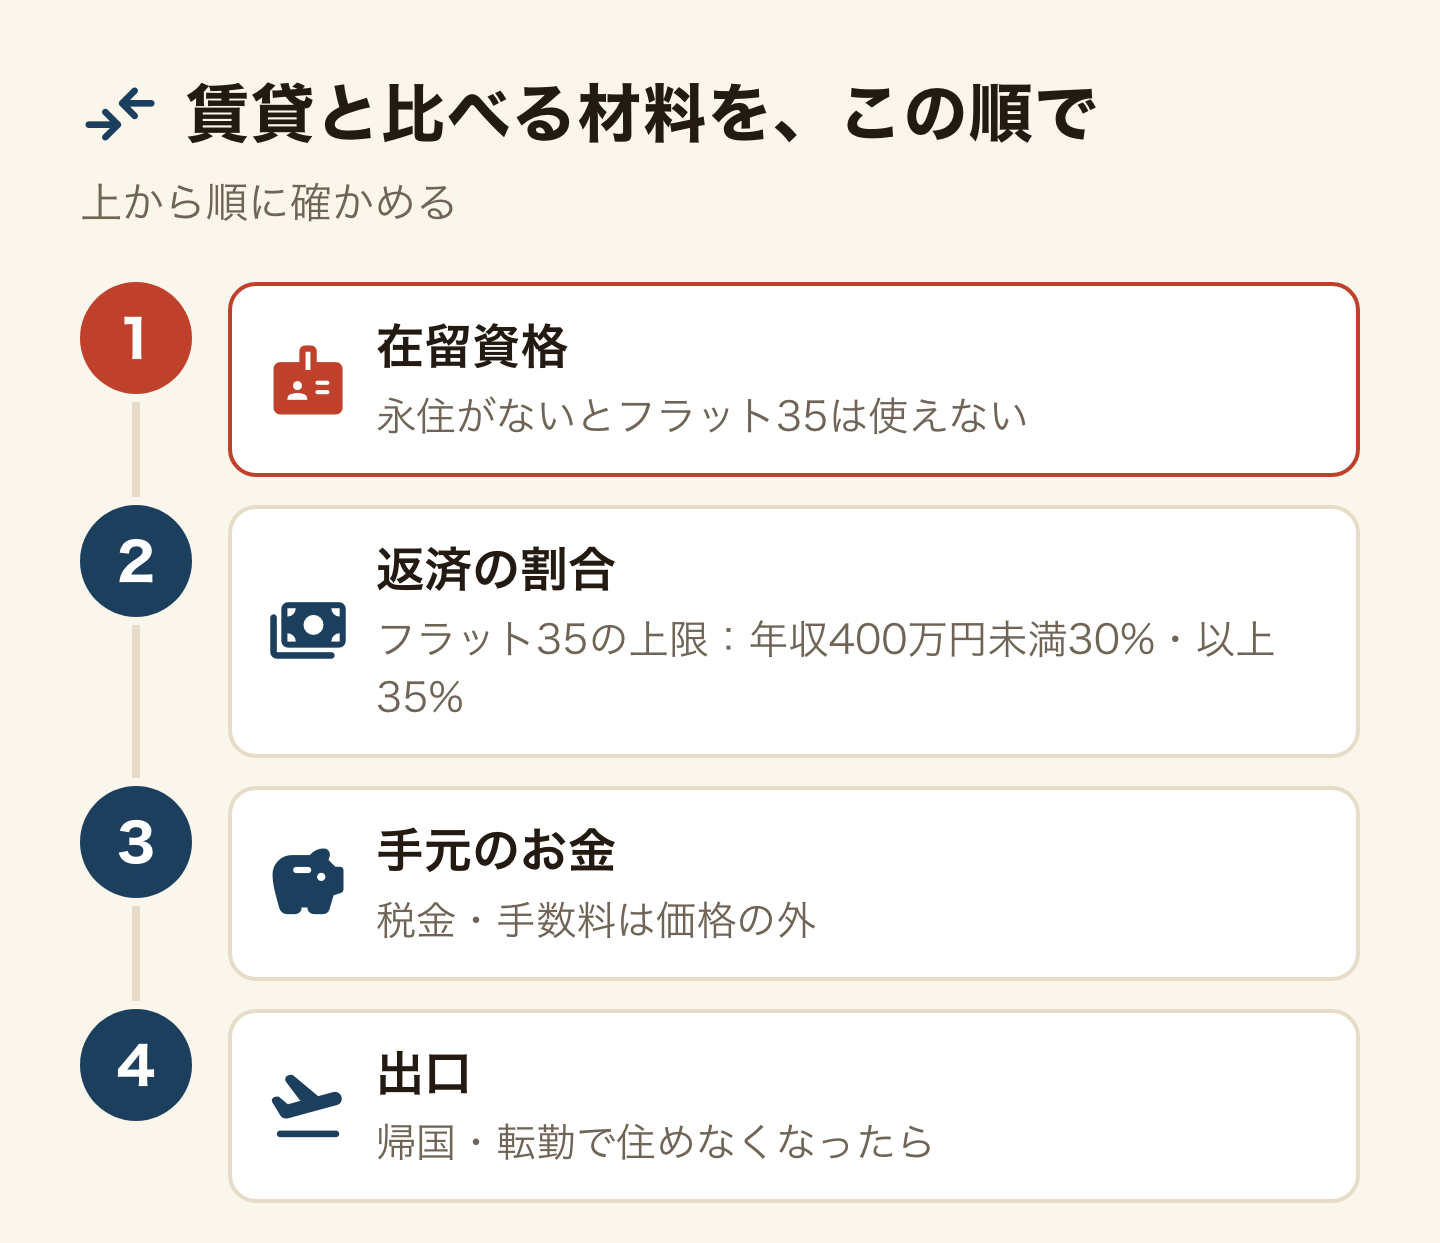
- 在留資格——永住許可があるか。無ければ、申し込める住宅ローンが限られます。
- 返済の割合——今の家賃と同じ額を払えるか、ではありません。車のローンも含めた返済の合計が、年収の30〜35%に収まるかを見ます。
- 手元のお金——税金、仲介手数料、ローンの費用、引っ越し代は価格の外です。買ったあとも、固定資産税は毎年かかります。
- 出口——帰国や転勤で住めなくなったとき、どうするか。次の章のとおり、選べる道は家を買う前の住宅ローンの選び方で変わります。
賃貸の側にも、比べる数字があります。公営住宅やUR賃貸は、在留資格と所得で入れるかが決まります。家賃の安い住まいに入れるなら、買わずに貯める道もあります。公営住宅・UR賃貸に外国人が入れる条件も並べて見てください。
家のローンを返している間も、老後のお金は別に要ります。家は住むための物で、毎月の返済が増えれば、積み立てに回せる額は減ります。貯金だけでは何が減っていくのか、そして厚生年金が10年で一生の年金になる仕組みも、同じ表に置いて比べてください。
帰国することになったら、家はどうする?——持つ・売る・貸す
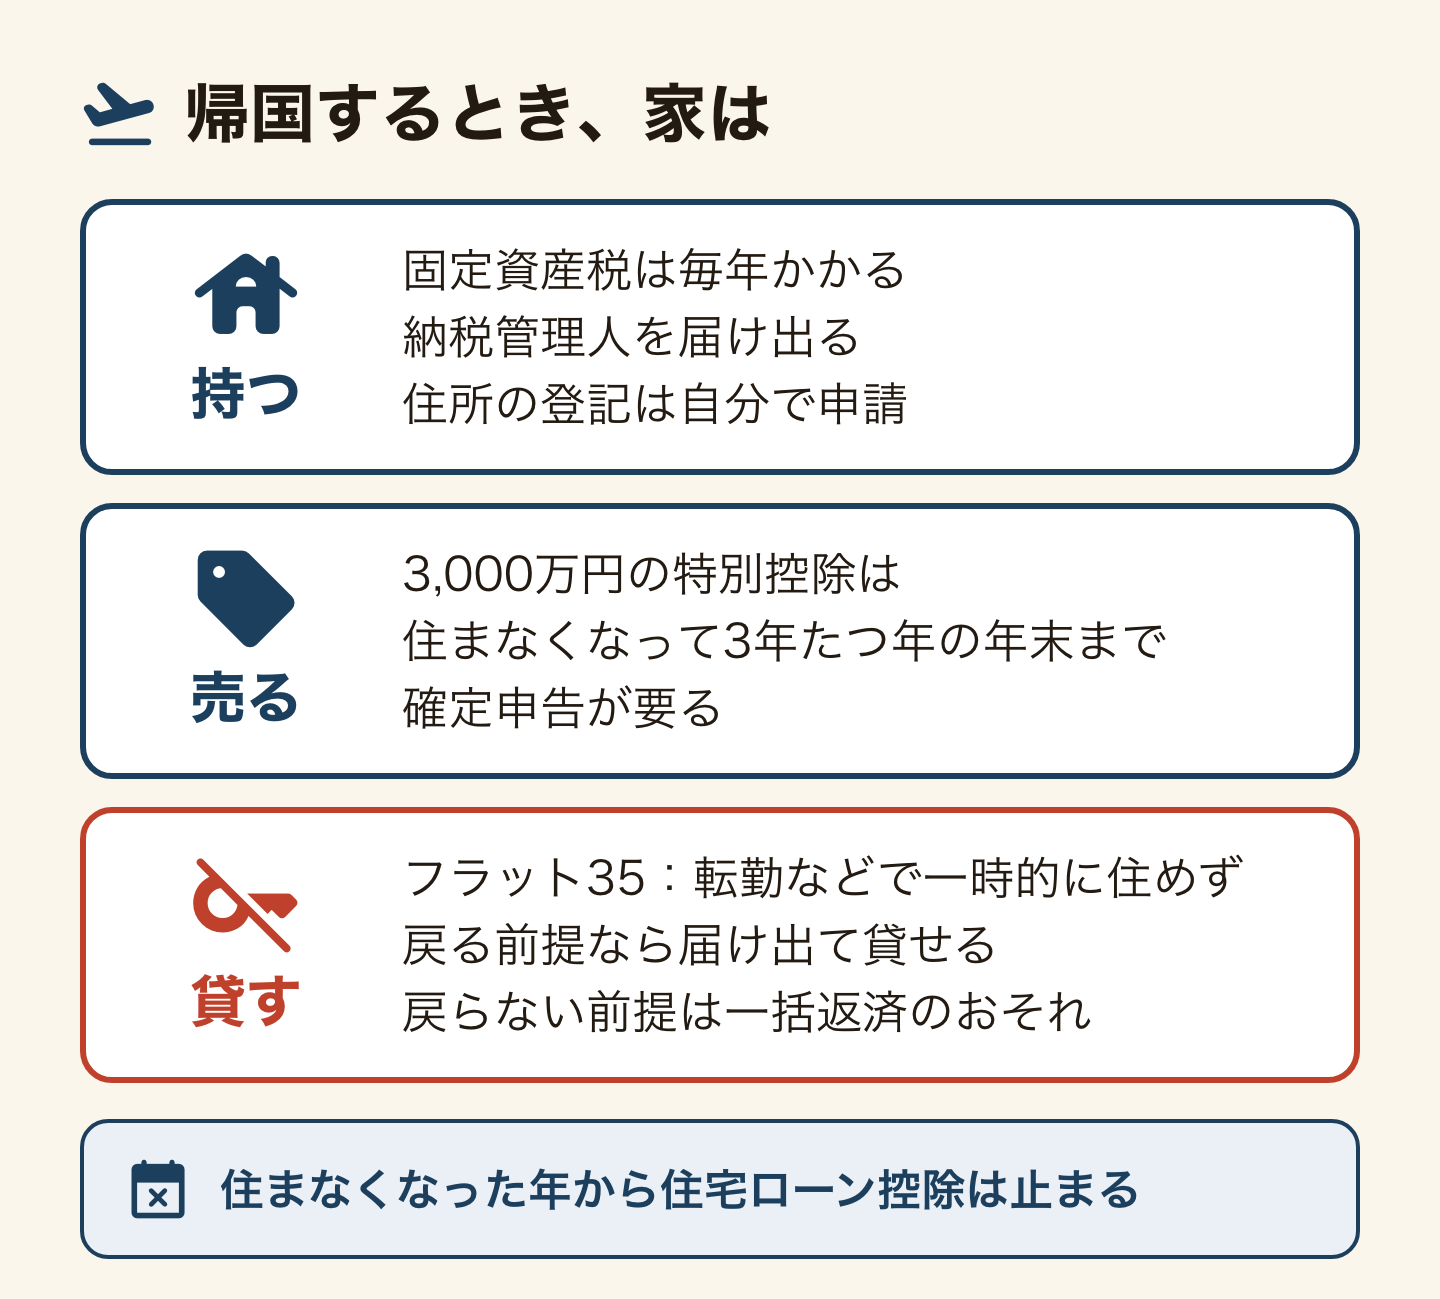
持ったまま帰る場合、固定資産税の納税通知書は毎年届きます。東京都は、海外へ引っ越す人に「納税管理人申告書」を都税事務所へ出すよう案内しています。出すと、納税通知書は日本にいる納税管理人あてに届きます(東京都主税局)。住所の登記は、海外に住むとスマート変更登記の対象外なので、自分で申請します。海外の住所で登記するときは、日本国内の連絡先も届けます。納税管理人を誰に頼むか、どう届けるかは別の記事にまとめています。
売る場合、住んでいた家には譲渡所得から最高3,000万円を引ける特例があります。使えるのは、住まなくなってから3年たつ日の属する年の12月31日までに売ったときで、確定申告が必要です(国税庁 No.3302)。
貸す場合、フラット35で借りた家なら条件があります。住宅金融支援機構のよくある質問によると、転勤などのやむを得ない事情で一時的に住めず、家に戻ることが前提なら、貸すことはできます。そのときは金融機関の窓口で住所変更の手続きをします。戻らない前提で第三者に貸す、つまり投資用として使っていると分かった場合は、借りたお金の全額を一括で返すよう求められることがあります。住宅ローン控除は、住まなくなった年から受けられません。どの道でも、住民票・保険・年金の手続きは別に残ります。帰国前のチェックリストに、家の決めごとを1行足してください。
ローンが払えなくなったら?——返済方法の変更を先に相談
病気や失業で収入が減ったときは、滞納する前に、返済している金融機関に相談します。フラット35には、返済期間を延ばす、しばらく返済額を減らす、ボーナス払いを見直す、といった返済方法の変更のメニューがあります。審査があり、希望どおりにならないこともあります。変更の内容によっては、返す総額が増えます。
ほかにも借金を抱えて続けられないときは、裁判所を通じて借金を整理する個人版民事再生という方法もある、と住宅金融支援機構は案内しています。弁護士など法律の専門家に相談してください。固定資産税が払えないときは、税金の側にも分割の相談の道があります。税金を滞納したときの流れで、差押えの前にできることを確かめられます。
終わりの判断——自分はどれか
- 永住者か特別永住者で、家族と住む家を探している——フラット35も、永住許可を条件にする銀行も申し込める。今日、前年の住民税の課税証明書を取り、年収の35%(400万円未満なら30%)と、今の借入れの年間返済額を書き出す。
- 永住許可がまだで、これから申請するつもり——フラット35は使えず、申し込める銀行は条件つき。今日、永住の要件のうち自分に足りないものを1つ書き出し、永住がなくても受け付ける銀行の公式の条件を1つ読む。
- 何年後かに帰国するかもしれない——買うなら、出口(持つ・売る・貸す)を先に決める。今日、家族と「あと何年日本にいるか」を紙に書き、売るなら3年の期限、貸すならフラット35の「一時的に住めず戻る前提」に当たるかを見る。
- もう買いたい物件が決まりかけている——今日、物件の住所を重要土地ウェブ地図で調べ、市区町村で印鑑登録を済ませる。新築なら、省エネ基準の証明書が出るかを売主に聞く。
よくある質問(FAQ)
Q. 外国人でも日本で家を買えますか?
買えます。民法3条2項は、法令や条約で禁止される場合を除き、外国人にも私権を認めています。在留資格によって買える・買えないが分かれることはありません。2026年10月2日に出た土地取得の規制の話は提言の段階で、法律はまだ変わっていません。
Q. 永住権なしで住宅ローンは組めますか?
フラット35は組めません。三菱UFJ銀行・みずほ銀行も永住許可を条件にしています。永住権がなくても受け付ける銀行はありますが、前年度の年収1,000万円以上(SMBC信託銀行)や、日本語で契約の説明を理解できること(スルガ銀行)など、別の条件がつきます。
Q. フラット35は外国人も使えますか?
永住者と特別永住者なら使えます。日本国籍の人と同じ条件に加えて、在留資格が永住者か特別永住者であることが必要です。後で永住者でなかったと分かると、一括返済になります。
Q. 外国人も住宅ローン控除を受けられますか?
受けられます。国税庁の要件に国籍は入っていません。家を取得して6か月以内に住み、年末まで住み続け、床面積50㎡以上、合計所得2,000万円以下などが条件です。2026年に入居する新築で省エネ基準を満たさない家は、控除が0円です。
Q. 家を買うとき、印鑑証明書は要りますか?
売買の登記では、印鑑証明書を出すのは売る人です。ただ、家を担保にする抵当権の登記の申請書には、添付書類に印鑑証明書が並んでいます。住宅ローンを組むなら、契約の前に印鑑登録を済ませておくと慌てません。
Q. 外国人の不動産購入規制はいつから始まりますか?
まだ決まっていません。2026年10月2日に内閣官房の検討会が、重要施設の周囲おおむね1,000mなどで土地の取得を許可制にする提言をまとめた段階です。対象は日本人も含みます。法案はまだ出ていないので、始まる日もありません。
まとめ
外国人も日本で家を買えます。分かれ道は買えるかどうかではなく、お金の借り方です。フラット35と大手銀行の一部は永住許可が条件で、永住権がなければ条件つきで受け付ける銀行を探すところから始まります。
買うときは、価格のほかに税金4つと仲介手数料、ローンの費用がかかります。2026年に住み始める新築は、省エネ基準を満たさないと住宅ローン控除が0円です。帰国の可能性があるなら、持つ・売る・貸すのどれにするかを、家を選ぶ前に決めておいてください。
出典(公式):民法(e-Gov)/内閣官房「外国人による土地取得等のルールの在り方検討会」/内閣府「重要土地等調査法 届出について」/住宅金融支援機構「【フラット35】ご利用条件」/同「外国籍でも申込みできますか」/同「月々の返済でお困りになったときは」/三菱UFJ銀行「住宅ローン 商品概要説明書」/みずほ銀行「申込人の条件」/SMBC信託銀行「外国籍を保有している場合の主な借入れ条件」/スルガ銀行「外国人のお客さま向け住宅ローン」/国税庁 No.7191・No.7108・No.1211-1・No.1211-3・No.3302/東京都主税局「不動産取得税」・「引越したとき」/総務省「固定資産税」/宅地建物取引業者の報酬の額(告示・大阪府)/国土交通省「令和7年度住宅市場動向調査報告書」/法務省「令和6年4月1日以降にする所有権に関する登記の申請」・「検索用情報の申出」・「住所等変更登記の義務化」・「スマート変更登記」/法務局「不動産登記の申請書様式」。2026年10月8日に確認したものです。住宅ローンの条件は銀行ごと・時期ごとに変わるので、申し込む前に必ずその銀行の最新の商品概要で確かめてください。
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人

mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方