税率・納期・非課税の金額は、2026年10月10日に総務省のページと地方税法の条文(e-Gov)、東京都主税局のページを本文まで開いて確かめました。非課税の金額は市区町村で違います。お住まいの市区町村のページも見てください。
先に結論
- 来日した年に住民税はかかりません。前年の所得に対する税で、その年の1月1日に日本に住所がある人だけが払います。
- 2年目の6月から始まります。給与天引きなら6月〜翌年5月の12回、納付書なら6・8・10・1月の4回です。
- 税率は所得の10%+定額5,000円(均等割4,000円+森林環境税1,000円)です。
- 前年の所得が少なければ非課税です。東京23区で扶養なしなら合計所得45万円以下——給与収入でおよそ110万円以下(45万円+給与所得控除の最低保障65万円)が目安です。
- 帰国しても消えません。会社で一括徴収、納税管理人の届出、出国前の納付——このどれかをしてから出国してください。
これが分かると、2年目の6月に来る請求の額を今から見積もれて、帰国前に払い方を選べます。
来日して1年、税金のことは会社と学校に任せていて何も起きなかった。2年目の6月、いきなり見たことのない納付書が届く。これが住民税です。日本人の同僚も、新卒2年目の6月に同じ驚き方をしています。だから聞いても「そういうもの」としか返ってきません。
住民税とは何ですか?——前年の所得に、1月1日の住所地がかける税です
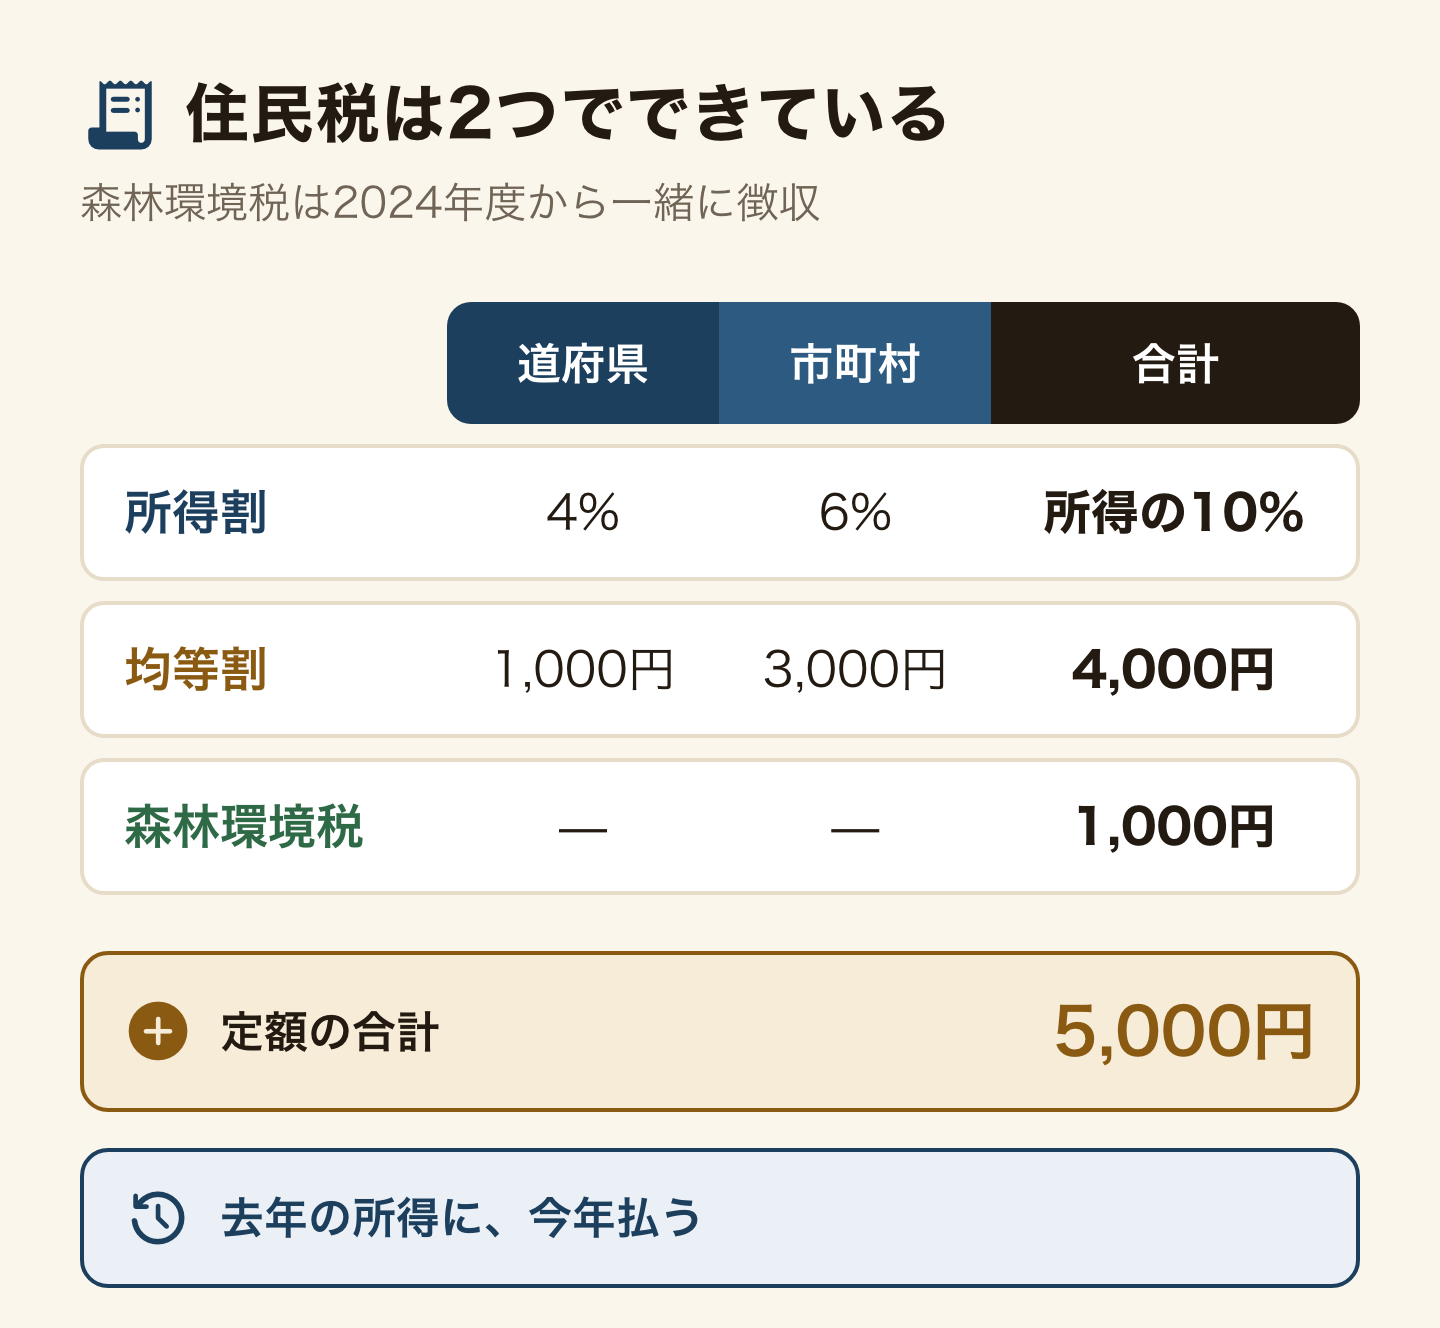
住民税とは、前年1月1日から12月31日までの所得に対して、その年の1月1日に住所のある市区町村(と都道府県)が課す税です。所得税が「今年の給料から今引かれる」のに対して、住民税は「去年の所得に、今年払う」——この1年のずれが、すべての混乱のもとです。
中身は2つです。
- 所得割——所得の10%(道府県民税4%+市町村民税6%)
- 均等割——所得に関係なく定額4,000円(道府県民税1,000円+市町村民税3,000円)。2024年度からは森林環境税1,000円も一緒に徴収されるので、合わせて5,000円です(総務省「個人住民税」)
いつから払いますか?——2年目の6月からです
来日して2年目の6月、給料は変わらないのに手取りが減るか、見覚えのない納付書が届く。あなたの国では、税金はその年の給料から、その場で引かれるものかもしれません。日本の住民税は、去年の所得に対して、今年の6月から払います。1年目の感覚のまま家計を組んでいると、2年目の夏に足りなくなります。
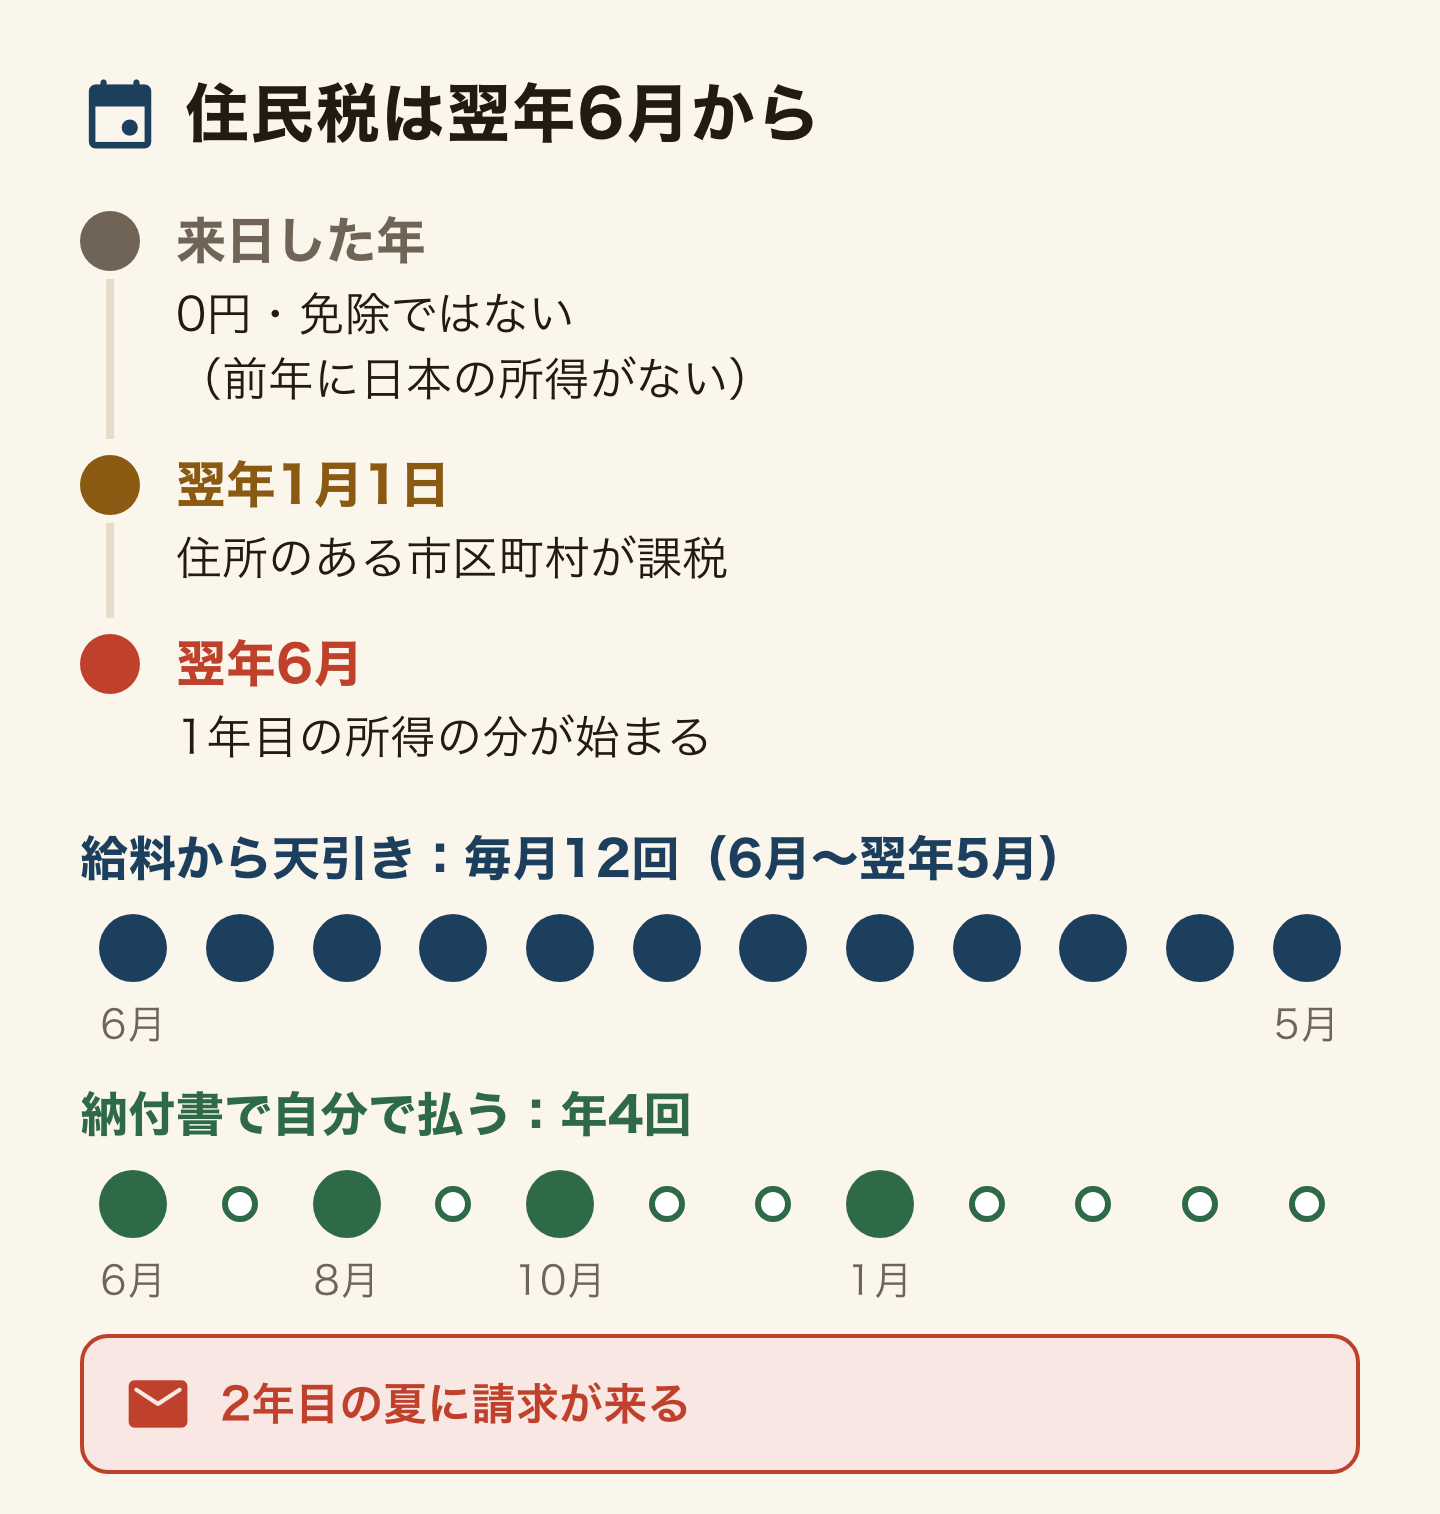
来日した年は、前年に日本の所得がありません。だから住民税はゼロです。「1年未満は免除」と言われるのはこのことで、免除ではなく、そもそも課税の対象になる所得がないだけです。
翌年の1月1日に日本に住所があれば、その市区町村があなたに課税します。そして翌年の6月、1年目の所得に対する住民税が始まります。地方税法318条が「賦課期日は1月1日」と決めています。
払い方は2つです。
- 特別徴収——会社が給料から天引きします。年税額の12分の1を、6月から翌年5月まで毎月です。会社員は原則こちらです。
- 普通徴収——市区町村から納付書が届き、自分で払います。納期は6月・8月・10月・1月の4回(地方税法320条)。学生のアルバイトや、天引きしない勤め先の人はこちらです。
納付書が届いたら、放置しないでください。コンビニで払えます。期限までに払えそうにないときは、督促状が来る前に市区町村へ猶予や分割を申し出る道があります。
いくらになりますか?——所得の10%+5,000円が基本です
おおまかな計算は3段です。
- 前年の収入から必要経費(給与なら給与所得控除)を引いて所得金額を出す(会社員なら源泉徴収票の「給与所得控除後の金額」の欄)
- そこから基礎控除・社会保険料控除などの所得控除を引いて課税所得を出す
- 課税所得の10%に、均等割4,000円+森林環境税1,000円を足す
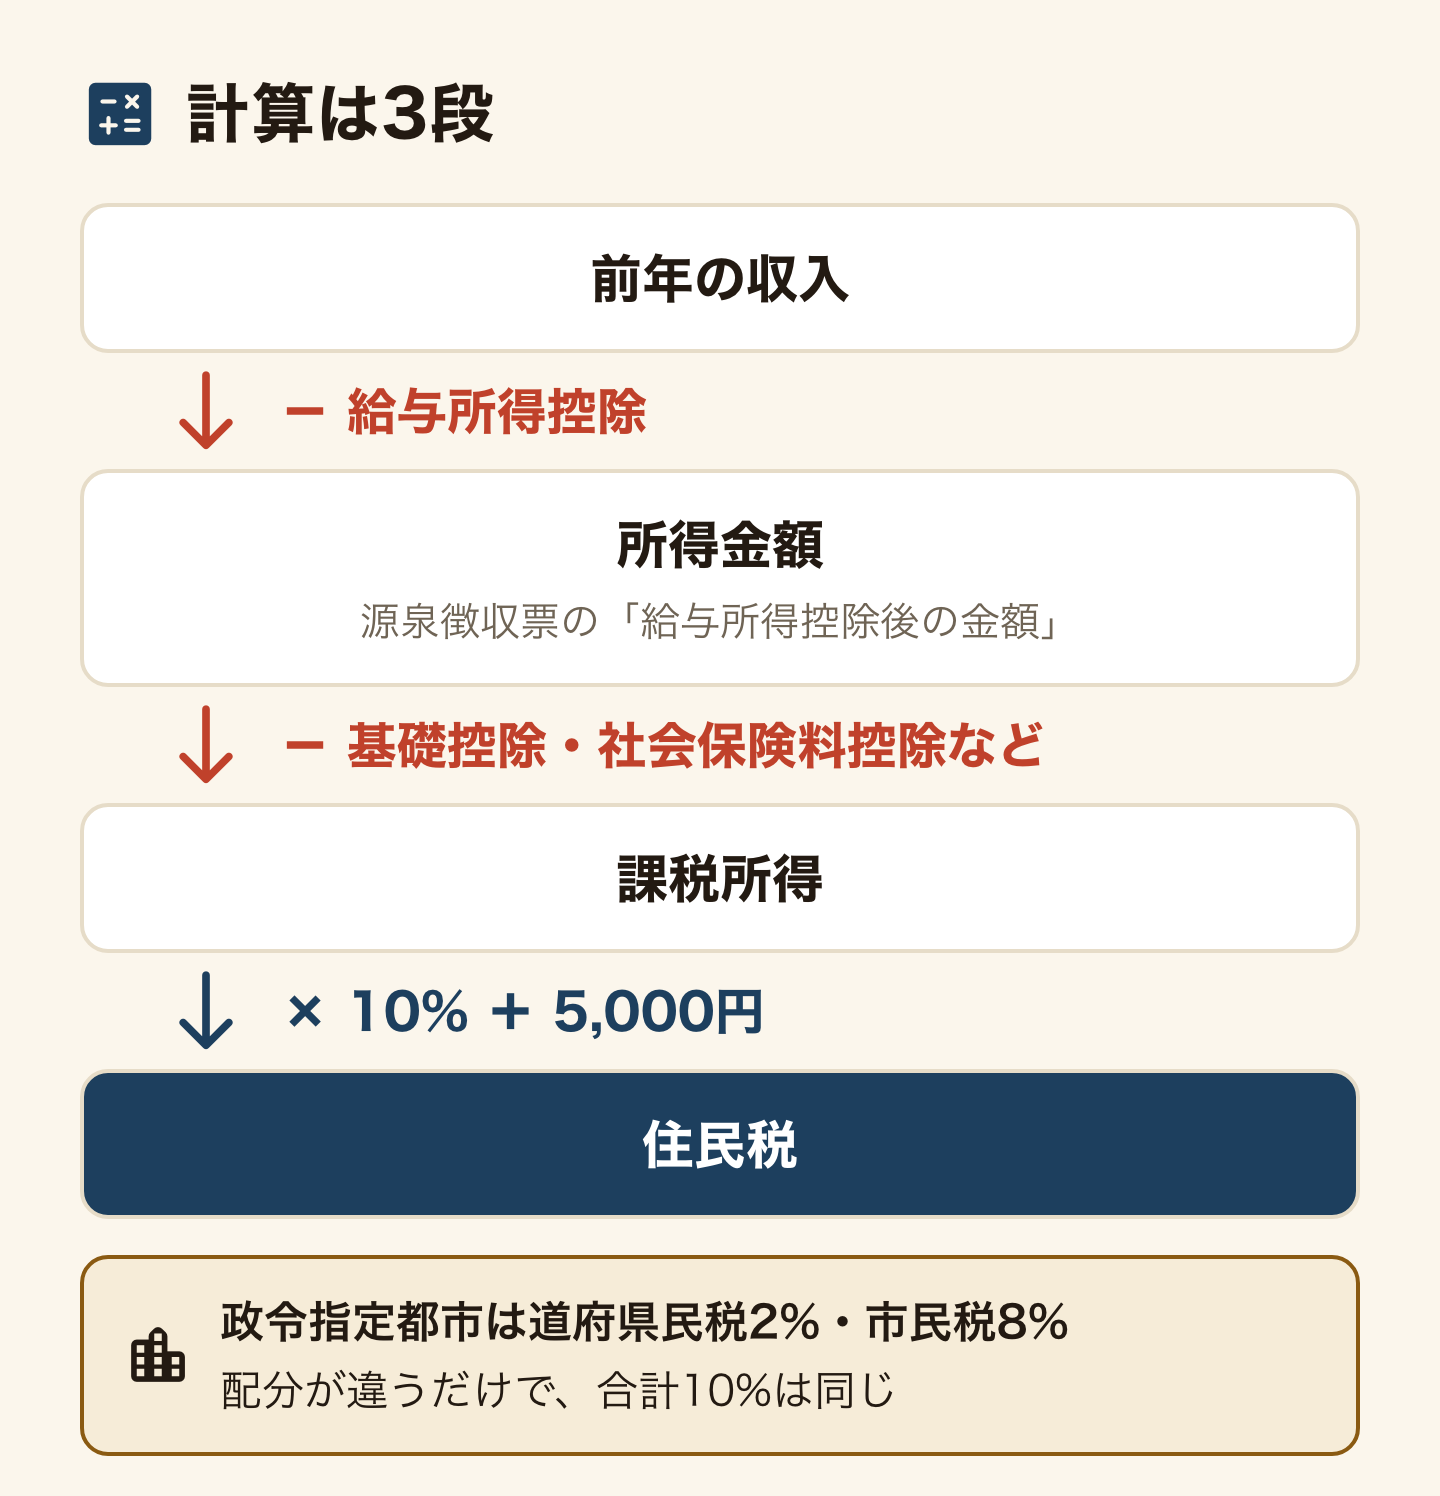
細かい控除は人によって違うので、ここでは「課税所得の1割に5,000円を足したくらい」と覚えてください(総務省:所得割10%・均等割4,000円+森林環境税1,000円)。政令指定都市は道府県民税2%・市民税8%と配分が違いますが、合計10%は同じです。
住民税の数字と時期(早見表)
| 項目 | 内容 |
|---|---|
| 誰にかかるか | その年の1月1日に市区町村に住所がある人(来日した年は、前年の日本の所得がないのでゼロ) |
| 何の所得に対して | 前年1月1日〜12月31日の所得 |
| 所得割 | 課税所得の10%(道府県4%+市町村6%) |
| 均等割+森林環境税 | 4,000円(道府県1,000円+市町村3,000円)+1,000円=5,000円 |
| 給与天引き(特別徴収) | 年税額の12分の1を、6月から翌年5月まで毎月 |
| 納付書(普通徴収) | 6月・8月・10月・1月中に市区町村の条例で定める |
| 非課税の目安(東京23区・扶養なし) | 前年の合計所得45万円以下(給与だけなら収入およそ110万円以下)。23区の外は金額が違うことがある |
| 帰国するとき | 消えない。納税管理人を決めて届け出る/会社で一括徴収/出国前に納める |
払わなくていい人はいますか?——前年の所得が少ない人です
います。住民税には非課税限度額があり、前年の合計所得がその額以下なら、所得割も均等割もかかりません。金額は市区町村の条例で決まります。
東京都主税局が公開している23区の例では、同一生計配偶者も扶養親族もいない人は、前年の合計所得が45万円以下なら非課税です。給与だけの人なら、給与所得控除の最低保障が65万円なので、給与収入でおよそ110万円以下が目安になります。
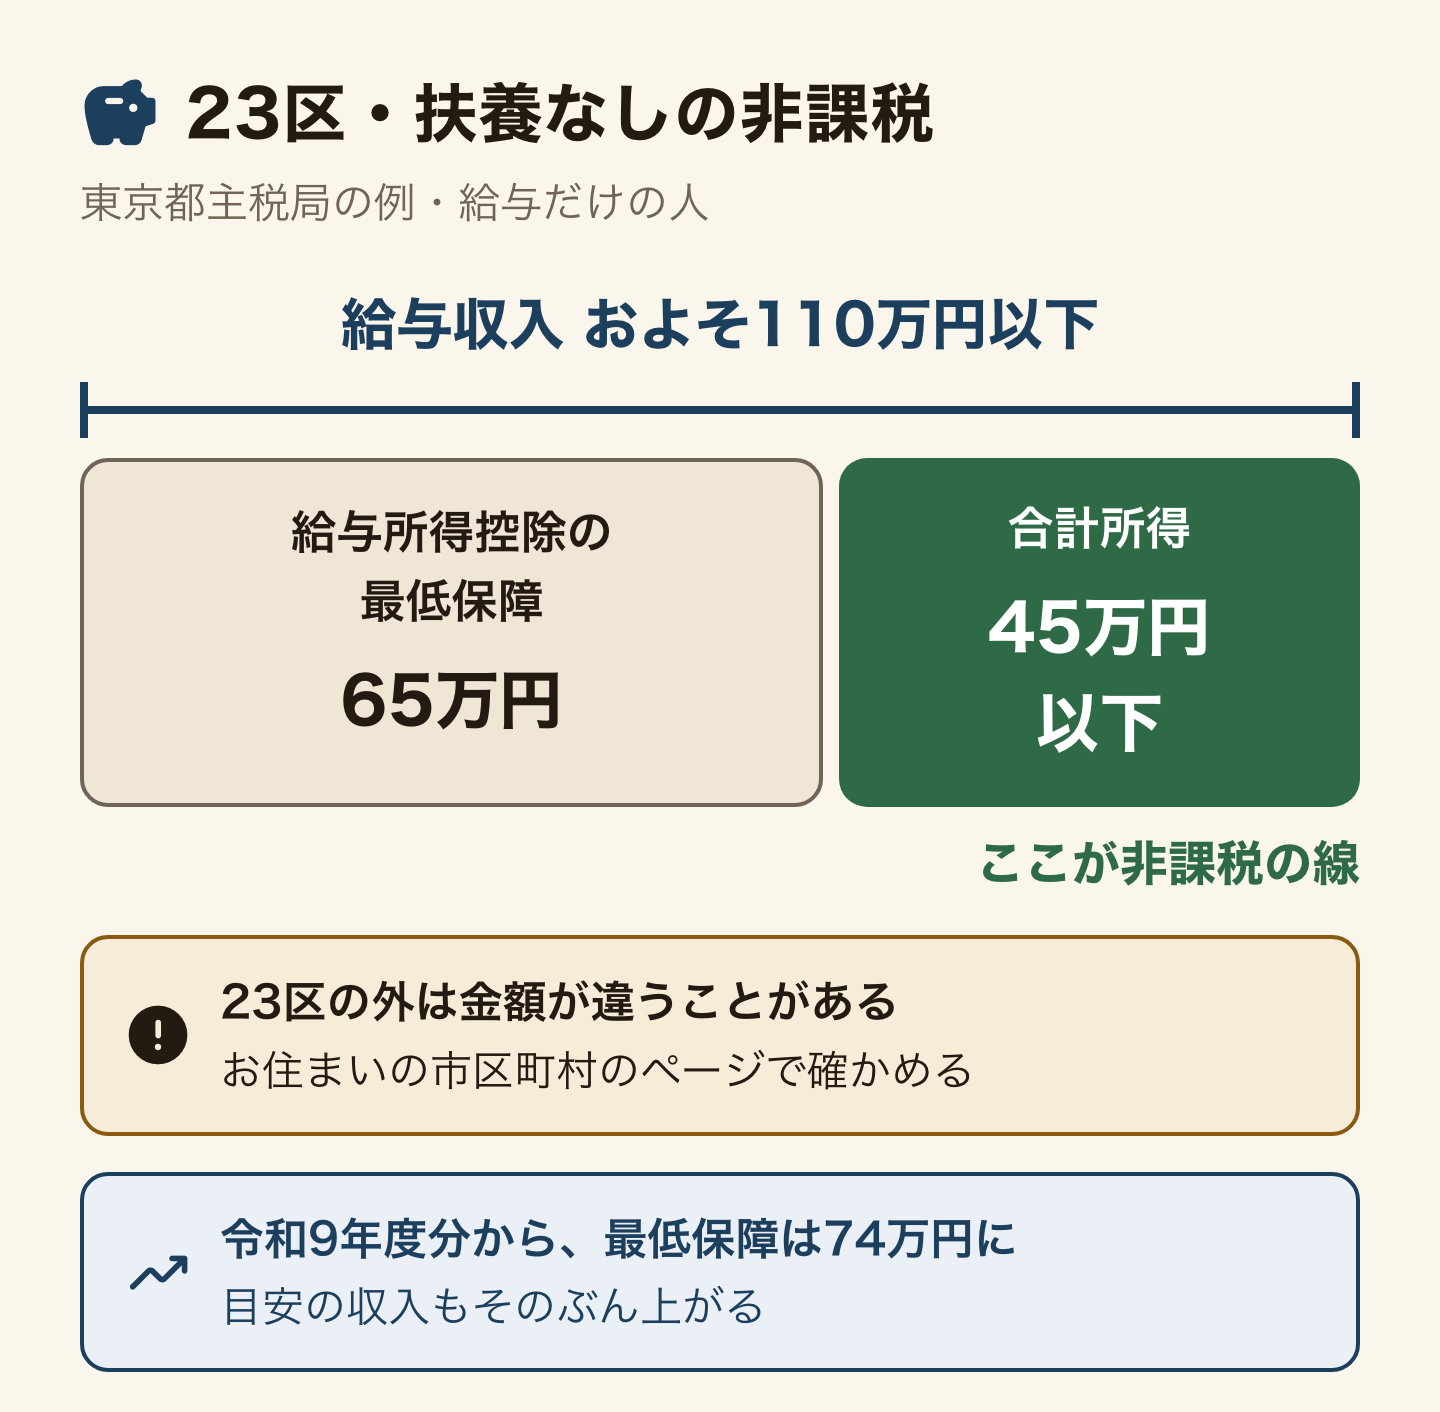
23区の外は金額が違うことがあると、主税局のページ自身が書いています。お住まいの市区町村の「住民税 非課税」のページで確かめてください。なお同じページに、令和9年度分から給与所得控除の最低保障額が74万円に上がると予告されています。目安の収入もそのぶん上がります。
このほか、生活保護を受けている人、障害者・未成年者・寡婦・ひとり親で前年の合計所得が135万円以下の人も非課税です(地方税法295条)。
帰国するときはどうなりますか?——消えません。3つの道があります
ここが外国人だけに関係する、いちばん大事な章です。
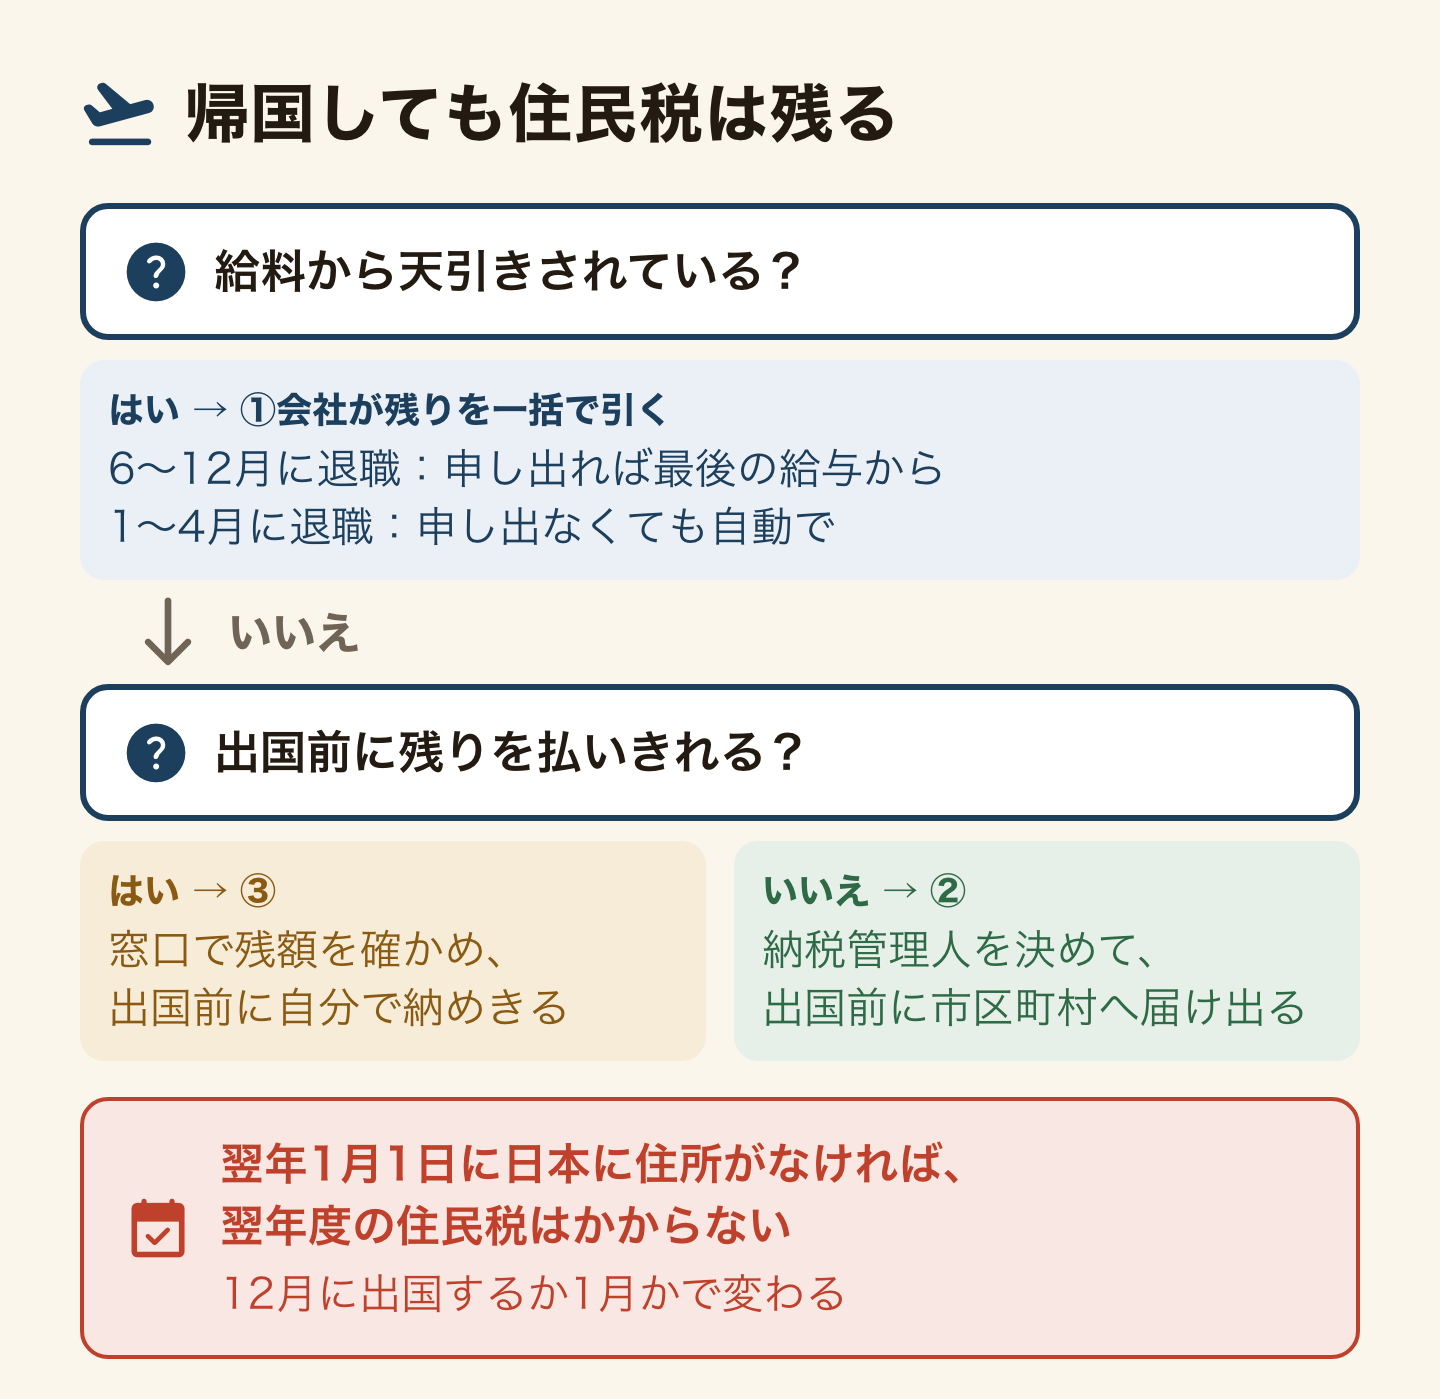
住民税は「去年の所得に今年払う」税なので、出国する年に払っている分は、去年の所得のぶんです。帰国しても、その残りは消えません。地方税法300条は、その市区町村に住所が無くなる人は納税管理人を決めて届け出るように定めています。
道は3つです。
- 1. 会社に一括で引いてもらう。給与天引きの人が退職すると、翌月以降の分は天引きされなくなります(321条の5)。6月〜12月に退職する人は、本人が申し出れば残額を最後の給与から一括で引いてもらえます。1月〜4月に退職する人は、申し出なくても5月31日までの給与や退職金から一括で引かれます。いちばん手間がありません。
- 2. 納税管理人を決めて届け出る。日本に残る友人や会社に、納付書を受け取って払ってもらう仕組みです。誰に頼めるか、どの様式をいつまでに出すかは帰国するときの納税管理人にまとめています。出国前に市区町村へ届け出ます。帰国後に払う分(普通徴収の残り)があるときは、これです。
- 3. 出国前に自分で納めきる。市区町村の窓口で残額を確かめて、納付してから出国します。
そして翌年の1月1日に日本に住所がなければ、翌年度の住民税はかかりません。12月に出国した人と1月に出国した人では、翌年度分の有無が変わります。ふるさと納税が住民税から引かれるかどうかも、この1月1日で決まります。帰国のチェックリストには、この順番で入れてあります。
払わずに帰国したらどうなりますか?
未納のまま残ります。市区町村の記録から消えることはありません。
いちど帰国して、また日本で働く人にとっては、これが響きます。永住許可の審査では公的義務——納税を含む——を果たしているかが見られます。「知らなかった」は、審査では理由になりません。
終わりの判断——この記事を閉じてよい人
来日1年目で、まだ6月を迎えていない人は、いまは何もしなくてかまいません。翌年6月に納付書か給与明細を見て、この記事に戻ってきてください。
前年の給与収入が110万円に届かない学生も、多くの市区町村で非課税です。ただし「多くの」であって「すべて」ではないので、市区町村のページで一度だけ確かめてください。それで終わりです。
逆に、帰国の日が決まっている人は、いま動いてください。3つの道のどれを使うかは、退職の月と、天引きか納付書かで決まります。会社の総務と、市区町村の税務課に「出国します」と言えば、あとは向こうが案内してくれます。
よくある質問(FAQ)
Q. 来日1年未満は住民税が免除されますか?
免除ではなく、課税の対象になる前年の所得がないだけです。来日した年はかかりません。翌年の1月1日に日本に住所があれば、6月から1年目の所得に対する住民税が始まります。
Q. 住民税はいつから引かれますか?
2年目の6月からです。給与天引きなら6月〜翌年5月の12回、納付書なら6・8・10・1月の4回です。
Q. 税率はいくらですか?
課税所得の10%に、定額5,000円(均等割4,000円+森林環境税1,000円)を足した額が基本です。
Q. 学生でアルバイト収入だけです。かかりますか?
前年の合計所得が非課税限度額以下ならかかりません。東京23区で扶養なしなら合計所得45万円以下=給与収入およそ110万円以下が目安です。金額は市区町村で違います。
Q. 帰国したら住民税はどうなりますか?
消えません。退職時に会社で一括徴収してもらう、納税管理人を届け出る、出国前に納めきる——このどれかをしてください。翌年1月1日に日本に住所がなければ、翌年度分はかかりません。
Q. 帰国後に納付書が届いたと家族から連絡がありました。
納税管理人を届け出ていれば、その人が代わりに払えます。届け出ていない場合は、その市区町村の税務課に連絡して、納税管理人の届出と支払い方法を相談してください。
まとめ
住民税は「去年の所得に、今年払う」税です。来日した年はゼロ、2年目の6月から始まります。税率は所得の10%+5,000円、前年の所得が少なければ非課税(東京23区・扶養なしで合計所得45万円以下)。
帰国しても消えません。会社で一括徴収、納税管理人、出国前の納付——3つのどれかを、出国の前に。翌年1月1日に日本にいなければ、翌年度分はかかりません。
出典(公式):総務省「個人住民税」/地方税法(e-Gov法令検索)第294条・295条・300条・318条・320条・321条の5/東京都主税局「個人住民税」(非課税の範囲・給与所得控除)(いずれも2026年10月10日に確認)
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方