この記事は2026年10月27日に、日本学生支援機構(JASSO)の貸与・給付奨学金、返還例、延滞・個人信用情報・減額返還・返還期限猶予の案内、学習奨励費の案内、割賦販売法・利息制限法(e-Gov)、金融庁「貸金業法のキホン」、国民生活センターの後払い決済の注意喚起、ドコモとauの端末の分割払いとペイディの公式ページ、楽天カードのリボ払いとキャッシングの公式ページで確かめて書いています。利率と制度の条件は変わるので、申し込む日に公式ページで確かめてください。
先に結論
- 良い借金とは、借りたお金が利息より多い収入を生む借金です。悪い借金とは、使えば消える物に使い、利息だけが出ていく借金です。利息や手数料を払って、生活費・買い物・遊びに使う借金は、ほとんどが悪い借金です。
- 奨学金も借金です。JASSOの貸与型は返す奨学金で、第一種は無利子、第二種は利子がつきます。月10万円を4年借りて年3.0%なら、20年で6,459,510円を返します。
- 返還が3か月以上遅れると、個人信用情報機関に登録されます。返し終えてから5年残ります。返せないときは、延滞する前に減額返還か返還期限猶予を願い出ます。
- JASSOの給付型・第一種・第二種に申し込めるのは、外国籍なら永住者・日本人の配偶者等・定住者などに限られます。在留資格「留学」の人は対象外で、返さなくてよい学習奨励費(大学・大学院は月48,000円)があります。
- リボ・キャッシング・手数料つきの分割は悪い借金です。手数料0%の分割は、全部の回を払えるならかまいませんが、信用情報に記録されます。お金が足りないときは借りずに、固定費を削り、給付と減免を探します。
これが分かると、奨学金やリボを「借金ではない」と思って申し込む前に、返す総額と、借りずにすむ道を比べられます。
大学2年の春。日本人の同級生が「奨学金をもらっているから、学費は大丈夫」と話しています。あなたも申し込もうと学生課で書類を見ると、「貸与」「返還」「利率」と書いてあります。もらうお金なのか、借りるお金なのか。同級生に聞くと、「卒業してから考えればいいよ」と笑うだけです。その書類の「返還」は、卒業した年から20年続くこともある支払いのことです。
良い借金と悪い借金とは?——ほとんどの借金は悪い借金
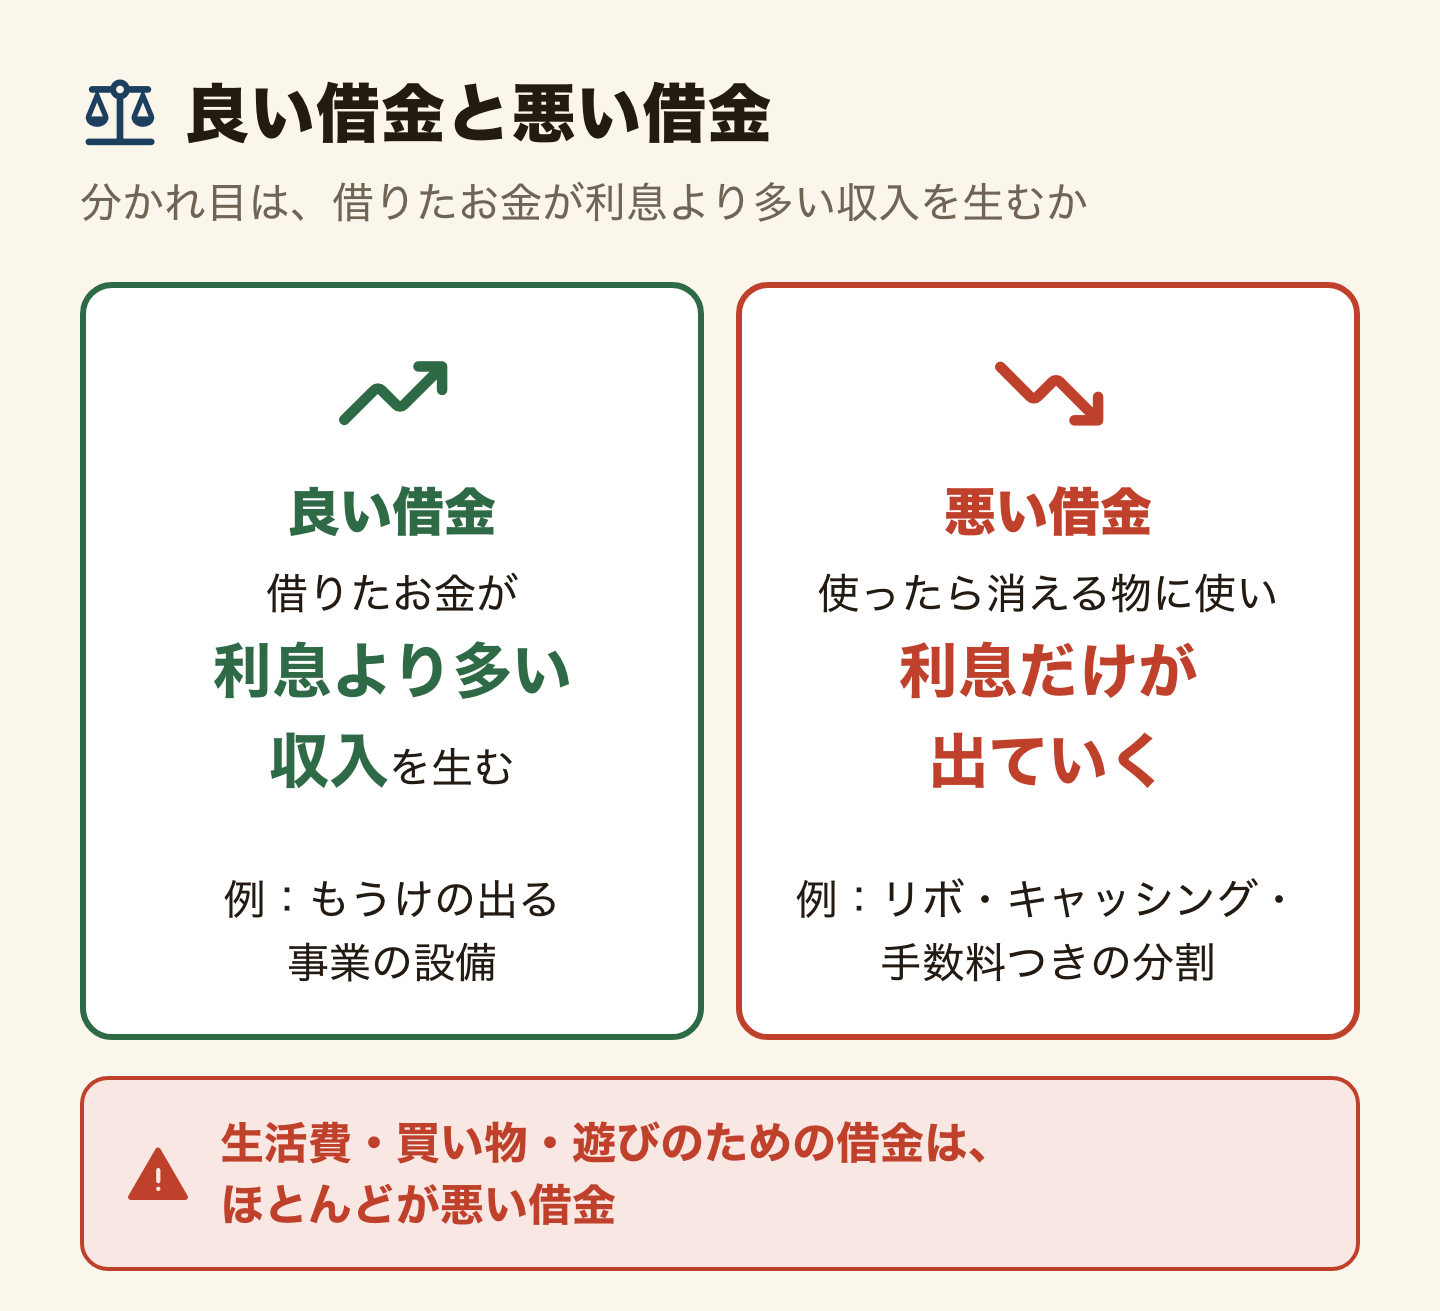
良い借金とは、借りたお金が、払う利息より多い収入を生む借金です。たとえば、もうけの出る事業のために設備を買い、その設備が生む売上で利息と元金を返せる借金です。悪い借金とは、使えば消える物に使い、利息だけが出ていく借金です。利息や手数料を払って、服・旅行・毎月の生活費を買う借金は、こちらに入ります。予定どおり返せない借金も、遅れた分の延滞金がつくので悪い借金です。
分かれ目は、借りる理由の良し悪しではありません。借りたお金が、利息より多いお金を連れて戻ってくるかどうかです。生活費が足りないから借りた10万円は、何も生まずに消えます。あとに残るのは、返す10万円と利息です。
利息の重さは、数字で比べると分かります。楽天カードのリボ払いの手数料は年17.64%です(楽天カード「リボ払い」)。これは、バフェットの会社バークシャー・ハサウェイの1965〜2025年の実績(年19.7%、バークシャー・ハサウェイ「株主への手紙2025」)に近い率です。その比べ方と、10万円をリボで返したときの手数料の計算は、お金が足りないとき借金しない方法(リボの手数料25,224円の計算)にまとめています。利息より多く稼げる使い道は、ふつうの暮らしの中にはまずありません。
奨学金は借金?——貸与型は返す、給付型は返さない
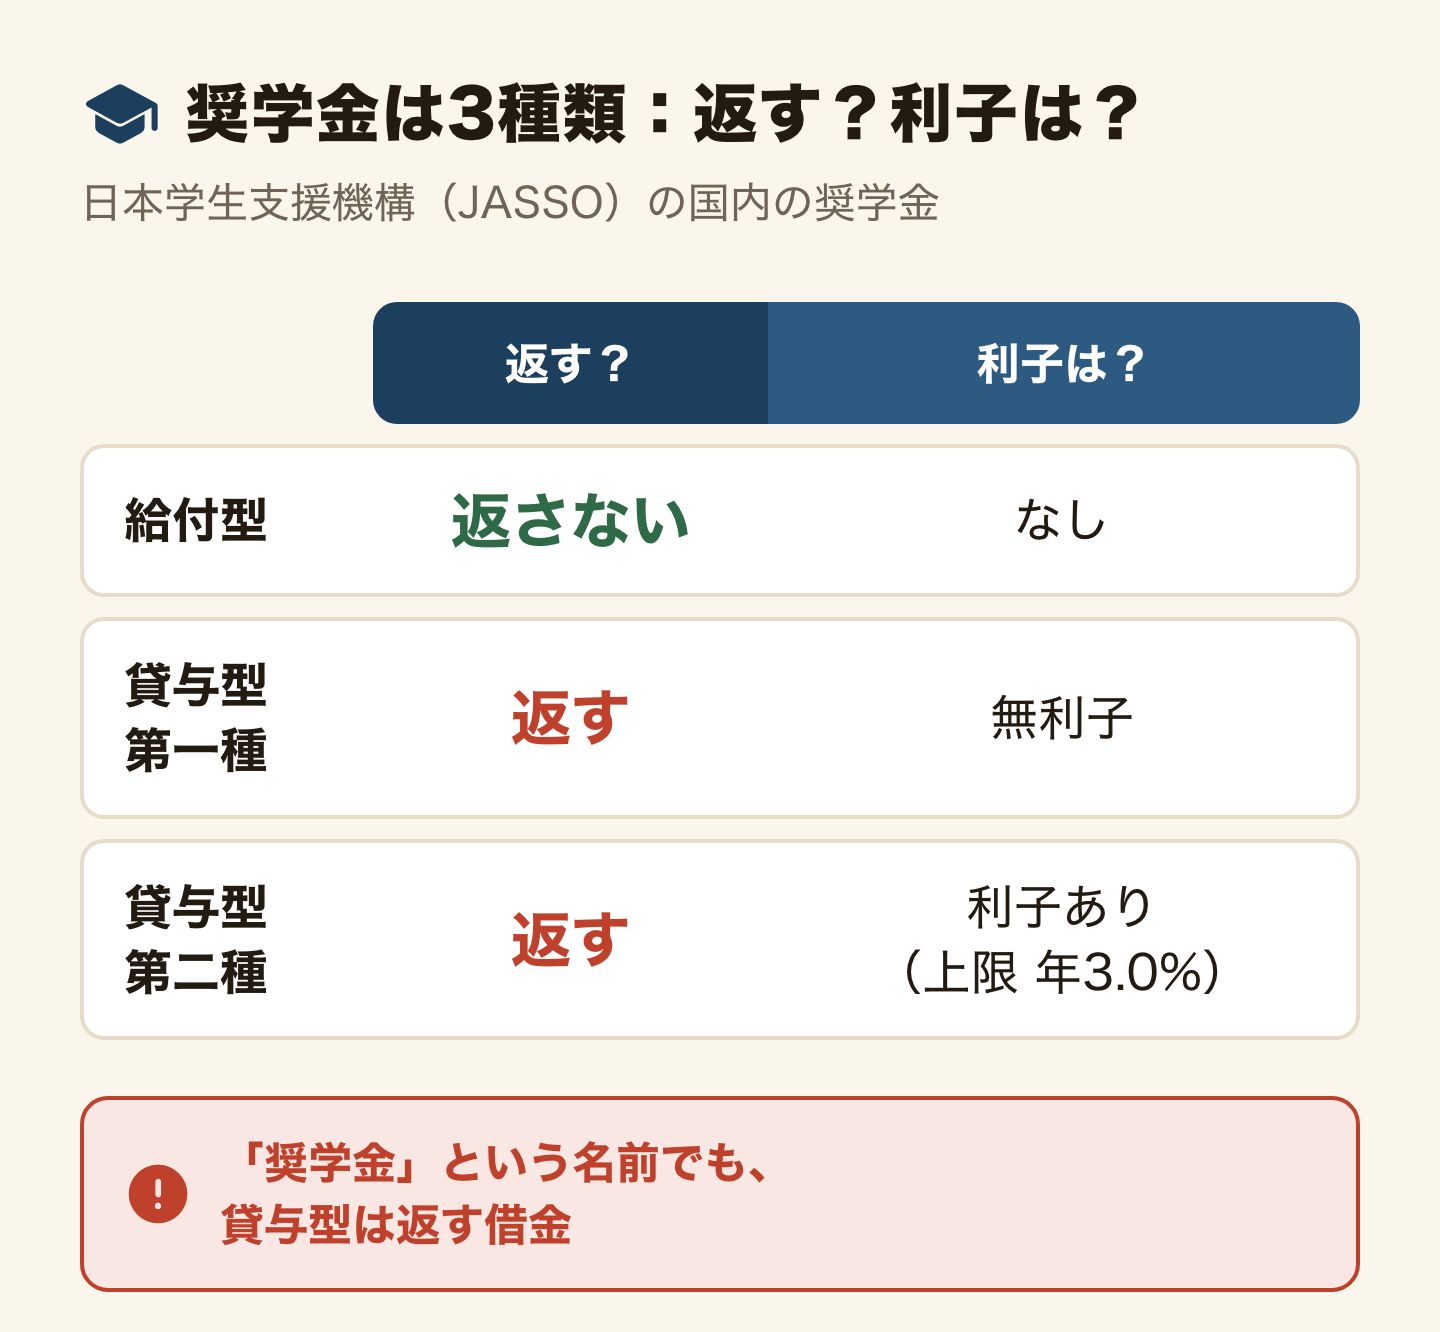
「奨学金」と聞いて、返さなくてよいお金だと思った。あなたの国では、それが普通かもしれません。日本では、奨学金という名前でも、貸与型は返す借金です。日本学生支援機構(JASSO)の奨学金には、「貸与型」と「給付型」があります(JASSO「奨学金制度の種類と概要」)。
- 給付型:返さなくてよい奨学金です。授業料・入学金の免除や減額と組み合わせた「高等教育の修学支援新制度」の一部です(JASSO「給付奨学金(返済不要)」)。
- 貸与型・第一種:利子のつかない、借りて返す奨学金です。
- 貸与型・第二種:利子のつく、借りて返す奨学金です(JASSO「貸与奨学金(返済必要)」)。
貸与型は、学生のあいだにお金を受け取り、卒業してから毎月返します。利子がつかない第一種でも、借りた額は全部返します。書類に「貸与」「返還」とあれば、それは借金の契約です。
貸与型奨学金はいくら返す?——480万円借りると年3%・20年で約646万円
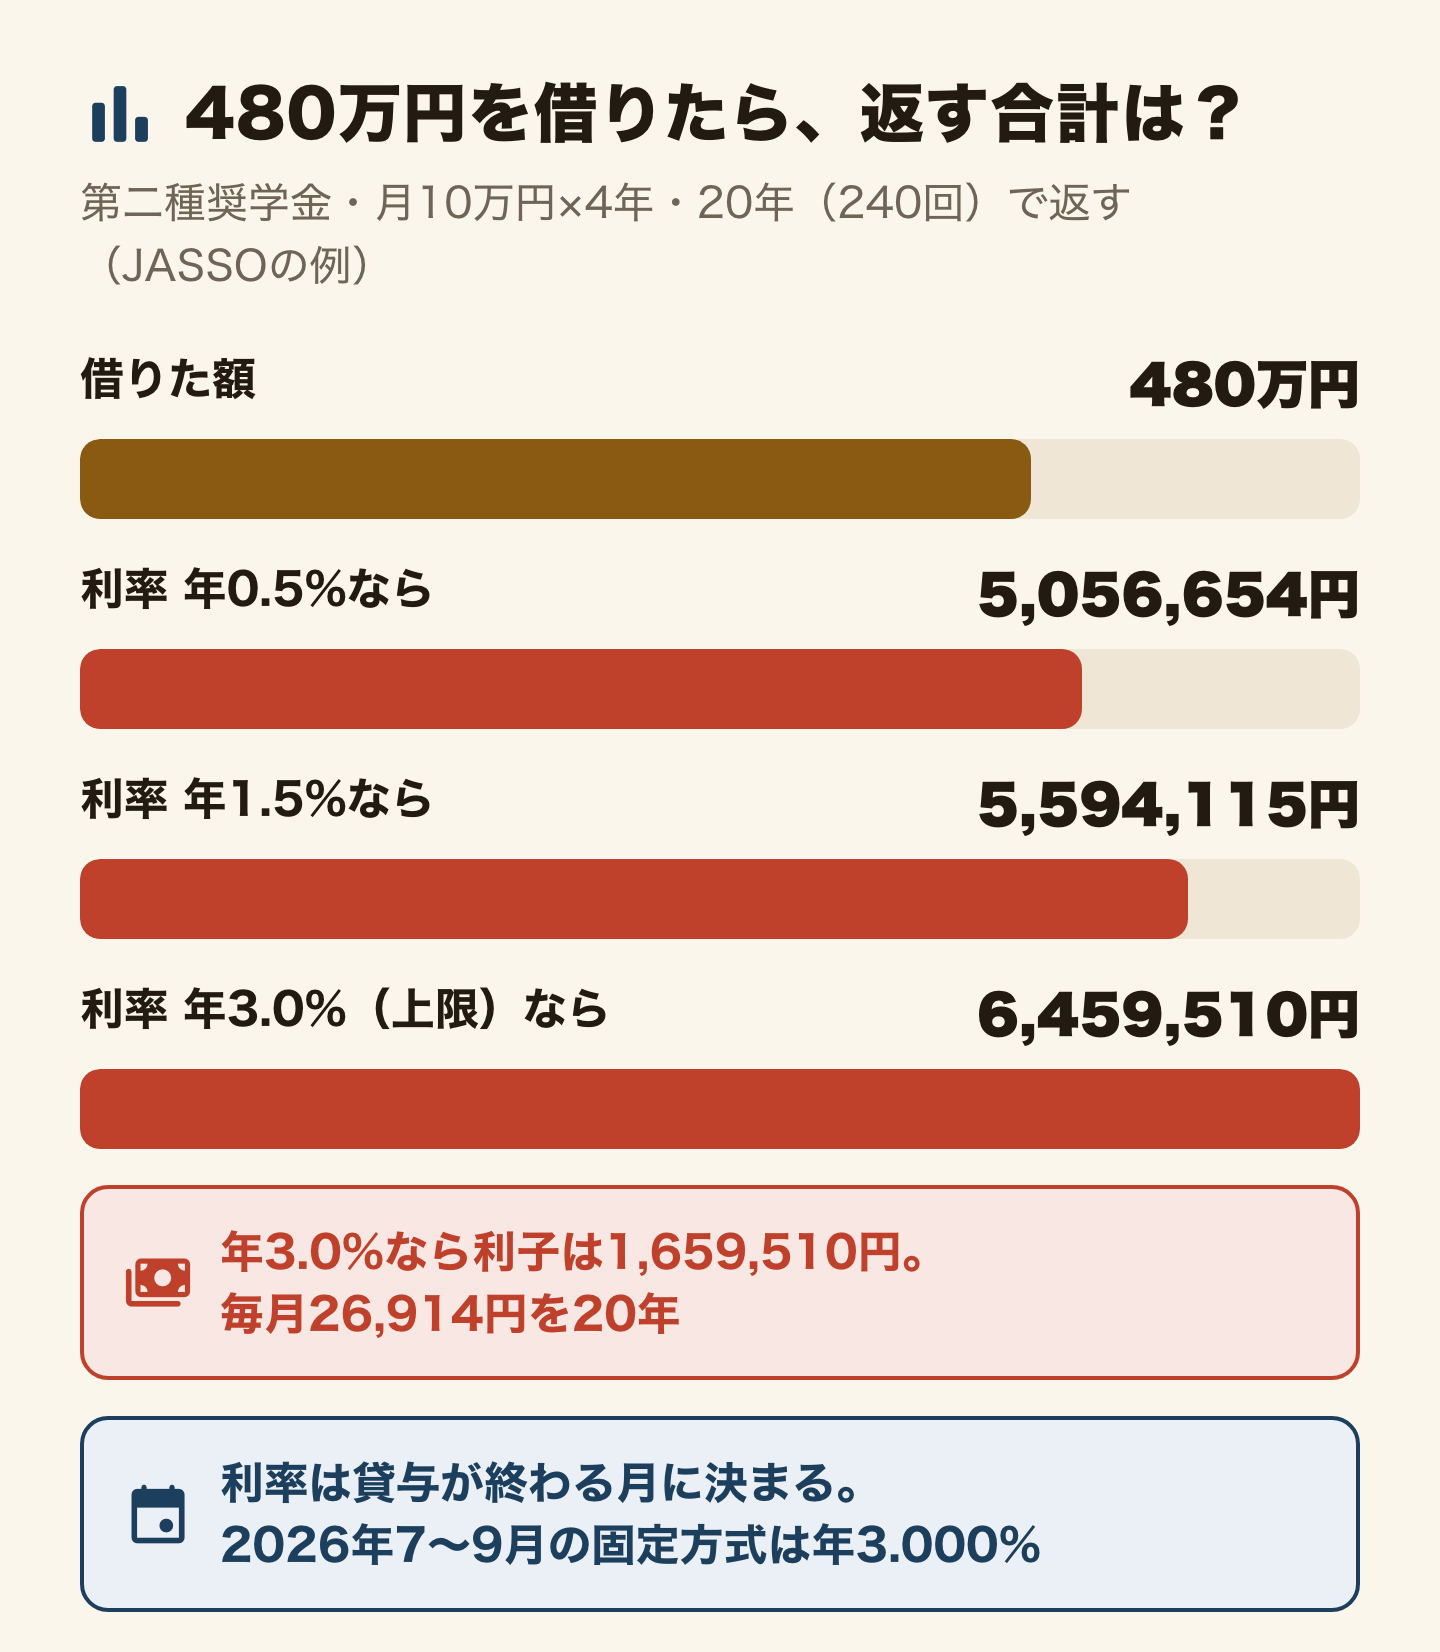
JASSOは、第二種で月10万円を4年間(合計480万円)借り、20年(240回)で返す例を出しています(JASSO「第二種奨学金の利子と利率の算定方法」)。
| 利率 | 毎月返す額 | 返す合計 | そのうち利子 |
|---|---|---|---|
| 年0.5% | 21,069円 | 5,056,654円 | 256,654円 |
| 年1.5% | 23,309円 | 5,594,115円 | 794,115円 |
| 年3.0% | 26,914円 | 6,459,510円 | 1,659,510円 |
利率は、借り始めた月ではなく、貸与が終わる月に決まります。借りている間は、最後にいくらの利率になるか分かりません。同じページによると、2026年7月から9月に貸与が終わった人の「利率固定方式」は年3.000%でした。第二種の基本の利率は、年3.0%が上限です。在学中は利子がかかりません。
利子のつかない第一種でも、返す期間は長くなります。JASSOの大学の返還例では、私立・自宅外で月64,000円を4年借りると、合計3,072,000円です。これを毎月14,222円ずつ、216回(18年)で返します(JASSO「大学・返還例」)。22歳で卒業すると、返し終わるのは40歳ごろです。
奨学金で学んだことが、卒業後の収入を上げるかもしれません。その場合、奨学金は良い借金に近づきます。ただ、借りる時点で、その収入を約束してくれる人はいません。だから先に、返さなくてよい給付型と授業料の減免を探し、足りない分だけを考えます。
奨学金を返さないとどうなる?——延滞3か月で個人信用情報機関に登録
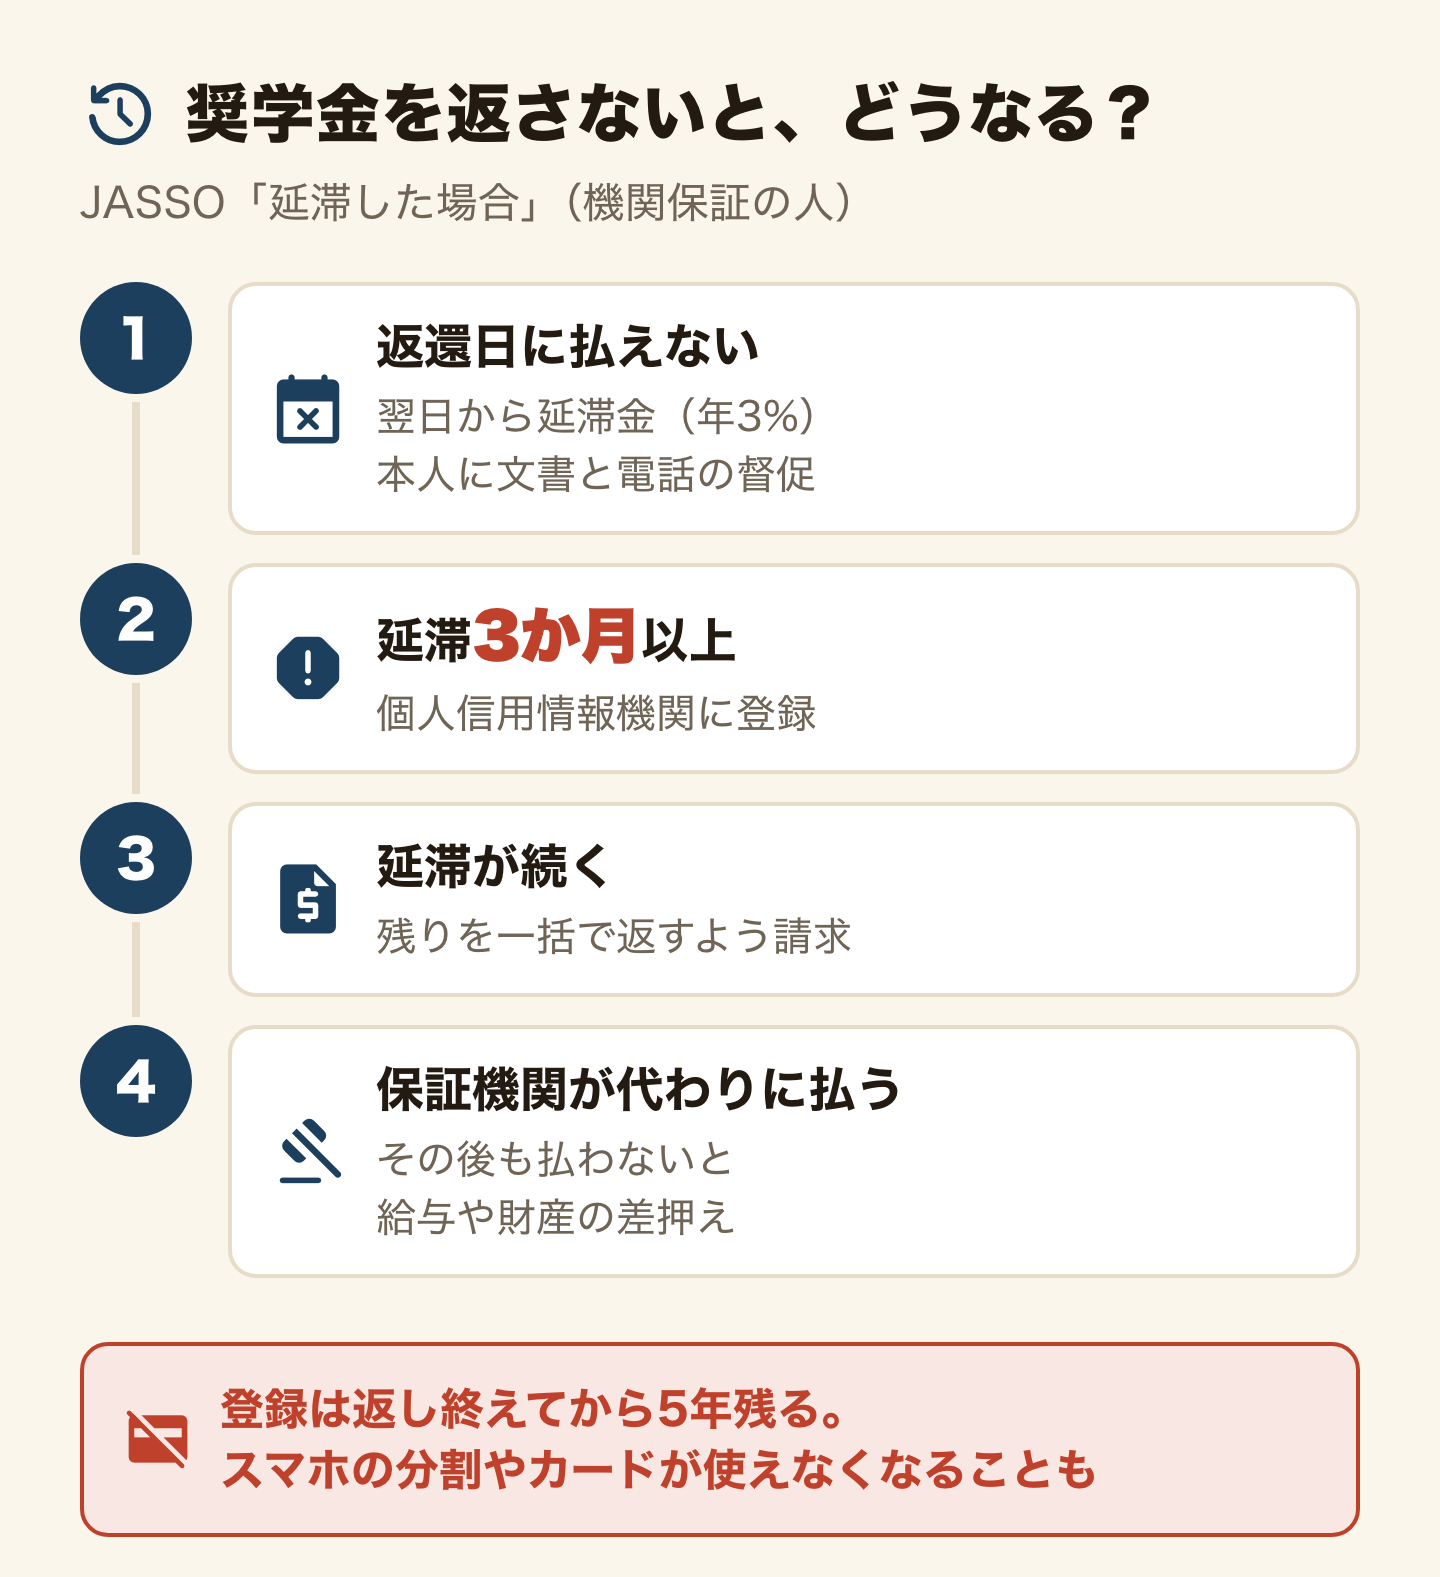
返還日に払えないと、翌日から延滞金がかかります。2020年3月28日以降の延滞金は、年3%です(JASSO「延滞金」)。JASSOは、本人と保証人に文書と電話で督促します(JASSO「督促」)。
延滞が3か月以上になると、個人信用情報機関に登録されます。返し始めたばかりの人は、返還開始から6か月たった時点で延滞が3か月以上なら登録されます。登録された情報は、返し終えてから5年後に消えます。JASSOは、登録されるとスマートフォンの分割払いやクレジットカードが使えなくなる場合がある、と書いています(JASSO「個人信用情報機関への個人情報・個人信用情報の登録」)。この登録には、申し込むときに出した同意書が使われます。
延滞が続くと、まだ期限の来ていない分も含めて、一括で返すよう請求されます。機関保証の人は、保証機関がJASSOに代わりに払い、そのあと保証機関から一括で請求されます。それにも応じないと、給与や財産の差押えまで進みます(JASSO「機関保証」)。
奨学金が返せないときは?——延滞する前に減額返還か猶予
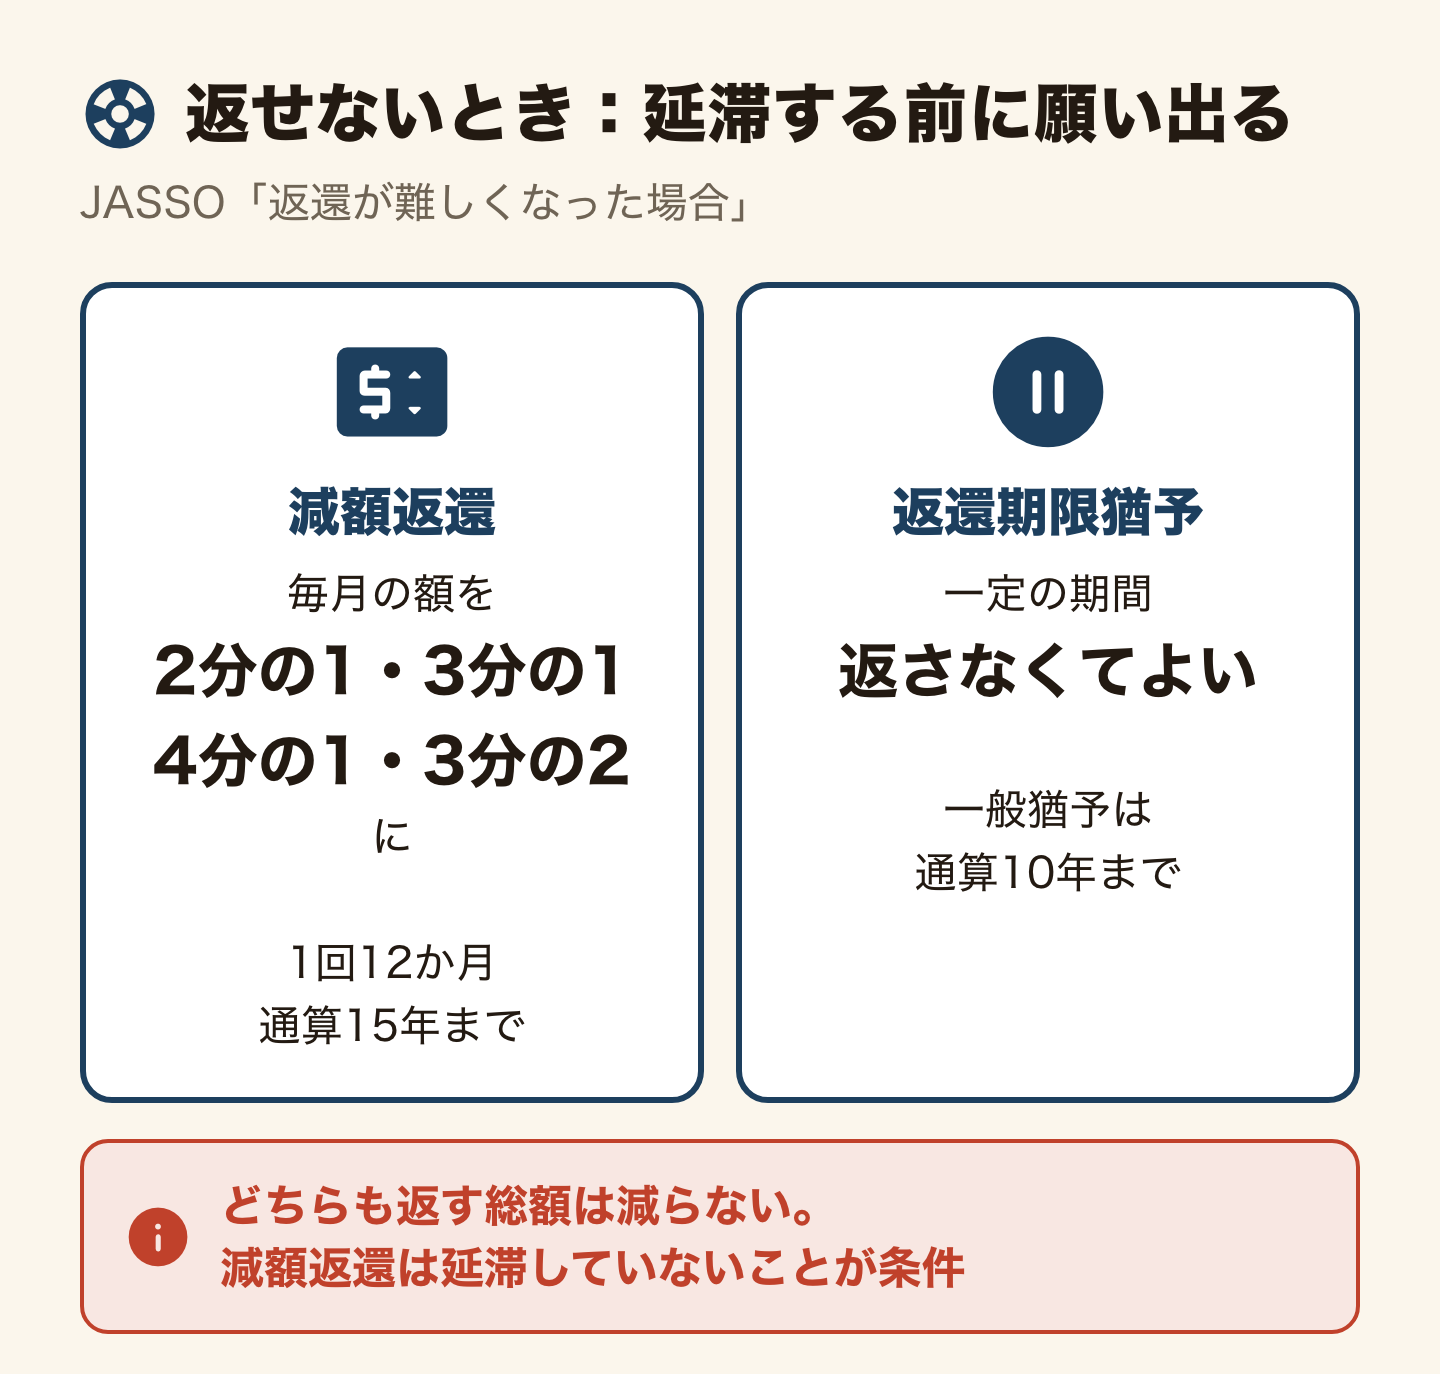
返せないと分かったら、払えなくなる前にJASSOに願い出ます。黙って遅れると、延滞金と信用情報の登録が始まります。
- 減額返還:毎月の額を2分の1・3分の1・4分の1・3分の2に減らし、その分だけ返す期間を延ばします。1回の願い出で12か月、通算15年まで使えます。給与をもらう人なら、年収400万円以下が目安です。申し込む時点で延滞していないことが条件です(JASSO「減額返還制度の概要」)。
- 返還期限猶予:病気・失業・収入が少ないなどで返せない間、返すのを先に延ばします。一般猶予は通算10年までです(JASSO「返還を待ってもらう(返還期限猶予)」)。
どちらも、返す総額を減らす制度ではありません。猶予は、元金や利子を免除するものではないとJASSOも書いています。延ばした分だけ、返し終わる日が先になります。
外国人は日本の奨学金を借りられる?——在留資格「留学」は対象外
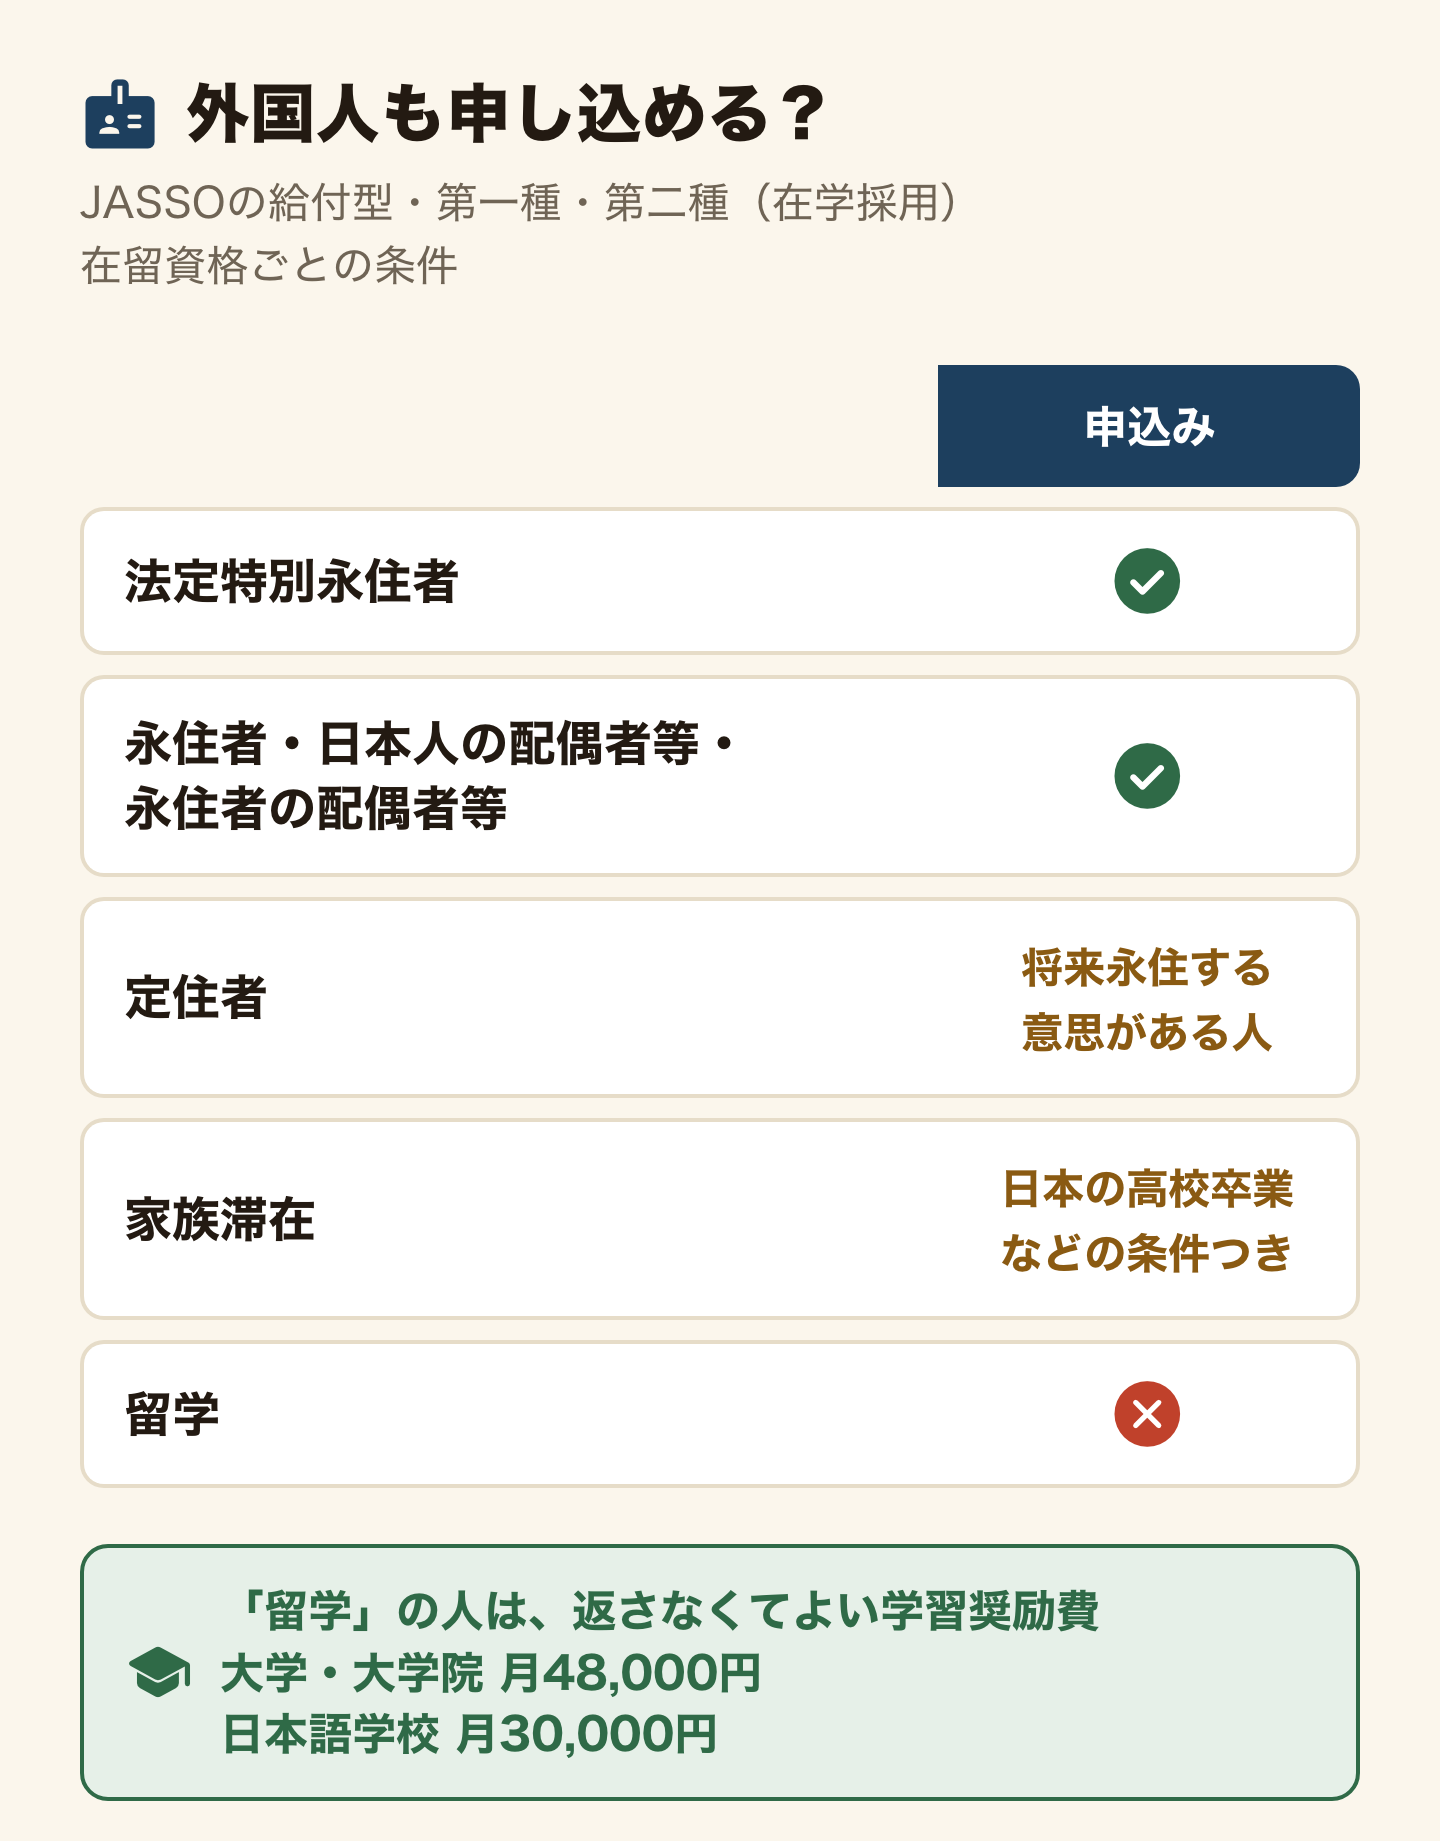
JASSOの給付型に、入学後に申し込めるのは、外国籍なら次の在留資格の人だけです(JASSO「進学後(在学採用)の給付奨学金の申込資格」)。
- 法定特別永住者
- 永住者・日本人の配偶者等・永住者の配偶者等
- 定住者で、将来永住する意思がある人
- 家族滞在で、日本の小学校・中学校・高校を卒業したなどの条件を満たし、日本に定着して働く意思がある人
貸与型の第一種も、在留資格の条件は給付型と同じです。第二種の申込資格も、第一種と同じです(JASSO「進学後(在学採用)の第一種奨学金の申込資格」・「進学後(在学採用)の第二種奨学金の申込資格」)。在留資格「留学」は、この一覧に入っていません。
在留資格「留学」の人には、返さなくてよい学習奨励費があります。大学・大学院は月48,000円、日本語学校は月30,000円です。申し込みは在籍する学校を通じて行い、学校ごとに推薦の人数が決まっています(JASSO「留学生受入れ促進プログラム(学習奨励費)」)。成績や仕送りの条件は、留学生の奨学金(学習奨励費の条件と申し込み方)で確かめられます。授業料そのものを下げたいなら、留学生の授業料減免・免除で学校の締切を先に見ます。
借金に見えない借金は?——リボ・分割・後払い・「実質0円」
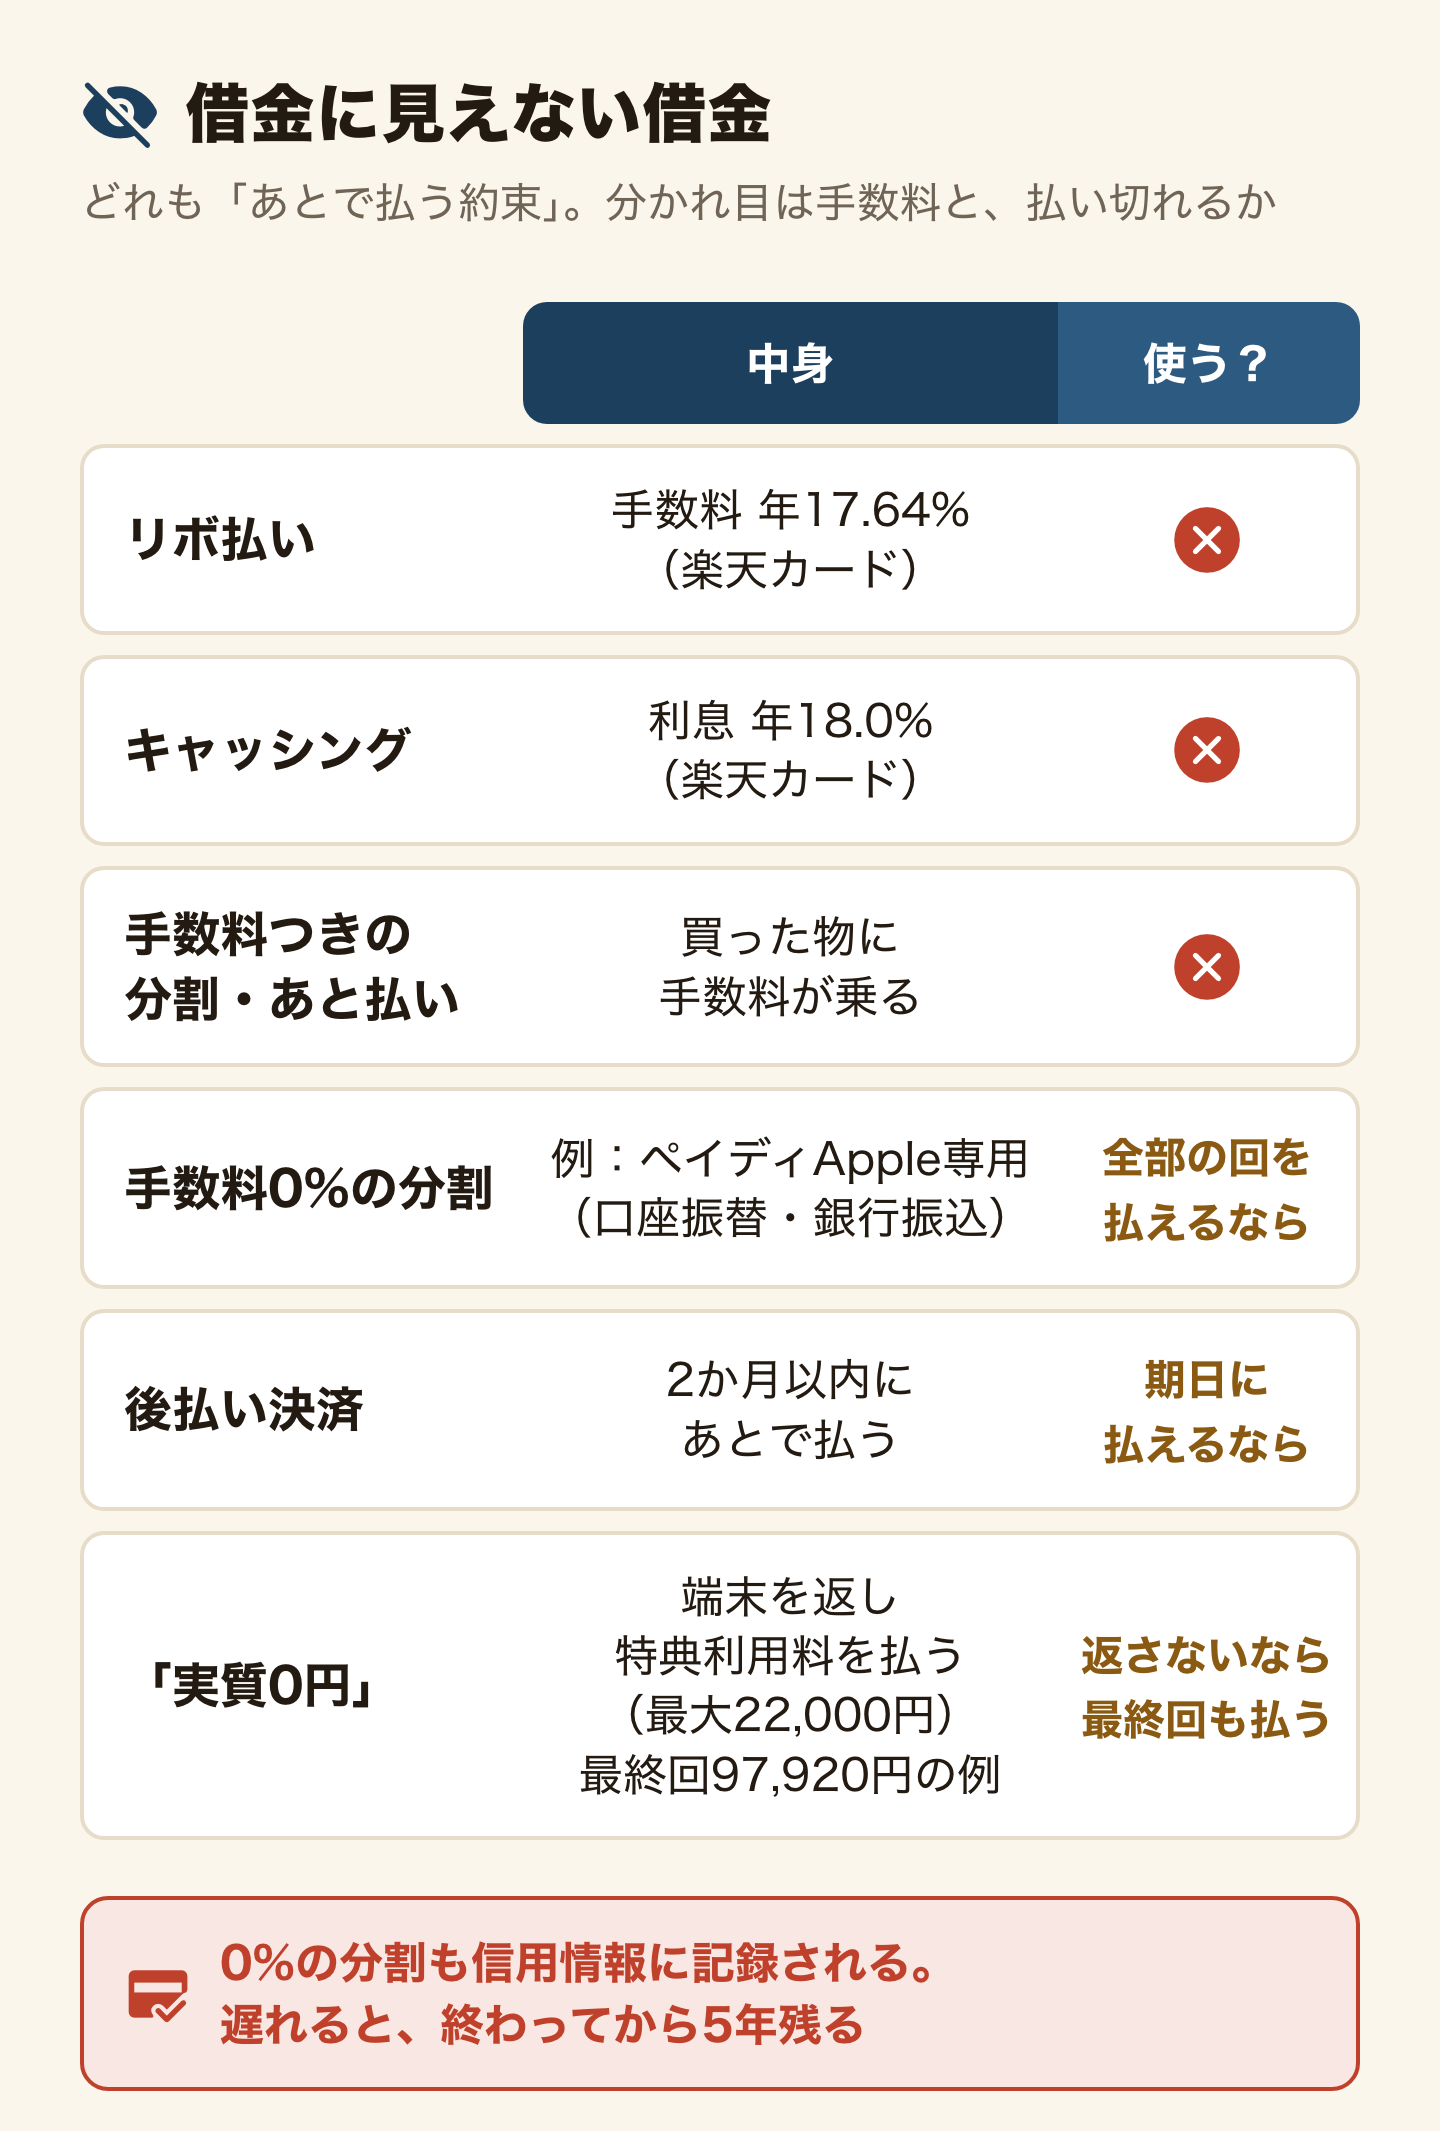
「借金」という言葉が出てこない払い方にも、あとで払う約束が入っています。分かれ目は2つです。手数料や利息がつくか。そして、全部の回を予定どおり払えるか。
- リボ払い・キャッシング:楽天カードのリボの手数料は年17.64%、キャッシングの利息は年18.0%です(楽天カード「キャッシング」)。消費のために手数料を払うので、悪い借金です。
- 手数料つきの分割・あと払い:割賦販売法は、カードで買った代金を2か月を超えて後から払う取引を「包括信用購入あっせん」として決めています(e-Gov法令検索「割賦販売法」)。手数料がつく分割は、買った物の値段に手数料を足して払うことになります。
- 手数料0%の分割:ペイディあと払いプランApple専用は、口座振替か銀行振込で払えば、最大36回まで分割手数料が0%です(ペイディ「ペイディあと払いプランApple専用」)。全部の回を払えるなら、利息は出ていきません。
- 後払い決済:カードを使わず、2か月以内に後から払うサービスです。国民生活センターには、関係する相談が増え続けています(国民生活センター「増加し続ける後払い決済サービスが関連する消費者トラブル」)。
- 「実質0円」:auの例では、120,000円の機種を960円×23回と、最終回97,920円の24回で払います。13〜25か月目に端末を返し、特典利用料(最大22,000円)を払うと、最終回が要らなくなる仕組みです(au「スマホトクするプログラム+」)。返さなければ、最終回の分も払います。
手数料0%でも、分割は信用の契約です。ペイディは契約をCICに届け、払いが遅れた事実は契約が終わってから5年残ります(ペイディ「個人情報取扱いに関する同意条項」)。ドコモの端末の分割も、期日に払わないと信用情報機関に遅れた事実が登録されます(ドコモ「機種を分割払いで購入する」)。0%の分割は、毎月の支払いが最後の回まで払える額のときだけ使います。
スマホは、一括で払うのが先です。次が中古や安い機種の一括で、分けるならペイディのApple専用を口座振替で0%にする順番は、スマホの分割払い(キャリアをすすめない理由)にまとめています。カードは、外国人でも作れるクレジットカードのとおり、一括払いで使います。
法律の利息の上限は年15〜20%です(金融庁「貸金業法のキホン」)。上限の内側なら安全、という意味ではありません。上限いっぱいの年20%は、楽天カードのリボより高い率です。
その借金は良い借金?——3つの質問で決める
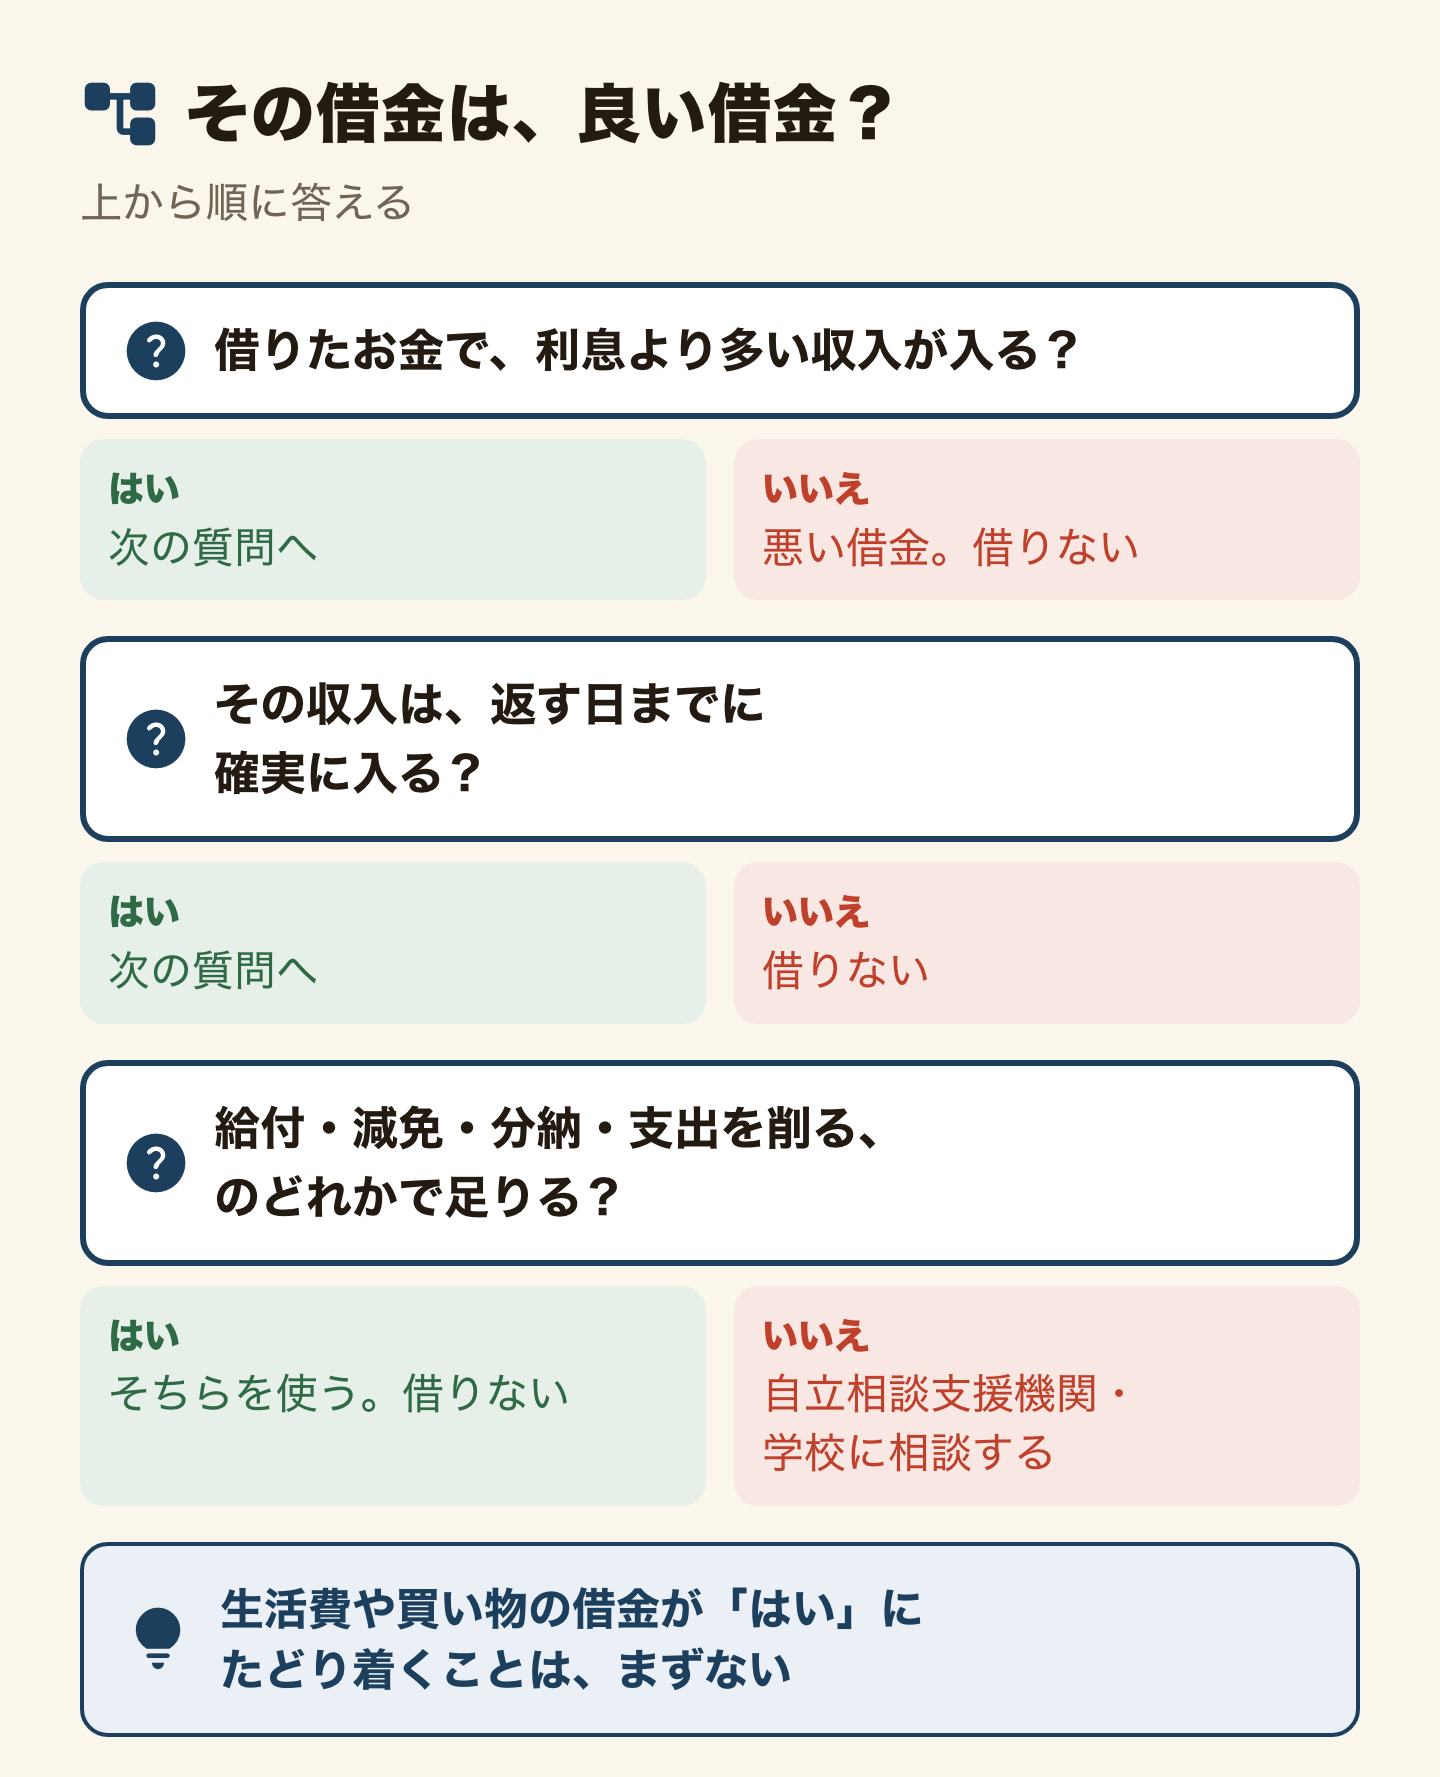
利息や手数料がつく借金を考えたら、3つの質問に上から答えます。1つでも「いいえ」なら、借りません。手数料0%の分割なら、見るのは1つだけです。最後の回まで、毎月払えるかどうかです。
- 借りたお金で、利息より多い収入が入るか。服・旅行・生活費はここで止まります。
- その収入は、返す日までに確実に入るか。「たぶん」「卒業したら」は、確実ではありません。
- 給付・減免・分納・支出を削る、のどれかで足りないか。足りるなら、借りずにそちらを使います。
お金が足りないとき、答えは借金ではなく、出ていくお金を減らすことです。家賃・通信費・保険のような毎月の固定費を先に下げる考え方は、貯める力(収入より、先に支出を下げる)にまとめています。生活そのものが回らないなら、借りる前に自立相談支援機関に相談します。窓口と使える制度は、外国人の生活保護(対象外の人が先に使える制度)で探せます。
終わりの判断——自分はどれか
- 奨学金に申し込もうとしている——先に、返さなくてよいお金を探す。今日、在留カードで在留資格を確かめ、「留学」なら学生課で学習奨励費の推薦を、永住者・定住者などならJASSOの給付型の申込資格を聞く。
- もう貸与型を借りている——返す総額を知る。今日、スカラネット・パーソナルか学校の書類で、借りた額・利率・毎月の返還額を確かめる。
- 奨学金の返還が苦しい——延滞する前に願い出る。今日、JASSOの減額返還か返還期限猶予の条件を読み、収入の証明書をそろえる。
- リボや手数料つきの分割の残高がある——新しく使うのを止める。今日、カードのページで残高と手数料を書き出し、次の買い物から一括払いにする。
- 0%の分割で買おうとしている——最後の回まで払えるかを確かめる。今日、毎月の支払額を家計に足し、残りのお金で暮らせるかを計算する。
- お金が足りなくて借りようとしている——借りずに固定費を削る。今日、毎月の支出を並べ、家賃・通信費・保険のどれを下げられるかを1つ決める。
返す総額を知ったか、借りずにすむ道を1つ見つけたら、この判断は終わりです。あとは毎月の支出を、借金なしで回る形に組み直します。
よくある質問(FAQ)
Q. 良い借金と悪い借金の違いは何ですか?
良い借金は、借りたお金が利息より多い収入を生む借金です。悪い借金は、使えば消える物に使い、利息だけが出ていく借金です。生活費・買い物・遊びのための借金は、ほとんどが悪い借金です。
Q. 奨学金は借金ですか?
JASSOの貸与型は借金です。第一種は無利子、第二種は利子つきで、どちらも卒業後に返します。給付型は返さなくてよい奨学金です。
Q. 貸与型奨学金はいくら返しますか?
JASSOの例では、第二種で月10万円を4年(480万円)借り、20年で返すと、年0.5%なら5,056,654円、年3.0%なら6,459,510円です。利率は貸与が終わる月に決まり、上限は年3.0%です。
Q. 奨学金を延滞すると信用情報に載りますか?
延滞が3か月以上になると、個人信用情報機関に登録されます。返し終えてから5年後に消えます。登録中は、スマホの分割払いやクレジットカードが使えなくなる場合があります。
Q. 外国人や留学生はJASSOの奨学金を借りられますか?
外国籍なら、法定特別永住者・永住者・日本人の配偶者等・永住者の配偶者等・将来永住する意思のある定住者・条件を満たす家族滞在の人が申し込めます。在留資格「留学」の人は対象外です。留学の人には、返さなくてよい学習奨励費(大学・大学院は月48,000円)があります。
Q. 後払いやスマホの分割払いは借金ですか?
あとで払う約束なので、借金と同じ形です。手数料がつく分割は、悪い借金です。ペイディのApple専用のように手数料0%の分割は、全部の回を払えるなら利息は出ていきません。ただし信用の契約なので、遅れると信用情報機関に記録されます。
まとめ
良い借金は、借りたお金が利息より多い収入を生む借金です。生活費や買い物のための借金は、ほとんどが悪い借金です。奨学金も、JASSOの貸与型は返す借金です。第二種で480万円を借りて年3.0%なら、20年で6,459,510円を返します。返還が3か月以上遅れると個人信用情報機関に登録され、返し終えてから5年残ります。
外国籍の人がJASSOの給付型・第一種・第二種に申し込めるのは、永住者・日本人の配偶者等・定住者などに限られ、「留学」は対象外です。留学の人は、返さなくてよい学習奨励費と授業料減免を先に探します。リボ・キャッシング・手数料つきの分割は、悪い借金です。手数料0%の分割は、最後の回まで払えるときだけ使います。足りないときは借りずに、固定費を削り、給付と減免を使います。
出典(公式):日本学生支援機構(JASSO) 奨学金制度の種類と概要・給付奨学金・貸与奨学金・第二種奨学金の利子と利率の算定方法・大学・返還例・延滞金・督促・機関保証・個人信用情報機関への登録・減額返還制度の概要・返還期限猶予・給付奨学金の申込資格(在学採用)・第一種奨学金の申込資格(在学採用)・第二種奨学金の申込資格(在学採用)・学習奨励費/e-Gov 割賦販売法/金融庁「貸金業法のキホン」/国民生活センター「後払い決済サービスが関連する消費者トラブル」/ペイディ ペイディあと払いプランApple専用・個人情報取扱いに関する同意条項/ドコモ「機種を分割払いで購入する」/au「スマホトクするプログラム+」/楽天カード リボ払い・キャッシング(すべて2026年10月27日確認)。利率と制度の条件は変わるので、申し込む日に公式ページで確かめてください。
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方