この記事は2026年11月5日に、金融庁の「基礎から学べる金融ガイド」と預金保険制度の案内、知るぽると、出入国在留管理庁の在留資格の取消し・Q&A・手数料の案内、厚生労働省の雇用保険Q&Aと高額療養費の資料、全国健康保険協会、東京都社会福祉協議会、日本銀行、JASSO、国土交通省の調査で確かめて書いています。計算の例はこちらで計算したものです。手数料と制度は変わるので、使う日に公式ページで確かめてください。
先に結論
- 生活防衛資金とは、収入が止まったときや急な出費があったときに、借金をせずに暮らすためのお金です。ふだんの生活費とは別に持ちます。
- 額は1つに決まっていません。式は「月の支出×月数+一度に出るお金」です。自分の数字を入れて計算します。
- 月数に法律の基準はありません。金融庁の冊子は、緊急資金を3か月〜1年分としています。この記事では、学生と一人で働く人は3か月分、家族を支える人は6か月分を目標に置きます。これは公式の基準ではなく、このサイトの目安です。
- 外国人は「一度に出るお金」を必ず足します。帰国の片道、在留手続の手数料(1年の許可なら窓口33,000円)、医療費の1か月の上限です。
- 置き場所は円の普通預金です。生活費の口座と分けます。投資には入れません。
これが分かると、「いくらあれば仕事がなくなっても次の手を選べるか」が自分の数字で分かります。貯金が少ない人も、最初に貯める額を決められます。
来月で契約が終わると言われた。アルバイト先が閉店した。そのとき頭に浮かぶのは、家賃だけではありません。在留資格はいつまで大丈夫か。帰りの航空券はいくらか。日本人の友達に聞いても、答えは返ってきません。日本人には、在留資格の期限も帰国の航空券もないからです。同じ「貯金」でも、日本で暮らす外国人は、足す項目が多くなります。
- 生活防衛資金とは?貯金との違いは?
- 生活防衛資金はいくら必要?——月の支出×月数+一度に出るお金
- 「3か月分」「半年分」に公式の基準はある?——法律の基準はなく、目安に幅がある
- 仕事がなくなったら何が起きる?——在留資格の「3か月」
- 一度に出るお金はいくら?——ビザ手数料・帰国・医療費・引っ越し
- 失業保険・傷病手当金・高額療養費はどこまで守る?——3つの制度の穴
- 学生・働く人・家族で何が違う?
- 生活防衛資金はどこに預ける?——円の普通預金に分けておく
- 貯金と投資はどちらが先?——生活防衛資金が先
- 貯められない・足りないときは?——借金を計画に入れない
- 終わりの判断——自分はどれか
- よくある質問(FAQ)
- まとめ
- あわせて読みたい
生活防衛資金とは?貯金との違いは?
生活防衛資金とは、失業や病気のように収入が止まるときに使うお金です。知るぽるとも、失業や病気で休職といった万一のときに使うお金、と説明しています。
貯金との違いは、使い道が先に決まっていることです。旅行のためのお金や、毎月の生活費が入った口座は、生活防衛資金に数えません。使うのは、収入が止まったときと、避けられない出費があったときだけです。
生活防衛資金はいくら必要?——月の支出×月数+一度に出るお金
額は3つのステップで出します。
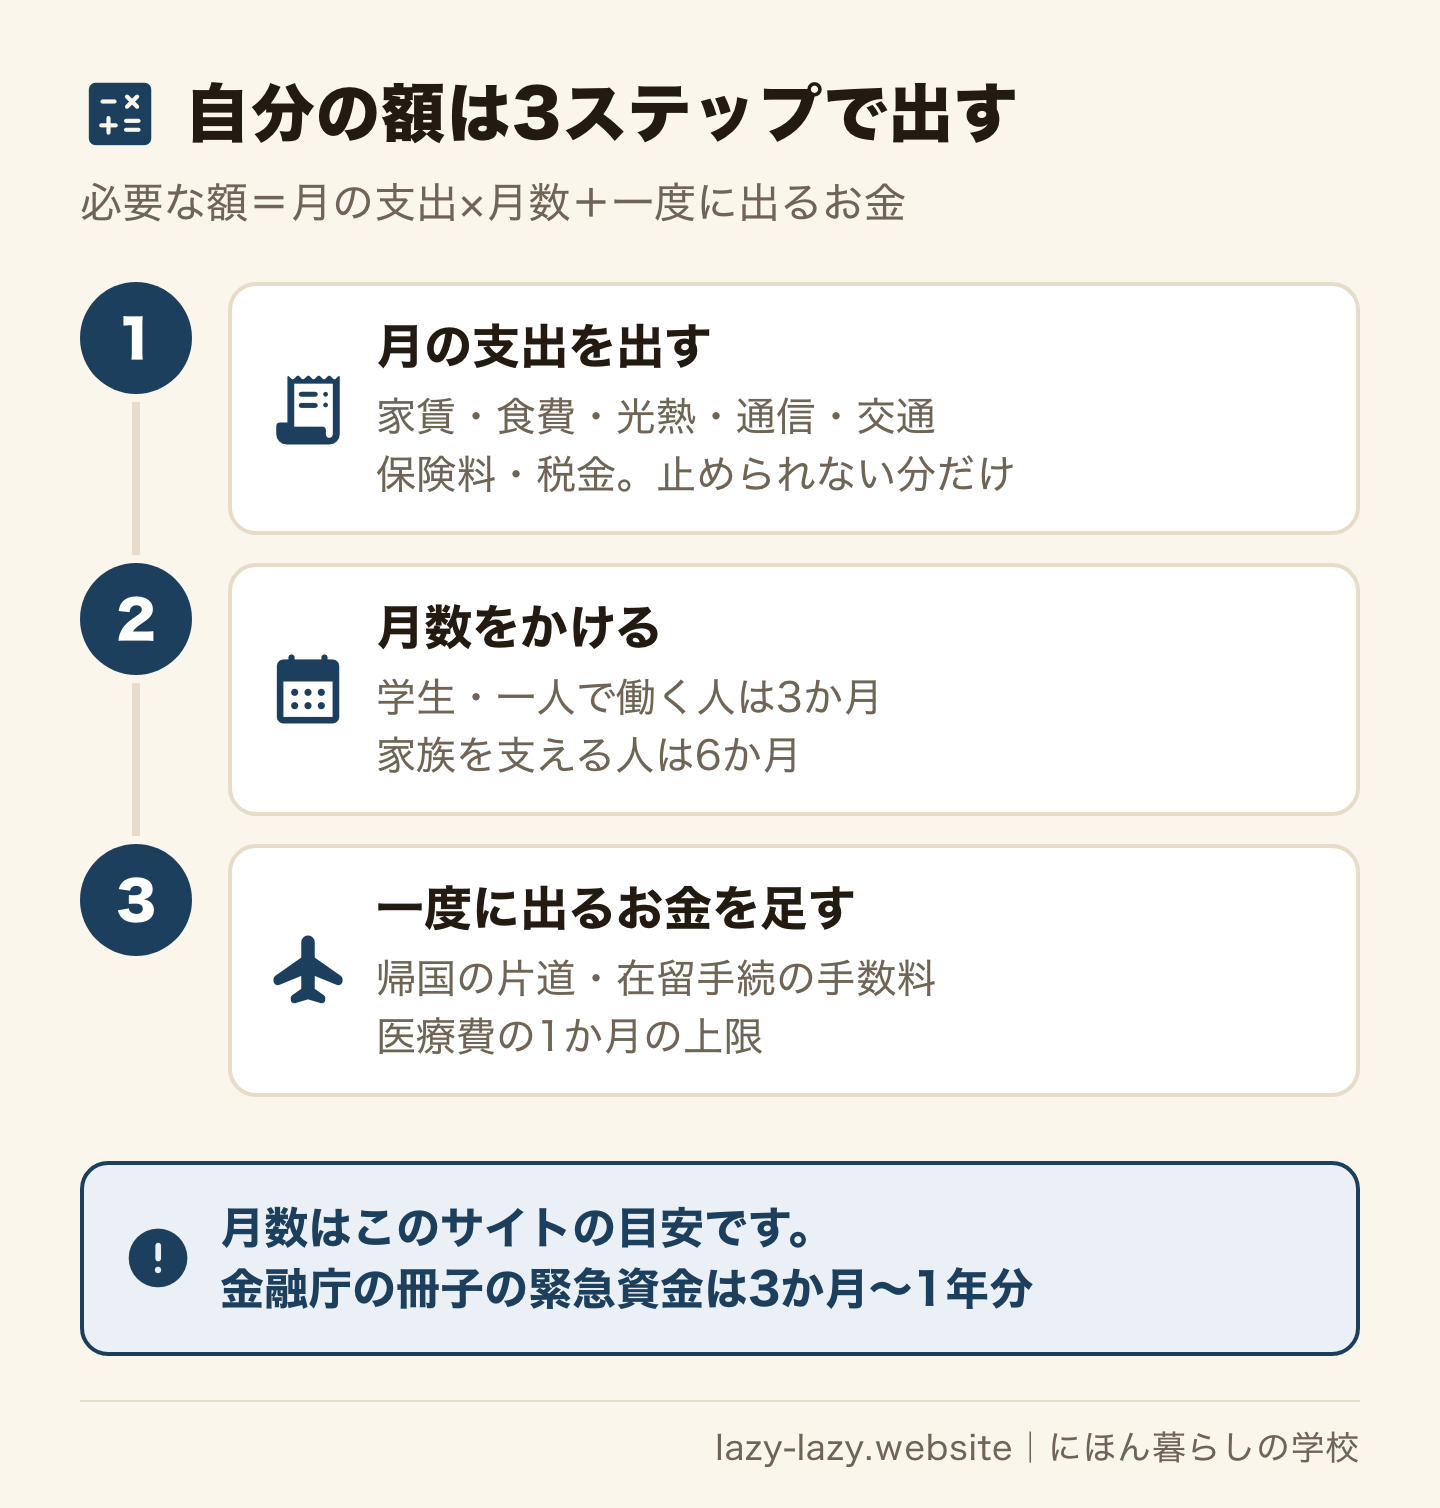
- 月の支出を出す。過去3か月の通帳とカードの明細を見て、止められない支出だけを足します。家賃、食費、光熱費、通信費、交通費、保険料、税金、毎月の返済です。娯楽と貯金は入れません。
- 月数をかける。学生と一人で働く人は3か月、家族を支える人は6か月から始めます。
- 一度に出るお金を足す。帰国の片道、在留手続の手数料、医療費の1か月の上限です。学生は、次の授業料の1回分も足します。
奨学金のように、仕事がなくなっても止まらない収入があるなら、その分を月の支出から引いてかまいません。仕送りは、止まる可能性を考えて引かずに計算します。
働く人は、もう一つ足します。在職中は給料から引かれていた保険料と税金を、辞めたら自分で払います。国民年金の保険料は、2026年度は月17,920円です。国民健康保険料は市区町村と前年の所得で変わるので、役所の窓口で聞きます。住民税は前年の所得で計算されるので、収入が止まった年にも請求が来ます。
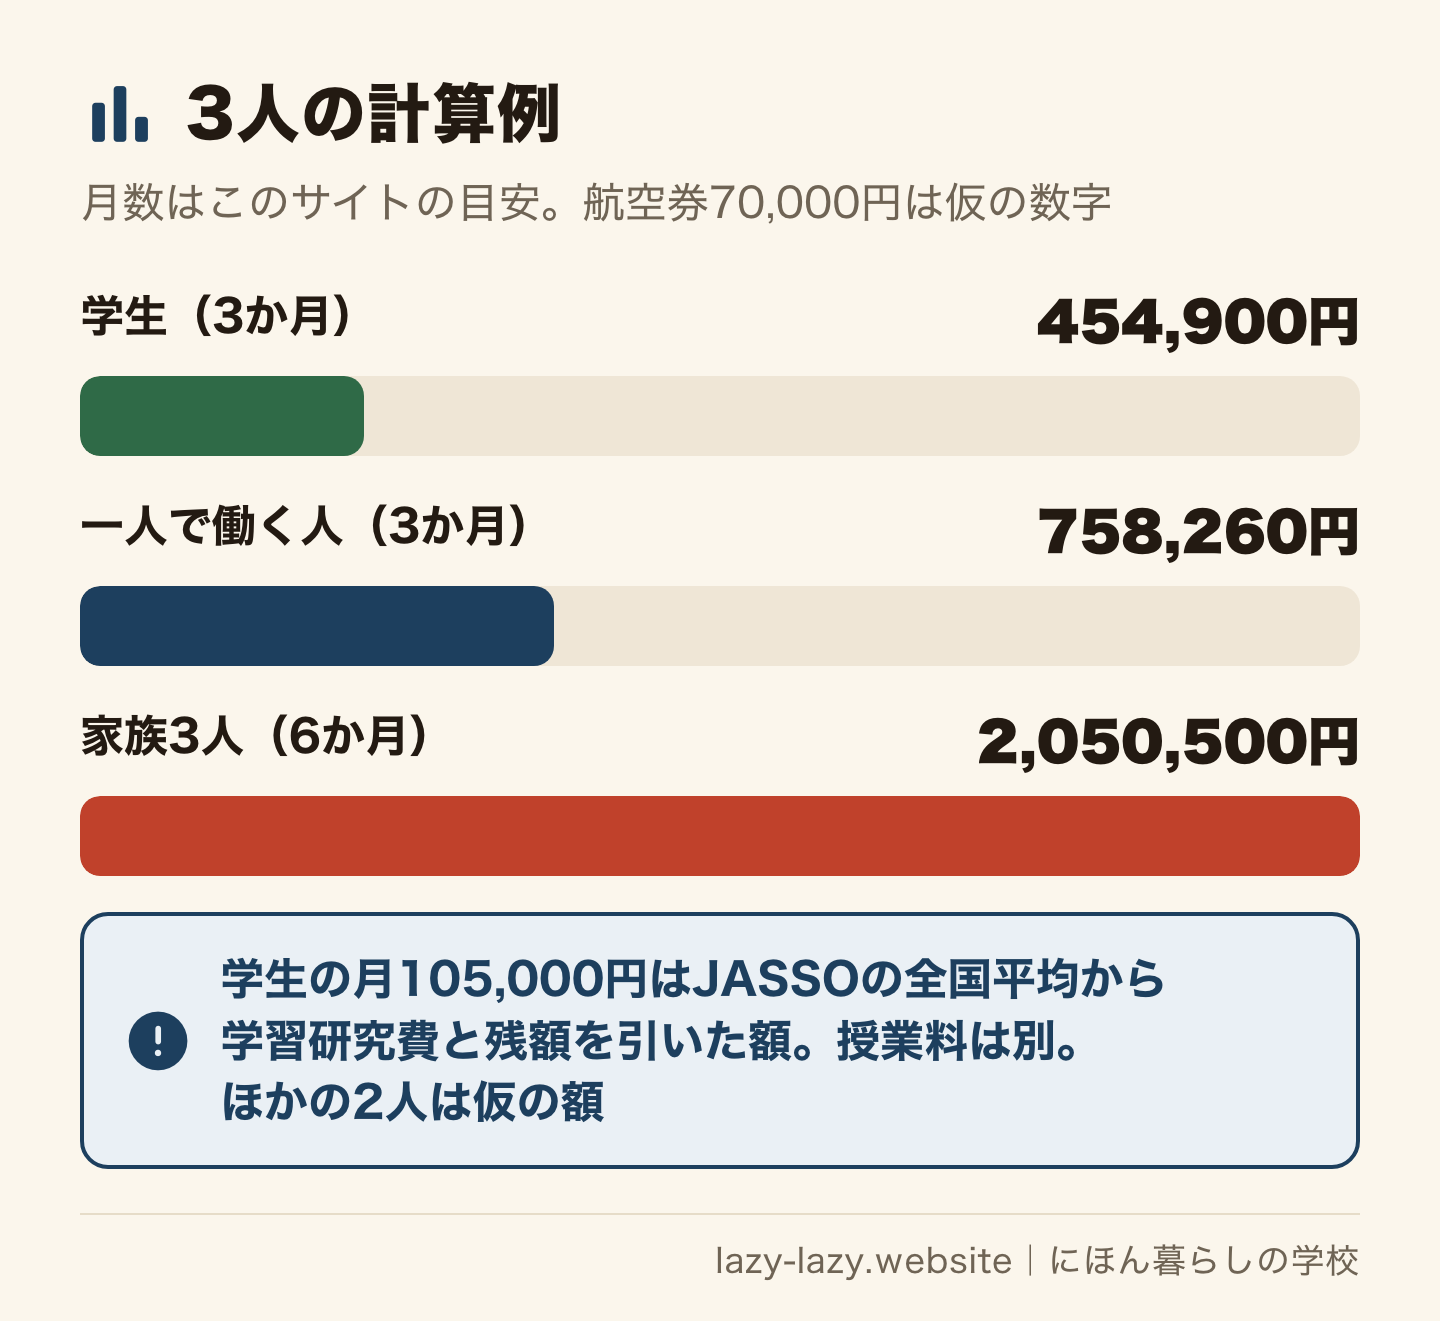
次の3人は計算の例です。月数はこのサイトの目安です。航空券の70,000円は計算用の仮の数字です。自分の国までの片道の値段に置き換えてください。
| 学生 | 一人で働く人 | 家族3人 | |
|---|---|---|---|
| 月の支出 | 105,000円 | 197,920円 | 280,000円 |
| 月数 | 3か月 | 3か月 | 6か月 |
| 生活費の分 | 315,000円 | 593,760円 | 1,680,000円 |
| 帰国の片道(仮) | 70,000円 | 70,000円 | 210,000円(3人分) |
| 在留手続(1年・窓口) | 33,000円 | 33,000円 | 99,000円(3人分) |
| 医療費の上限(1か月) | 36,900円 | 61,500円 | 61,500円 |
| 合計 | 454,900円 | 758,260円 | 2,050,500円 |
学生の105,000円は、JASSOの令和5年度の調査の全国平均(月170,000円)から、学習研究費52,000円と残額13,000円を引いた額です。授業料は入っていません。趣味・娯楽費8,000円は入ったままなので、自分の計算では除きます。ほかの2人の支出は仮の数字です。一人で働く人は、月180,000円に国民年金17,920円を足しました。この例に国民健康保険料と住民税は入っていないので、自分の額を足してください。医療費の上限は、学生を住民税非課税、ほかの2人を年収約370万円までとして計算しました。住む地域で家賃が変わるので、留学生の生活費の内訳と自分の明細を見比べると、削れる所も見つかります。
「3か月分」「半年分」に公式の基準はある?——法律の基準はなく、目安に幅がある
法律で決まった額はありません。e-Govの法令検索で「生活防衛資金」を調べても、2026年11月5日の時点で0件でした。
公的な機関の目安はあります。ただ、数字には幅があります(知るぽるとは金融広報中央委員会のアーカイブのサイトです)。
- 金融庁「基礎から学べる金融ガイド」:緊急資金は3か月〜1年分
- 知るぽると(一人暮らしの案内):生活費の3か月〜1年分
- 知るぽると(新成人の案内):生活費の最低3か月分、できれば1年分以上
- 知るぽると(大人の案内):月々の生活に必要なお金の1〜2年分程度といわれることがある、ただしあくまで目安
この記事の「3か月」と「6か月」は、これらの幅の中からこのサイトが置いた目安です。3か月にしたのは、金融庁の目安の下の端だからです。もう一つの理由は、留学や就労の在留資格に「3か月」という区切りがあることです。貯金が少ない人に1年分を求めても、始められません。余裕ができたら、幅の上のほうへ増やしてください。
仕事がなくなったら何が起きる?——在留資格の「3か月」
仕事を辞めたら、しばらく休んでから次を探す。あなたの国では、それが普通かもしれません。日本では、在留資格によっては、その「しばらく」に区切りがあります。
留学や就労などの在留資格の人が、その活動を続けて3か月以上していないと、在留資格の取消しの対象になります。正当な理由がある場合は除かれます。「日本人の配偶者等」「永住者の配偶者等」の人は、配偶者としての活動が6か月以上ないと対象になります(日本人や永住者の子などを除く)。こちらも正当な理由がある場合は除かれます。永住者は、この2つの対象には入っていません。
入管のQ&Aは、正当な理由の例として、退職したあとに会社訪問など具体的な就職活動をしている場合を挙げています。判断は個別です。だから3か月を過ぎそうなら、自分で決めずに入管に相談します。どう数えるか、取り消されるまでに何が起きるかは在留資格の取消しの記事で確かめられます。
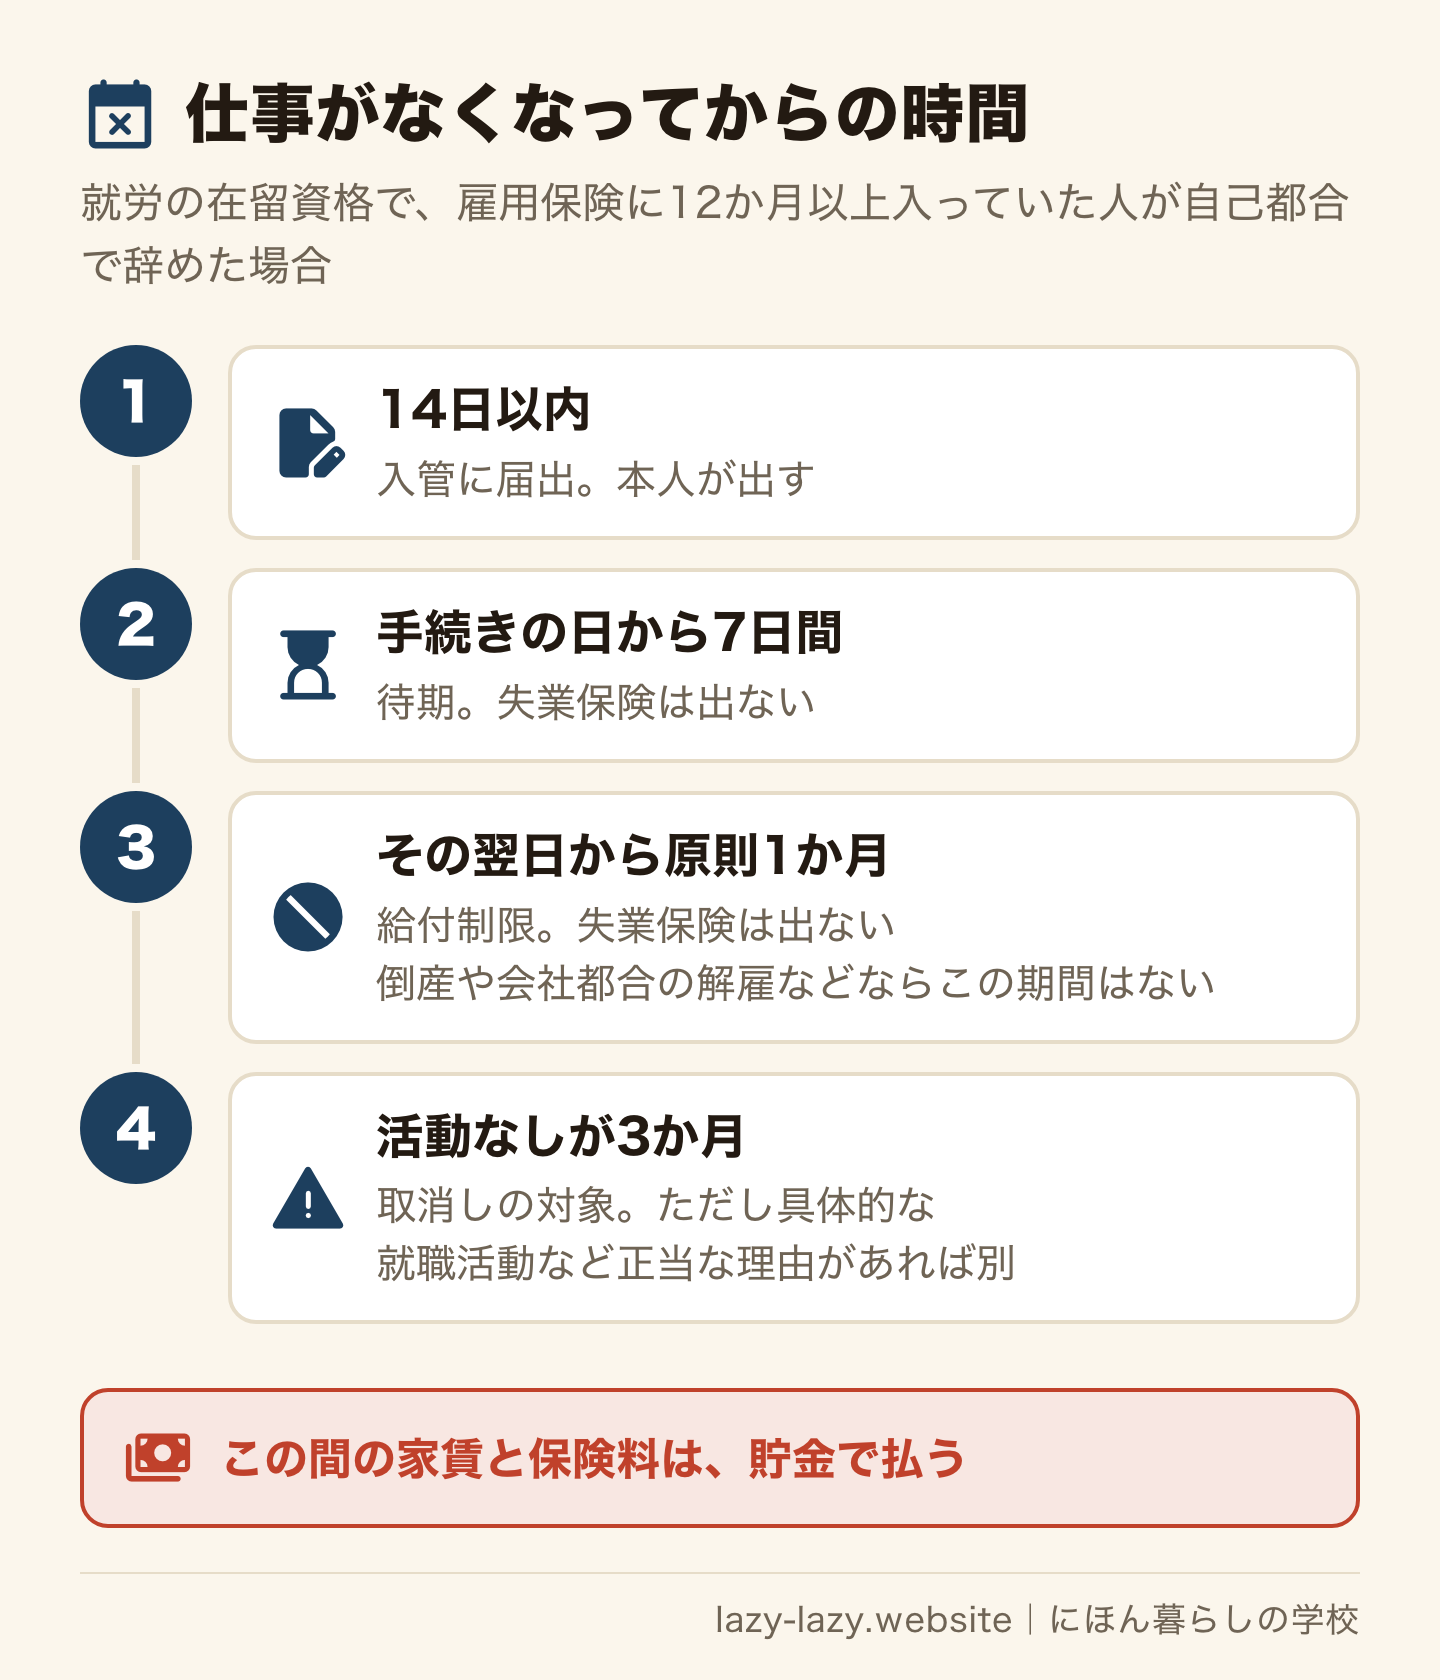
期限はもう一つあります。留学や就労の在留資格の人は、退職や卒業で学校や会社との関係が終わったら、14日以内に本人が入管へ届け出ます(活動機関の届出・契約機関の届出。どちらかは在留資格で決まります)。手順は退職の手続きの記事にあります。
「3か月」の理由で在留資格が取り消された場合は、30日を上限に出国の期間が指定されます(入管の案内)。この期間に航空券を買うお金が要ります。帰国の片道を足すのは、このためです。
一度に出るお金はいくら?——ビザ手数料・帰国・医療費・引っ越し
| 何に | いくら | 条件 |
|---|---|---|
| 在留期間の更新・在留資格の変更 | 1年の許可で窓口33,000円、オンライン27,000円 | 額は許可される期間で決まる。窓口は10,000〜75,000円。オンラインは別に決済手数料(入管の料金表) |
| 帰国の片道 | 今日、自分で調べる | 公的な相場はない。家族は人数分 |
| 医療費 | 住民税非課税なら月36,900円、年収約370万円までなら月61,500円 | 70歳未満・2026年8月から2027年7月の診療分(厚生労働省)。1日から末日の月ごと。医療機関ごと、入院と外来は別に計算 |
| 引っ越し | 家賃の何か月分かを契約書で見る | 下の調査を参考に、敷金・礼金・仲介手数料を足す |
| 授業料(学生) | 学校の請求額 | 次の1回分 |
手数料は、2026年10月1日から大きく上がりました。古い額のまま計算しないでください。区分ごとの額と払い方はビザ更新の手数料の記事にあります。大学などを卒業して就職活動を続ける人は、入管のQ&Aのとおり、要件を満たせば在留期間6か月の「特定活動」に変える道があります。6か月の許可なら、手数料は窓口18,000円、オンライン15,000円です。
引っ越しは、部屋ごとに額が違います。国土交通省の令和7年度の調査では、三大都市圏で2024年4月から2025年3月に民間の賃貸住宅へ住み替えた世帯のうち、敷金か保証金があった世帯は51.9%、礼金は43.1%、仲介手数料は48.0%でした。あった世帯では、どれも1か月ちょうどがいちばん多い答えです。もし家賃60,000円で3つとも1か月なら、60,000×3=180,000円です。ここに引っ越し代と最初の家賃が加わります。今の部屋を出るときの費用は退去費用の記事で見積もれます。
帰国するなら航空券、日本に残って部屋を変えるなら引っ越し代です。どちらか一方になるので、計算には大きいほうを足します。上の3人の例は、帰国の片道で計算しました。
失業保険・傷病手当金・高額療養費はどこまで守る?——3つの制度の穴
公的な制度は強い味方です。ただ、対象にならない人と、お金が届くまでの空白があります。
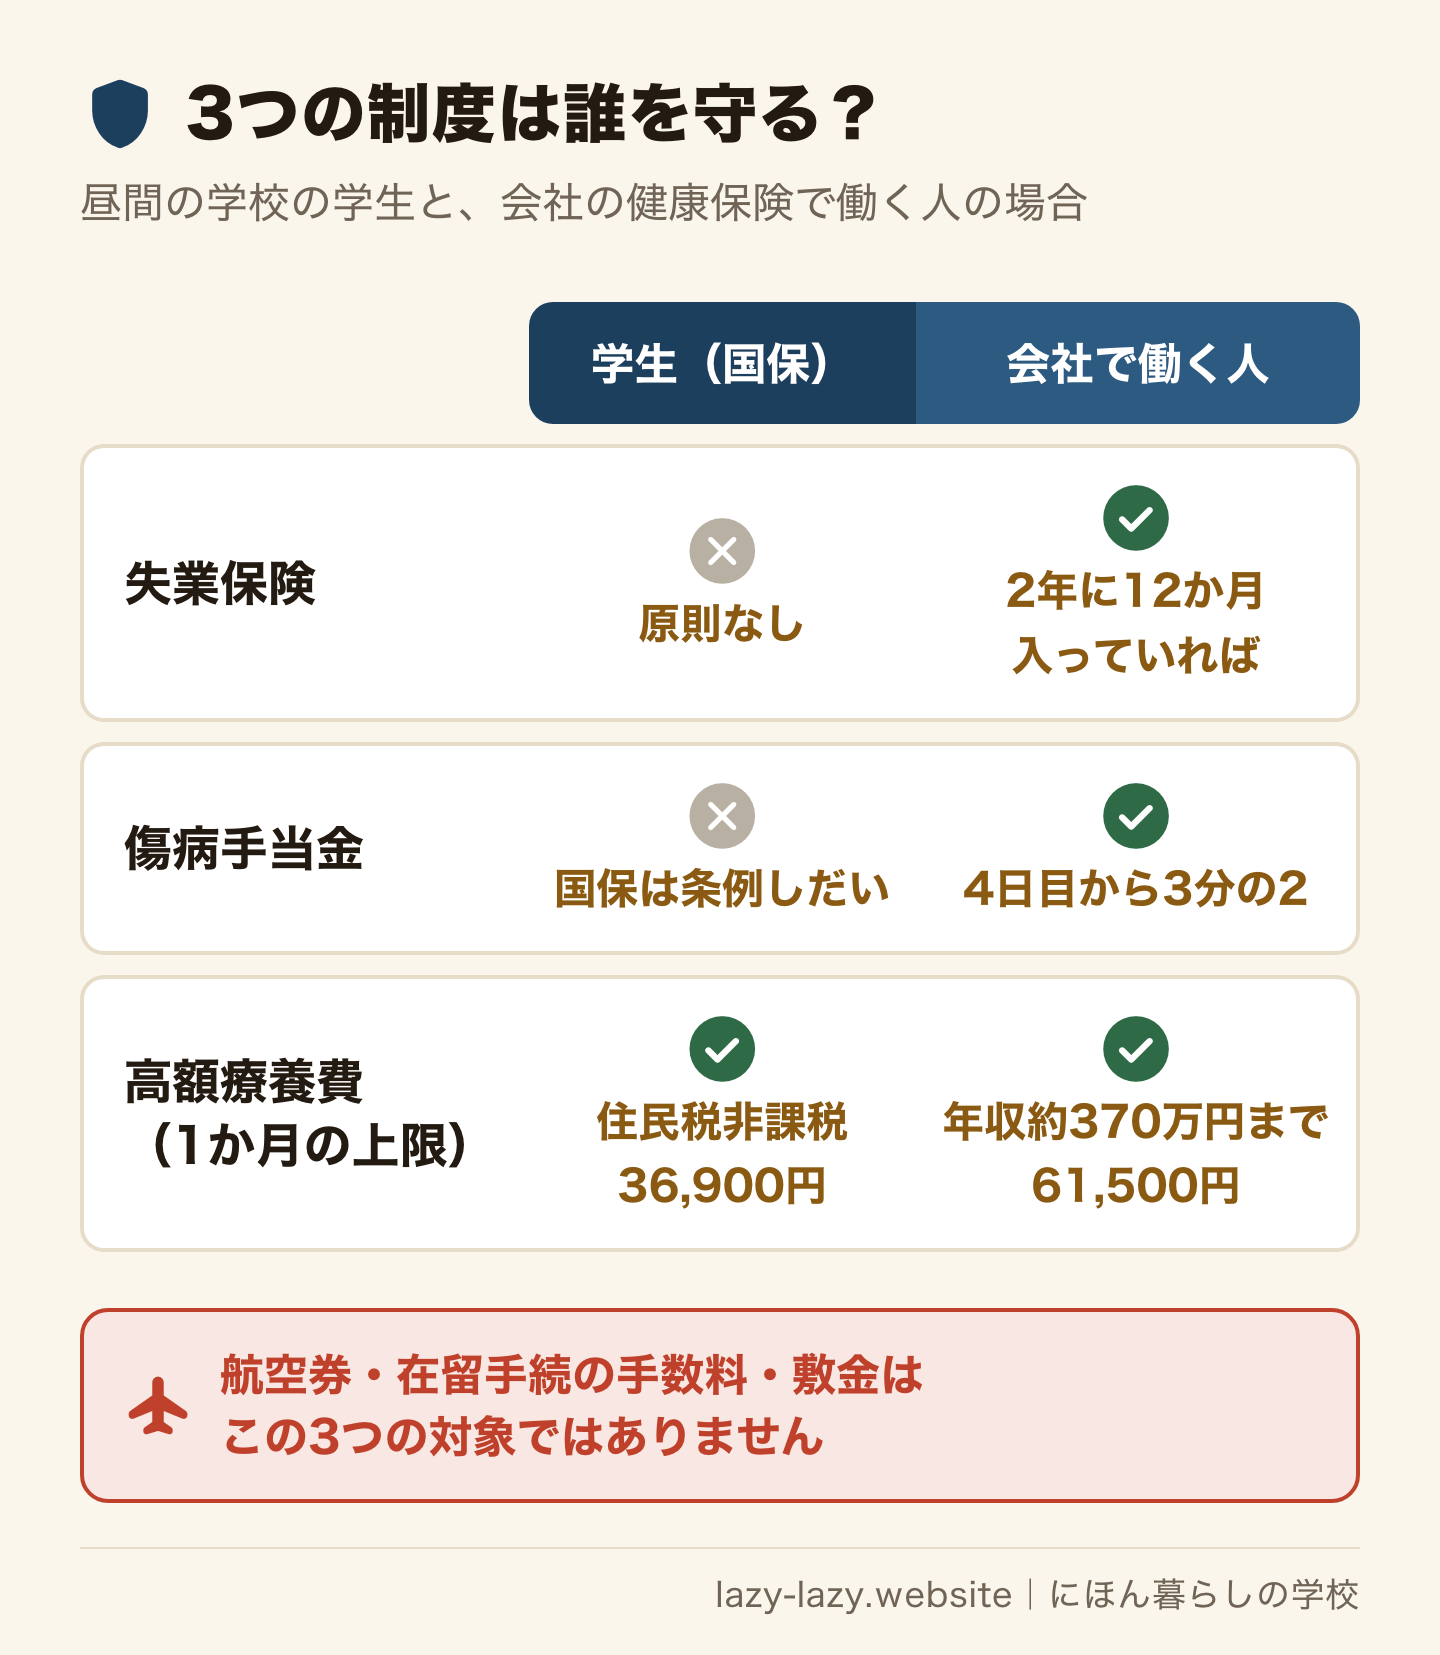
失業保険:離職の日以前2年間に、雇用保険に通算12か月以上入っていた人が対象です(ハローワーク)。解雇や倒産など(特定受給資格者)と、雇い止めなど(特定理由離職者)の人は、離職の日以前1年間に6か月以上でもかまいません。すぐには出ません。手続きの日から7日間は待期です。自己都合で辞めた人は、その翌日から原則1か月、受け取れない期間があります(厚生労働省のQ&A。2025年4月1日以降に辞めた人の場合)。過去5年間に2回以上、自己都合で受給資格の決定を受けていると3か月です。自分の重大な責任で解雇された人も3か月です。1日の額は賃金日額のおよそ50〜80%で、上限があります。30歳未満なら2026年8月1日現在で1日7,450円なので、4週間で多くても7,450×28=208,600円です。もらえる条件と日数は外国人の失業保険の記事で確かめてください。
傷病手当金:会社の健康保険の人が、仕事の外の病気やケガで働けないときのお金です。連続3日休んだあとの4日目から、標準報酬月額をもとにした日額の3分の2が、支給開始から通算1年6か月まで出ます。給料が出ている日は出ません(少なければ差額)(全国健康保険協会)。国民健康保険は市区町村の条例しだいです。国保の学生は、出ないものとして計算します。条件は傷病手当金の記事にあります。
高額療養費:1か月の医療費の自己負担に上限を作る制度です。国保の学生にも効きます。ただし、数え方は月の1日から末日までで、入院の食事代や差額ベッド代は対象外です(東京都保健医療局)。月をまたぐ入院なら、上限は2か月分かかります。窓口で上限までの支払いにするには、マイナ保険証か限度額適用認定証が要ります。国保で所得を申告していないと高い区分になることがあるので、高額療養費の記事で自分の区分を確かめてください。
航空券、在留手続の手数料、敷金は、この3つの対象ではありません。ここは貯金でしか埋まりません。保険は、貯金では払えない大きな損失のためのものです。何に入るべきかは生命保険の記事で、公的な制度を先に数えてから決めてください。
学生・働く人・家族で何が違う?
学生(一人暮らし)
昼間の学校に通う学生は、原則として雇用保険の対象外です(雇用保険法6条)。アルバイトがなくなっても、失業保険は出ないと考えます。増やして働くこともできません。資格外活動の上限は週28時間です(学校の長期休みの間は1日8時間)。休学中は、東京大学の案内などでアルバイトができないとされています。休学したときのビザの記事も先に読んでください。卒業したあとも同じです。包括的な資格外活動許可は、学校に在籍している間だけ有効です(入管のQ&A)。
だから学生は、3か月分の前に、次の授業料と帰国の片道を確保します。
一人で働く人
離職の日以前2年間に雇用保険に12か月以上入っていて、ハローワークで仕事を探していれば、失業保険の対象です。入社して12か月未満の人や、週20時間未満で働いている人は、対象にならない前提で計算します。雇用保険法6条で、週の所定労働時間が20時間未満の人は対象外です。この人は、月数を3か月より増やすのが安全です。
家族を支える人
大人一人の収入で家族が暮らしている場合、その収入が止まると、全員の生活費が同時に足りなくなります。「家族滞在」は、扶養を受ける配偶者や子のための在留資格です。扶養する人の仕事がなくなったら、家族の在留がどうなるかも入管に確かめてください。家族滞在の人がアルバイトをするには資格外活動許可が要り、上限は週28時間です。計算では、帰国の片道と在留手続の手数料を人数分にします。子どもの料金は違うので、実際の値段で足します。
生活防衛資金はどこに預ける?——円の普通預金に分けておく
結論は、日本の銀行の円の普通預金です。生活費の口座とは分けます。必要になる日が分からないお金なので、すぐ引き出せて、額が減らない場所に置きます。知るぽるとも、生活に必要なお金は安全で現金に換えやすい預貯金で管理するのが一般的としています。
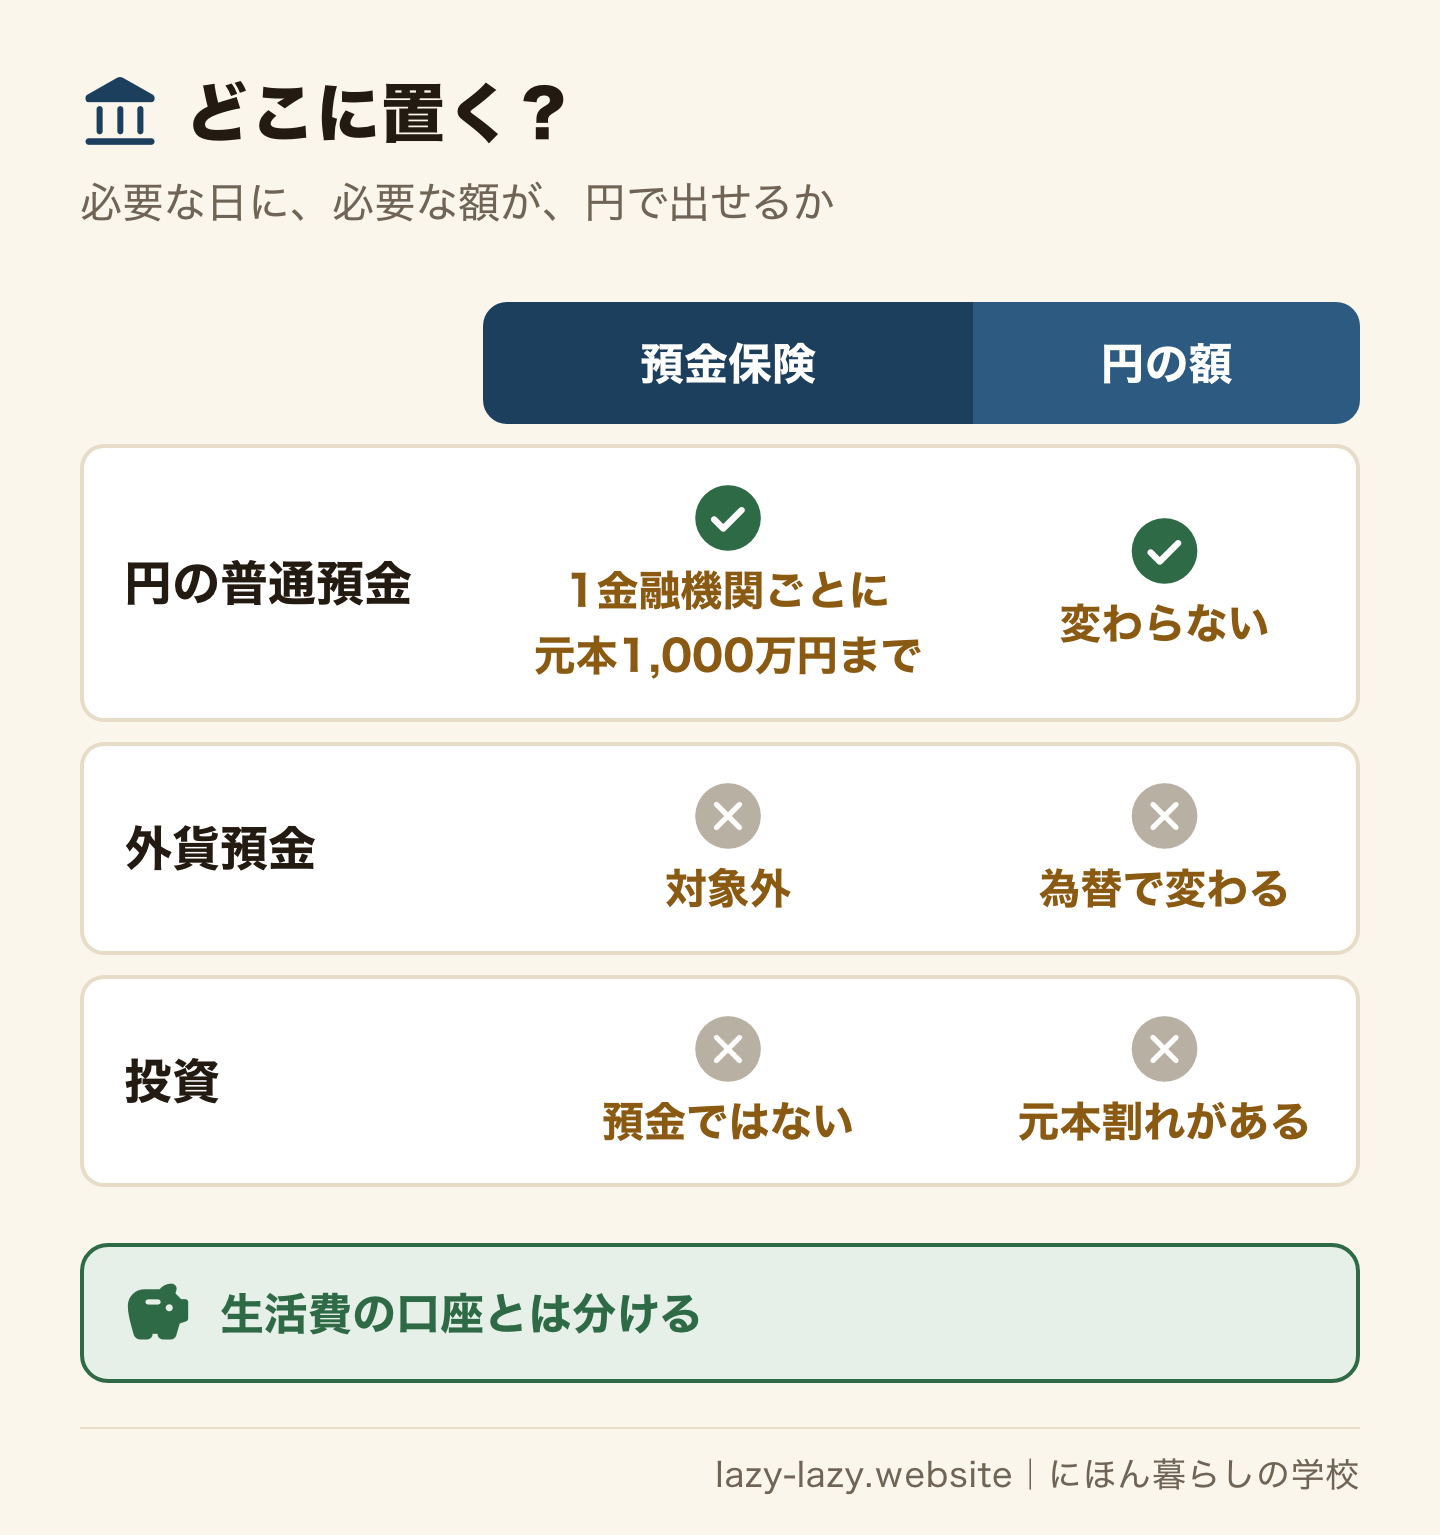
- 円の普通預金:利息の付く普通預金は、預金者1人あたり、1つの金融機関ごとに合算して、元本1,000万円までと破綻日までの利息が保護されます(金融庁)。
- 定期預金:同じく保護の対象です。ただ、利息の差は小さいです。日本銀行の2026年10月の平均は、普通預金が年0.331%、300万円未満の1年定期が年0.486%でした。30万円なら、税金を引く前で1年に300,000×0.155%=465円の差です。
- 外貨預金:預金保険の対象外です。家賃も手数料も円で払うので、為替で円の額が変わるお金は向きません。
- 投資:金融庁は、投資する資金は生活資金とは別の余裕資金で、としています。失業したときに値下がりしていると、損をして売ることがあります。
母国の銀行に置く人もいます。ただ、日本で使うには送金の時間と手数料がかかります。日本で払う分は、日本の口座に置きます。
貯金と投資はどちらが先?——生活防衛資金が先
順番は階段です。下の段ができてから、次の段に進みます。
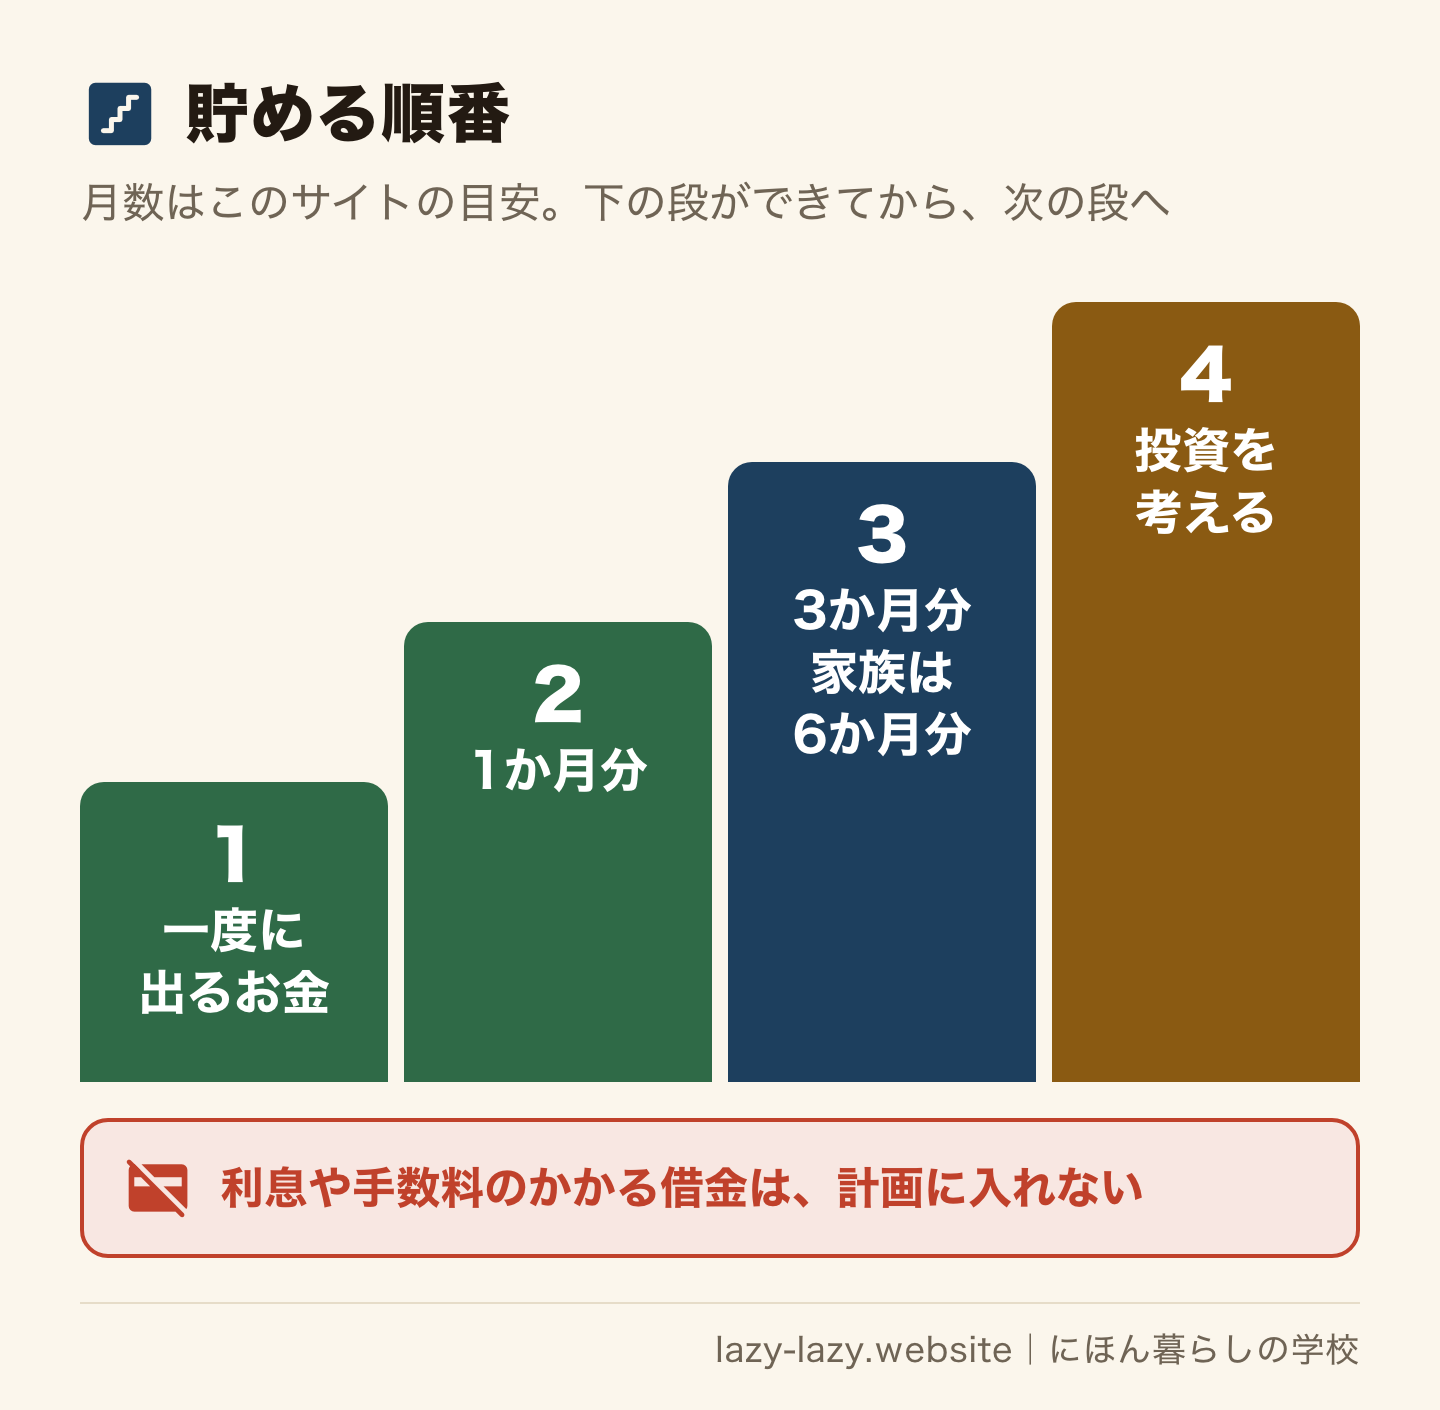
最初の段を一度に出るお金にしたのは、額が小さく、外国人の場合はほかで埋まらないからです。学生の例なら、授業料を除いて139,900円です。月10,000円なら、139,900÷10,000で約14か月かかります。給料やアルバイト代が入った日に別の口座へ移すと、使う前に分けられます。
目標の額まで貯まったら、それ以上は投資を考えてもかまいません。なぜ預金だけでは足りないかは外国人にも投資が必要な理由の記事で読めます。ただし、何を買うかは自分で決めるものです。この記事では商品をすすめません。
使ったら、また同じ順番で貯め直します。使うことは失敗ではありません。そのために置いてあるお金です。
貯められない・足りないときは?——借金を計画に入れない
このサイトは、基本的に利息や手数料のかかる借金をすすめません。「足りなくなったら借りる」は、生活防衛資金の代わりになりません。
- カードローンなどの法律の上限金利は年15〜20%です(金融庁)。普通預金の平均は年0.331%です。この差があるので、リボなどの残高があるなら、残高を減らす方法も並べて考えます。
- 貸金業者からの借入れは、残高の合計が年収の3分の1を超えると、新しく借りられません。収入が少ない人ほど、借りられる額も小さくなります。
- 緊急小口資金は無利子の公的な貸付ですが、在留資格の条件があります。東京都社会福祉協議会の案内では、外国籍の人は永住者・永住者の配偶者等・日本人の配偶者等・定住者・定住者の配偶者等か特別永住者で、今の住所に6か月以上住み、将来も日本に永住する見込みがあることが条件です。東京都では、留学や就労の在留資格は条件に入っていません。ほかの地域は、住んでいる市区町村の社会福祉協議会に聞きます。
今もうお金が足りないなら、借りる前に払いを減らします。授業料は学校の留学生課に分納や減免を相談します。国民年金には免除と猶予があり、学生には学生納付特例があります。国民健康保険には、解雇や倒産などで辞めた人の軽減があります。家賃は、仕事を辞めて2年以内の人などが住居確保給付金の対象になることがあります。収入と資産の条件があり、仕事を探すことも条件です。窓口は自立相談支援機関です。全体の順番はお金が足りないとき借金しない方法の記事で確かめられます。
終わりの判断——自分はどれか
- 貯金がほとんどない学生——まず一度に出るお金だけを目標にする。今日、自分の国までの片道の値段を調べて、次の授業料の額と一緒にメモする。
- 働いていて、3か月分はまだない——月の支出を出して、毎月の額を決める。今日、過去3か月の明細を開いて、止められない支出を足す。
- 家族を支えている——6か月分と人数分の費用で計算する。今日、家族全員の在留期限と、次の手数料の合計を書き出す。
- 目標の額がもうある——増やしすぎず、別の口座に分けて止める。今日、生活費の口座と分かれているかを確かめて、次に投資を考えるかを決める。
- 今すぐお金が足りない——借りる前に払いを減らす。今日、学校の留学生課か市区町村の窓口に電話する。
よくある質問(FAQ)
Q. 生活防衛資金はいくらあればいいですか?
A. 1つの額には決まっていません。「月の支出×月数+一度に出るお金」で計算します。金融庁の冊子は、緊急資金を3か月〜1年分としています。このサイトの目安は、学生と一人で働く人が3か月分、家族を支える人が6か月分です。公式の基準ではありません。
Q. 生活防衛資金と貯金の違いは何ですか?
A. 使い道です。生活防衛資金は、収入が止まったときや避けられない出費のときだけに使います。旅行のためのお金や毎月の生活費の口座は数えません。
Q. 生活防衛資金はいらない人もいますか?
A. 額は人によって小さくなりますが、ゼロにはなりにくいです。日本で暮らす外国人には、帰国の片道と在留手続の手数料のように、公的な制度の対象にならない出費があるからです。少なくとも一度に出るお金の分は持ちます。
Q. 生活防衛資金は100万円必要ですか?
A. 必要な人も、そうでない人もいます。この記事の計算例では、学生が454,900円、一人で働く人が758,260円、家族3人が2,050,500円でした。支出は例の数字で、航空券は仮の数字、月数はこのサイトの目安です。学生の例に授業料、働く人の例に国民健康保険料と住民税は入っていません。自分の数字で計算してください。
Q. 生活防衛資金はどこに預けますか?NISAに入れてもいいですか?
A. 日本の銀行の円の普通預金に、生活費の口座と分けて置きます。投資には入れません。金融庁は、投資する資金は生活資金とは別の余裕資金で、としています。
Q. 留学生が仕事を失ったら失業保険は出ますか?
A. 昼間の学校に通う学生は、原則として雇用保険の対象外です。アルバイトがなくなっても出ないものとして計算します。資格外活動の上限は週28時間(学校の長期休みの間は1日8時間)です。
まとめ
生活防衛資金の額は、人が決めるものではありません。「月の支出×月数+一度に出るお金」に自分の数字を入れて出します。月数は法律の基準ではなく目安です。金融庁の冊子は、緊急資金を3か月〜1年分としています。この記事では学生と一人で働く人を3か月分、家族を支える人を6か月分に置きました。
外国人に特有なのは、在留資格の3か月、帰国の片道、手数料です。失業保険・傷病手当金・高額療養費には対象外の人と空白があります。まず一度に出るお金を、円の普通預金に分けて貯めます。そのあとで月数を増やし、投資はそのあとに考えます。
出典(公式):金融庁 基礎から学べる金融ガイド・預金保険制度・貸金業法のキホン/預金保険機構 保護の範囲/知るぽると 初めての1人暮らし・新成人・大人/出入国在留管理庁 在留資格の取消し・Q&A・手数料・家族滞在/厚生労働省 雇用保険Q&A・高額療養費の参考資料・住居確保給付金/ハローワーク/全国健康保険協会/東京都社会福祉協議会/JASSO/国土交通省/東京大学/日本年金機構(すべて2026年11月5日確認)。計算の例はこちらで計算したものです。
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この次に読む
なぜ外国人にも投資が必要? →日本では物価が預金の利息より速く上がっています。2026年8月の物価は前年同月比1.9%上昇、9月の普通預金は年0.322%(日本銀行)。実質賃金は2022〜2…この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方