この記事は2026年10月7日に、厚生労働省、全国健康保険協会、日本年金機構、国税庁、e-Govの法令、東京都の国民健康保険の案内、生命保険文化センターの公式ページで、数字と条件を確かめて書いています。
先に結論
- 生命保険とは、亡くなったときや病気のときに、払った保険料に応じてお金が出る民間の契約です。外国人に必要かどうかは、日本で「あなたの収入で暮らしている家族」がいるかで大きく変わります。
- 入る前に、公的な保障を3つ数えます。医療費の上限(高額療養費)、働けない間のお金(傷病手当金)、亡くなったあとの家族のお金(遺族年金)です。
- 傷病手当金は、会社の健康保険に入っている人の制度です。国民健康保険(留学生・自営業の人など)には、法律上「市区町村が条例で決めれば出せる」給付で、ない所があります。
- 遺族年金を受け取れるのは、生計を維持されていた家族だけです。遺族基礎年金は「子のある配偶者」か「子」に限られます。
- 民間の保険は外国人も入れます。ただ、公開されている条件では、受取人も日本に住んでいることを求める会社がありました。母国の家族を受取人にしたい人は、そこを先に確かめてください。
これが分かると、勧められた保険に入るかどうかを、自分の家族の状況から決められます。払わなくてよい保険料を払い続けることも、本当に足りない所を見落とすことも減ります。
会社の書類を出し終えたころ、同僚に「生命保険、まだ入ってないの?」と言われる。日本人の友達は「入っておいたほうが安心だよ」と言う。でも、保険のパンフレットには知らない言葉が並んでいて、自分に何が必要なのかが分からない。友達は、日本の健康保険や年金が何を出してくれるかを、当たり前のこととして知っています。そのうえで足りない分を保険で埋めているのです。あなたも、順番を同じにすれば答えが出ます。
外国人に生命保険は必要?——日本で、あなたの収入に頼る家族がいるかで決まる
働き始めたら、生命保険に入るのが当たり前。あなたの国では、それが普通かもしれません。日本では、会社員なら健康保険と厚生年金に入るだけで、病気・休業・死亡の備えの一部がすでに給料から払われています。国民健康保険と国民年金に入っている学生や自営業の人にも、一部の保障があります。
だから、まず困りごとを3つに分けて、それぞれ公的な制度が何を出すかを数えます。
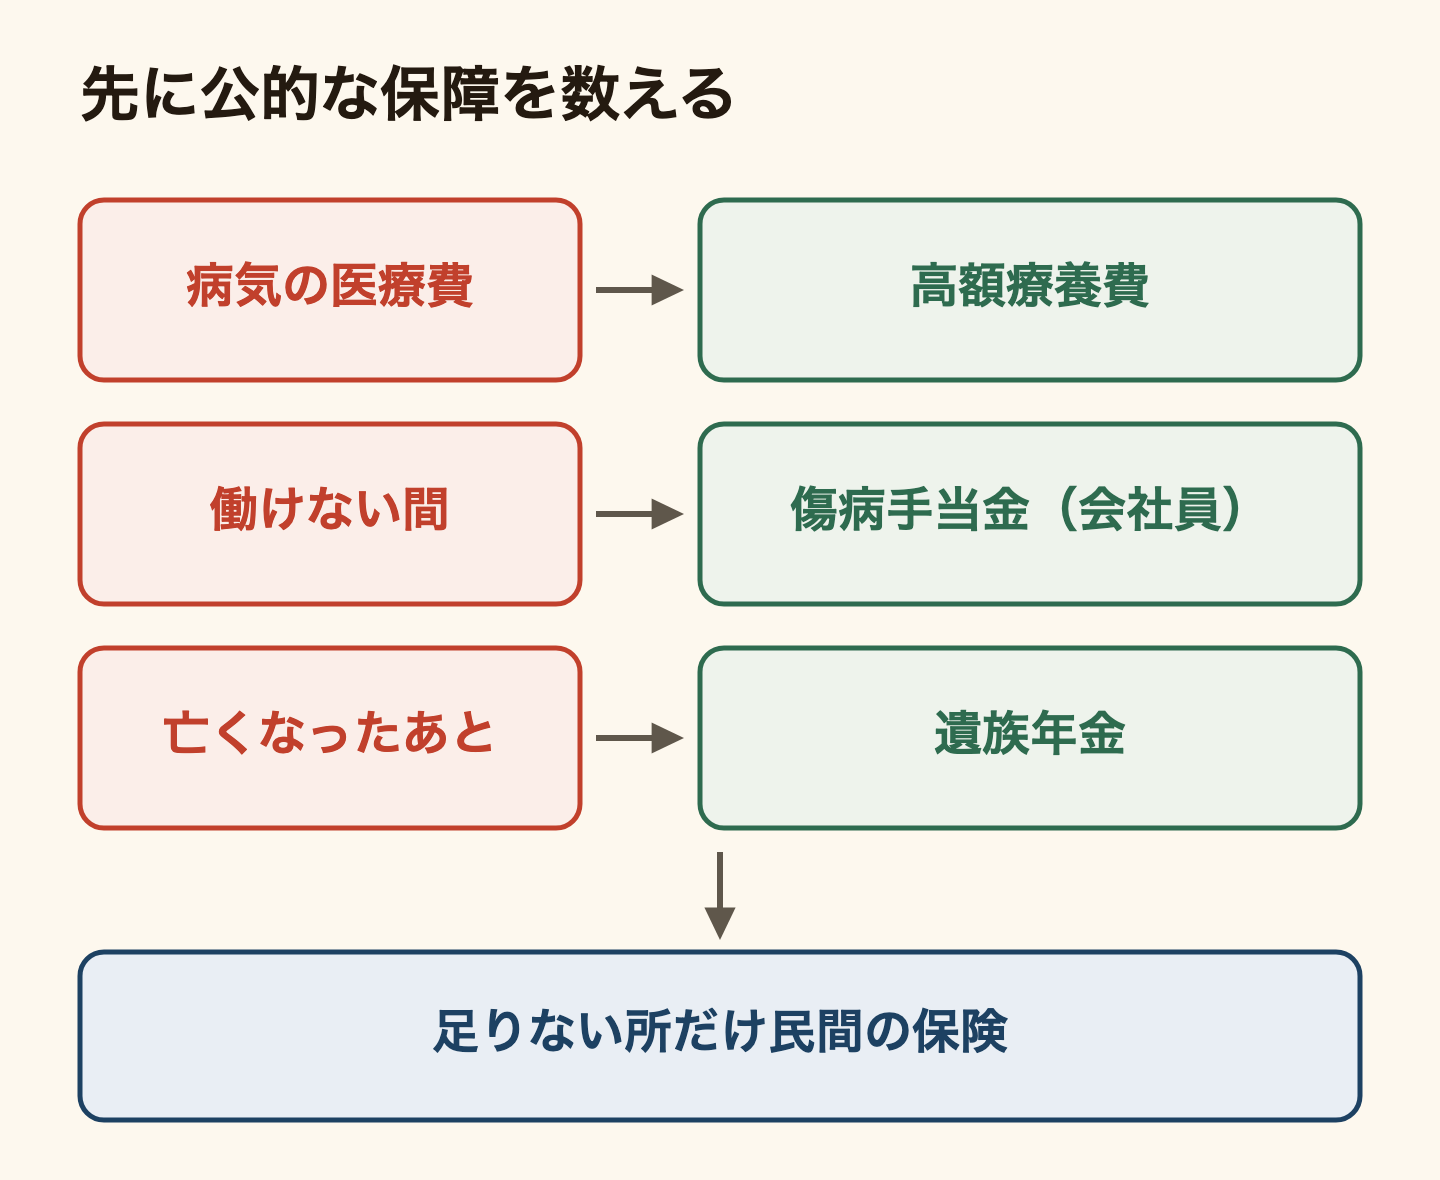
生命保険の中心は、亡くなったときに家族へお金を残すことです。日本に、あなたの収入で暮らしている家族がいないなら、亡くなったときに困る人は少なくなります。家族がいるなら、遺族年金でどこまで出るかを数えてから、足りない分を考えます。家族が母国にいる人は、公的な遺族年金と民間の保険の両方で、受け取り方に別の条件がつきます。この記事では、その順番で見ていきます。
日本全体では、生命保険に入っている人は80.0%です。年間に払う保険料の平均は17.1万円でした(生命保険文化センター「生活保障に関する調査」2025年度)。この加入率には、郵便局・JA・県民共済などの共済も含まれます。周りの多くが入っていることと、あなたに必要かどうかは別の問いです。
入院や手術でいくらかかる?——高額療養費で1か月の上限が決まっている
日本の健康保険に入っていれば、70歳未満の人が窓口で払うのは医療費の3割です。そのうえ、1か月に払う額には上限があります。これが高額療養費です。会社の健康保険にも、国民健康保険にもある制度です。
2026年8月から2027年7月までの制度では、70歳未満で年収約370万〜約770万円の人の上限は、85,800円+(医療費−286,000円)×1%です。医療費が100万円かかった月なら、3割なら30万円のところ、上限は92,940円になります(厚生労働省「高額療養費制度に関する参考資料」)。年収約370万円までの人は61,500円、住民税が非課税の人は36,900円です。2027年8月からは所得の区分が細かくなります。
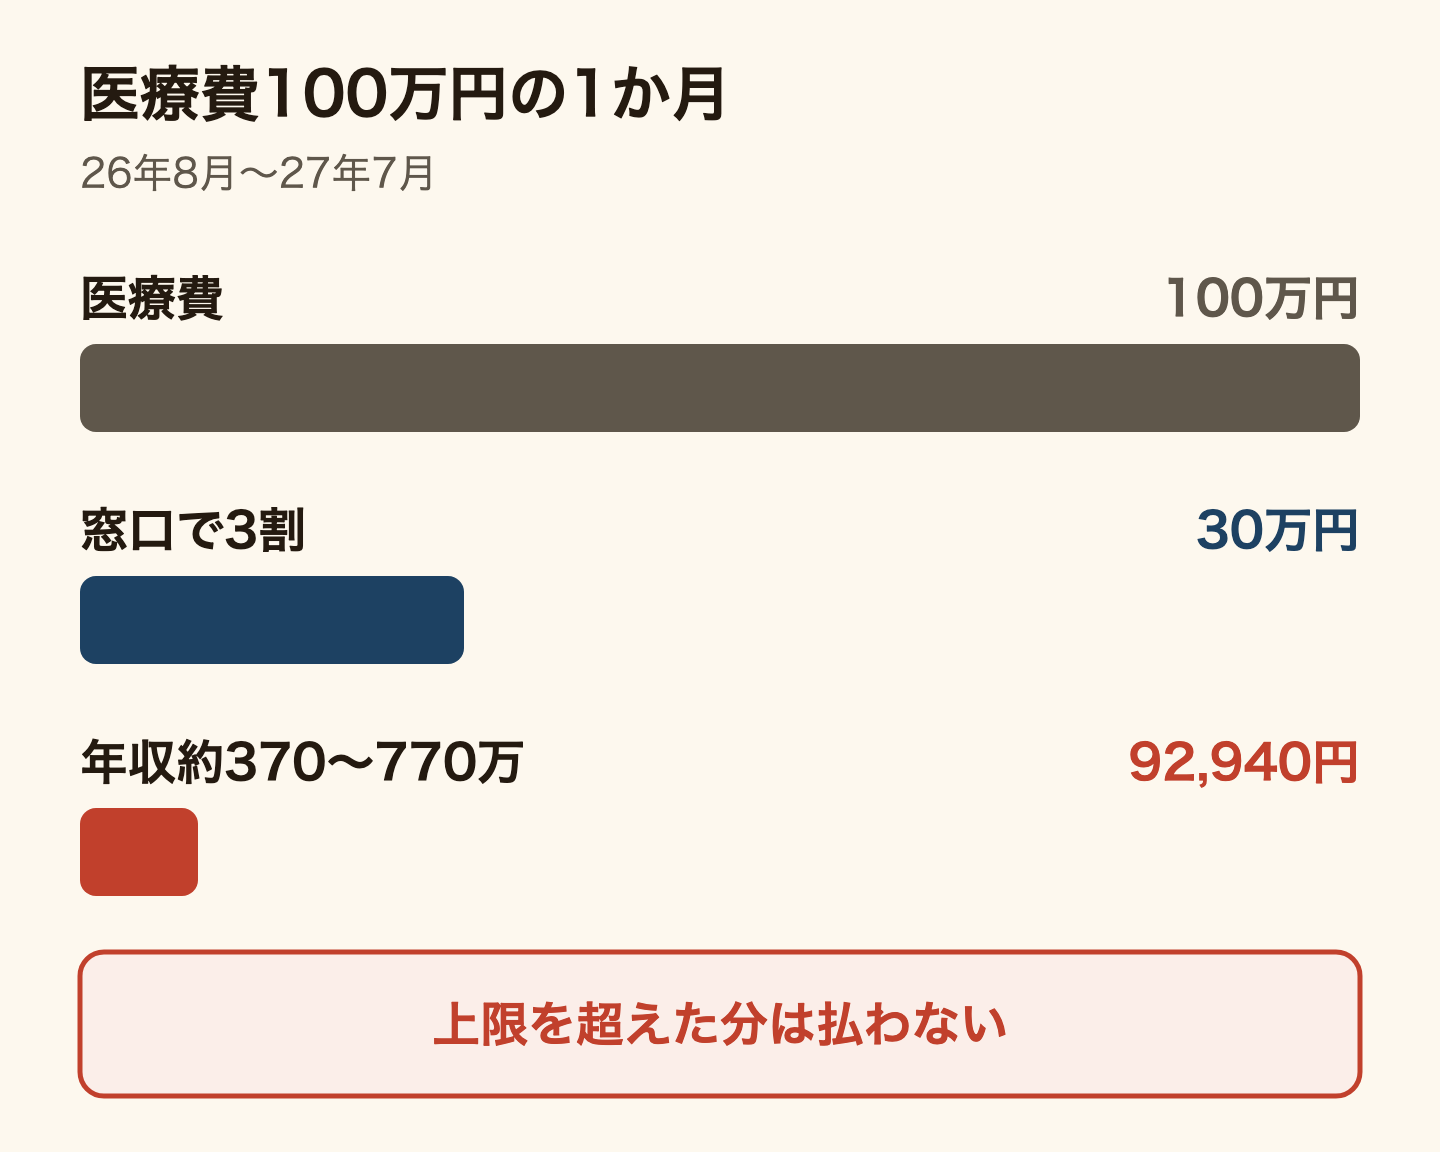
直近12か月で3か月以上上限に達した人は、4か月目から上限がさらに下がります。2026年8月からは、年単位の上限もできました(厚生労働省「高額療養費制度を利用される皆さまへ」)。区分の表と申請のしかたは高額療養費の記事にまとめています。
入院の食事代や、保険がきかない差額ベッド代は、この上限の対象外です(東京都保健医療局「高額療養費」)。医療費の備えとして民間の保険を考えるなら、「上限までの額」と「上限の外の費用」が、自分の貯金で払えるかを先に考えます。
病気で働けない間の給料は?——傷病手当金は会社の健康保険だけ
医療費より大きいのは、働けない間に給料が止まることです。会社の健康保険に入っている人には、傷病手当金があります。
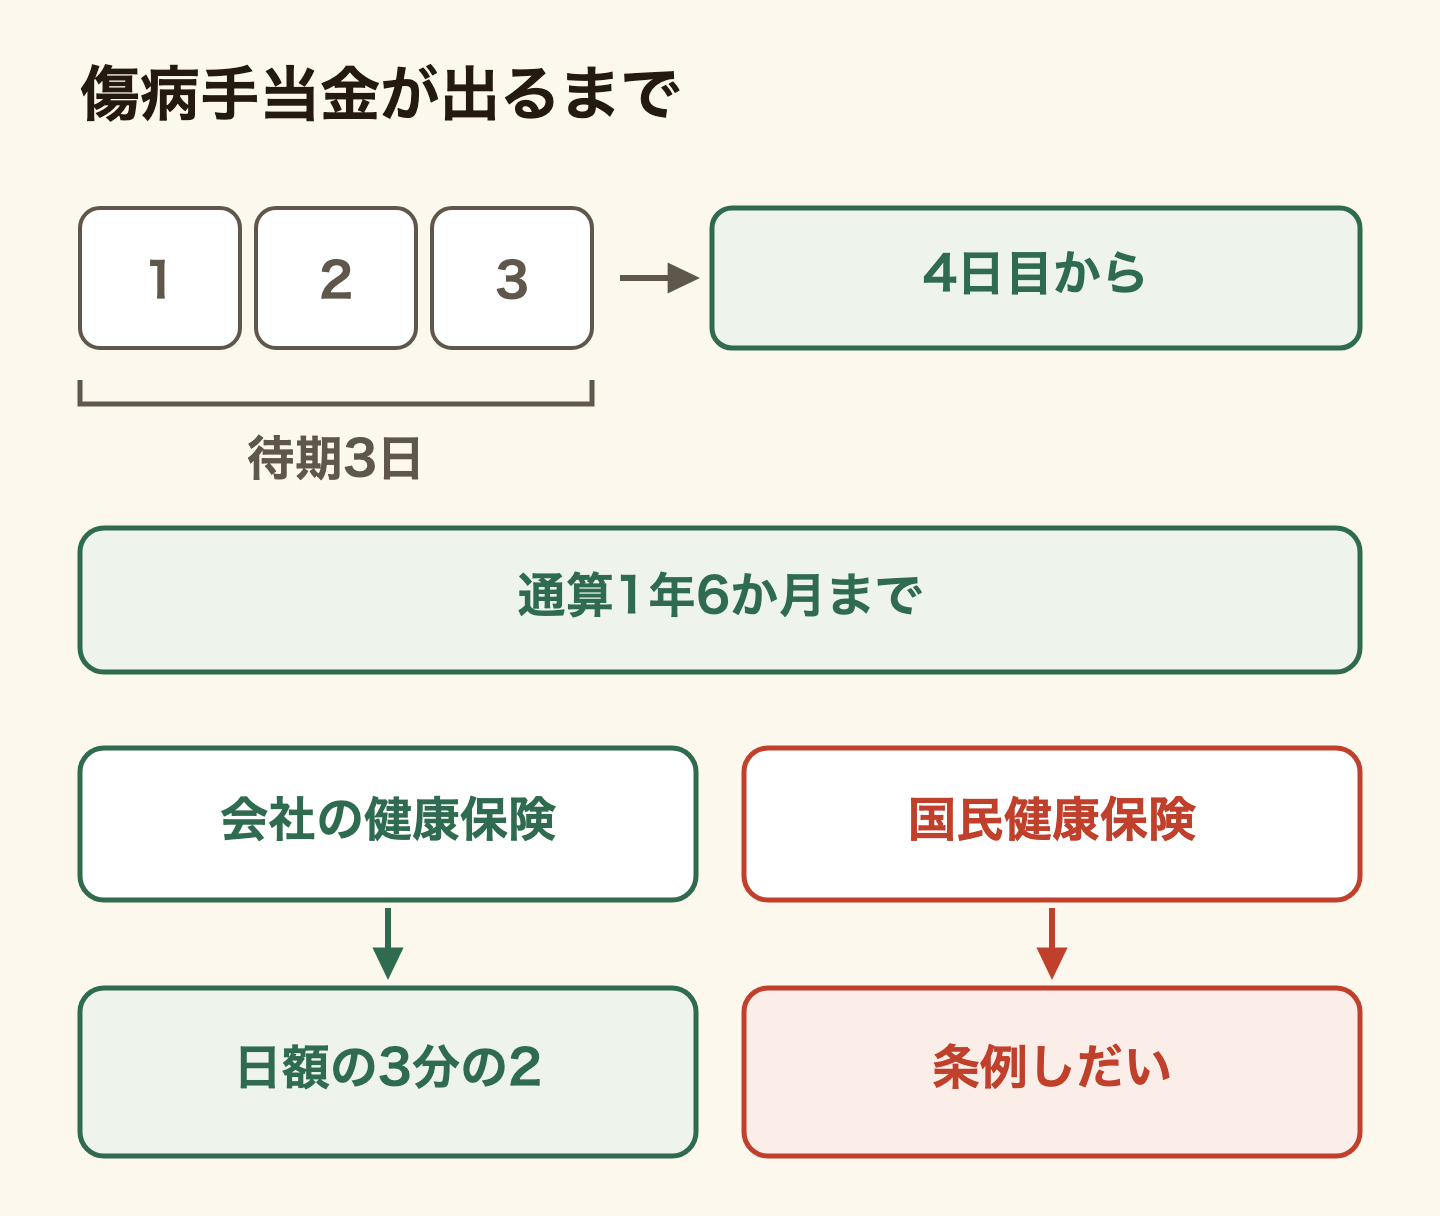
傷病手当金は、仕事以外の病気やケガで働けず、給料が出ないときの制度です。連続して3日休んだあと(待期)、4日目から出ます。1日あたりの額は、支給が始まる日より前の12か月の標準報酬月額の平均を30で割り、その3分の2です。たとえば平均が17万円なら、5,670円×2/3=3,780円です。出る期間は、支給が始まった日から通算1年6か月までです(全国健康保険協会「傷病手当金」)。
例外がいくつかあります。給料が出ている日は出ません(給料が傷病手当金より少なければ、差額が出ます)。仕事中や通勤中のケガは傷病手当金ではなく、労災の対象です。会社を辞めたあとの任意継続の間にかかった病気には出ません。休んだまま辞めるときの条件や、加入1年未満の人の計算は傷病手当金の記事で、最終日の出勤で止まる場合まで確かめられます。
国民健康保険には、この給付がない場合があります。国民健康保険法は、市区町村が「条例又は規約の定めるところにより、傷病手当金の支給その他の保険給付を行うことができる」と書いています(国民健康保険法58条2項)。出すかどうかは市区町村が決める、ということです。たとえば東京都の国民健康保険の給付の一覧には、傷病手当金が入っていません(東京都保健医療局「給付について」)。
留学生や自営業の人にとって、働けない間の収入が、公的な制度のいちばん大きな穴です。学生は、短い時間のアルバイトなら会社の社会保険の対象外です(学生のアルバイトと社会保険)。自分の国民健康保険にこの給付があるかは、市区町村の窓口で聞くか、国民健康保険の記事で窓口を確かめてください。
亡くなったら家族に何が出る?——遺族年金の条件と、母国の家族
年金は、年を取ってからもらうだけのものではありません。加入している人が亡くなると、家族に遺族年金が出ることがあります。受け取れるのは、亡くなった人に「生計を維持されていた」家族です。
生計を維持されていたとは、生計を同じくしていて、前の年の収入が850万円未満(または所得が655万5千円未満)であることです。別居していても、仕送りをしている、健康保険の扶養に入っている、などがあれば認められます(日本年金機構「生計維持」)。日本にいる家族を会社の健康保険に入れる条件は社会保険の扶養の記事で確かめてください。
遺族基礎年金——子のある配偶者か、子だけ
国民年金から出る遺族基礎年金を受け取れるのは、「子のある配偶者」か「子」です。子とは、18歳になった年度の3月31日までの人、または20歳未満で障害等級1級・2級の人です。2026年4月分からの年額は、子のある配偶者で847,300円+子の加算です(昭和31年4月2日以後生まれの人)。子の加算は1人目と2人目が各243,800円なので、子が1人なら847,300円+243,800円=1,091,100円です(日本年金機構「遺族基礎年金」)。子のいない配偶者や、母国の親は受け取れません。
条件には、保険料を払っていたかも入ります。加入中に亡くなった場合、死亡日の前日までに、払った期間(免除を含む)が加入期間の3分の2以上必要です。死亡日が2036年3月末までなら、65歳未満の人は、直前の1年間に未納がなければよいことになっています。留学生の学生納付特例の期間は、この条件では払った期間と同じに扱われます(日本年金機構「学生納付特例制度」)。払えないときに特例や免除を申請しておくことが、家族の備えにもなります。
遺族厚生年金——会社員の家族には上乗せ
会社の厚生年金に入っている人が亡くなると、遺族厚生年金も出ます。額は、亡くなった人の老齢厚生年金(報酬比例部分)の4分の3です。加入中に亡くなった場合などは、加入期間が300月(25年)未満でも300月として計算します(日本年金機構「遺族厚生年金」)。日本で働いた期間が短くても、加入中なら計算が25年分になる、ということです。
受け取る順番は、子のある配偶者、子、子のない配偶者、父母、孫、祖父母です。いちばん順位の高い人だけが受け取ります。条件の例外は、次のとおりです。
- 子のない30歳未満の妻は、5年間だけ受け取れます。
- 夫は、子がいない場合、55歳以上なら受け取れて、受け取り始めるのは60歳からです。
- 父母と祖父母も55歳以上に限られ、受け取り始めるのは60歳からです。
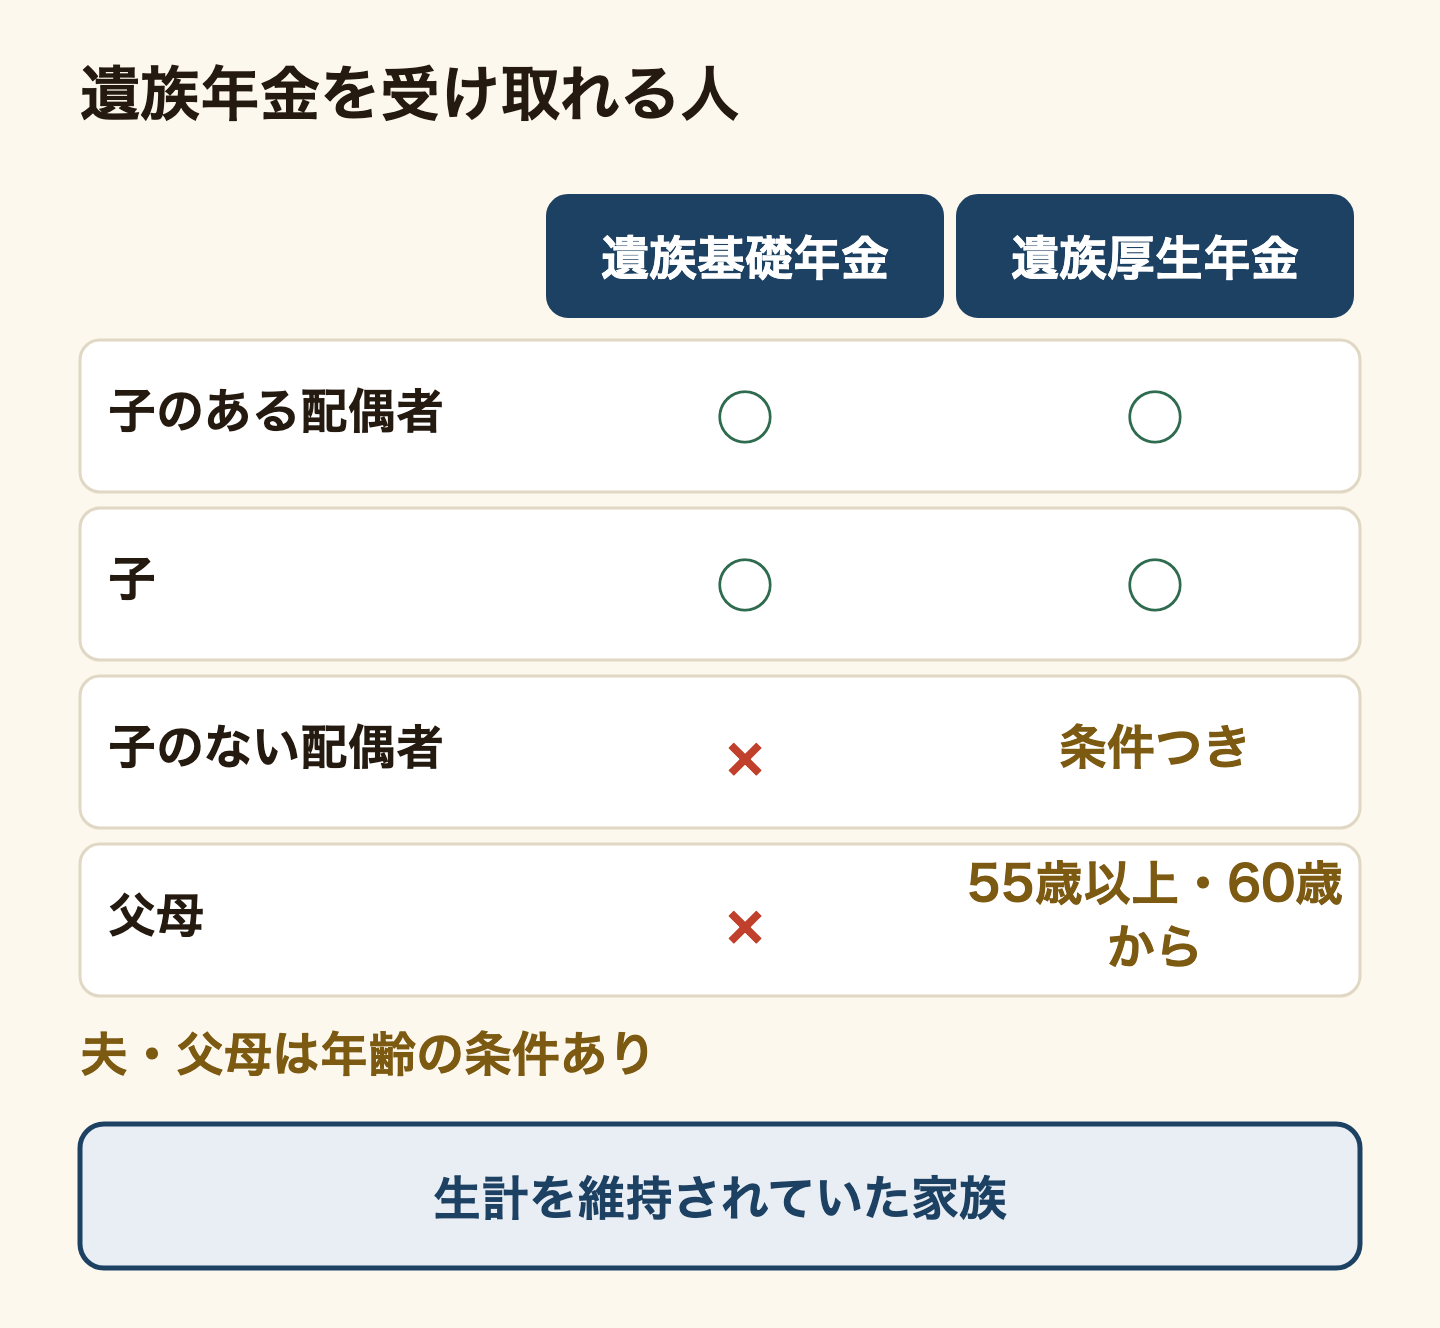
子のない配偶者の受け取り方は、2028年4月に施行が予定されている見直しで変わります。子のない配偶者は、原則5年間の有期の給付になる方向です(厚生労働省「遺族厚生年金の見直しについて」)。
家族が母国にいる場合と、脱退一時金との関係
日本年金機構は、海外に住む人の年金の請求の案内に、遺族基礎年金と遺族厚生年金を入れています(日本年金機構「海外にお住まいの方の年金の請求」)。受け取りは、海外の金融機関の口座も指定できます。ただし送金の通貨は国ごとに決まっていて、自分では選べません(日本年金機構「海外にお住まいの年金を受けている方が年金を受け取る金融機関を届出するとき」)。
母国の家族が受け取れるかは、生計を維持されていたかで決まります。別居でも仕送りなどで認められることがある、というのが公式の説明です。海外に住む家族の場合に何を証明に使うかは、公式の一覧が見つかりませんでした。仕送りの記録を残し、年金事務所で確かめてください。母国の親は、遺族基礎年金の対象ではありません。遺族厚生年金も、配偶者や子がいればそちらが先で、親は55歳以上に限られます。
もう一つ、脱退一時金を受け取ると、それまでの加入期間はすべてなくなります(日本年金機構 年金Q&A)。遺族年金は加入中の死亡が中心なので、日本を出て脱退一時金を受け取ったあとは、その期間をもとにした遺族年金は考えに入れられません。脱退一時金の請求の期限と手順は脱退一時金の記事にあります。会社員の年金のしくみは外国人の厚生年金で確かめてください。
外国人でも生命保険に入れる?——会社が公開している条件
外国籍でも、条件を満たせば申し込める会社があります。ただ、加入の条件は会社ごとに違います。外国籍の人の加入について、よくある質問で条件を公開している保険会社3社を確かめました。
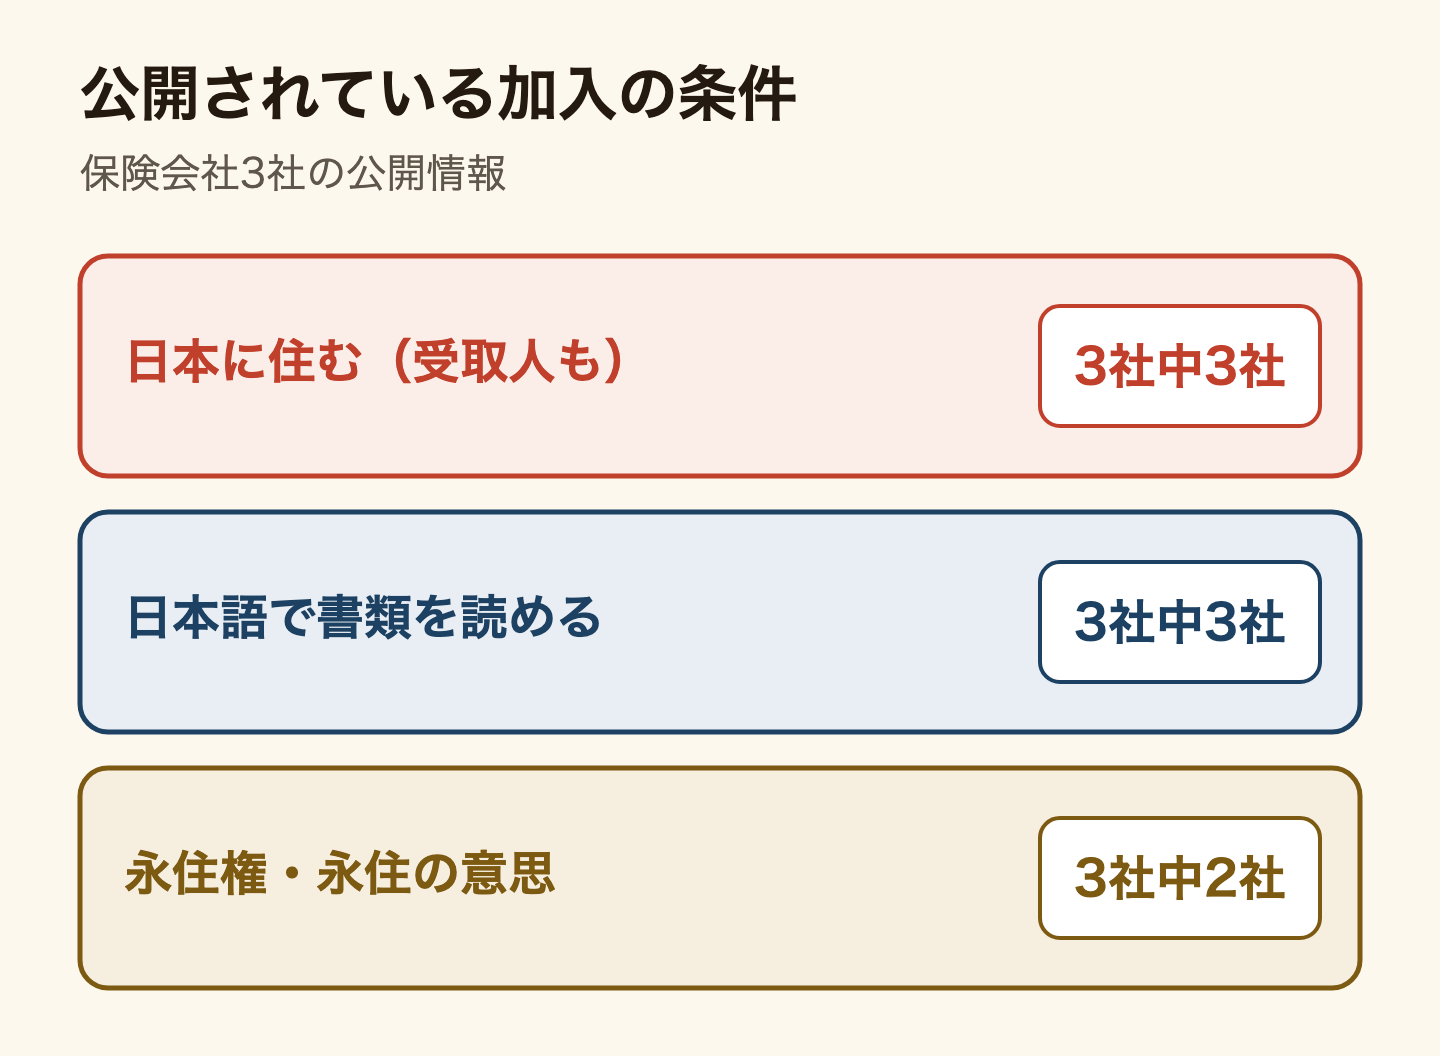
- 契約者・保険をかける本人・受取人が、日本に住んでいること(3社とも)。
- 申込書や約款などの書類を理解できる日本語の力(3社とも)。
- 永住権を持っていること(日本に2年以上続けて住んでいることも求める会社あり)、または永住の意思や、保険の期間が終わるまで日本に住み続けることが確実なこと(3社中2社)。
3社だけなので、すべての会社がこうだとは言えません。それでも、受取人の居住と日本語は、3社とも条件にしていました。家族が母国にいて、その家族を受取人にしたいなら、申し込む前に「受取人が海外に住んでいてもよいか」を会社に聞いてください。契約の内容を日本語で理解できないまま署名するのも避けてください。
入るならどの種類・いくら?——定期保険と貯蓄型のしくみ
死亡に備える保険には、大きく2つの形があります。決まった期間だけ保障する定期保険と、満期や解約でお金が戻る貯蓄型(終身保険・養老保険)です。
定期保険は、少ない保険料で大きな保険金を用意できます。そのかわり、期間が終わると何も残りません。終身保険は解約したときに解約返戻金が戻り、養老保険は満期に保険金と同じ額を受け取れます。ただし、どちらも「預けたお金が増えて戻ってくる」とは限りません(生命保険文化センター「定期保険・養老保険・終身保険の違いは?」)。
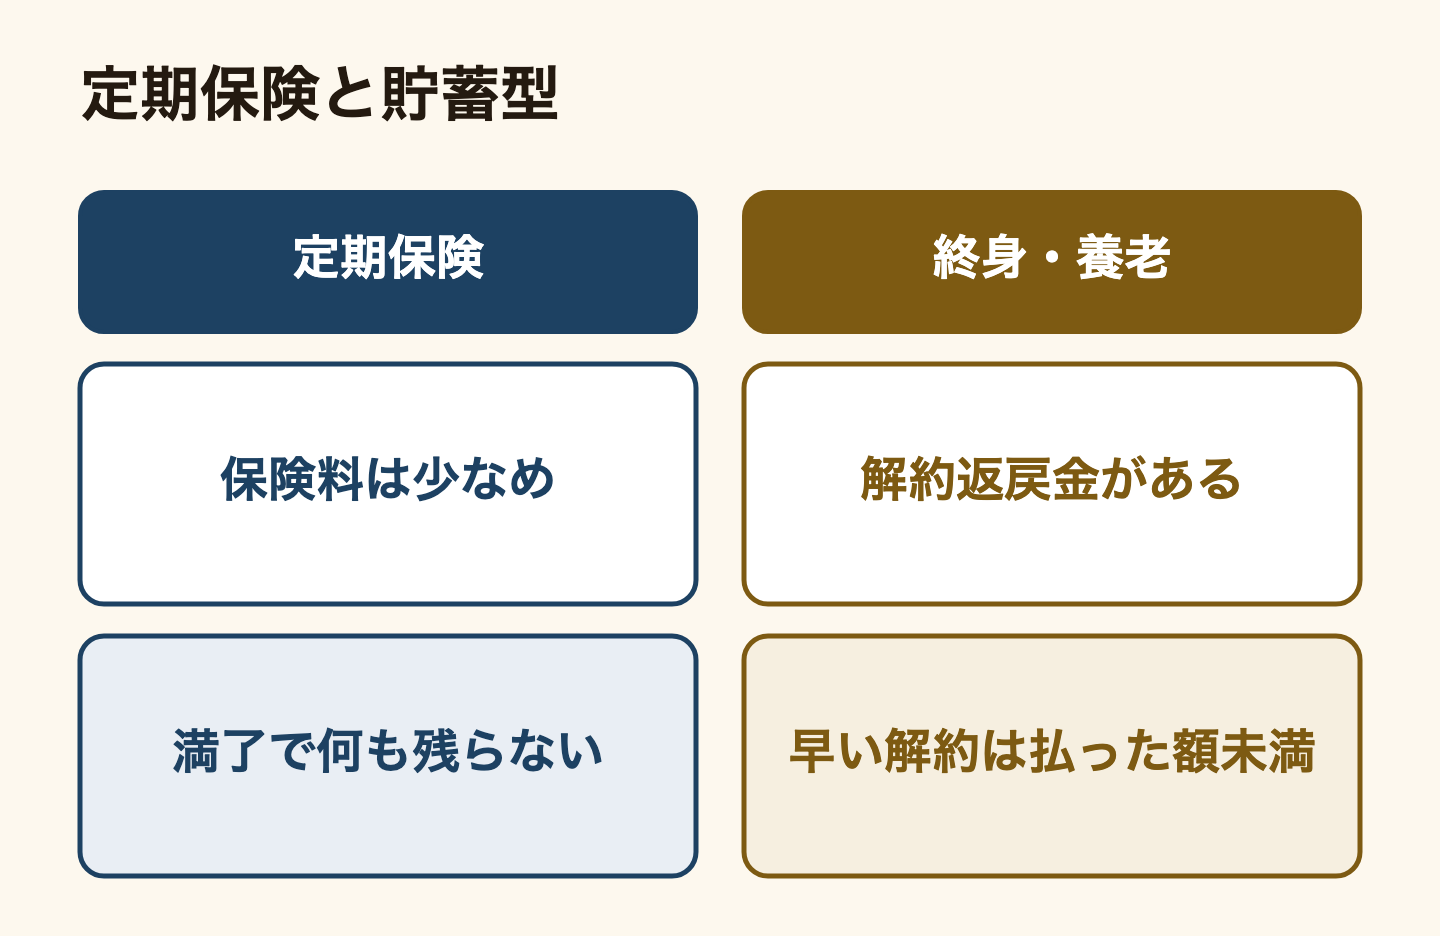
外国人にとって大事なのは、貯蓄型を途中でやめたときです。解約返戻金は、通常は払い込んだ保険料の合計より少なくなります。契約してから短い期間で解約すると、まったくないか、あってもごくわずかです(生命保険文化センター「解約」)。日本を出る時期がはっきりしない人が、長く払い続ける前提の契約を結ぶと、帰国のときに解約して損が出やすくなります。お金を増やす目的なら、保険とは別に日本を出るときの扱いまで含めて、NISAなどの投資と比べてください。
いくら払っている人が多いかの目安には、日本全体の調査があります。年間に払う保険料の平均は17.1万円で(個人年金保険を含む)、金額の分布では男女とも「12万円未満」がいちばん多くなっています(生命保険文化センター「生活保障に関する調査」2025年度)。この調査は日本の18歳から79歳の人が対象で(生命保険文化センター 2025年度調査の発表)、外国人の家庭の目安ではありません。額を決める順番は、遺族年金と貯金で足りない額を数え、その分だけを保険で埋めることです。
もう入っている人・帰国する人は?——解約返戻金・受取人・生命保険料控除
払った保険料で税金が下がる
日本で払った生命保険料は、所得税の生命保険料控除の対象になります。2012年1月以後の契約なら、年8万円を超えて払うと控除は一律4万円です。介護医療保険・個人年金保険とあわせた合計の上限は12万円です。2026年分からは、23歳未満の扶養親族がいる人の生命保険料の控除は最高6万円になりました(国税庁 No.1140「生命保険料控除」)。会社員は年末調整で、そうでない人は確定申告で申告します。
母国で入った保険を、日本でもそのまま払い続けている人もいるでしょう。外国の保険会社と国外で結んだ契約は、この控除の対象になりません。受取人がすべて本人か配偶者その他の親族であることも条件です(国税庁 No.1141)。
日本を出るときは、続けるかやめるかを決める
海外に移っても、保険料を払い込めば契約を続けられる場合があります。そのときは、保険会社に海外へ移ることを届け、日本にいる代理人や日本の口座から払う方法を決めます。ただ、生命保険会社は一般的に、保険金などを海外に送金する取り扱いをしていません(生命保険文化センター「海外へ転勤すると、生命保険の契約はどうなるの?」)。この案内は日本から海外へ転勤する人向けです。帰国して日本に戻らない人の扱いは、会社に直接確かめてください。
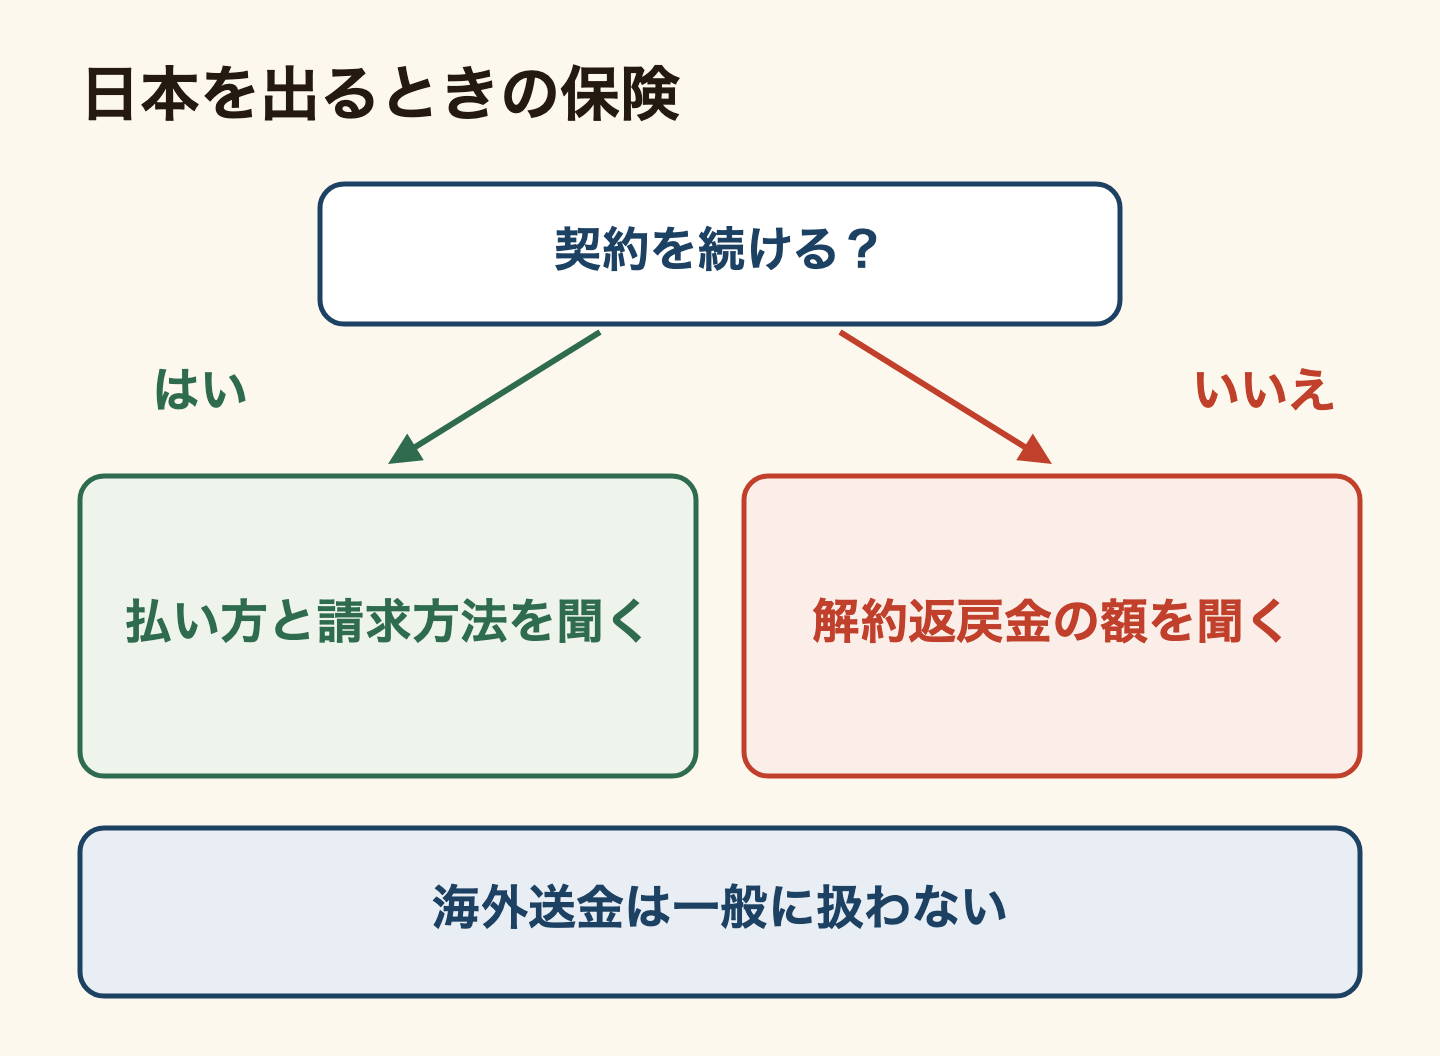
やめるなら、解約返戻金がいくらになるかを先に聞きます。解約は書類で手続きし、一度解約した保険は元に戻りません。帰国の前にやることの順番は帰国前チェックリストに、会社を辞めるときの健康保険と年金の手続きは外国人の退職手続きにまとめています。解約返戻金や保険金を母国に送るなら、送金の方法ごとに届く額も比べてください。
終わりの判断——自分はどれか
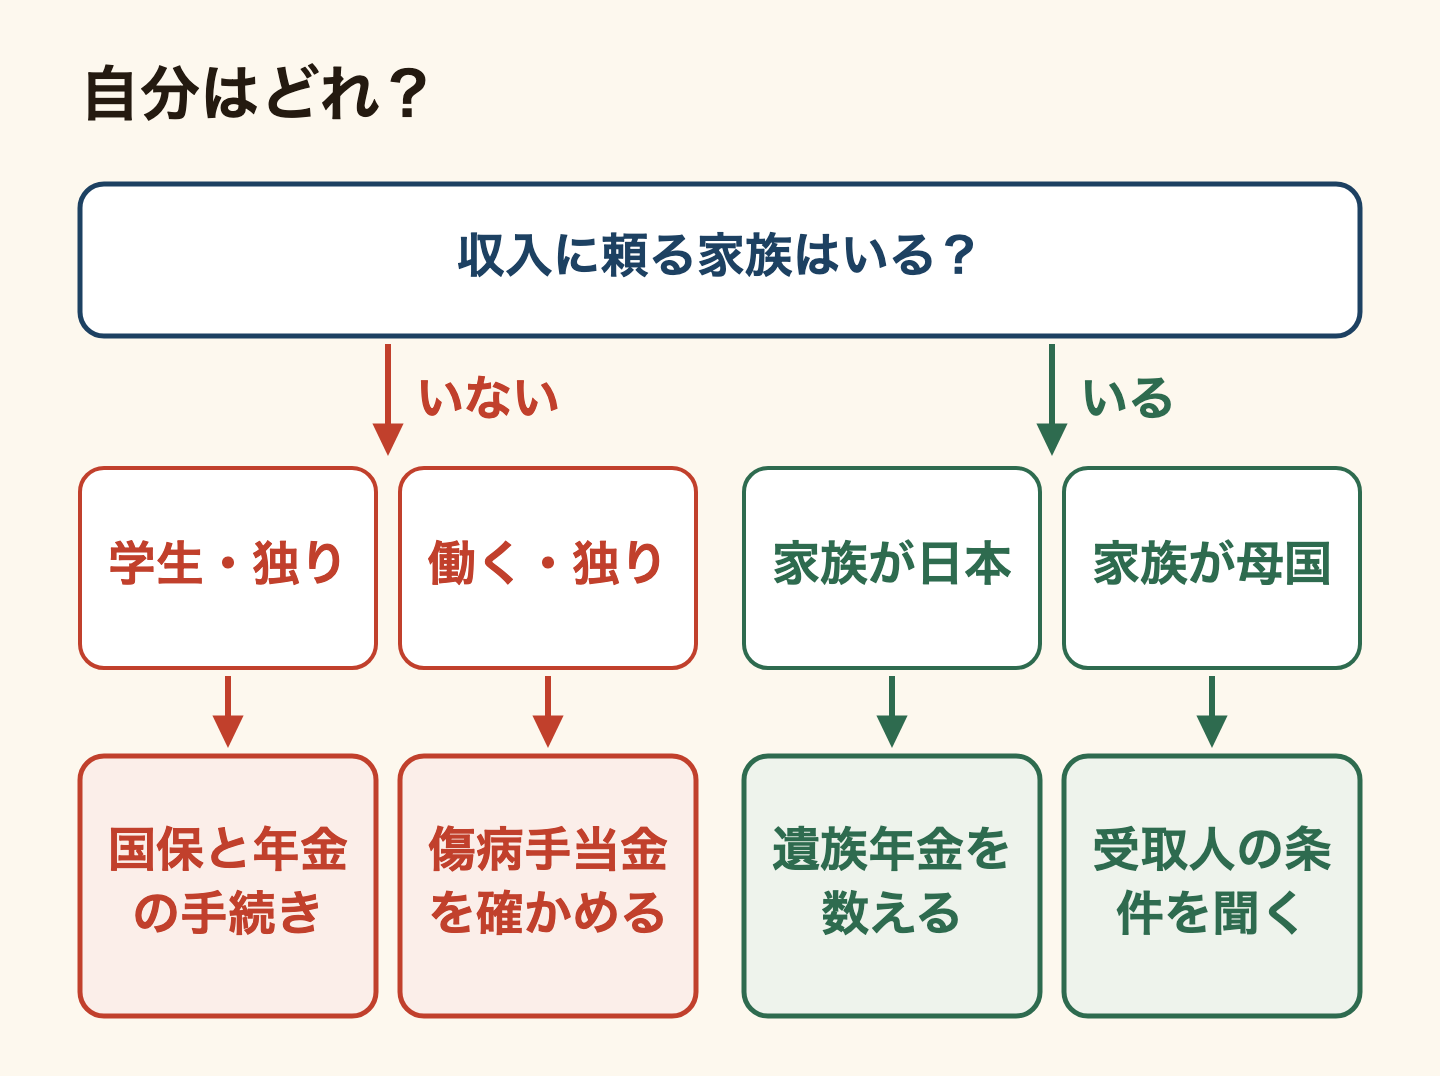
- 学生で、あなたの収入に頼る家族がいない——亡くなったときに困る人が少なく、医療費は高額療養費で上限があります。今日は、国民健康保険に入っているか、国民年金の学生納付特例を申請したかを確かめる。
- 働いていて独り身——大きいのは働けない間の収入です。今日は、自分の保険証が会社の健康保険か国民健康保険かを見て、国民健康保険なら市区町村に傷病手当金があるかを聞く。
- 日本で家族と暮らしている——遺族年金がいくら出るかを数え、足りない額だけを考えます。今日は、子の年齢と自分の加入状況から、遺族基礎年金・遺族厚生年金のどちらが出るかを書き出す。
- 家族が母国にいる——公的な遺族年金も民間の保険も、受け取り方に条件がつきます。今日は、仕送りの記録を残しているかを確かめ、入っている保険か入ろうとしている保険の会社に、受取人が海外に住んでいてもよいかを聞く。
よくある質問(FAQ)
Q. 外国人でも日本の生命保険に入れますか?
入れます。ただし条件は会社ごとに違います。公開されている3社の条件では、受取人も含めて日本に住んでいることと、契約の書類を日本語で理解できることを3社とも求めていました。永住権や永住の意思を求める会社もありました。
Q. 生命保険の受取人を、母国に住む家族にできますか?
会社によります。公開されている3社の条件は、いずれも受取人が日本に住んでいることを求めていました。また、生命保険会社は一般的に保険金などを海外に送金する取り扱いをしていない、と生命保険文化センターは説明しています。申し込む前に会社に確かめてください。
Q. 国民健康保険でも、病気で働けないときにお金は出ますか?
出ない場合があります。会社の健康保険の傷病手当金は、4日目から日額の3分の2が通算1年6か月まで出ます。国民健康保険の傷病手当金は、法律上、市区町村が条例で決めれば出せる給付です。自分の市区町村の窓口で確かめてください。
Q. 外国人が亡くなったら、家族は遺族年金をもらえますか?
条件を満たせばもらえます。日本年金機構の受給要件に、国籍の条件は書かれていません。遺族基礎年金は生計を維持されていた「子のある配偶者」か「子」、遺族厚生年金は配偶者・子・父母などが順位に従って受け取ります。母国の家族でも、生計を維持されていたと認められる必要があります。
Q. 日本の人は生命保険にいくら払っていますか?
生命保険文化センターの2025年度の調査では、年間に払う保険料の平均は17.1万円(個人年金保険を含む)で、加入率は80.0%でした。日本の18歳から79歳の人が対象の調査なので、あなたの家庭に合う額は、遺族年金と貯金で足りない分から考えてください。
Q. 帰国するとき、生命保険はどうすればいいですか?
続けるか、やめるかを決めます。続けるなら保険料の払い方と保険金の請求方法を会社に聞きます。やめるなら解約返戻金の額を先に聞きます。貯蓄型を短い期間で解約すると、解約返戻金はまったくないか、ごくわずかになることがあります。
まとめ
外国人に生命保険が必要かは、日本であなたの収入に頼る家族がいるかで大きく変わります。入る前に、公的な保障を3つ数えます。医療費は高額療養費で1か月の上限があります。働けない間は、会社の健康保険なら傷病手当金が出ますが、国民健康保険にはない場合があります。亡くなったあとは、生計を維持されていた家族に遺族年金が出ます。
民間の保険を考えるのは、その3つで足りない所だけです。外国人も入れますが、受取人の居住や日本語の力が条件になっている会社があります。貯蓄型は、早く解約すると払った額より少なくなります。日本を出る時期と、家族がどこにいるかを先に決めてから、会社に条件を聞いてください。
出典(公式):厚生労働省「高額療養費制度を利用される皆さまへ」/同「高額療養費制度に関する参考資料」/全国健康保険協会「傷病手当金」/e-Gov「国民健康保険法」/東京都保健医療局「給付について」/同「高額療養費」/日本年金機構「遺族基礎年金」/同「遺族厚生年金」/同「生計維持」/同「海外にお住まいの方の年金の請求」/同 年金Q&A(脱退一時金)/同「学生納付特例制度」/厚生労働省「遺族厚生年金の見直しについて」/国税庁 No.1140/国税庁 No.1141/生命保険文化センター「生活保障に関する調査」2025年度(加入率)/同(年間払込保険料)/同「定期保険・養老保険・終身保険の違いは?」/同「解約」/同「海外へ転勤すると、生命保険の契約はどうなるの?」(すべて2026年10月7日確認)。保険会社の加入条件は各社のよくある質問(1・2・3、2026年10月7日時点)によります。この記事は制度のしくみの説明で、特定の保険をすすめるものではありません。
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この次に読む
なぜ外国人にも投資が必要? →日本では物価が預金の利息より速く上がっています。2026年8月の物価は前年同月比1.9%上昇、9月の普通預金は年0.322%(日本銀行)。実質賃金は2022〜2…この記事を書いた人

mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方