この記事は2026年11月16日に、金融庁(顧客本位の業務運営・重要情報シート・モニタリング結果・金融サービス利用者相談室)、国民生活センター、日本証券業協会、生命保険文化センター、生命保険協会、全国銀行協会、FINMACの公式ページと、保険業法・金融商品取引法・金融サービス提供法の条文(e-Gov)で確かめて書いています。特定の金融機関や商品をすすめるものではありません。
先に結論
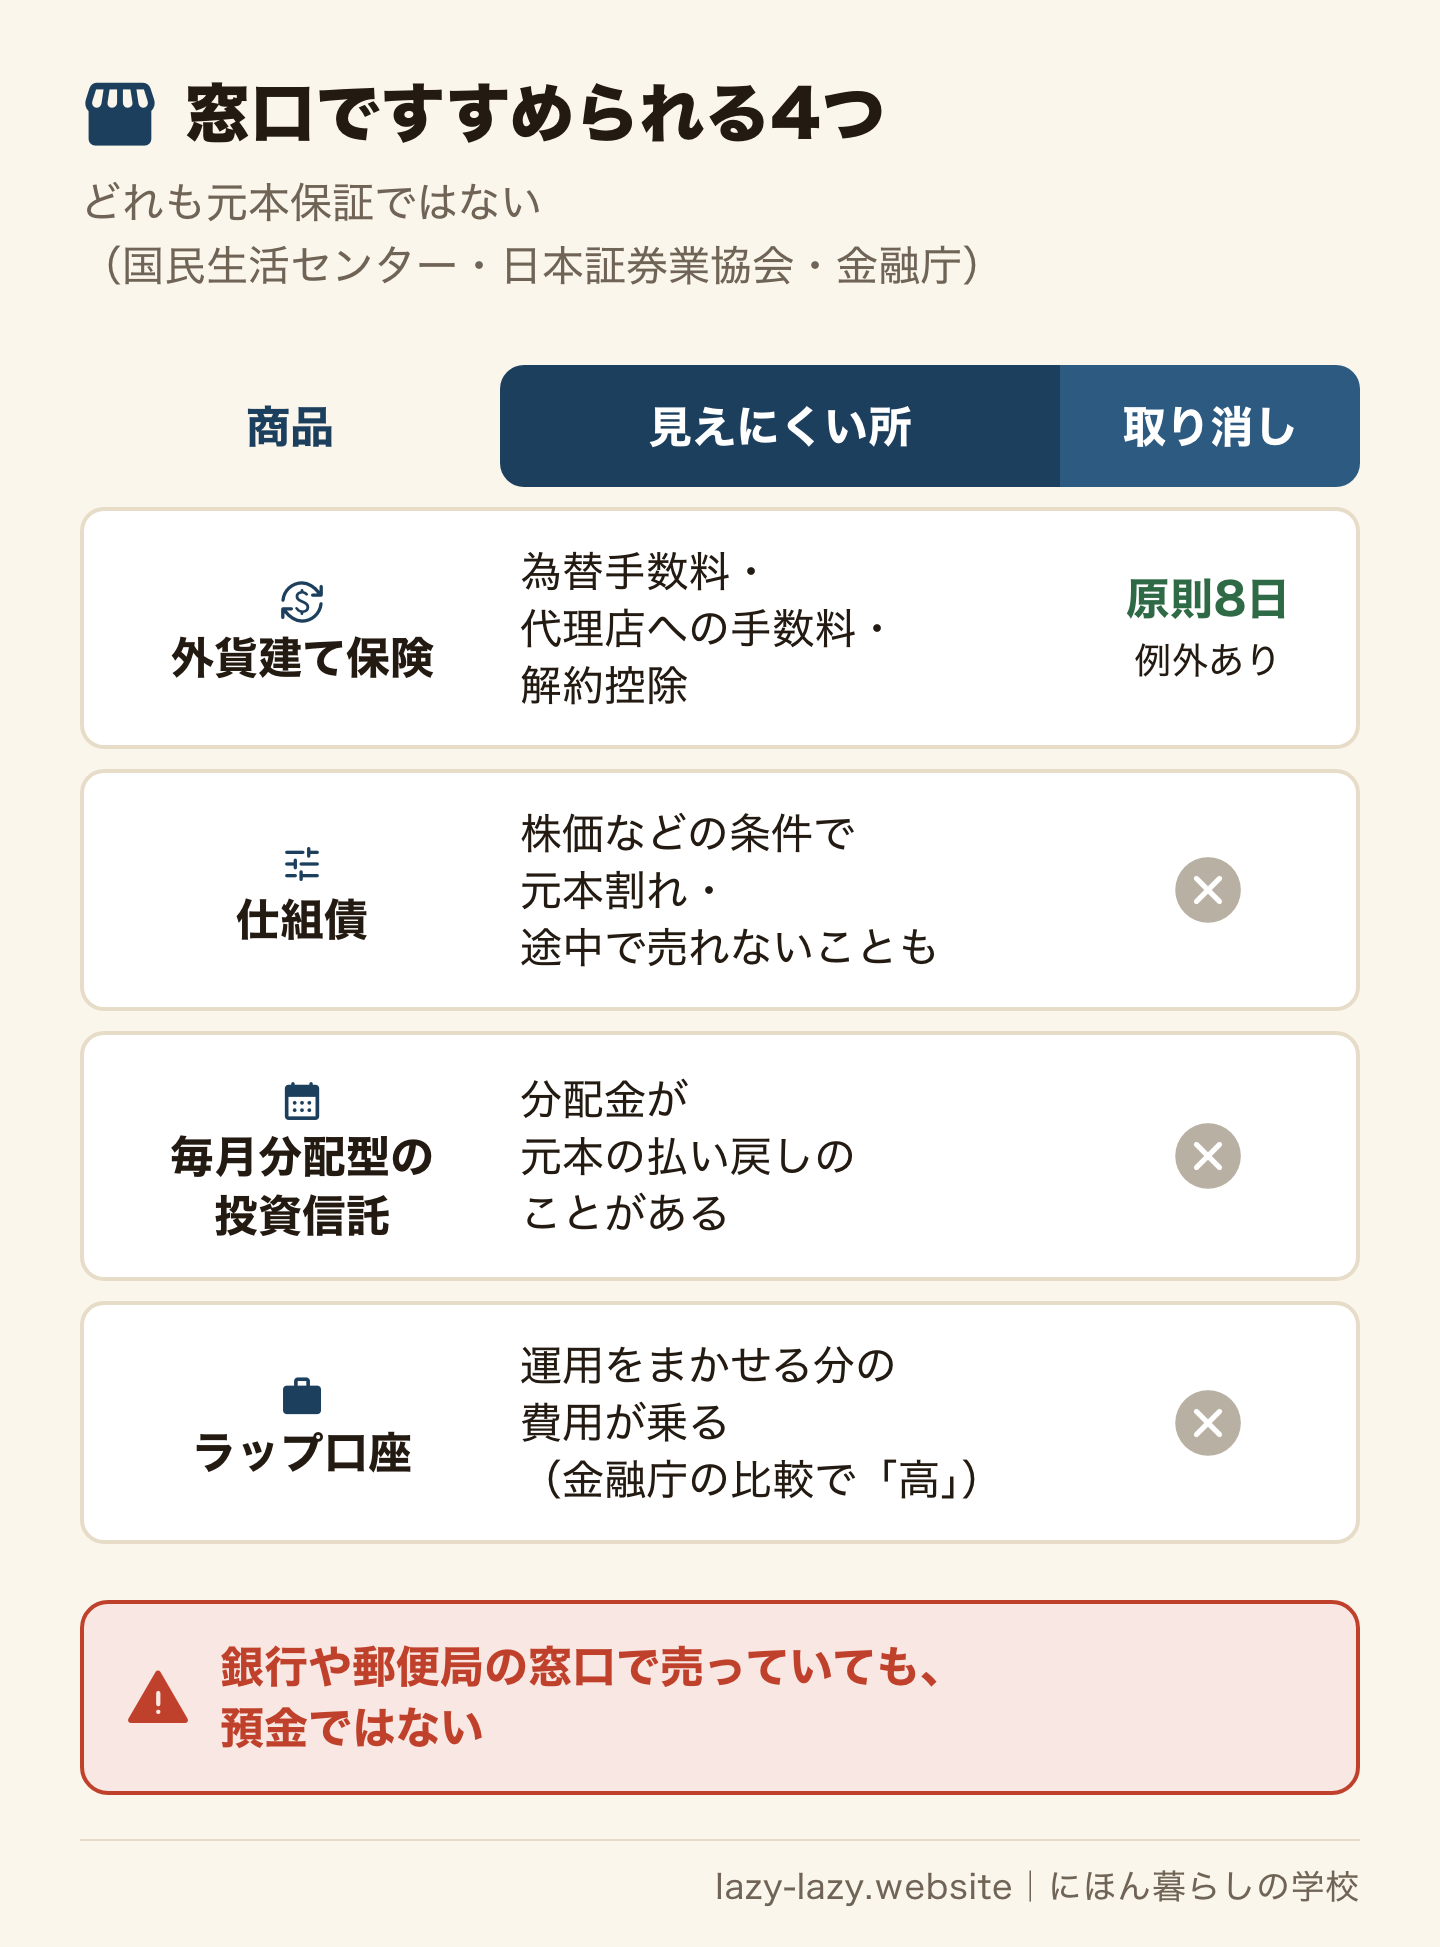
- 銀行や郵便局の窓口ですすめられる外貨建て保険・仕組債・毎月分配型の投資信託・ラップ口座は、どれも預金ではなく、元本保証もありません。窓口で売っていることは、安全の印ではありません。
- 外貨建て保険とは、米ドルなどの外国の通貨で保険料を払い、保険金を受け取る保険です。為替手数料・代理店への手数料・早くやめたときの解約控除があり、円で見ると元本割れすることがあります。
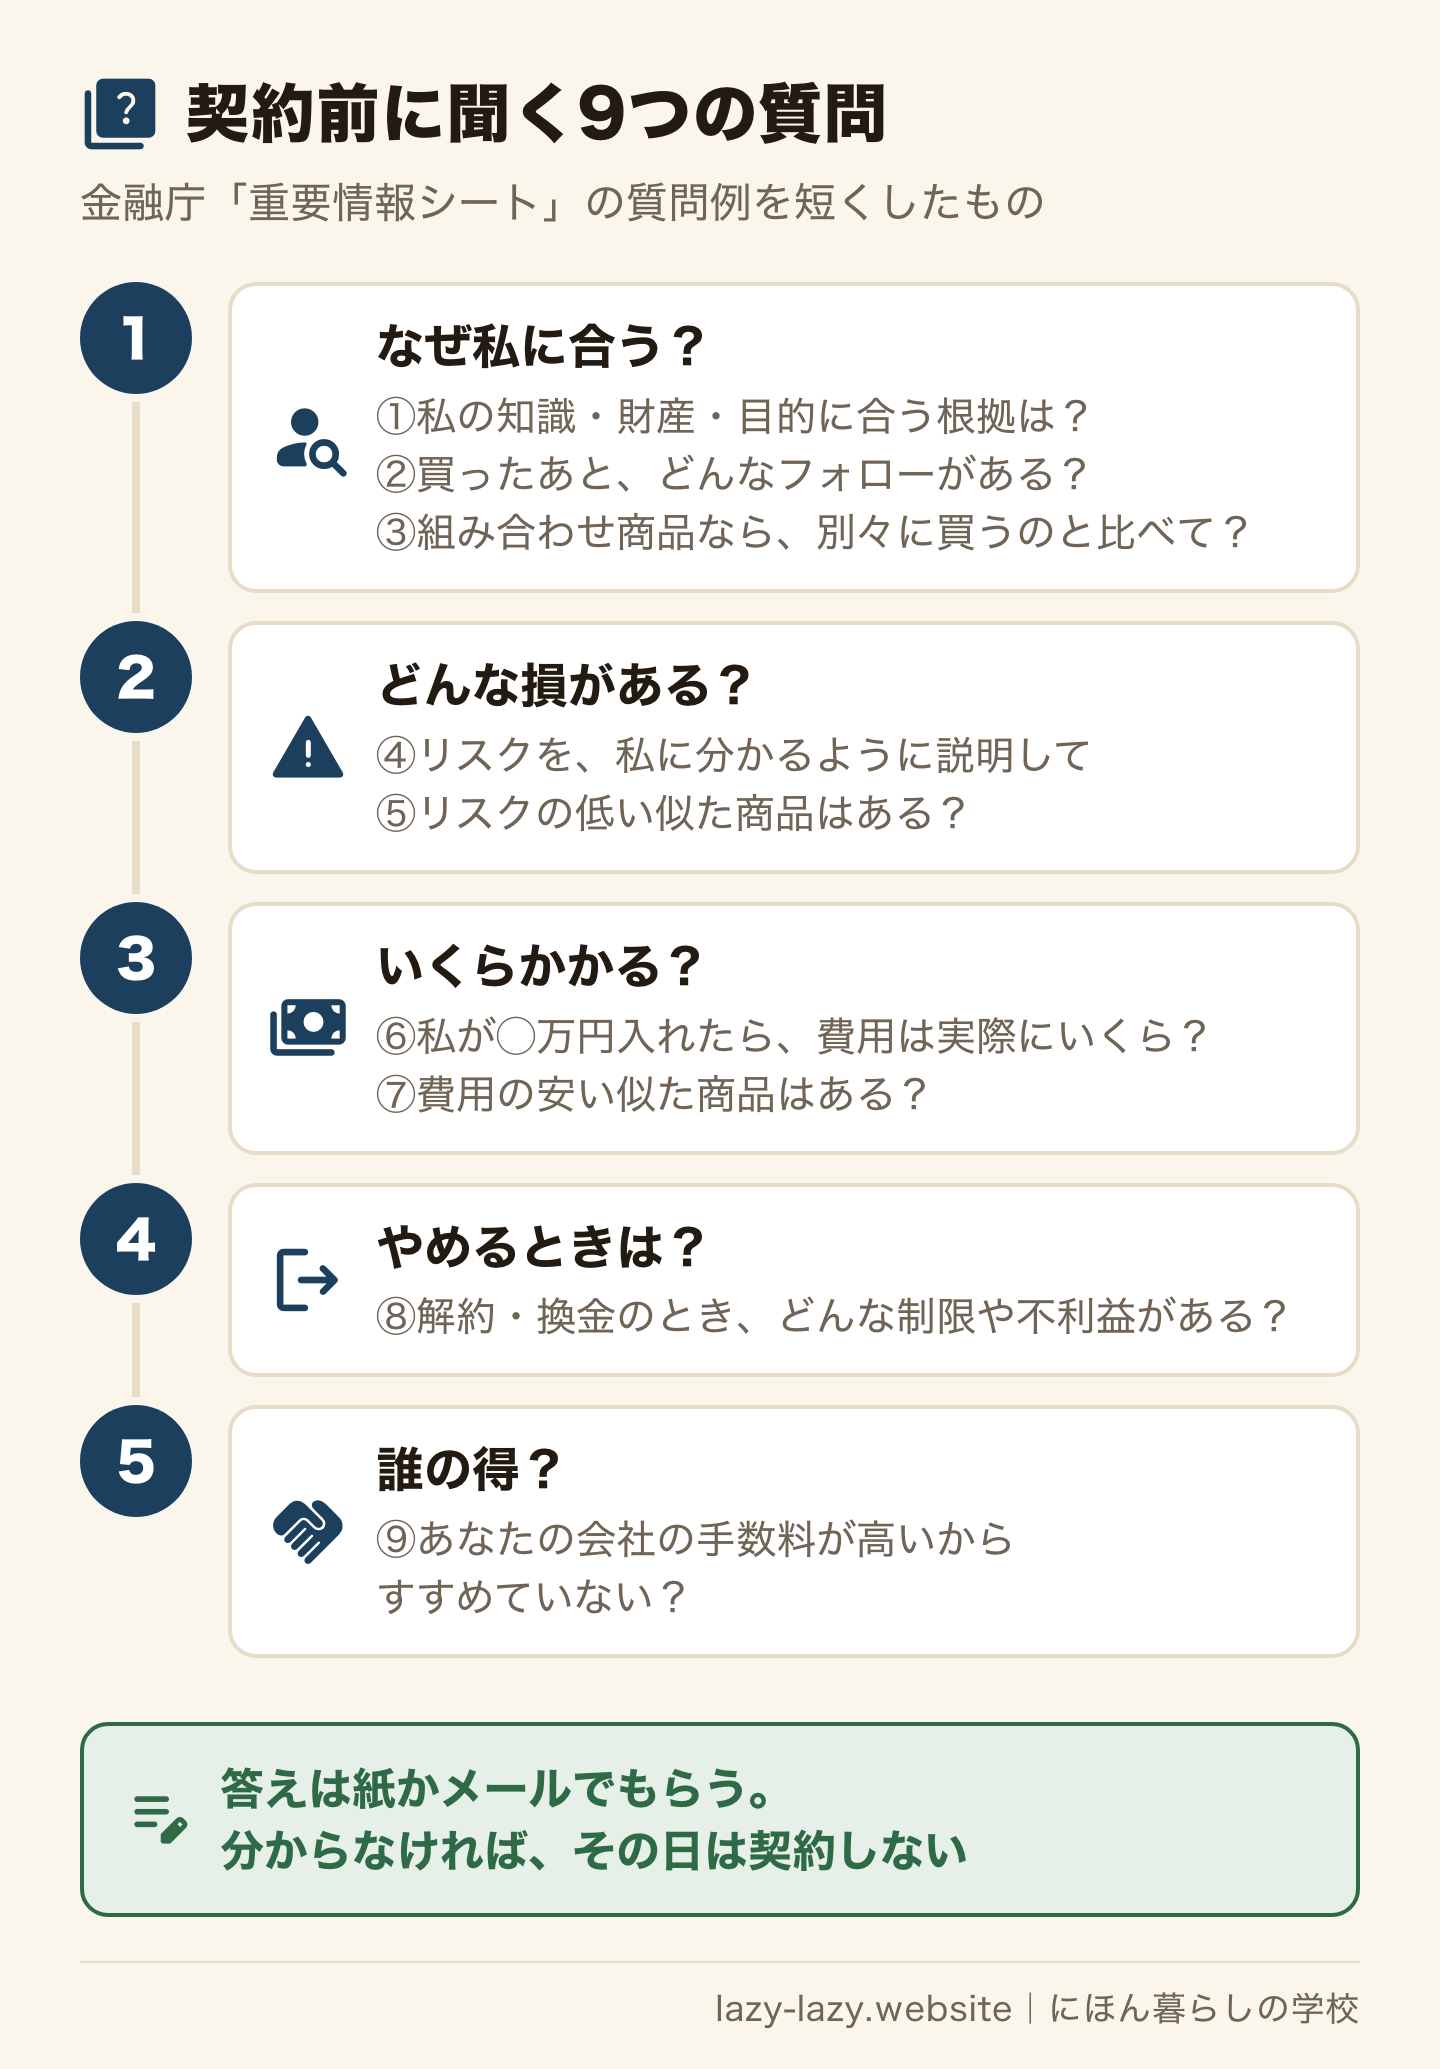
- 契約の前に、金融庁が示す9つの質問をしてください。「私が入れる金額で、費用は実際にいくら?」「やめるとき、どんな不利益がある?」など。日本語の説明が分からなければ、その日は契約しません。
- 保険は、原則8日以内ならクーリング・オフで取り消せます。投資信託・仕組債・ラップ口座にはクーリング・オフがありません。
- 迷ったら、契約前でも金融庁の相談室(0570-016812)に聞けます。投資信託や債券のトラブルはFINMAC、保険は生命保険協会、銀行とのことは全国銀行協会、どれか分からなければ188です。
これが分かると、窓口ですすめられたときに「預金か、そうでないか」「いくらかかって、やめると何が起きるか」をその場で聞けます。納得できないまま判を押して、帰国のときに損をする事故を避けられます。
給料が振り込まれる銀行で、定期預金の手続きをしていた。窓口の人がパンフレットを出して、「預けておくだけでは増えませんよ。ドル建ての保険はいかがですか」と言う。日本語の説明は半分くらいしか分からない。「元本」「解約返戻金」「市場価格調整」。日本人の友達に聞くと「銀行がすすめるなら大丈夫じゃない?」。でも友達も、その保険を契約したことはありません。
- 銀行の窓口ですすめられる商品は?——預金ではない4つ
- 外貨建て保険の注意点は?——為替・3つの手数料・早い解約
- 仕組債とは?——条件しだいで元本割れ・途中で売れないことも
- 毎月分配型の投資信託は?——分配金は利益とは限らない
- ラップ口座とは?——運用をまかせる分、費用は高い区分
- 手数料はいくら?——「%」ではなく「円」で聞く
- 窓口で何を聞けばいい?——金融庁の9つの質問
- 契約したあと取り消せる?——保険は8日、投資信託・仕組債・ラップはなし
- 8日を過ぎたら・損が出たら?——解約の前に相談する
- 帰国する予定がある人は?——長い契約と為替のずれ
- 終わりの判断——自分はどれか
- よくある質問(FAQ)
- まとめ
- あわせて読みたい
銀行の窓口ですすめられる商品は?——預金ではない4つ
銀行の窓口では、預金のほかに保険や投資の商品も売っています。金融庁の調べでは、2025年度上期、大手銀行と地域銀行で販売額が2番目に大きかったのは一時払保険でした(金融庁「リスク性金融商品の販売・組成会社による顧客本位の業務運営に関するモニタリング結果」2026年7月29日)。金融庁はこうした商品を「リスク性金融商品」と呼び、外貨建一時払保険・仕組預金・仕組債・外貨建債券などの売り方を検証しています(金融庁「モニタリング結果(2023事務年度中間報告)」)。
窓口でよくすすめられるのは、次の4つです。
- 外貨建て保険:外国の通貨で払い、受け取る生命保険。貯蓄型の終身保険や個人年金保険の形が多い
- 仕組債:デリバティブ(オプションなど)を組み込んで、特別な条件をつけた債券
- 毎月分配型の投資信託:毎月決算をして、分配金を毎月払う方針の投資信託
- ラップ口座:資産の配分と運用を、金融機関に一任する契約(投資一任契約)
国民生活センターには、「定期預金をしたつもりが、外貨建ての個人年金保険に入っていた」という相談が寄せられています(国民生活センター「外貨建て生命保険の相談が増加しています!」2020年2月20日)。最初に確かめるのは、すすめられているものが預金なのか、保険なのか、投資商品なのかです。名前に「預金」と付いていても、金融庁は仕組預金をリスク性金融商品に数えています(同中間報告)。
外貨建て保険の注意点は?——為替・3つの手数料・早い解約
ドルで持っておけば安心だ、という感覚。あなたの国では、それが普通かもしれません。日本で円の給料をもらい、円で払う外貨建て保険は、円で見ると元本が保証されていません。払うときと受け取るときの為替レートの差で、円の額が増えも減りもします(国民生活センター)。
国民生活センターは、為替のほかに見えにくい費用を挙げています。
- 円を外貨に換えて払うとき、外貨を円に戻して受け取るときの両方で、為替手数料がかかる
- 銀行が保険の代理店になっている場合、保険会社から銀行に手数料が払われ、その分は間接的に契約者の負担になっている
- 途中で解約すると、経過年数に応じた解約控除が引かれることがある
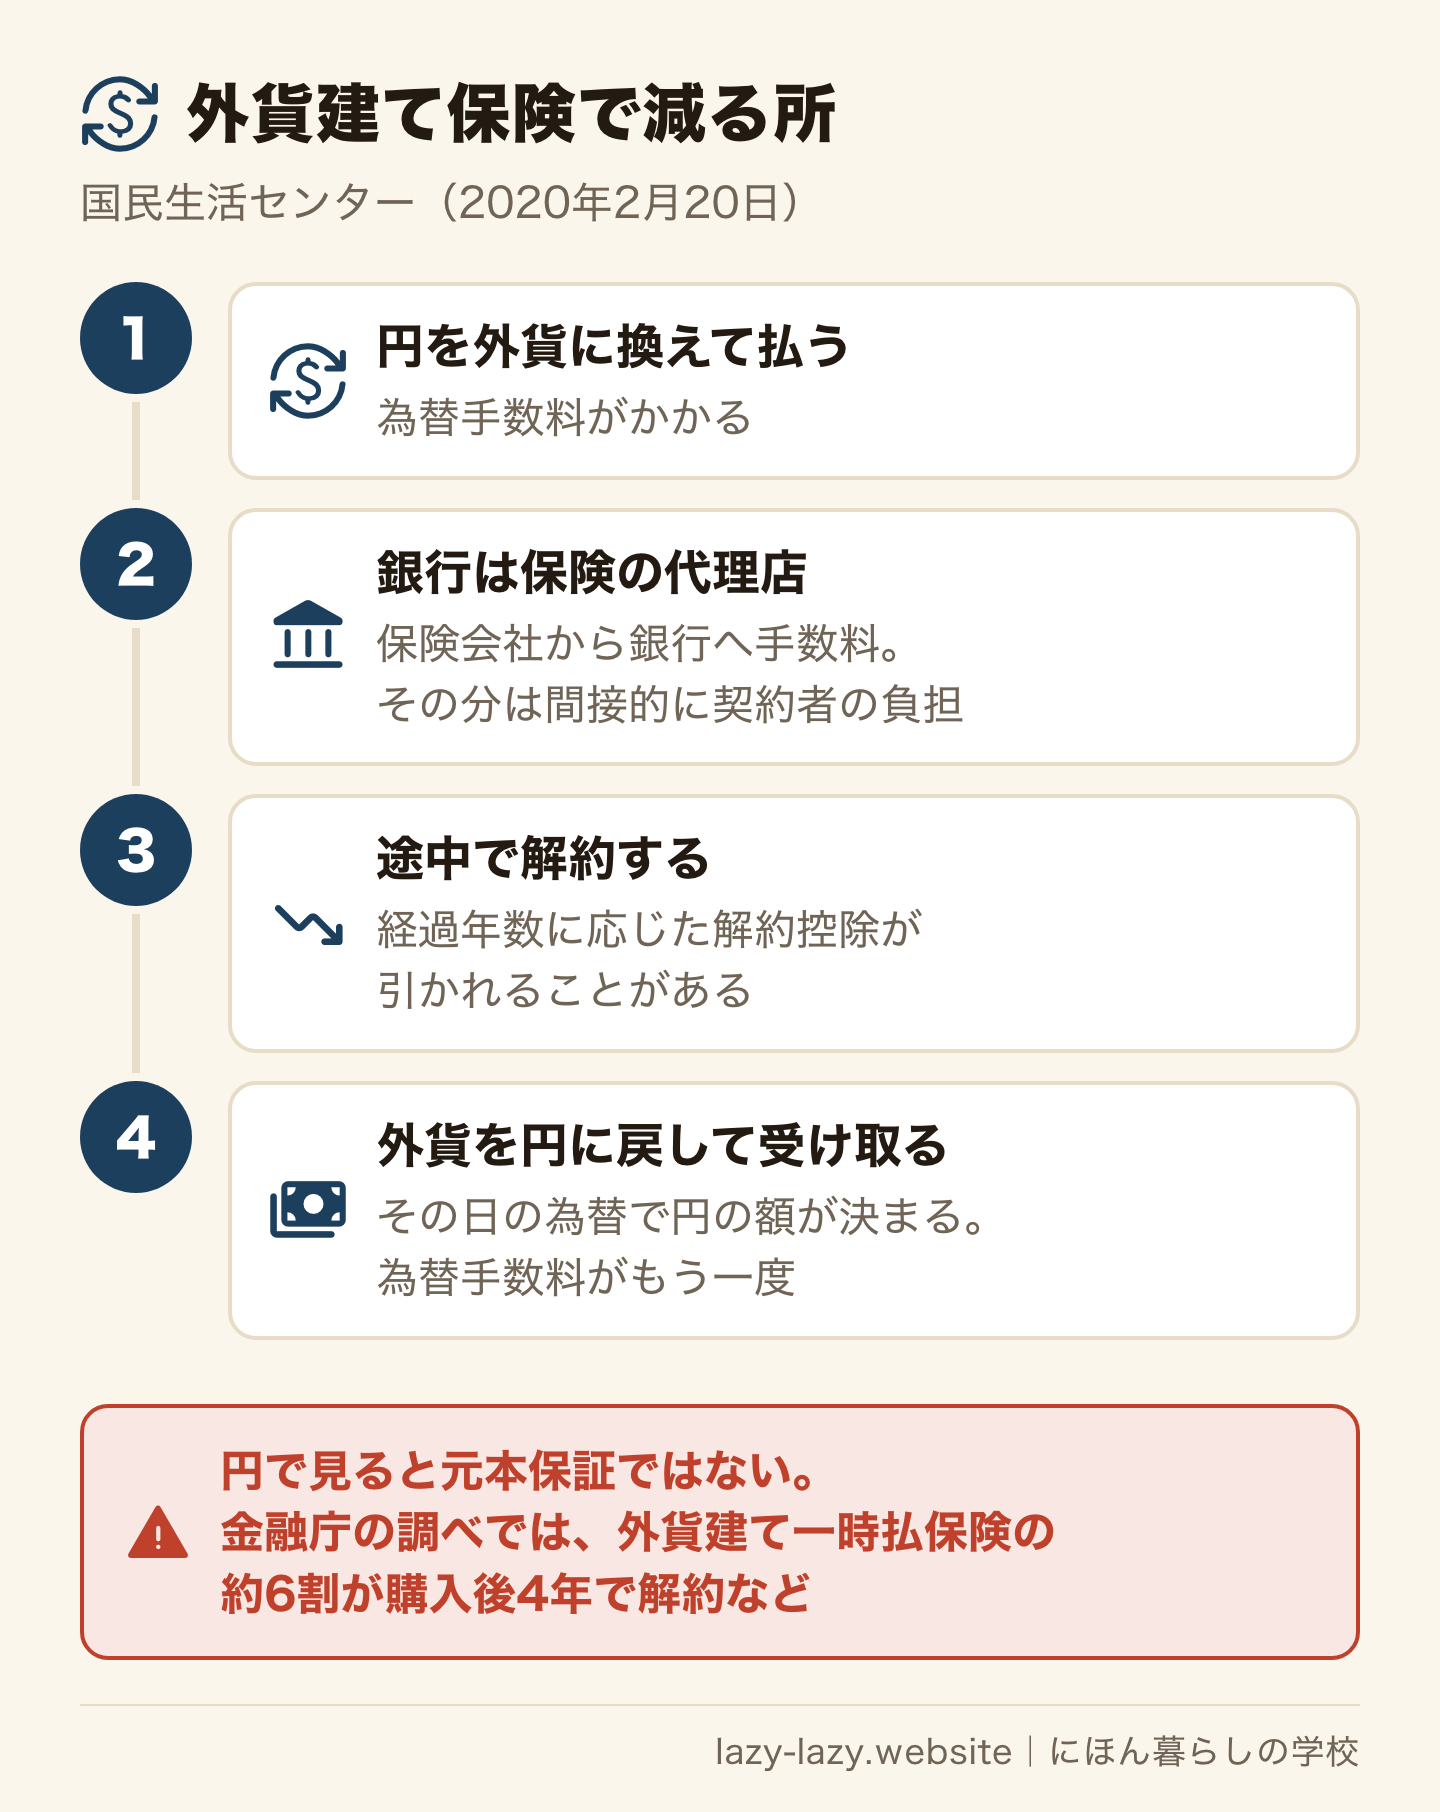
長く持つ前提の商品なのに、早くやめる人が多いことも分かっています。金融庁が販売会社を調べたところ、外貨建て一時払保険は、ターゲット型(目標の値に届くと解約されることが多い型)を中心に購入後4年間で約6割が解約などになっていました。利益のほとんどは円安によるもので、解約にともなう費用(市場価格調整と解約控除)がその利益を押し下げていました(金融庁「モニタリング結果(2023事務年度中間報告)」2024年4月)。
相談も増えました。国民生活センターに寄せられた外貨建て生命保険の相談は、2014年度の144件から2018年度は538件になりました。半数ほどは70歳以上ですが、40歳未満の相談も毎年あります。死亡したときの保障がそもそも必要かどうかは、高額療養費・傷病手当金・遺族年金の3つを先に数える生命保険の記事で確かめてください。保障が要らないなら、貯蓄のために保険を使う理由も小さくなります。
仕組債とは?——条件しだいで元本割れ・途中で売れないことも
仕組債とは、スワップやオプションなどのデリバティブを使って、普通の債券にはない「仕組み」をもたせた債券です(日本証券業協会「金融商品や取引の特徴やリスク」)。主に海外で発行され、日本では「外国債券」として売られています。
日本証券業協会が挙げる注意点は、次のとおりです。
- 株価や為替などの指標の動きで、利息が減ったり、償還金が元本を下回ったりする
- 償還金の代わりに、株式で返されることがある(他社株転換可能債、いわゆるEB債など)
- 途中で売るときは時価になる。買い手がいなければ、売れないこともある
「定期預金より利息が多い」という説明だけで決めないでください。金融庁は2026年7月の報告で、仕組債が早く償還されたあとに次の仕組債を売る「再販売」を、過去から繰り返し出ている課題の一つに挙げています。どの株価がいくらまで下がったら損になるのかを、自分の言葉で説明できなければ買わないことです。
毎月分配型の投資信託は?——分配金は利益とは限らない
毎月お金が入ると、利息のように見えます。けれど投資信託の分配金は、預金の利息とは違い、投資信託の純資産の中から払われます。分配金を払った分だけ、基準価額(投資信託の値段)は下がります(日本証券業協会「毎月分配型の投資信託とは?」)。
分配金の一部は、自分が入れた元本の払い戻しのこともあります。これを元本払戻金(特別分配金)と呼びます。日本証券業協会の例では、同じ100円の分配金でも、基準価額の動きしだいで損益は大きく変わります。
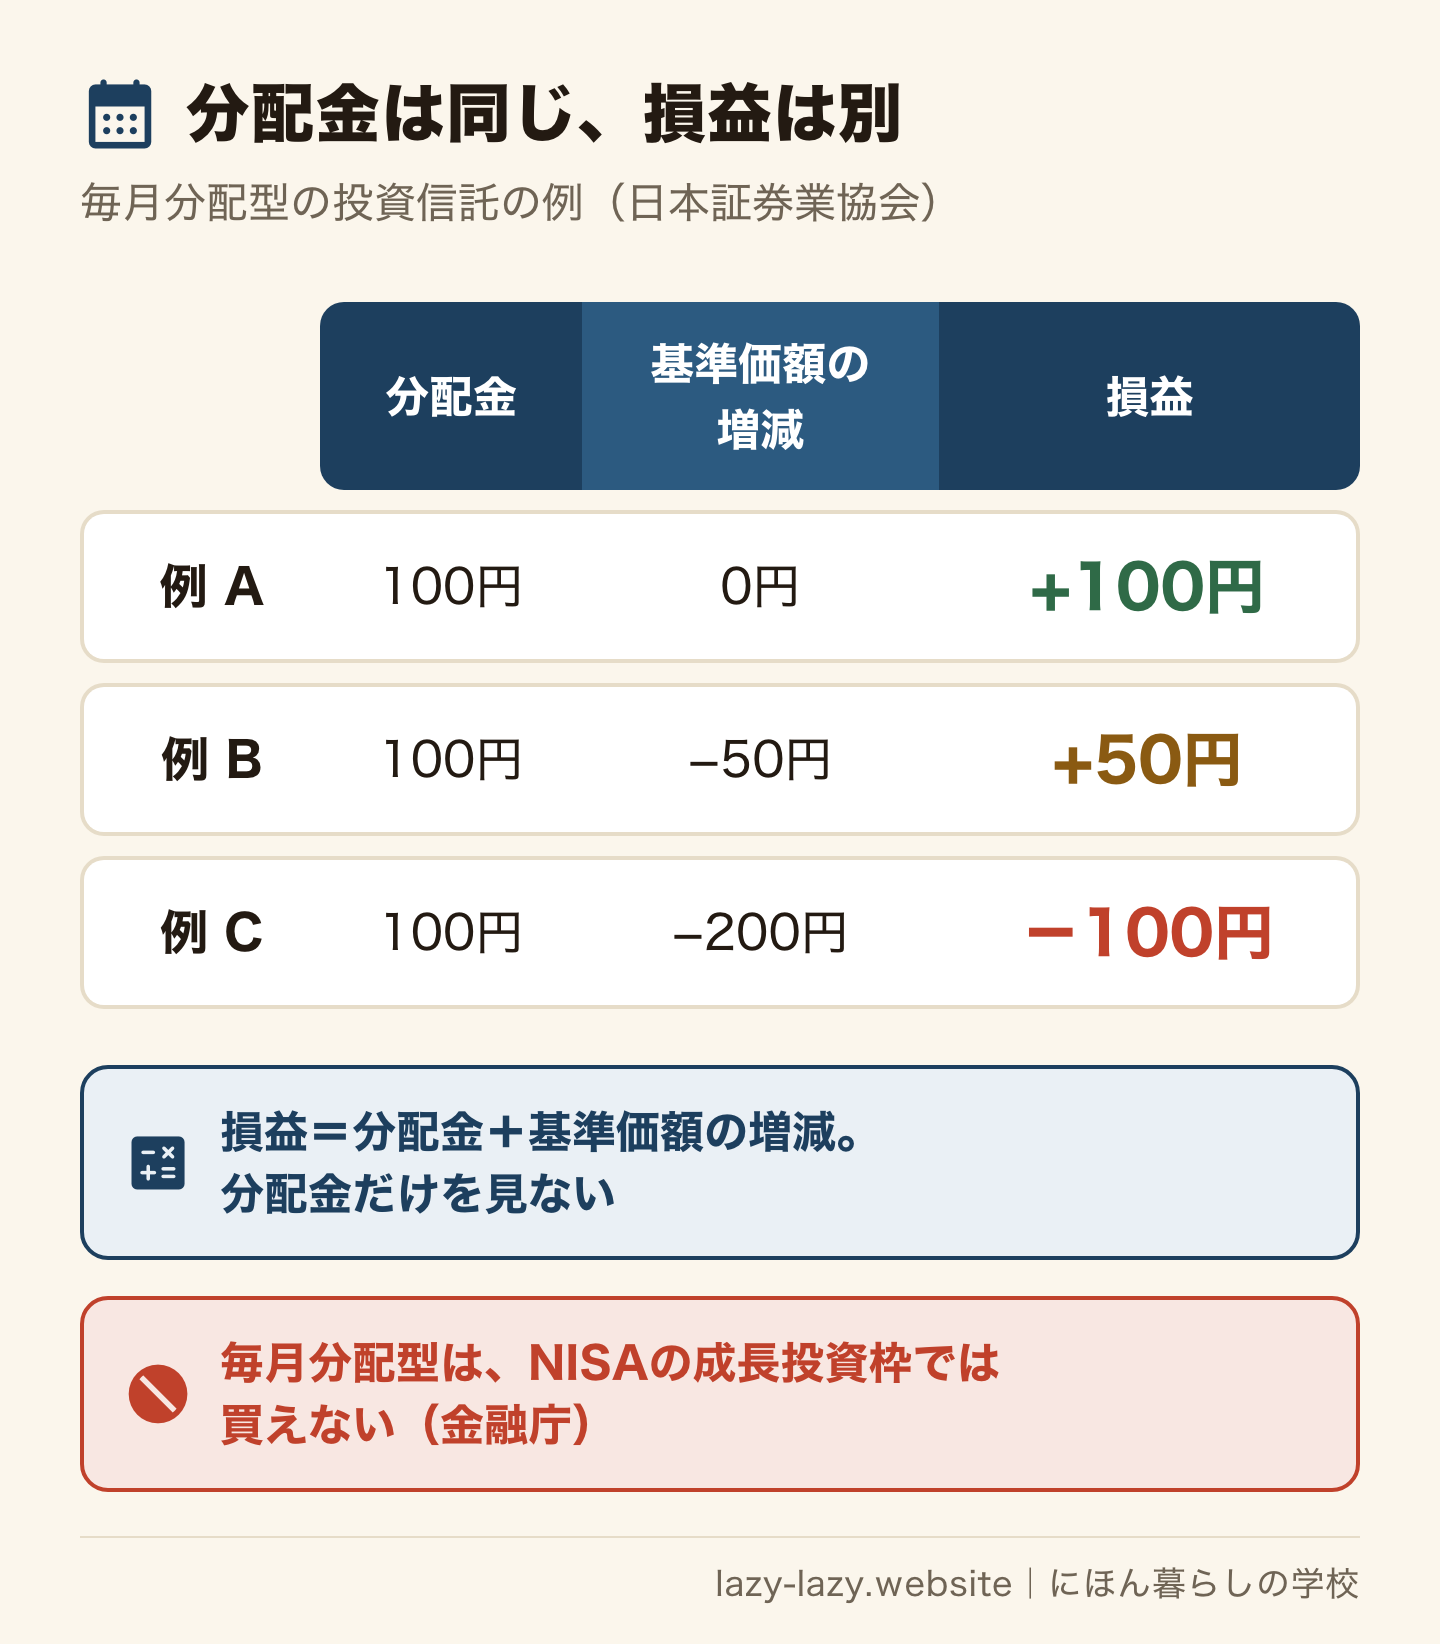
見るのは、分配金と基準価額の増減の合計です。なお、毎月分配型の投資信託はNISAの成長投資枠の対象から外されています(金融庁 NISA特設ウェブサイト)。NISAで投資をしたいと窓口で伝えたのに、毎月分配型をすすめられたら、その時点で話がずれています。外国人がNISAを使うときの注意は、日本を出るときの扱いまで書いたNISAの記事にあります。
ラップ口座とは?——運用をまかせる分、費用は高い区分
ラップ口座(ファンドラップ)は、商品を1つ買うのではなく、資産の配分や見直しを金融機関にまかせる投資一任契約です。金融庁は、似た働きをする商品とコストを比べ、バランス型インデックスファンドを「低」、ラップ型の投資信託を「中」、ファンドラップを「高」と整理しています(金融庁 2025事務年度のモニタリング結果)。
費用が高いのは、配分の設計や見直し、相談といったサービスの対価が含まれているからです。金融庁は、そのサービスが定期的な運用報告と変わらない程度なら、コストに見合う価値があるか疑問が生じうる、としています。すすめられたら、「この費用で、私に何をしてくれるのか」を具体的に聞いてください。
手数料はいくら?——「%」ではなく「円」で聞く
投資信託を買うときの販売手数料は、売る会社によって違います。金融庁の集計では、2025年度上期の平均販売手数料率は、大手証券2.0%、地域銀行1.5%、大手銀行など0.9%でした。ネット系の証券会社は「著しく低い」とされています(金融庁「リスク性金融商品の個人向け販売等の状況に関する定量データ集」)。
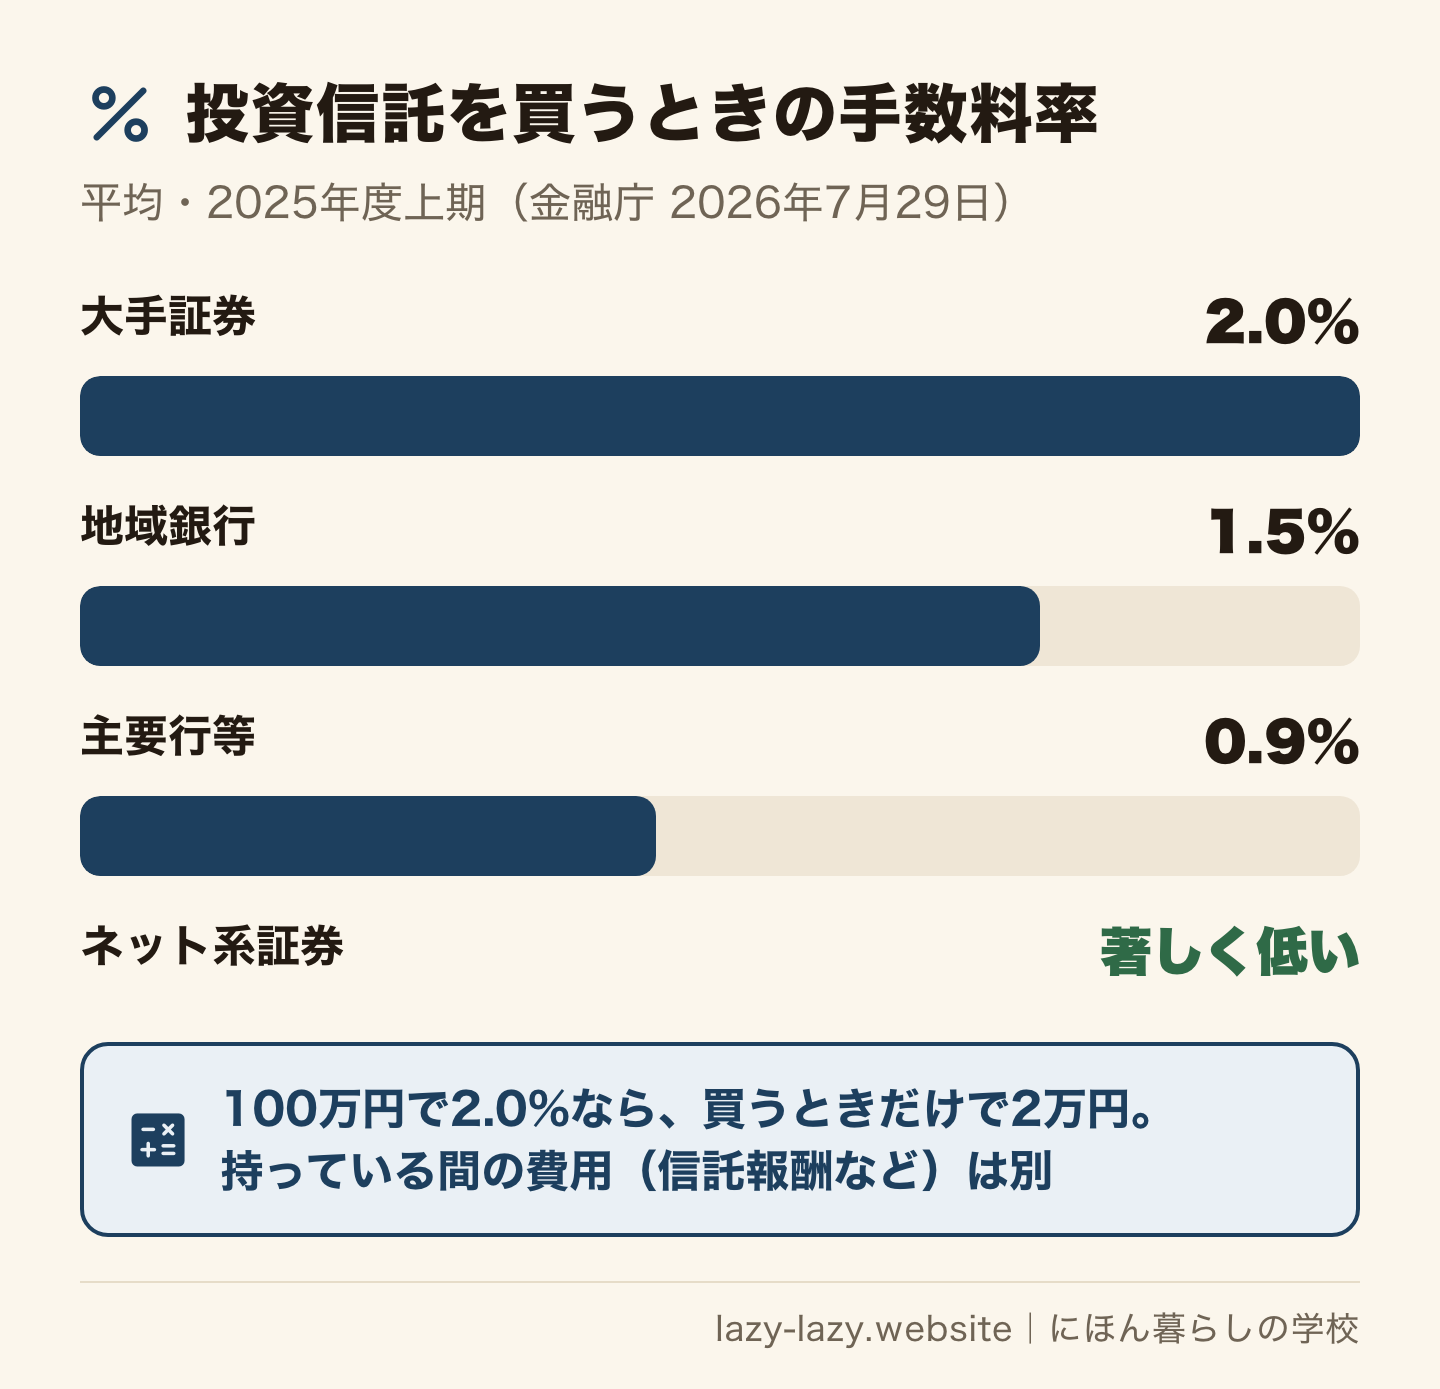
100万円を2.0%で買えば、買うときだけで2万円です。持っている間は、信託報酬などの費用が別にかかります。だから費用は「何%」ではなく、「私が入れる金額で、何円か」で聞きます。
売る側の事情も知っておいてください。金融庁は、平準払保険の営業成績の評価で、外貨建て保険を円建ての保険より数倍高く数えていた販売会社の例を報告しています(その会社はのちに差をなくしました)。2025年12月1日からは、投資信託などを売る証券会社や銀行などに、顧客との利益相反の可能性について情報を伝えることが義務づけられました(金融商品取引法の府令の改正、金融庁 2025年3月11日公表)。会社がその商品でいくら受け取るのかは、聞いてよいことです。
窓口で何を聞けばいい?——金融庁の9つの質問
金融庁は、投資性の商品を売るときに使う「重要情報シート」の見本を公表しています。そこには、お客さんが販売員に聞くための質問例が9つ載っています(金融庁「重要情報シート」)。短くすると、次のとおりです。
説明には、法律のルールがあります。売る側は、元本割れのおそれなどの大事な点を説明しなければならず、その説明は、あなたの知識・経験・財産・目的に照らして「あなたに理解されるために必要な方法と程度」でなければなりません。「必ず上がります」のように、不確かなことを断定して伝えることも禁じられています(金融サービス提供法4条・5条)。ただし、自分から「説明は要りません」と伝えると、この説明の義務はかかりません(同法4条7項)。説明は省かせないでください。
日本語が分からないことは、あなたの落ち度ではありません。分かるまで聞いてよく、分からなければ契約しなくてよいのです。国民生活センターも、内容がわからなければ契約はやめるように、と呼びかけています(国民生活センター 2017年12月21日)。断るときは「今日は決めません。資料を持ち帰ります」の一言で足ります。
契約したあと取り消せる?——保険は8日、投資信託・仕組債・ラップはなし
保険の契約には、クーリング・オフがあります。保険業法309条により、取り消しの方法を書いた書面を受け取った日と、申し込んだ日の遅いほうから数えて8日以内なら、書面か電磁的記録(メールなど)で申込みを撤回・解除できます。書面は出した時に効力が生じます。保険会社は違約金などを求められず、受け取ったお金を速やかに返さなければなりません。ただし、契約が成立したあとの解除では、解除までの期間の保険料として内閣府令で決められた額は返されないことがあります(e-Gov 保険業法309条5項・6項)。
ただし、使えない場合があります。
- 保険期間が1年以下の契約
- あらかじめ日を伝えて、申し込むためだと明らかにしたうえで、自分から営業所などへ行って申し込んだ場合
- 保険会社が指定した医師の診査が終わった場合
- 保険料を自分で保険会社の口座に振り込んで申し込んだ場合(会社に頼んで振り込んだ場合を除く)など
この例外は保険業法309条1項(保険期間1年以下など)と保険業法施行令45条(日を伝えての訪問、医師の診査、振込など)に並んでいます。自分が当たるかどうかは、契約のときに渡される書面の「クーリング・オフ」の欄で確かめてください。
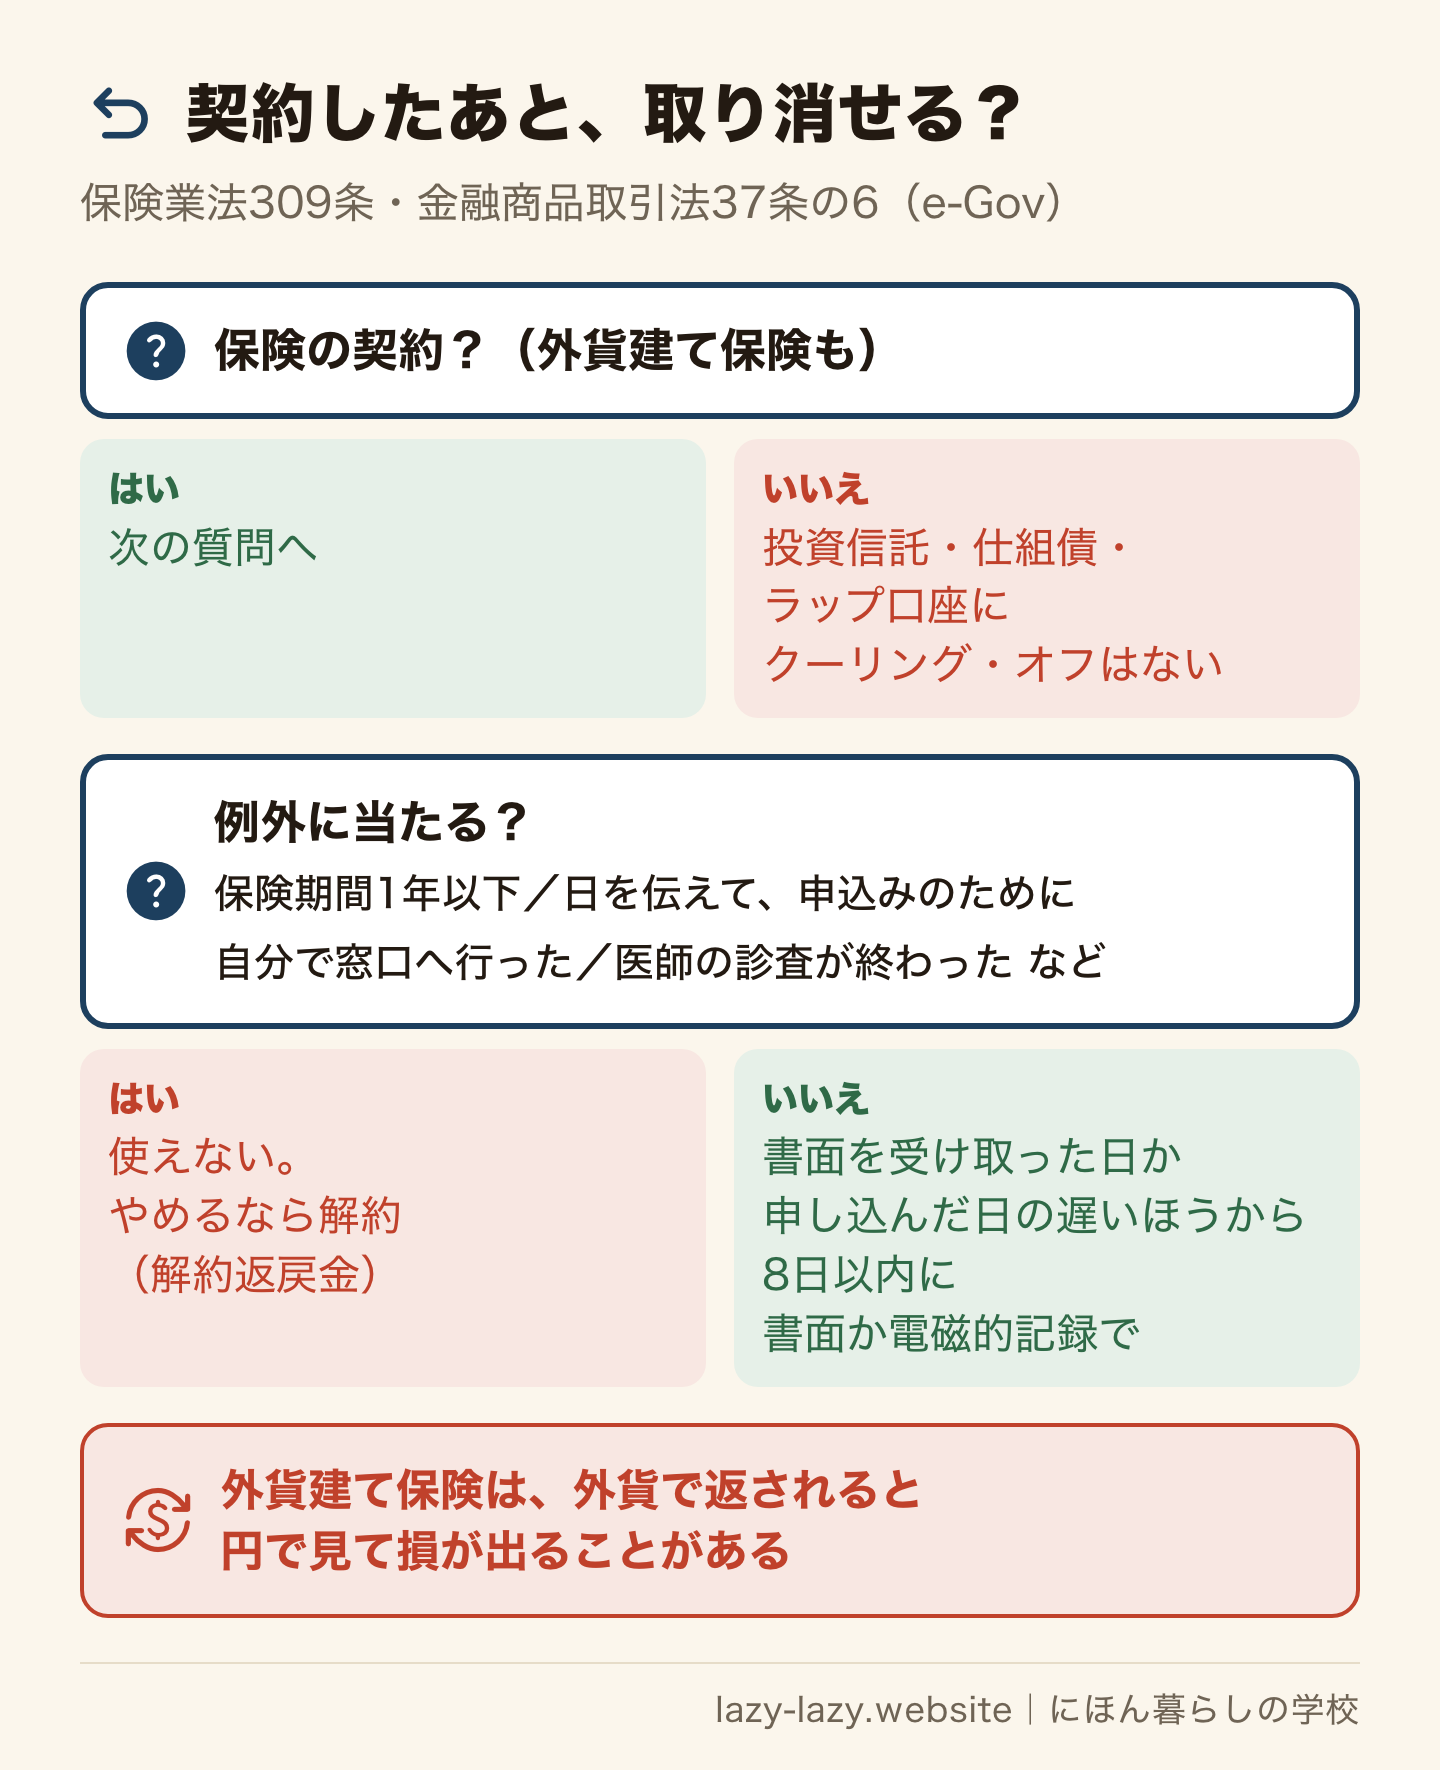
外貨建て保険には、もう一つ落とし穴があります。保険料を円で入れる特約(円入金特約)を付けていないと、クーリング・オフをしても、払った外国の通貨で返金されます。円に戻すときの為替の差と為替手数料で、損が出ることがあります(国民生活センター 2020年)。
投資信託・仕組債・ラップ口座には、クーリング・オフがありません。金融商品取引法で書面による解除ができるのは「投資顧問契約」だけで、期間は10日です(金融商品取引法施行令16条の3)。金融庁の重要情報シートの見本にも「クーリング・オフの適用はありません」と書かれています。投資の商品は、判を押す前が最後の判断の場です。訪問販売や電話の勧誘など、ほかの契約のクーリング・オフはクーリングオフの記事にまとめています。
8日を過ぎたら・損が出たら?——解約の前に相談する
8日を過ぎた保険は、解約でしかやめられません。解約返戻金は、通常は払った保険料の合計より少なく、契約から短い期間ではまったくないか、ごくわずかです(生命保険文化センター「解約」)。一度解約した保険は元に戻りません。
だから、慌てて解約する前に相談します。説明を受けていなかった、「元本保証」と言われた、という場合は、それを伝えてください。売る側が大事な点を説明しなかったときや、断定的な判断を伝えたときは、それによる損害を賠償する責任を負うと法律に書かれています(金融サービス提供法6条)。
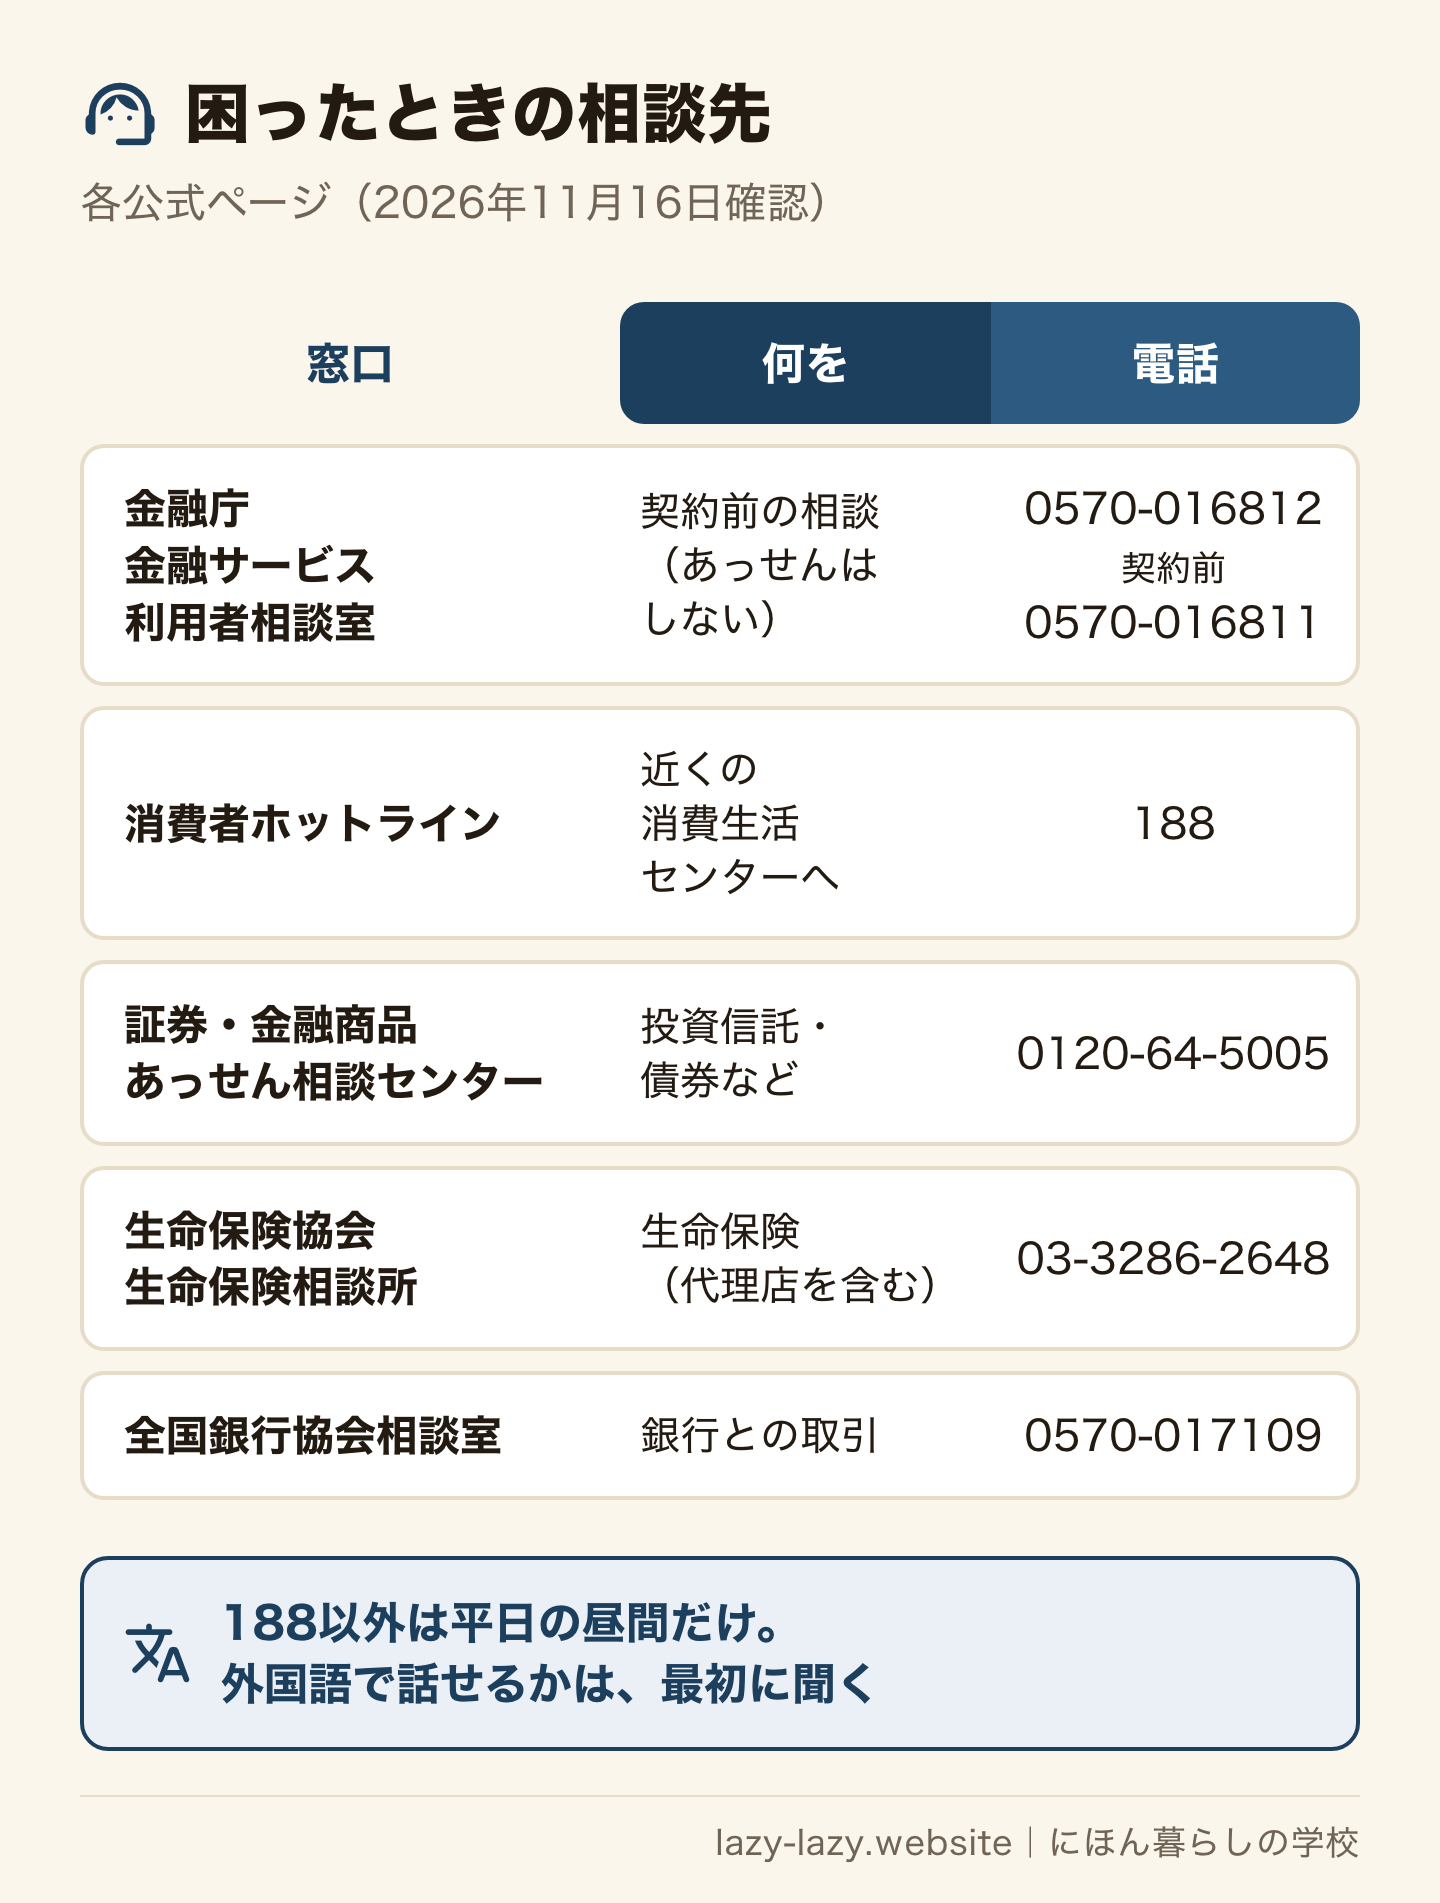
- 金融庁 金融サービス利用者相談室:契約前の「事前相談」は0570-016812、ほかは0570-016811(平日10〜17時)。他の機関の紹介や論点の整理はしてくれますが、あっせん・仲介はしません(金融庁)
- FINMAC(証券・金融商品あっせん相談センター):投資信託・債券・株などのトラブル。0120-64-5005(平日9〜17時)。預金と保険は対象外です(FINMAC)
- 生命保険協会 生命保険相談所:代理店や営業職員に関することを含む生命保険の相談。03-3286-2648(平日9〜17時)(生命保険協会)
- 全国銀行協会相談室:銀行との取引の相談・苦情。0570-017109 または 03-5252-3772(平日9〜17時)。英語・中国語・韓国語の通訳を介した電話相談もできます(全国銀行協会)
- 消費者ホットライン188:どこに聞けばよいか分からないとき、近くの消費生活センターなどを案内してくれます
外国語で話せるかは、窓口ごとに違います。つながったら、最初に「通訳はありますか」と聞いてください。困ったときの窓口全体は外国人の相談窓口の早見表にあります。なお、SNSで知り合った人に投資を誘われた、登録のない業者にお金を送った、という場合は詐欺の疑いがあります。詐欺の記事の手順で、警察に相談してください。
帰国する予定がある人は?——長い契約と為替のずれ
外貨建て保険の中には、満期まで10年以上の商品もあります(国民生活センター)。日本にいる年数より長い契約は、帰国のときに途中で解約することになりやすく、そのときに解約控除や為替の差で損が出ます。
通貨のずれもあります。外貨建て保険の多くは米ドルなど特定の通貨で、それが円でも、あなたの国の通貨でもないことがあります。受け取ったお金を最後に使う通貨で考えると、為替を2回くぐることになります。
日本を出たあとも契約を続けられる場合はあります。ただ、生命保険会社は一般的に、保険金などを海外に送金する取り扱いをしていません(生命保険文化センター)。契約の前に「何年後に日本を出るか」を自分で決め、その年数より長い契約は選ばないのが安全です。帰国前に何をどの順番で片づけるかは、帰国前チェックリストを使ってください。
終わりの判断——自分はどれか
- 窓口ですすめられて、まだ契約していない——今日は判を押さず、パンフレットと重要情報シートをもらって帰る。9つの質問のうち「費用は何円か」「やめるときの不利益は」の2つの答えを紙でもらう。
- 保険を契約して8日以内——書面の「クーリング・オフ」の欄を確かめ、当てはまれば今日、書面かメールで保険会社に取り消しを出す。外貨建てなら、返金が円か外貨かも聞く。
- 投資信託・仕組債・ラップ口座を契約した——取引報告書と契約書類を一か所に集める。費用と、途中でやめたときの条件を今日読み直し、分からない所は販売会社に質問を書いて送る。
- 説明が違った・元本保証と言われた——解約する前に、契約の日・説明した人・言われたことをメモに残す。今日、FINMAC(投資)か生命保険相談所(保険)、迷えば金融庁の相談室に電話する。
よくある質問(FAQ)
Q. 銀行ですすめられる外貨建て保険は預金ですか?
預金ではありません。生命保険の一つで、銀行は保険会社の代理店として売っています。円で見ると元本は保証されておらず、為替手数料や解約控除がかかることがあります。
Q. 外貨建て保険はクーリング・オフできますか?
多くの場合、書面を受け取った日と申し込んだ日の遅いほうから8日以内なら、書面かメールなどで取り消せます。保険期間1年以下の契約や、医師の診査が終わった場合などは使えません。円入金特約がないと外貨で返金され、円で見て損が出ることがあります。
Q. 投資信託や仕組債はクーリング・オフできますか?
できません。金融商品取引法で書面による解除ができるのは投資顧問契約だけで、投資信託・仕組債・ラップ口座は対象外です。判を押す前に、費用と途中でやめるときの条件を確かめてください。
Q. 毎月分配型の投資信託の分配金は利益ですか?
利益とは限りません。分配金は投資信託の純資産から払われ、その分だけ基準価額が下がります。元本の一部の払い戻しのこともあるので、分配金と基準価額の増減の合計で判断します。
Q. 日本語の説明が分からないまま契約してしまったら?
保険なら8日以内のクーリング・オフを確かめます。過ぎていたら、解約の前に金融庁の金融サービス利用者相談室や、投資ならFINMAC、保険なら生命保険相談所に相談してください。説明は、あなたが理解できる方法と程度でしなければならないと法律で決まっています。
Q. 契約する前に、中立の人に相談できますか?
金融庁の金融サービス利用者相談室に「事前相談」の番号(0570-016812、平日10〜17時)があります。金融商品の契約の一般的な注意点や、一般的な金融商品の特徴を説明してもらえます(すすめられた個別の商品の良し悪しは判断しません)。9つの質問の答えを手元に置いて電話すると、何を確かめればよいかを整理しやすくなります。
まとめ
銀行や郵便局の窓口ですすめられる外貨建て保険・仕組債・毎月分配型の投資信託・ラップ口座は、どれも預金ではなく、元本保証もありません。為替手数料、代理店への手数料、解約控除、分配金の仕組み、運用をまかせる費用。どれも窓口の短い説明では見えにくい所です。
だから契約の前に、金融庁の9つの質問で「費用は何円か」「やめるとき何が起きるか」を聞き、答えを紙でもらいます。分からなければ、その日は契約しません。保険は8日以内ならクーリング・オフができ、投資信託・仕組債・ラップ口座にはありません。帰国の予定があるなら、日本にいる年数より長い契約は避けてください。
出典(公式):金融庁「顧客本位の業務運営について」/同「重要情報シート」/同 モニタリング結果(2025事務年度)・定量データ集/同 モニタリング結果(2023事務年度中間報告)/同 利益相反の情報提供の義務化/同 NISA特設ウェブサイト/同 金融サービス利用者相談室/国民生活センター(2020年2月20日)/同(2017年12月21日)/日本証券業協会「金融商品や取引の特徴やリスク」/同「毎月分配型の投資信託とは?」/生命保険文化センター「解約」/e-Gov 保険業法/同施行令/金融商品取引法施行令/金融サービス提供法/FINMAC/生命保険協会/全国銀行協会(すべて2026年11月16日確認)。この記事は一般的な仕組みの説明で、個別の商品をすすめたり、すすめなかったりするものではありません。
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方