最終更新:2026年8月30日
この記事の結論(Summary)
- 「iDeCo」とは、自分で掛金を出して運用し、老後に受け取る私的年金のことです。外国籍でも、日本の公的年金に入っていれば加入できます。
- ★最大の注意点は「60歳まで引き出せない」こと。会社で勧められても、帰国する可能性があるなら、そのまま始めてはいけません。
- でも出口はあります。帰国後、7つの要件をすべて満たせば脱退一時金として受け取れます。
- ★その要件のひとつが、外国籍の人だけ自動的に満たせる設計になっています。日本人は帰国しても任意加入できてしまうため、この道が使えません。
- ただし関門は「5年以下または25万円以下」と「資格喪失から2年以内」。長く積むほど出口が閉まります。
これが分かると、60歳まで出せない制度だと分かるので、会社に勧められても帰国の可能性を先に考えてから返事ができます。
就職して社会保険に入ると、会社の人から「iDeCoやらないの?」と言われることがあります。日本人にとっては、たいてい良い制度です。
でも、いつか帰るかもしれない人にとっては、条件が違います。この記事は、その違いだけを説明します。
iDeCoとは何か、そして外国籍でも入れるのか
「iDeCo(イデコ・個人型確定拠出年金)」とは、自分で掛金を出して自分で運用し、その結果を老後に受け取る私的年金のことです。国民年金や厚生年金(公的年金)とは別の、任意の制度です。
iDeCo公式サイトはこう説明しています。
基本的に20歳以上65歳未満の公的年金の被保険者の方が加入でき(中略)掛金は65歳になるまで拠出可能であり(中略)60歳になるまで、原則として資産を引き出すことはできません。
iDeCo公式サイト(国民年金基金連合会)
条件は「公的年金の被保険者であること」で、国籍は書かれていません。日本で働いて厚生年金に入っていれば、外国籍でも加入できます。
掛金は全額が所得控除になり、運用の利益にも税金がかかりません。制度としては良くできています。問題はそこではありません。
★60歳まで引き出せない——ここが帰国とぶつかります
この記事でいちばん大事なところです。
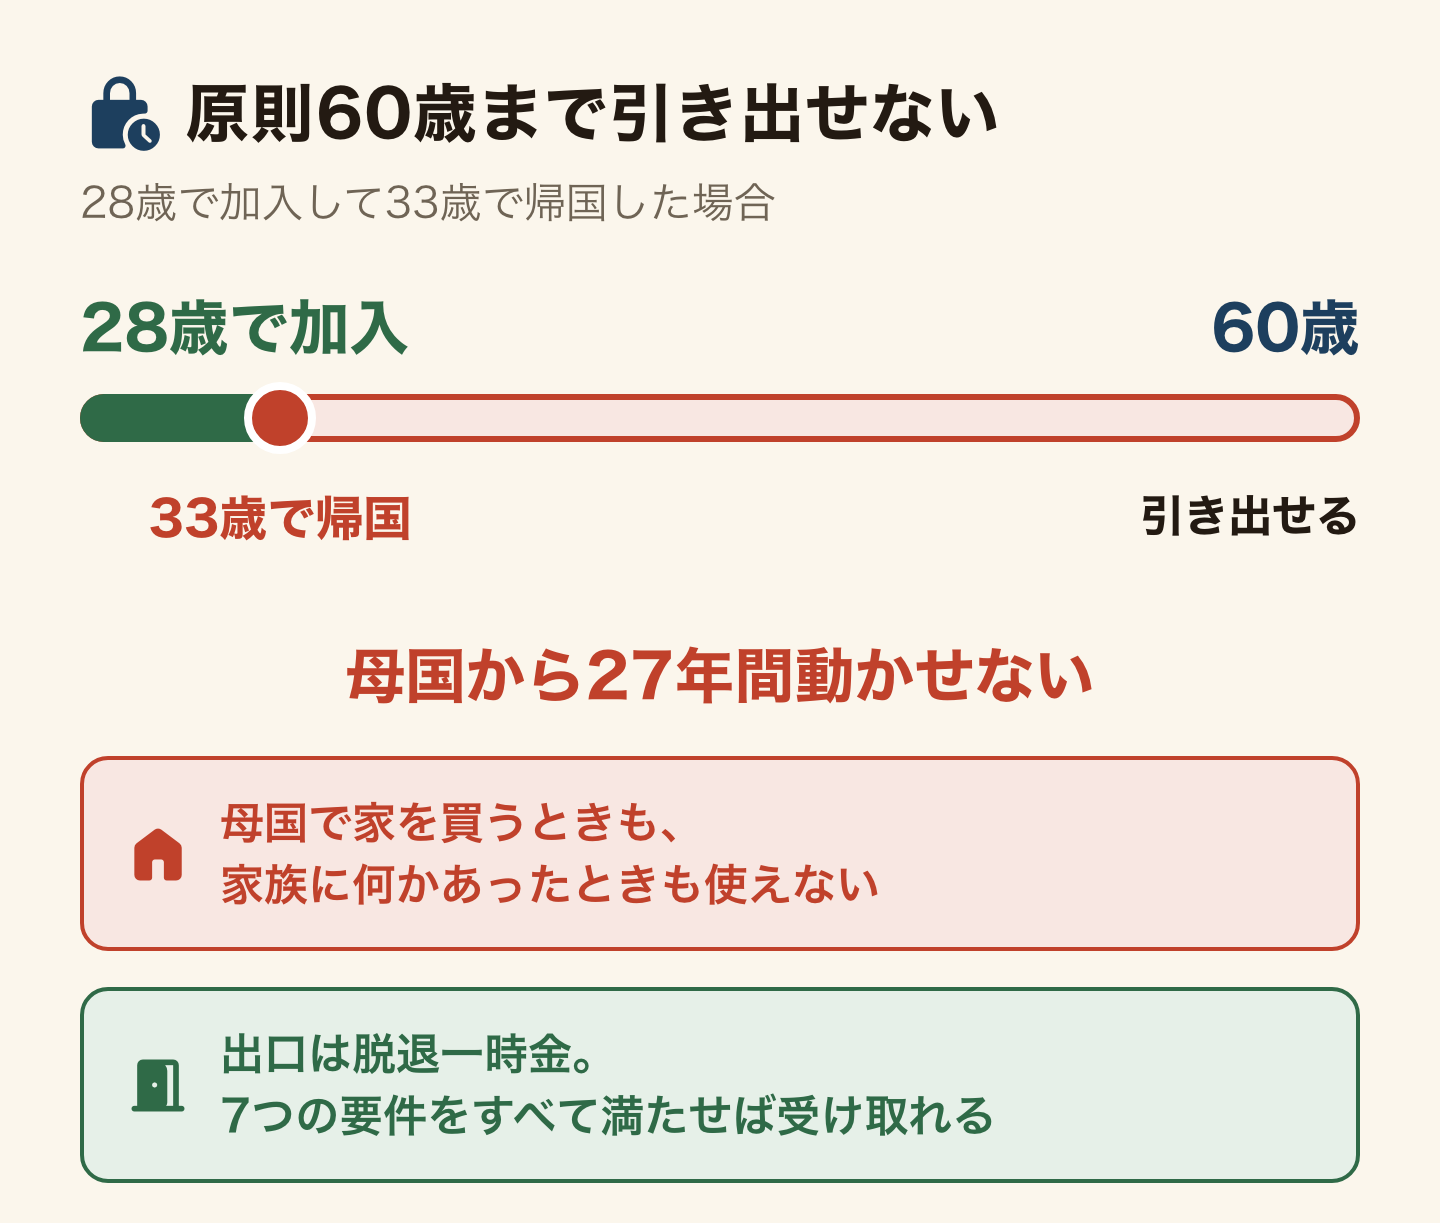
たとえば28歳でiDeCoを始めて、33歳で母国に帰ることになったとします。そのお金は、原則として60歳になるまで日本の口座から動かせません。27年間です。
母国で家を買うときも、家族に何かあったときも、そのお金は使えません。日本人にとっての「老後まで使えない」と、帰国する人にとっての「母国から27年間さわれない」は、重さが違います。
会社で勧められたときに、聞くべきこと
「自分は将来帰国するかもしれないのですが、それでも大丈夫ですか」と一言確認してください。担当者がこの論点を知らないこともあります。断ることは失礼ではありません。これは任意の制度です。
出口はあります——脱退一時金の7つの要件
帰国したら永久に取り出せない、というわけではありません。「脱退一時金」という出口があります。ただし7つの要件をすべて満たす必要があります。
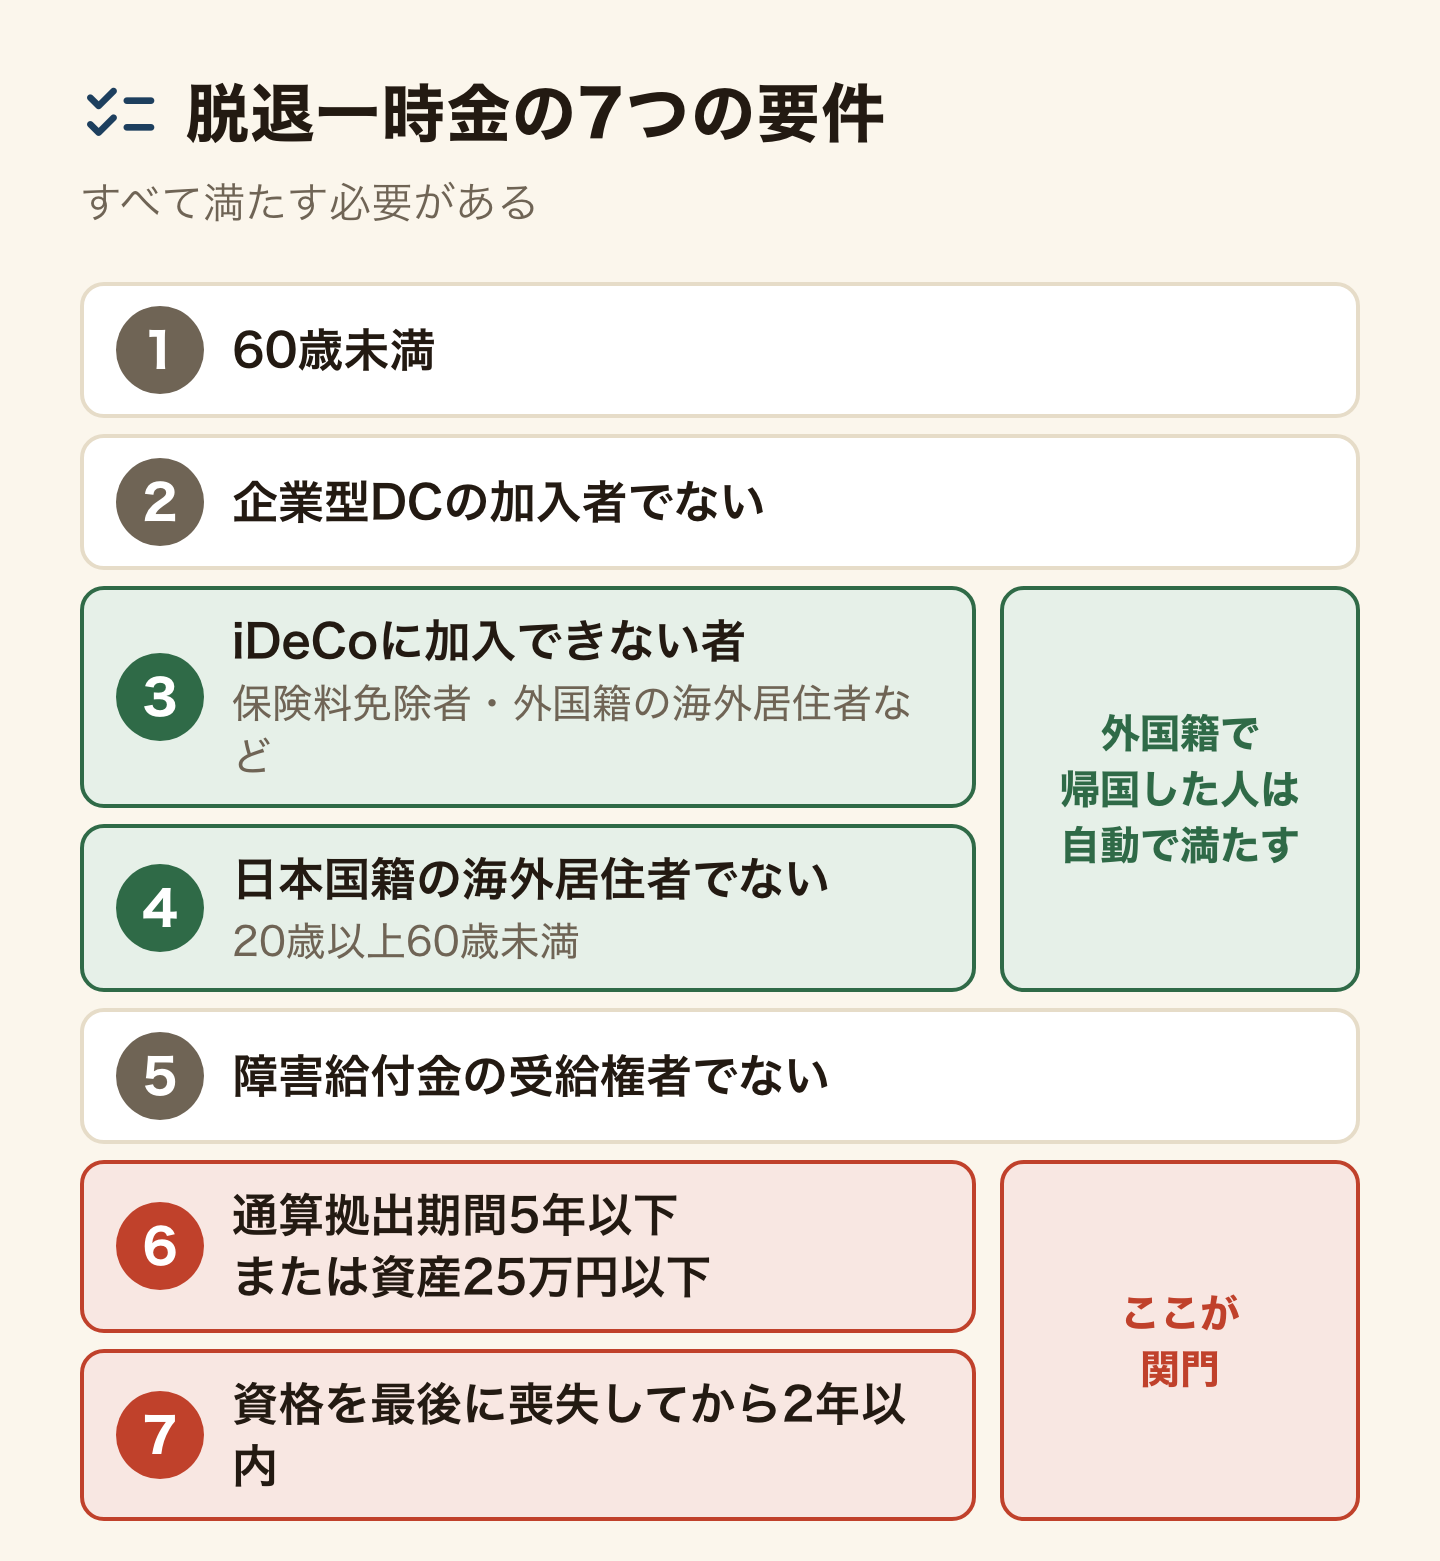
iDeCo公式が挙げている要件です(根拠は確定拠出年金法 附則第3条第1項)。
- 60歳未満であること
- 企業型確定拠出年金の加入者でないこと
- iDeCoに加入できない者であること(国民年金保険料免除者や外国籍の海外居住者など)
- 日本国籍を有する海外居住者(20歳以上60歳未満)でないこと
- 障害給付金の受給権者でないこと
- 通算拠出期間が5年以下、または、年金資産の額が25万円以下であること
- 企業型DCまたはiDeCoの加入者資格を最後に喪失した日から2年以内であること
iDeCoの数字と条件(早見表)
| 項目 | 内容 |
|---|---|
| 加入できる人 | 基本的に20歳以上65歳未満の公的年金の被保険者。国籍の条件はない |
| 掛金 | 最低月5,000円から。65歳になるまで拠出できる |
| 引き出し | 原則として60歳になるまでできない |
| 脱退一時金の要件 | 7つすべてを満たすこと。外国籍で帰国した人は3番と4番を自動的に満たす |
| 金額の線 | 通算拠出期間が5年以下、または資産が25万円以下 |
| 期限 | 加入者の資格を最後に失った日から2年以内 |
| 請求先 | 記録関連運営管理機関に脱退一時金裁定請求書を出す |
★3番と4番は、外国籍の人だけが自動で満たせます
ここは制度の設計として面白いところです。珍しく、外国籍の人のほうが有利になっています。
iDeCoに加入できるのは「公的年金の被保険者」です。日本を離れると、ふつうは被保険者でなくなります。ところが国民年金法には任意加入という制度があって、こう書かれています。
日本国籍を有する者その他政令で定める者であつて、日本国内に住所を有しない二十歳以上六十五歳未満のもの
国民年金法 附則第5条第1項第3号(任意加入できる人)
任意加入できるのは、原則として日本国籍を持つ人です。つまり——
- 日本人が海外に住む場合:任意加入できてしまう → まだ「加入できる者」なので、要件3・4を満たせない → 脱退一時金を請求できない
- 外国籍の人が帰国した場合:任意加入の対象外 → 要件3・4を自動的に満たす → 脱退一時金を請求できる
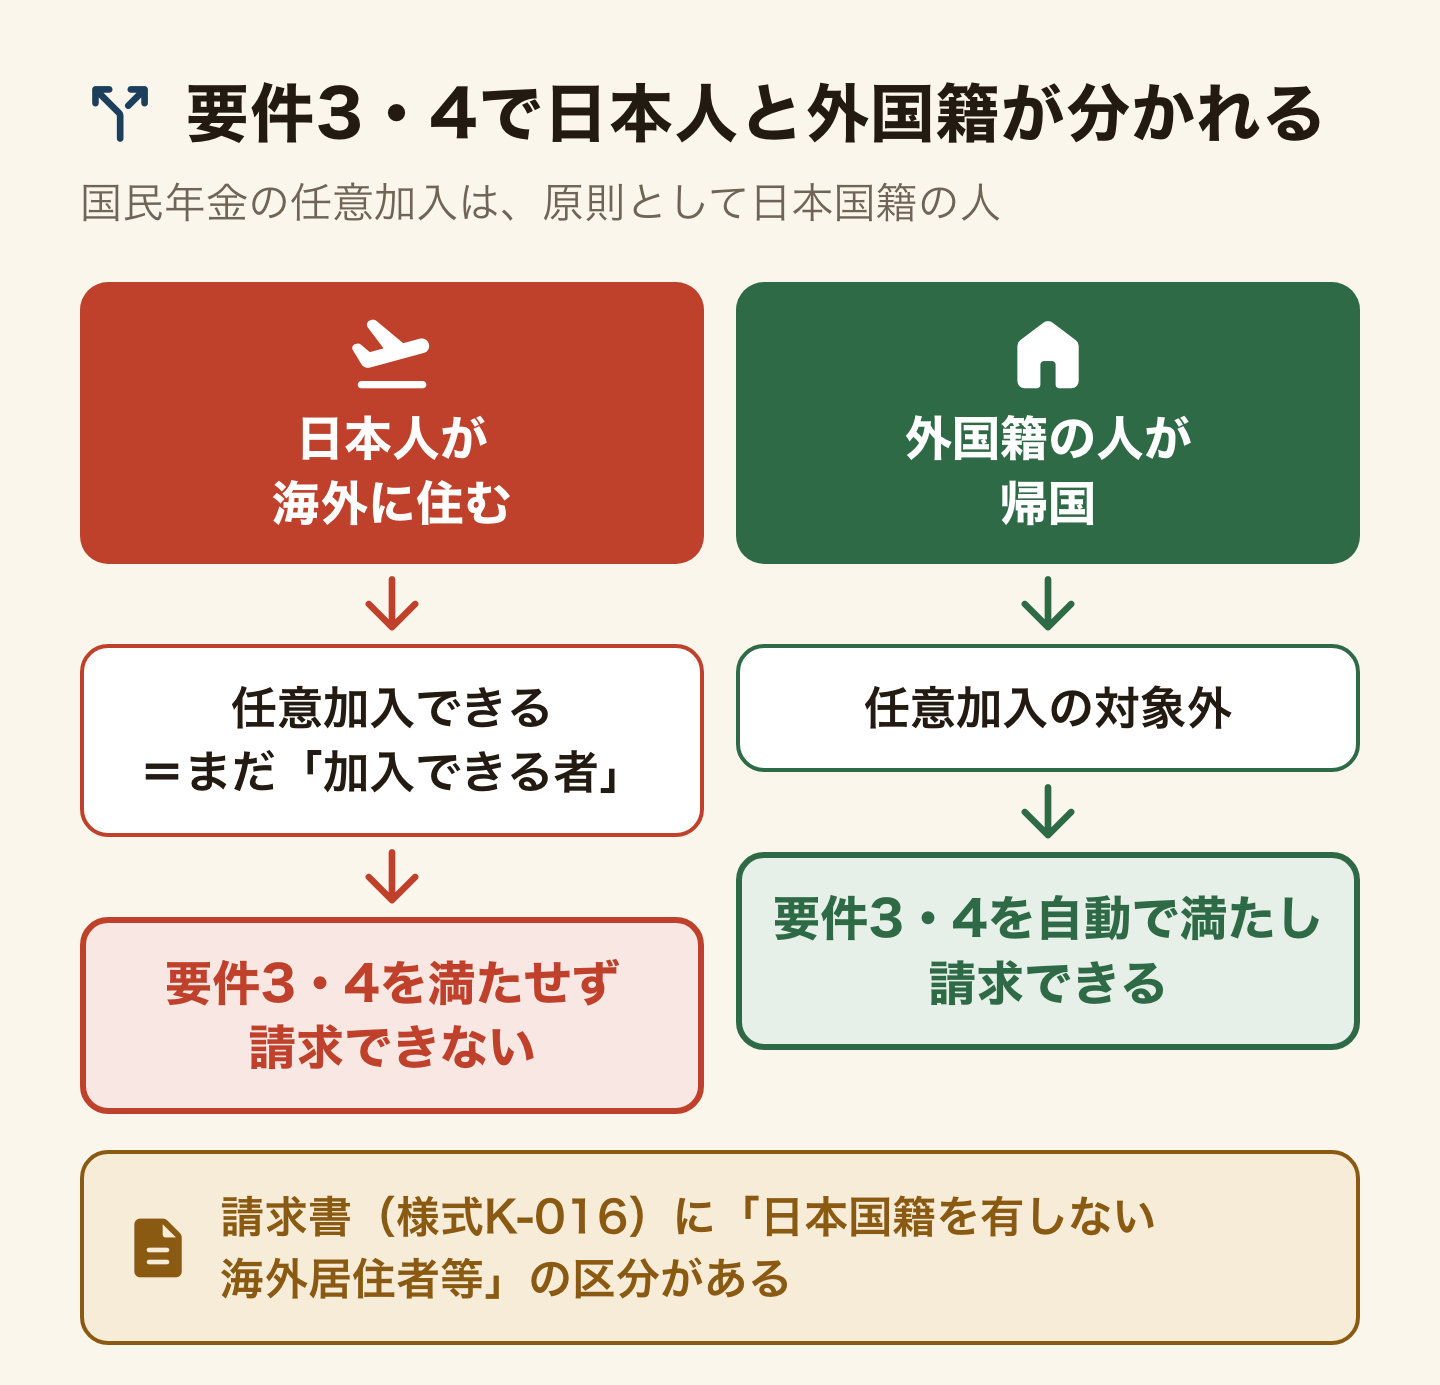
実際、脱退一時金の請求書(様式K-016)には「その他(日本国籍を有しない海外居住者等)」という区分と、「海外居住者住所」「国名」の記入欄があります。制度は、帰国する外国人がこれを使うことを想定して作られています。
本当の関門は6番と7番です
3番と4番が自動で満たせても、残り2つが厳しい。
長く積むほど、出口が閉まります
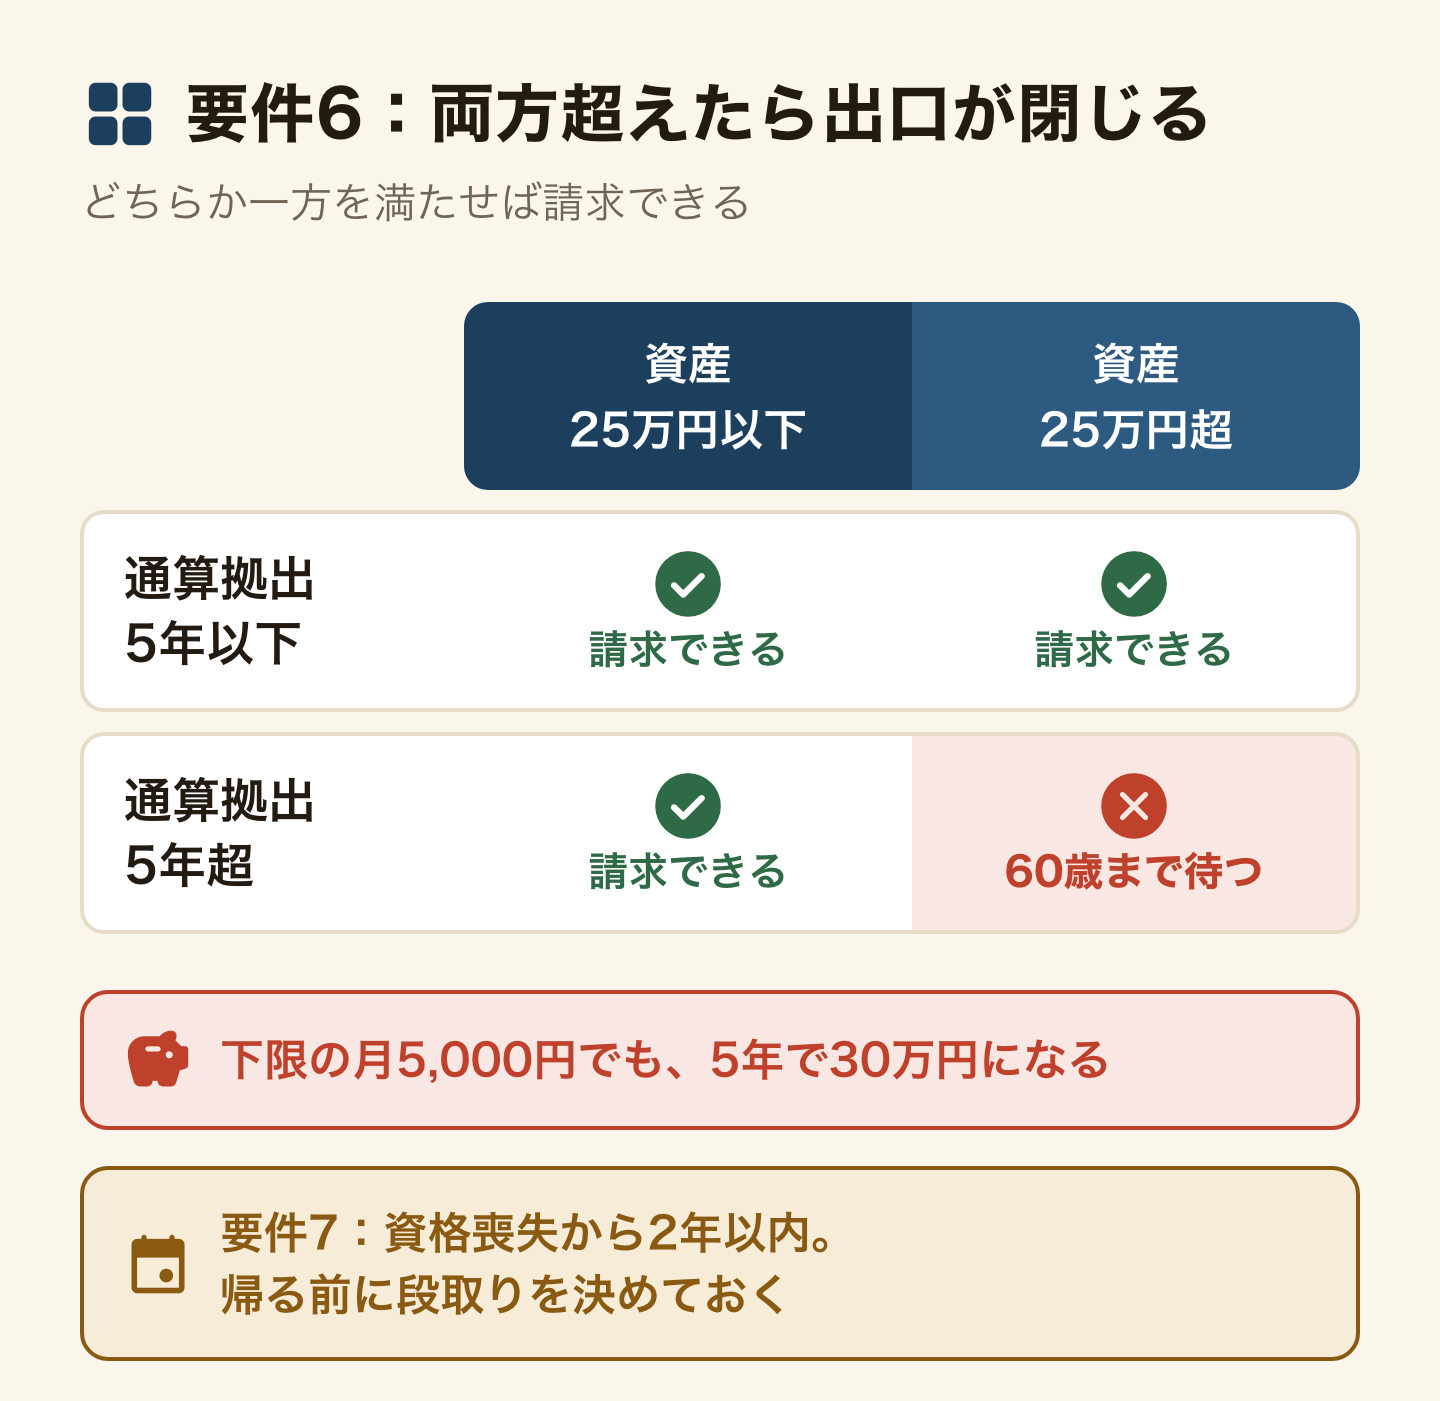
6番「通算拠出期間が5年以下、または資産が25万円以下」。どちらかを満たせばよい設計ですが、逆に言うと——5年を超えて積み、資産も25万円を超えたら、この出口は閉じます。その場合は60歳まで待つことになります。
7番「資格喪失から2年以内」。帰国してから請求までの期限です。母国で生活を立て直しているうちに過ぎます。帰る前に手続きの段取りを決めておいてください。
掛金の下限は月5,000円です。月5,000円でも、5年で30万円になります。「少額だから大丈夫」とは言えません。
公的年金の脱退一時金とは、別の制度です
ここは混同しやすいので、はっきり分けます。「脱退一時金」という同じ名前の制度が2つあります。
| 公的年金の脱退一時金 | iDeCoの脱退一時金 | |
|---|---|---|
| 対象 | 国民年金・厚生年金の保険料 | iDeCoで積み立てた資産 |
| 請求先 | 日本年金機構 | 記録関連運営管理機関 |
| 期限 | 出国から2年以内 | 資格喪失から2年以内 |
| 上限 | 支払期間に上限あり | 5年以下 または 25万円以下 |
両方に該当する人は、両方それぞれ請求します。片方をやったからもう片方が要らない、ということはありません。公的年金のほうは脱退一時金の計算と請求に詳しく書いています。
では、どう判断すればいいですか
「やるべき」とも「やめるべき」とも言いません。材料だけ並べます。
帰国する予定がはっきりしている人へ。60歳まで動かせないお金を日本に置く意味があるか、そこから考えてください。NISAも日本に住んでいる間だけの制度ですが、NISAはいつでも売って現金にできます。この違いは大きいです。
日本に長く住むつもりの人へ。永住や帰化を視野に入れているなら、60歳ロックの重さは日本人と同じになります。所得控除の効果もそのまま受けられます。
まだ分からない人へ。それがいちばん多いと思います。「分からないうちは始めない」も、立派な判断です。iDeCoは後からでも始められます。就職して収入が上がったあとで、生活が落ち着いてから考えても遅くありません。
終わりの判断——今日やること
- 会社でiDeCoを勧められていて、帰国の可能性があるなら、いったん保留にする。断っても失礼ではありません
- すでに加入している人は、いまの「通算拠出期間」と「資産額」を確認する。5年と25万円のどちらかに収まっているうちは、出口が開いています
- 帰国が決まったら、出国前に請求の段取りを決める。期限は2年です
よくある質問(FAQ)
Q. 外国人でもiDeCoに加入できますか。
できます。加入条件は「20歳以上65歳未満の公的年金の被保険者であること」で、国籍の条件はありません。日本で働いて厚生年金に入っていれば対象です。
Q. 帰国したらiDeCoのお金はどうなりますか。
原則として60歳まで引き出せません。ただし7つの要件をすべて満たせば脱退一時金として受け取れます。要件のうち「iDeCoに加入できない者であること」と「日本国籍を有する海外居住者でないこと」は、外国籍で帰国した人なら自動的に満たします。
Q. どうして日本人は脱退一時金をもらえないのですか。
国民年金法の任意加入(附則第5条第1項第3号)が「日本国籍を有する者」を対象にしているためです。海外に住んでも任意加入できる=まだ「加入できる者」なので、脱退一時金の要件から外れます。
Q. iDeCoの脱退一時金は、年金の脱退一時金と同じですか。
違います。別の制度で、請求先も違います。公的年金の脱退一時金は日本年金機構、iDeCoの脱退一時金は記録関連運営管理機関です。両方に該当するなら、それぞれ請求します。
Q. 5年以上積み立ててしまったら、もう引き出せませんか。
要件6は「通算拠出期間が5年以下、または資産が25万円以下」なので、どちらかを満たせば請求できます。両方を超えている場合は、原則として60歳まで待つことになります。
Q. iDeCoとNISA、帰国するならどちらがいいですか。
制度の性質としては、NISAはいつでも売却して現金化できるのに対し、iDeCoは原則60歳まで引き出せません。ただしどちらを選ぶかは個人の事情によります。NISAも日本に住んでいる間だけの制度です。
まとめ
- iDeCoは国籍の条件なしで加入できる。条件は「公的年金の被保険者であること」
- ★原則60歳まで引き出せない。帰国する可能性があるなら、そのまま始めない
- 出口は脱退一時金。7要件のうち3番と4番は外国籍なら自動で満たす(日本人は任意加入できてしまうので使えない)
- 関門は6番「5年以下 または 25万円以下」と7番「資格喪失から2年以内」。長く積むほど出口が閉まる
- 公的年金の脱退一時金とは別制度。両方に該当するなら両方請求する
出典(公式):iDeCo公式サイト(国民年金基金連合会)「iDeCoの加入資格・掛金・受取方法等」/同「給付について(脱退一時金の受給要件)」/e-Gov法令検索「確定拠出年金法」附則第3条/同「国民年金法」附則第5条
制度と要件は2026年10月8日時点で確認したものです。この記事は制度の説明であり、加入や商品の推奨ではありません。金額の計算や個別の判断は、金融機関か記録関連運営管理機関、税務は税務署にご確認ください。
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人

mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方