この記事は2026年11月16日に、金融庁のNISA特設ウェブサイトと説明資料、つみたて投資枠対象商品の一覧(2026年10月23日時点)、金融経済教育推進機構(J-FLEC)の教材、資産運用業協会の解説を開いて確かめて書いています。特定の商品や証券会社をすすめる記事ではありません。
先に結論
- インデックス投資とは、日経平均株価やS&P500のような指数に連動する成果を目指す投資信託などを買う方法です。市場平均並みの成績を目指し、平均を大きく超えることは狙いません。
- アクティブ運用は指数を上回ることを目指しますが、下回る場合もあります。コストは、インデックス運用のほうが比較的低いと金融庁は説明しています。
- 信託報酬は、持っている間ずっと毎日引かれる費用です。月1万円を20年積み立てる計算例では、年0.3%と年1.5%の差が約38万円になります。
- インデックス投資にも元本の保証はなく、値下がりする時期があります。すぐ使うお金と借りたお金は入れません。
- 全世界株型・米国株型・日本株型の違いは、投資先の国の数と為替です。どれが良いかは人によって違います。NISAや帰国の扱いは別に確かめます。
これが分かると、勧められた投資信託の資料を見て、何に連動していて毎年いくら引かれるのかを自分で読めます。下がった時期に慌てる理由も減ります。
職場の同僚が、昼休みにスマホで投資の画面を見ています。「インデックスを毎月買っているだけ」と言います。銀行の窓口では、別の投資信託を勧められました。どちらも「投資信託」と書いてあります。何が違うのか、手数料はどれくらい違うのか、下がったらどうなるのか。同僚に聞くと「みんな買ってるから」としか返ってきません。
インデックス投資とは?——指数に連動する成果を目指す方法
まず「指数(インデックス)」です。金融庁の説明資料では、市場全体や決まったルールで選んだ会社の株の値段を、決まった計算式で1つの値にまとめた指標です。日経平均株価やTOPIXが、日本の代表的な指数です。
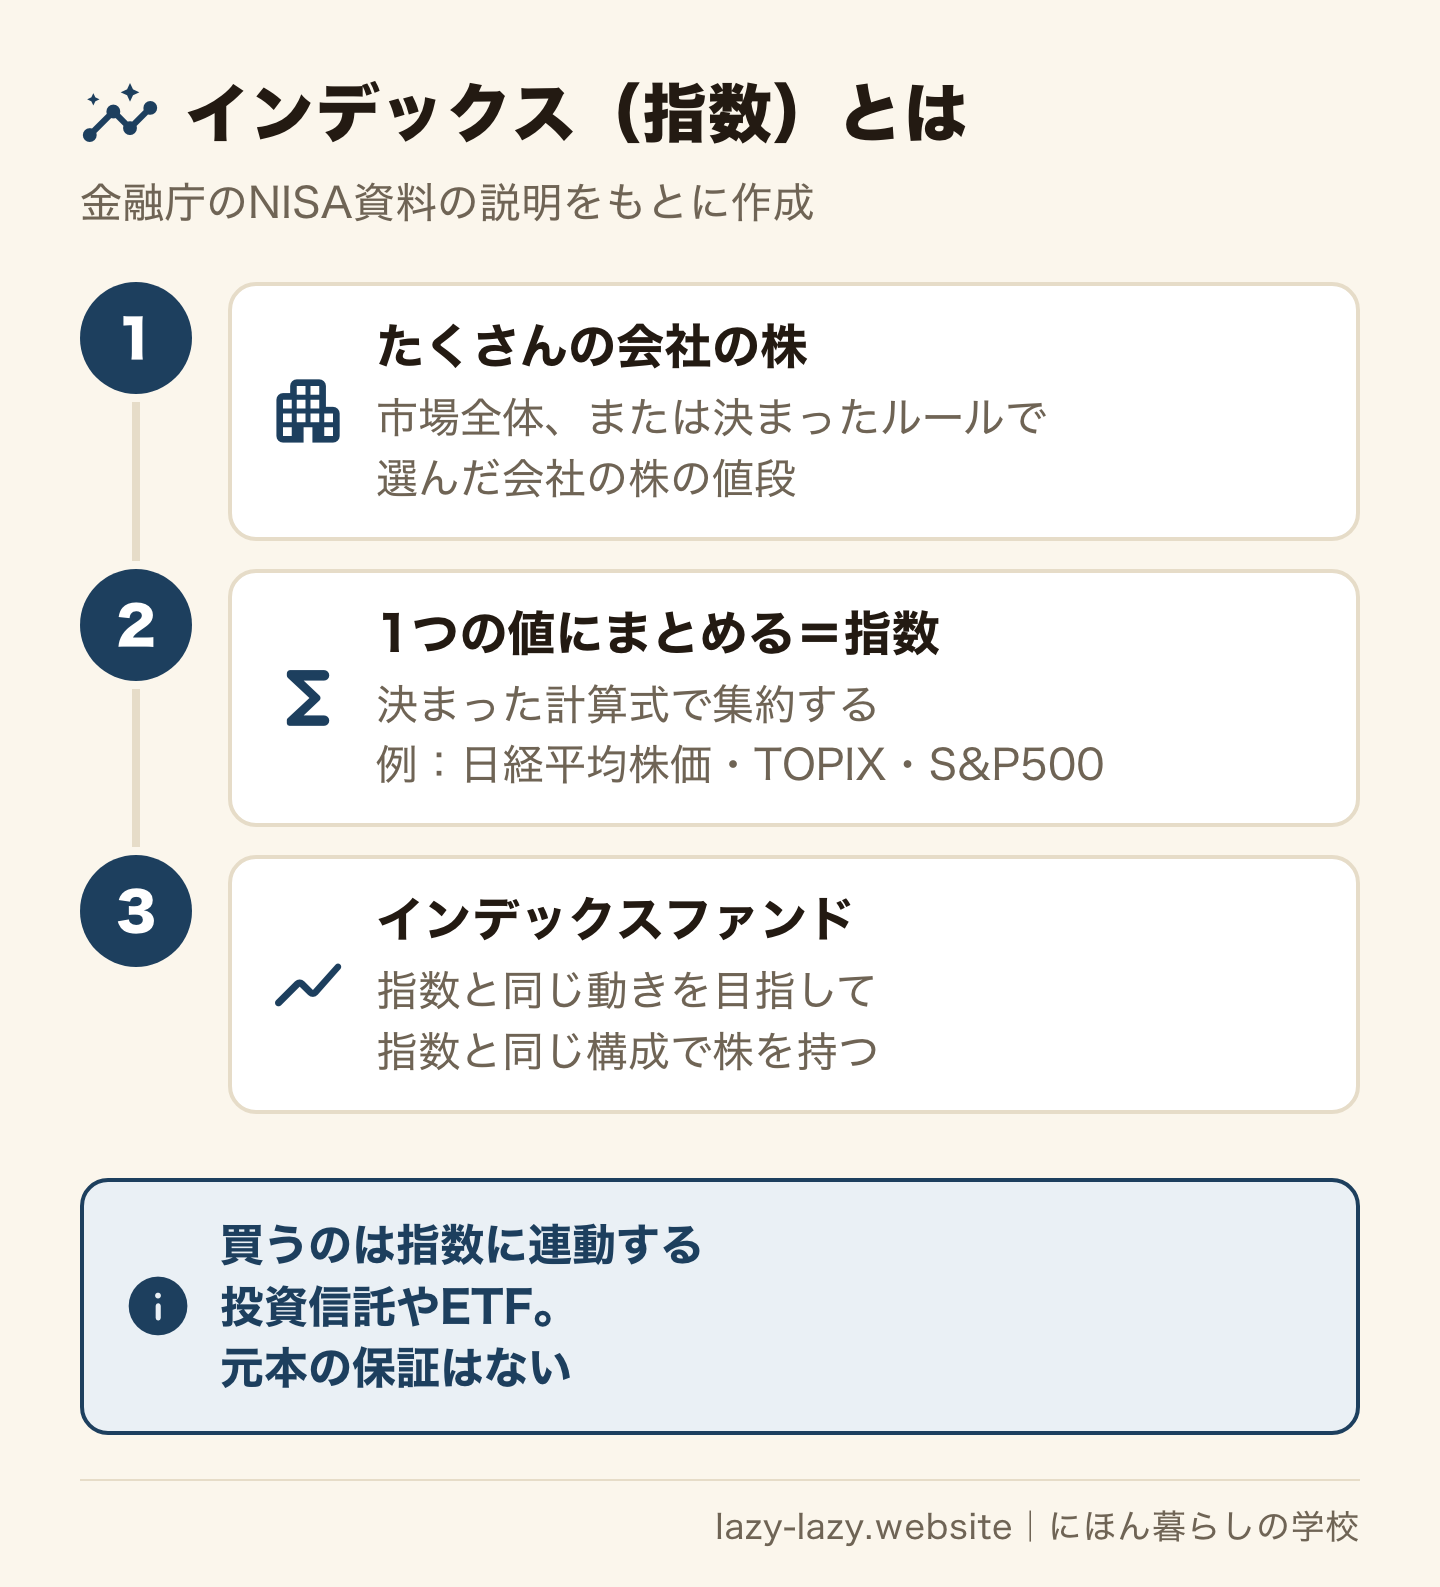
指数そのものは、商品ではありません。インデックス投資で買うのは、指数に連動する成果を目指す投資信託やETFです。資産運用業協会の分類では、こうした投資信託を「インデックス型」と呼びます。インデックスファンドとは、このインデックス型の投資信託のことです。
投資信託とETFの違いを一言で言うと、売り買いの場所と値段の決まり方です。ETFは取引所で、その時の値段で売り買いします。一般的な投資信託は、1日1回決まる基準価額で売り買いします。
インデックスとアクティブの違いは?——目標・中身・コスト
同じ投資信託でも、運用のしかたは大きく2つに分かれます。指数と同じ動きを目指すインデックス運用と、指数を上回ることを目指すアクティブ運用です。
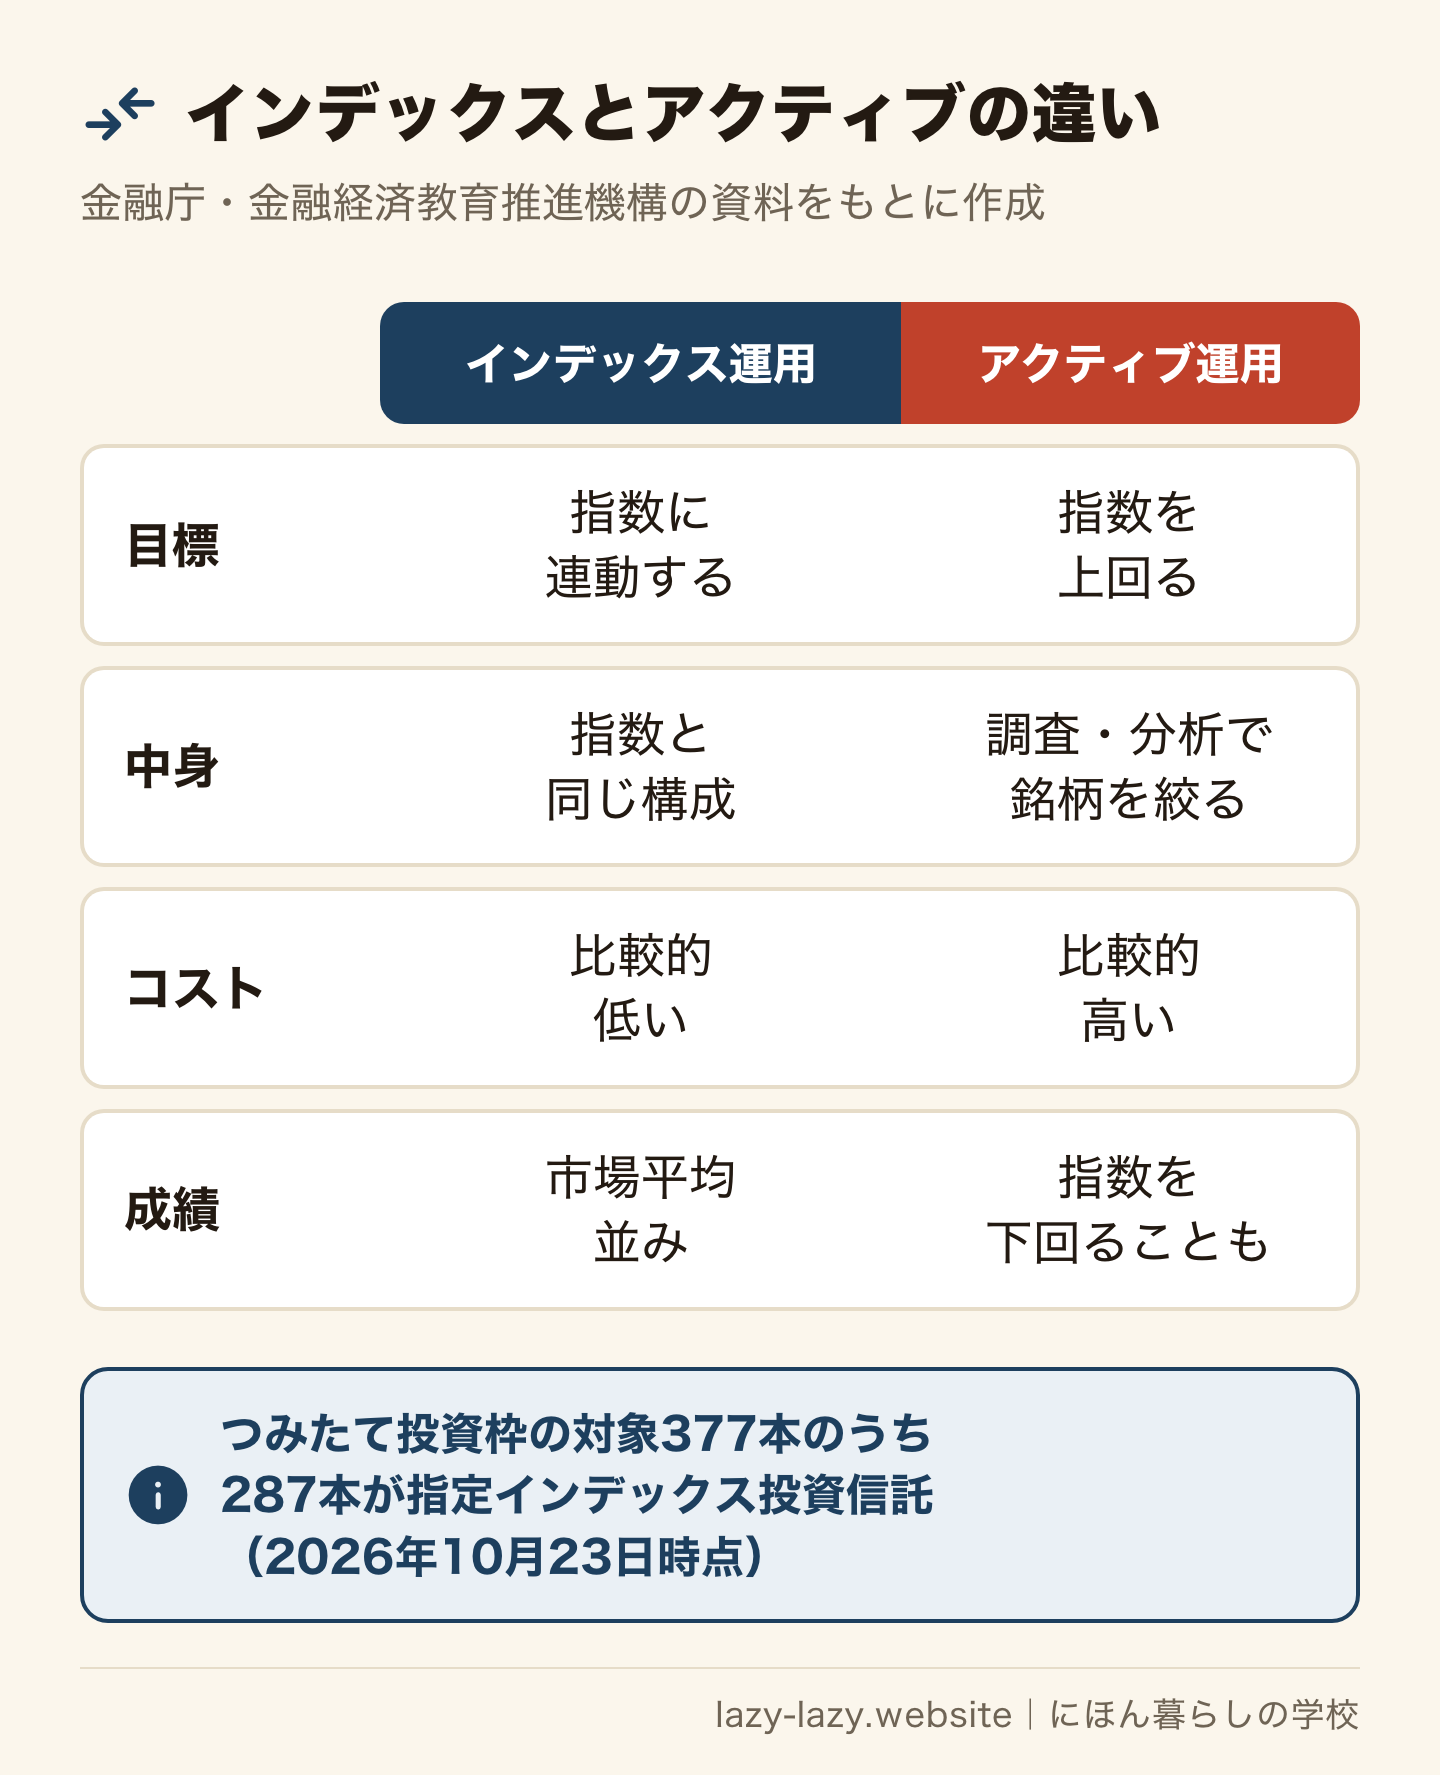
アクティブ運用は、運用する人が会社を調べて株を選びます。その分、コストは比較的高くなります。金融経済教育推進機構(J-FLEC)の教材は、アクティブ運用は指数を上回るとは限らず、成績は運用する人の腕に左右されると書いています。インデックス運用は、市場平均並みの成績が期待できる一方、平均を大きく超えるのは難しいとしています。
NISAのつみたて投資枠で買える商品は、2026年10月23日時点で377本です。金融庁の一覧では、そのうち287本が金融庁の指定した指数に連動する投資信託です。アクティブ運用などの投資信託は79本、ETFは11本です。どちらが正しいという話ではなく、何を目指してどれだけ費用を払うかの違いです。
インデックス投資の手数料はいくら?——信託報酬は毎日、持っている額から引かれる
投資信託の費用は、主に3つの場面でかかります。J-FLECの教材にある目安は次のとおりです。
- 買うとき——購入時手数料。購入額の0〜3.5%程度で、販売する会社によって違います。かからない商品は「ノーロード」と呼ばれます。
- 持っている間——信託報酬(運用管理費用)。年率0.2〜3.0%程度で、商品によって違います。
- 売るとき——信託財産留保額。解約額の0.2〜0.3%程度で、かからない商品もあります。
銀行の窓口で勧められた投資信託を、そのまま買う。あなたの国では、それが普通かもしれません。日本では、同じような指数に連動する商品でも、手数料は商品と売る会社によって違います。資産運用業協会は、費用は目論見書で確かめられると案内しています。
NISAのつみたて投資枠には、費用の上限があります。金融庁の資料では、購入時手数料はゼロでなければなりません。指数に連動する投資信託の信託報酬は、国内の資産が対象なら年0.5%以下、海外の資産が対象なら年0.75%以下です(どちらも税抜)。2026年10月23日時点の対象商品の平均は、国内が0.27%、内外・海外が0.34%です。
利益には税金もかかります。J-FLECの教材によると、分配金や売ったときの利益には20.315%の税金がかかります。NISAの枠で買った分の利益には、税金がかかりません。
手数料の差は長期でどう効く?——月1万円・20年の計算例
信託報酬は、毎月の明細に「引かれました」と出てくるお金ではありません。資産運用業協会によると、持っている額に応じて毎日、投資信託の財産の中から引かれます。気づかないまま、長く効き続ける費用です。
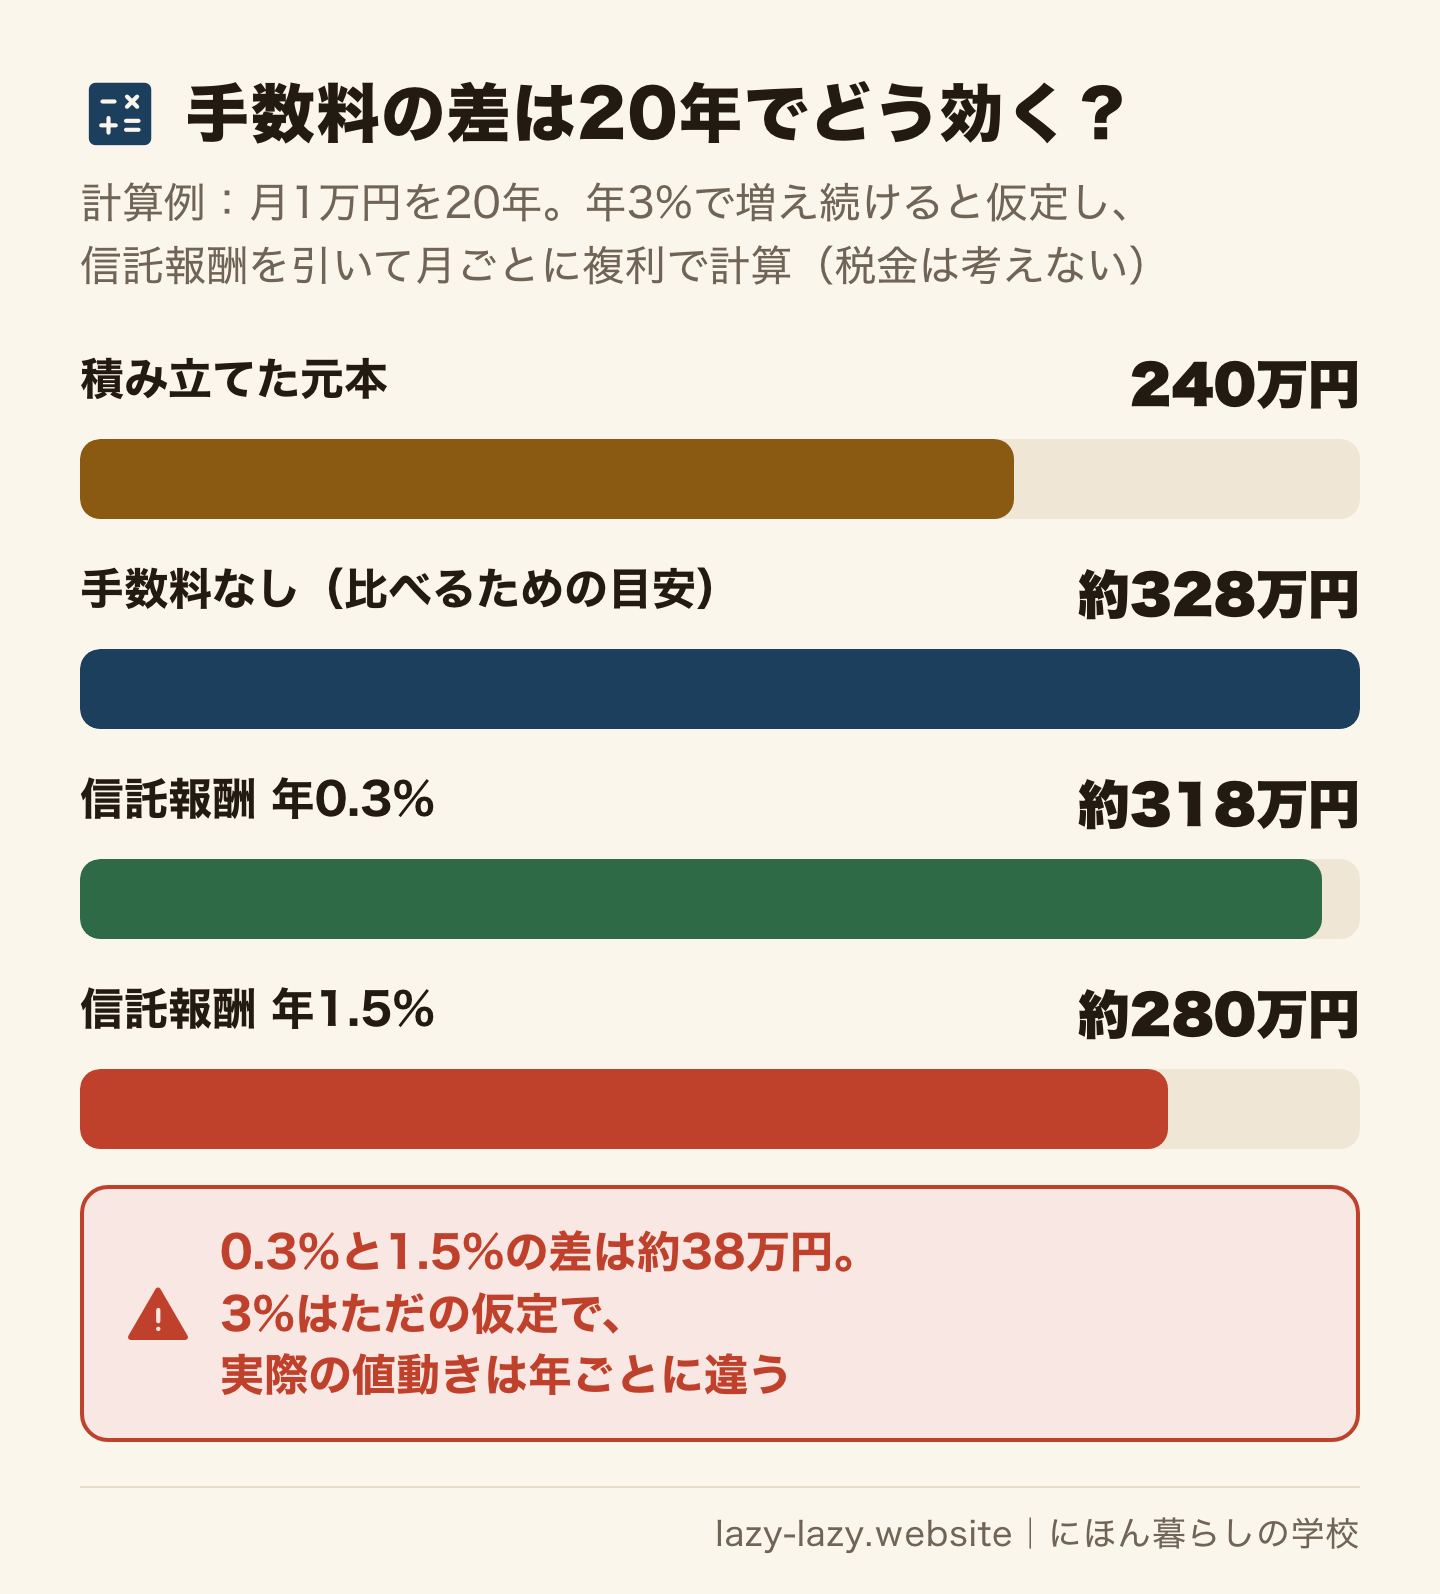
計算の条件は、月1万円を20年(元本240万円)積み立て、年3%で増え続けると仮定したものです。3%は、金融庁がNISAの試算で使っている一律の利回りに合わせた仮定で、予想ではありません。そこから信託報酬を引き、月ごとに複利で計算しました。
- 信託報酬が年0.3%なら、20年後は約318万円です。増えた分は約78万円です。
- 信託報酬が年1.5%なら、20年後は約280万円です。増えた分は約40万円です。
差は約38万円です。この計算例では、年1.2%の違いが20年続くと、増えた分のおよそ半分がなくなります。実際の値動きは毎年違い、下がる年もあります。それでも、手数料は値動きと関係なく毎年引かれます。信託報酬の数字は、年率で書かれます。目論見書の数字が税込か税抜かも確かめます。
なぜ分散して長く続ける?——長期・積立・分散
インデックス投資は、指数に入っているたくさんの会社にまとめて投資します。1つの会社が大きく下がっても、全体への影響は小さくなります。金融庁は、値動きの違う複数の資産に分けて投資すると、価格の変動をある程度抑えられると説明しています。
続けることにも理由があります。金融庁によると、長く続けるほど、増えた分がさらに増える複利の効果が大きくなります。決まった額を続けて買う積立では、安い時に買わなかったり、高い時にだけ買ったりすることを避けられます。資産運用業協会は、市場は短い期間では大きく動いても、長い期間では変動のリスクが小さくなる傾向があると書いています。
ただし、どの方法でもリスクはゼロになりません。資産運用業協会は、低いリスクで高いリターンという都合の良い商品は存在しないと書いています。
インデックス投資は下落することがある?——元本保証はない
市場全体に連動するので、市場全体が下がれば一緒に下がります。資産運用業協会は、投資信託には元本の保証がないと書いています。投資信託の損益は、すべて買った人のものです。銀行の預金とはここが違います。
海外の株の指数に連動する投資信託は、為替でも値段が動きます。一般的に、円高になると円で見た値段は下がり、円安になると上がります。値動きと為替が重なって、大きく下がる時期もあります。
下がった時期に売ると、その時の値段で金額が決まります。だから入れるお金を先に決めておきます。金融庁の資料は、積立の額は無くても生活に困らない金額から始めるよう書いています。すぐ使う予定のお金と、借りたお金は入れません。このサイトは、借りたお金での投資をすすめません。まず生活のお金を分けておく方法は外国人の生活防衛資金はいくら?にあります。
お金が急に必要になったときは、途中で売ることもできます。金融庁は、NISAの投資も途中で売れ、必要な分だけ部分的に売ることもできると案内しています。「必ず増える」「元本保証」と誘われたら、それはインデックス投資の話ではありません。金融商品を売る業者は国の登録が必要で、金融庁の一覧で確かめられます。手口は外国人が狙われる詐欺にまとめています。
全世界株・米国株・日本株のインデックスはどう違う?——投資先の国の数と為替
「インデックス」と言っても、連動する指数で中身は大きく違います。金融庁がNISAのつみたて投資枠に指定している指数の例で並べると、こうなります。
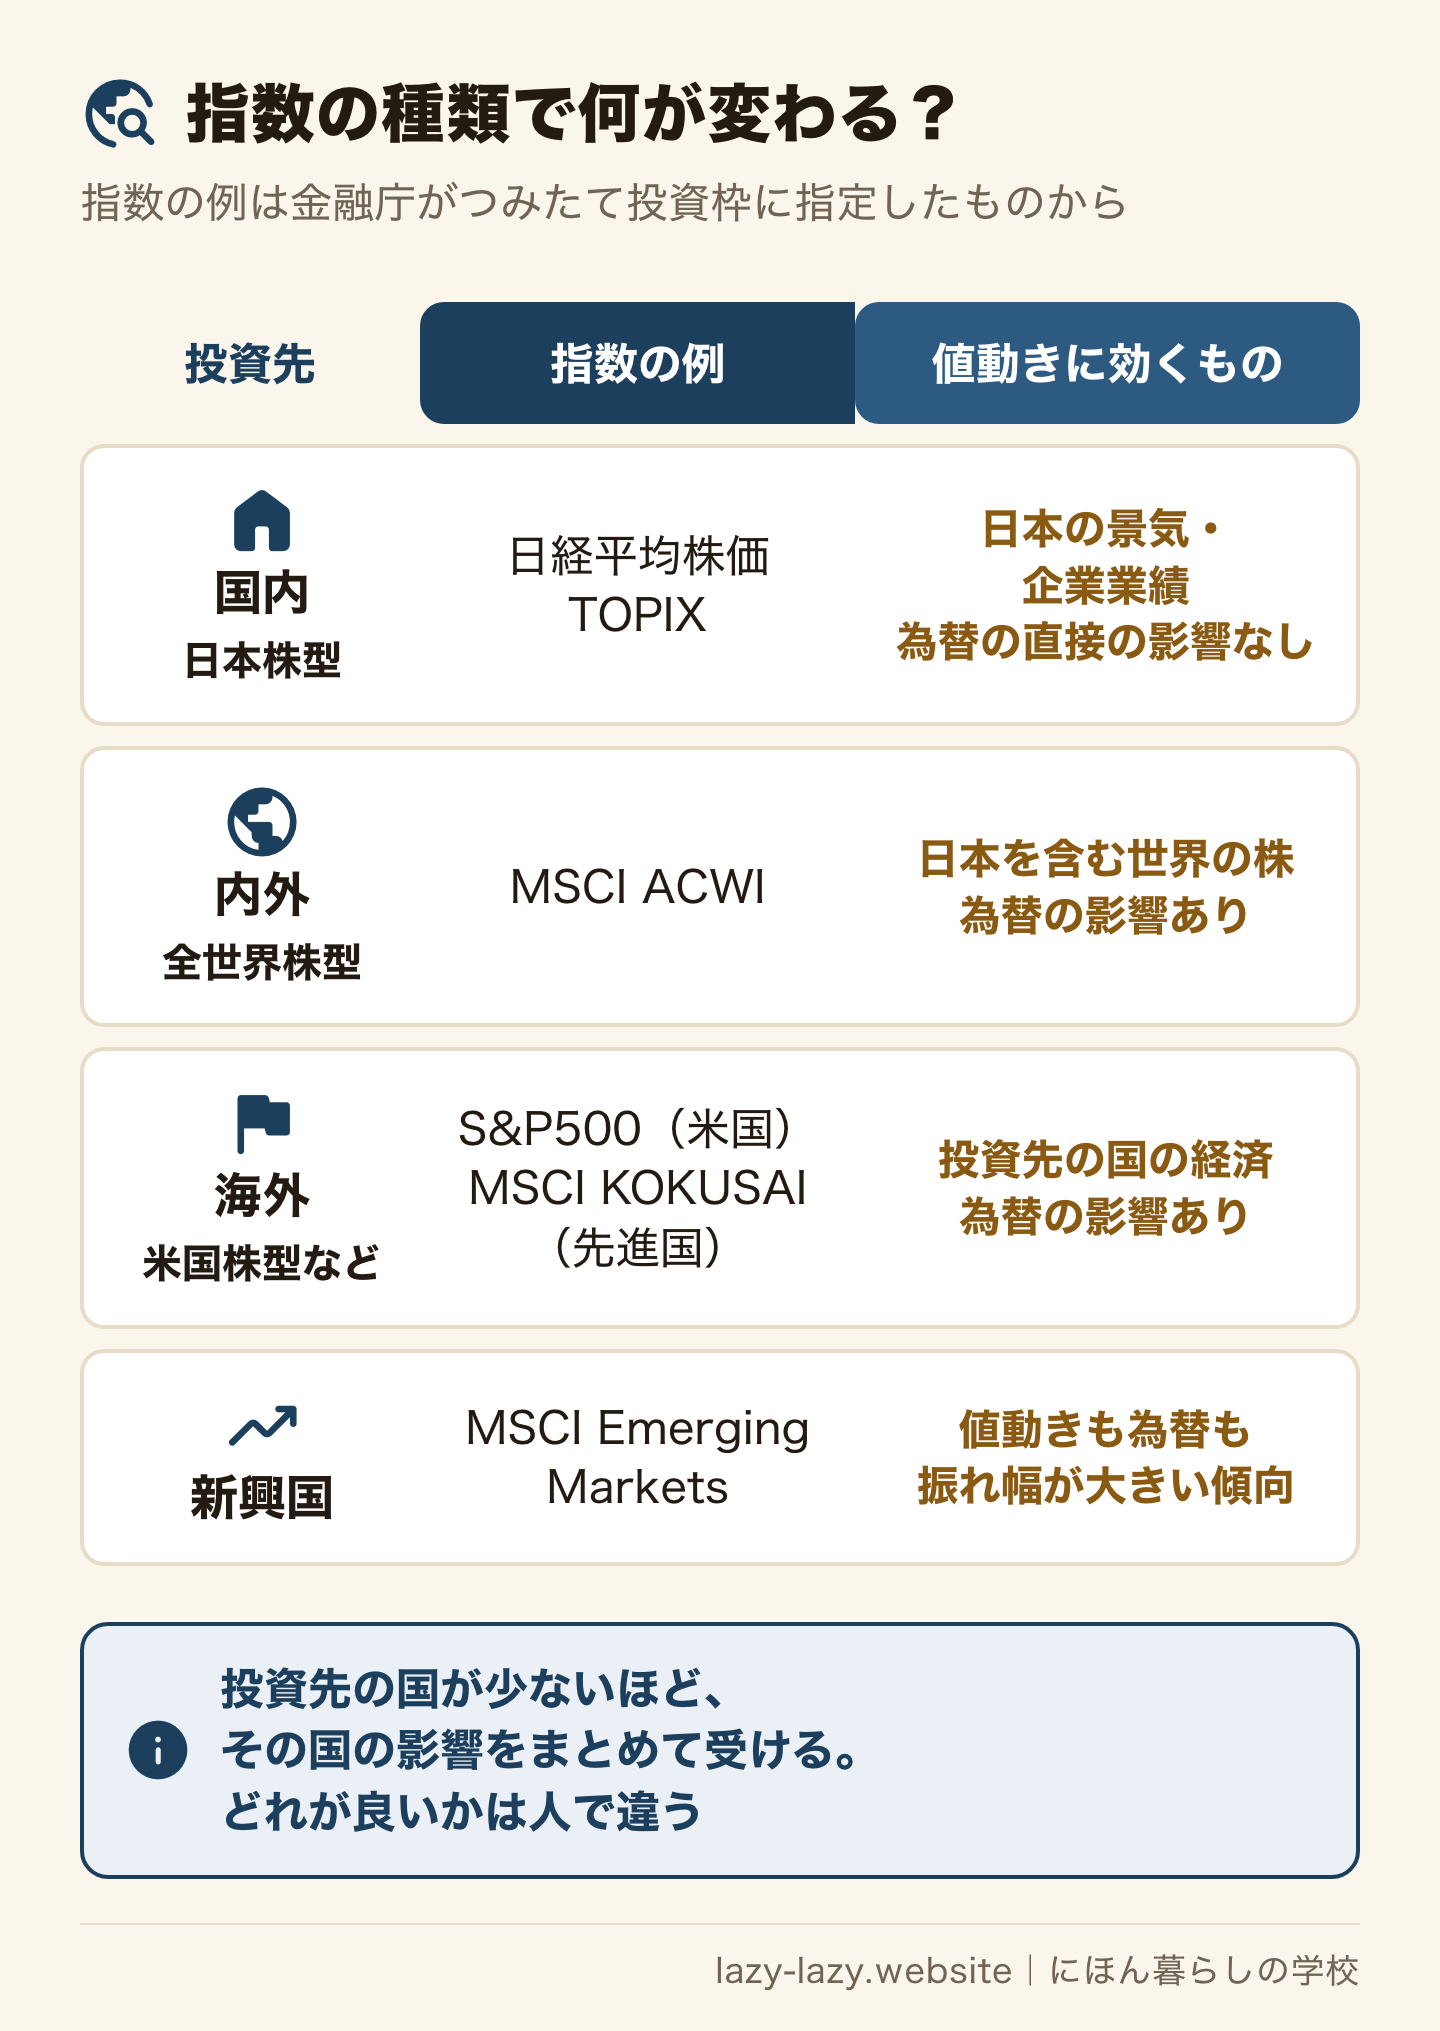
- 日本株型(国内)——日経平均株価、TOPIX、JPX日経インデックスなど。日本の景気や会社の業績の影響を受けます。円建てなので、直接の為替の影響はありません。
- 全世界株型(内外)——MSCI ACWIなど。日本を含む世界の株に分かれます。為替の影響を受けます。
- 米国株型・先進国株型(海外)——S&P500(米国)、MSCI KOKUSAI(先進国)など。投資先の国の経済と、為替の影響を受けます。
- 新興国株型(海外)——MSCI Emerging Marketsなど。金融庁の資料では、先進国と比べて値動きも為替の振れ幅も大きい傾向があります。
考え方の違いは、どこまで分けるかです。投資先の国が少ない指数ほど、その国の経済の影響をまとめて受けます。国が多い指数ほど、1つの国の影響は薄まります。どれが良いかは、何年続けられるか、将来どの国でお金を使うかで変わります。この記事では、どれを選ぶべきかは書きません。
外国人がインデックス投資で気をつけることは?——NISA・帰国・為替
インデックス投資の仕組みは、国籍で変わりません。違いが出るのは、制度と出口です。
- NISA——金融庁によると、日本国内に住んでいて、その年の1月1日時点で18歳以上なら誰でも口座を開けます。日本を出たあとも非課税のまま持ち続けられるのは、勤務先の転勤命令などで出国する場合に限られ(租税特別措置法第37条の14)、留学の終わりや自己都合の帰国は対象外なので、外国人と日本の証券口座・NISAで出口を先に確かめます。口座の作り方もそこにあります。
- 帰国——帰る日が決まっている人は、売る日もほぼ決まります。その日に値下がりしていても、待てないかもしれません。投資が自分に必要かどうかから考えるなら、なぜ外国人にも投資が必要?に帰る人の順番があります。
- 為替——海外の株の指数は、円で見ると為替で動きます。母国に帰る人は、最後に円を母国の通貨に換えるときにも為替がかかります。将来どの通貨で暮らすかで見る数字が変わる話は、円安・インフレ対策にあります。
インデックス投資を始めるまでの順番は?
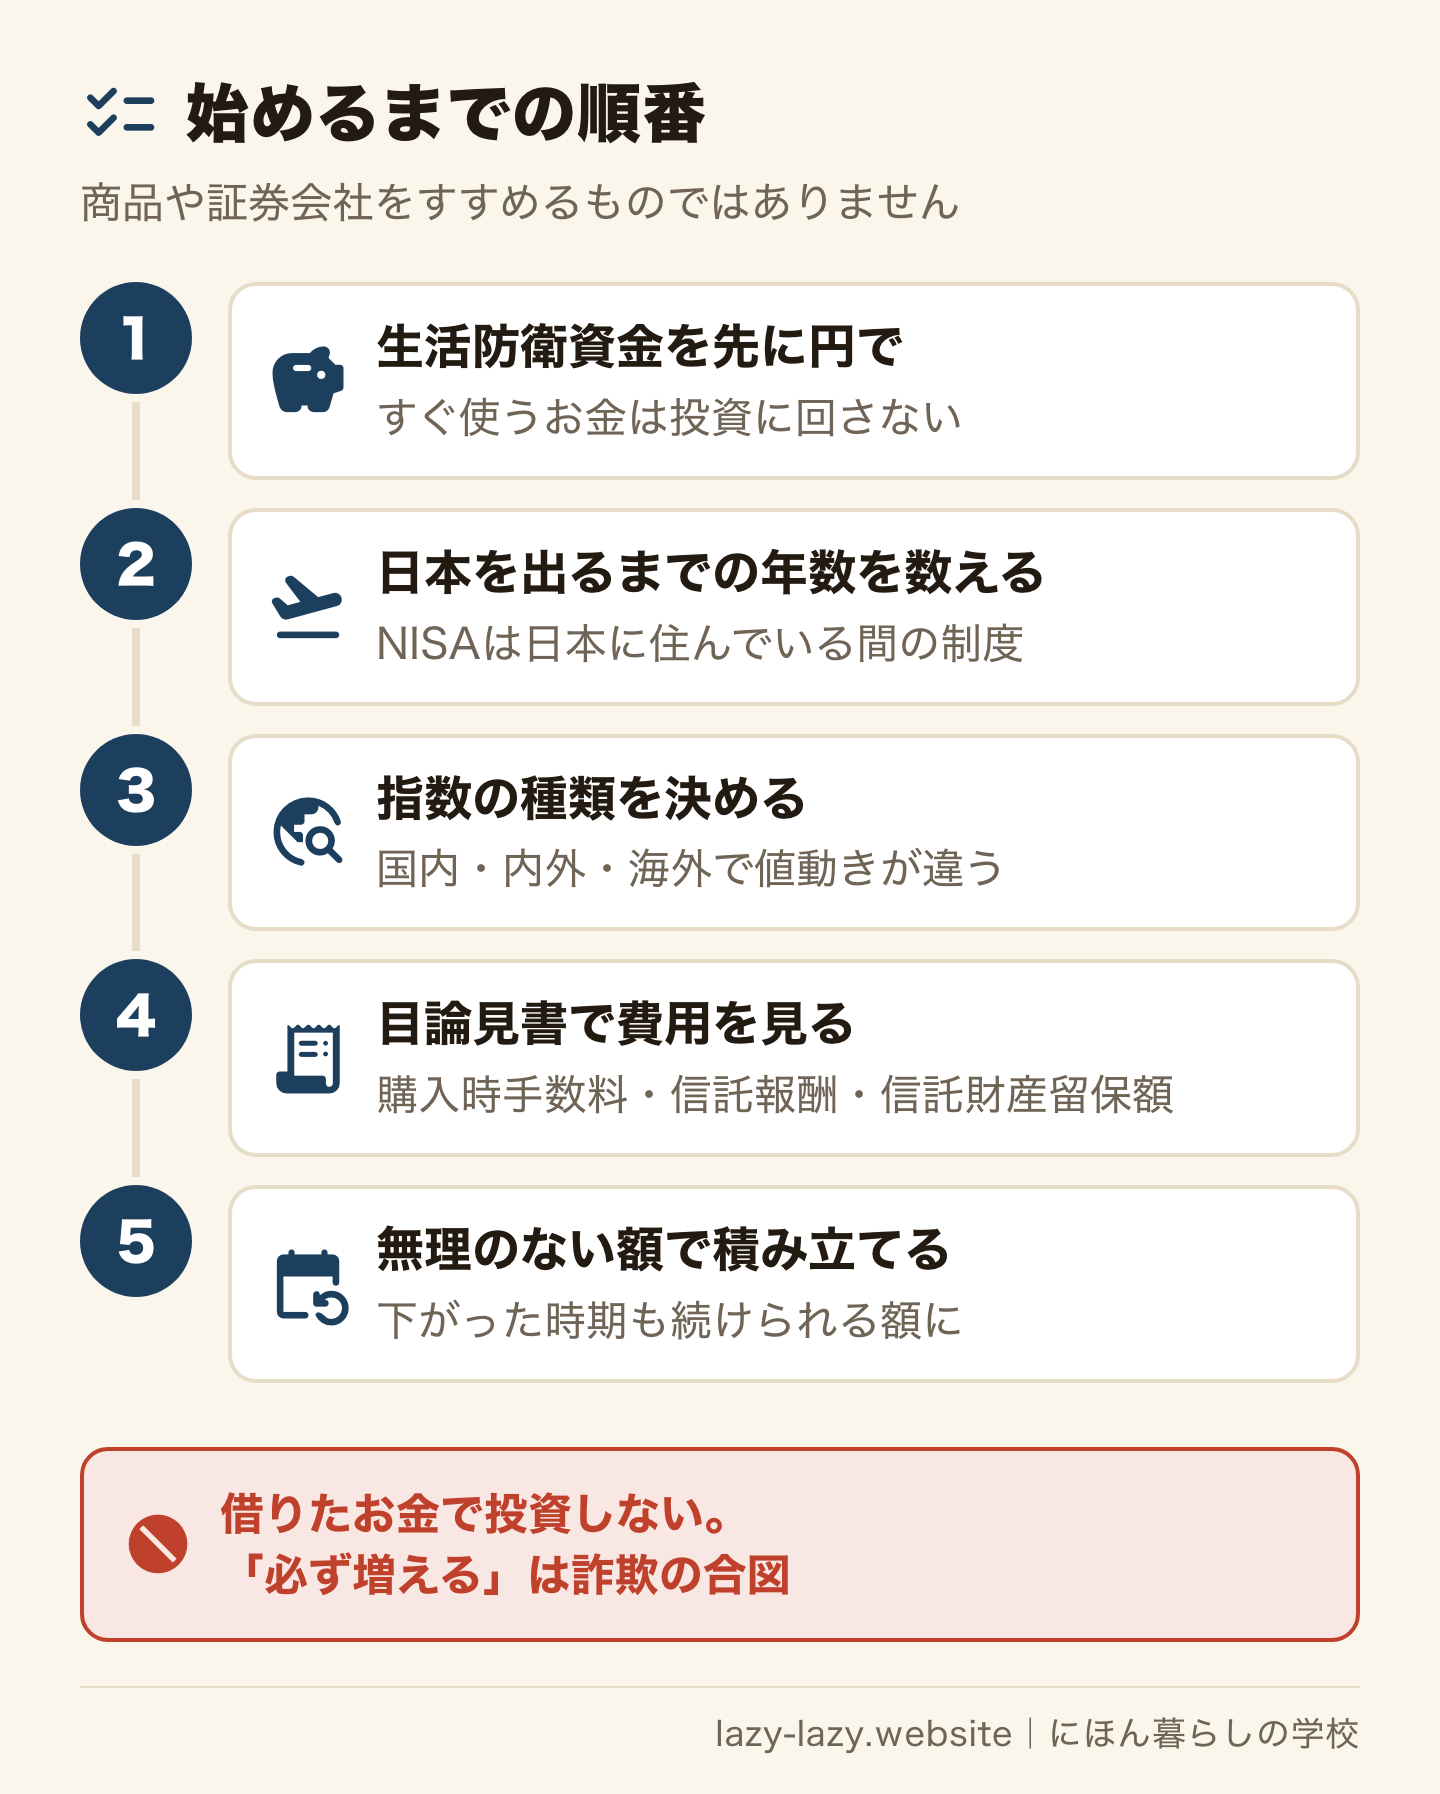
- 生活のお金を先に分ける——すぐ使うお金と、万一のためのお金は円の預金に置きます。
- 日本を出るまでの年数を数える——帰る予定がある人は、売る日から逆算します。
- 指数の種類を決める——国内・内外・海外のどれに連動するかで、値動きと為替の効き方が変わります。
- 目論見書で費用を見る——購入時手数料、信託報酬(年率)、信託財産留保額の3つを確かめます。
- 無理のない額で積み立てる——下がった時期も続けられる額にします。
終わりの判断——自分はどれか
- まだ生活防衛資金がない——今日、毎月の支出を書き出し、投資の前に円で置いておく額を決める。
- 銀行や知り合いに勧められた投資信託をもう持っている——今日、その目論見書を開き、連動する指数と信託報酬の年率を書き写す。
- 数年以内に日本を出る予定がある——今日、帰る予定の年を書き、NISAの出口の扱いを先に読む。
- 長く日本に住む予定で、始め方を決めたい——今日、国内・内外・海外のどの指数の考え方が自分に合うかを1つ書き、その指数に連動する商品の信託報酬を3つ比べる。
よくある質問(FAQ)
Q. インデックス投資とは、簡単に言うと何ですか?
日経平均株価やS&P500のような指数に連動する成果を目指す投資信託やETFを買う方法です。指数に入っているたくさんの会社にまとめて投資するので、市場平均並みの成績を目指します。元本の保証はありません。
Q. インデックスファンドとアクティブファンドの違いは何ですか?
インデックスファンドは指数に連動することを、アクティブファンドは指数を上回ることを目指します。アクティブは会社を調べて株を選ぶ分、コストが比較的高く、成績が指数を下回る場合もあります。
Q. 信託報酬はいつ引かれますか?目安はありますか?
持っている間、持っている額に応じて毎日、投資信託の財産の中から引かれます。J-FLECの教材の目安は年率0.2〜3.0%程度です。NISAのつみたて投資枠では、指数に連動する投資信託は国内の資産が対象なら年0.5%以下、海外の資産が対象なら年0.75%以下(税抜)と決まっています。
Q. インデックス投資のデメリットは何ですか?
市場全体が下がれば一緒に下がり、元本の保証はありません。市場平均を大きく超える成績も狙いません。海外の株の指数では為替でも値段が動きます。
Q. 下落したら持ち続けるべきですか?
この記事では、売るか持ち続けるかの判断はすすめません。下がった時期に売ると、その時の値段で金額が決まります。だから、下がっても生活に困らない額だけを入れておくことが先です。お金が必要になれば、途中で一部だけ売ることもできます。
Q. 全世界株と米国株のインデックスは、どちらが良いですか?
どちらが良いかは、人によって違います。全世界株型は日本を含む世界の株に分かれ、米国株型は1つの国の株に集まります。投資先の国が少ないほど、その国の影響をまとめて受けます。どちらも為替の影響を受けます。
まとめ
インデックス投資とは、指数に連動する成果を目指す投資信託やETFを買う方法です。アクティブ運用は指数を上回ることを目指しますが、下回ることもあり、コストは比較的高めです。信託報酬は毎日引かれ、月1万円・20年の計算例では、年0.3%と年1.5%の差が約38万円になります。
インデックス投資にも元本の保証はなく、値下がりする時期があります。全世界株型・米国株型・日本株型の違いは、投資先の国の数と為替です。今日やることは、持っている投資信託や気になる商品の目論見書を開き、連動する指数と信託報酬の年率を確かめることです。
出典(公式):金融庁「NISAについて(説明資料)」/金融庁「つみたて投資枠対象商品」/同「つみたて投資枠対象商品の概要について」(2026年10月23日時点)/金融庁「資産形成の基本」/金融庁「NISAを知る」/金融庁「免許・許可・登録等を受けている事業者一覧」/金融経済教育推進機構(J-FLEC)「投資信託」/資産運用業協会「運用対象での分類」/同「投資信託のコスト」/同「投資信託が持つリスク」/同「資産運用で大切なこと」/租税特別措置法(e-Gov)(すべて2026年11月16日に確認)
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方