この記事は2026年11月14日に、総務省統計局の消費者物価指数(2026年9月分・2025年平均)、日本銀行の為替相場と実効為替レートの統計、日本銀行・金融庁・預金保険機構の公式ページを開いて確かめて書いています。為替や物価の予想、特定の商品をすすめる記事ではありません。
先に結論
- 円安とは、円1単位で交換できるほかの通貨の量が少なくなることです。円で稼いで母国の通貨で使う人には、物価の上昇と同じように効きます。
- 外国人には物差しが2つあります。日本で使うお金には物価(消費者物価指数)が、仕送りや母国で使うお金には為替が効きます。
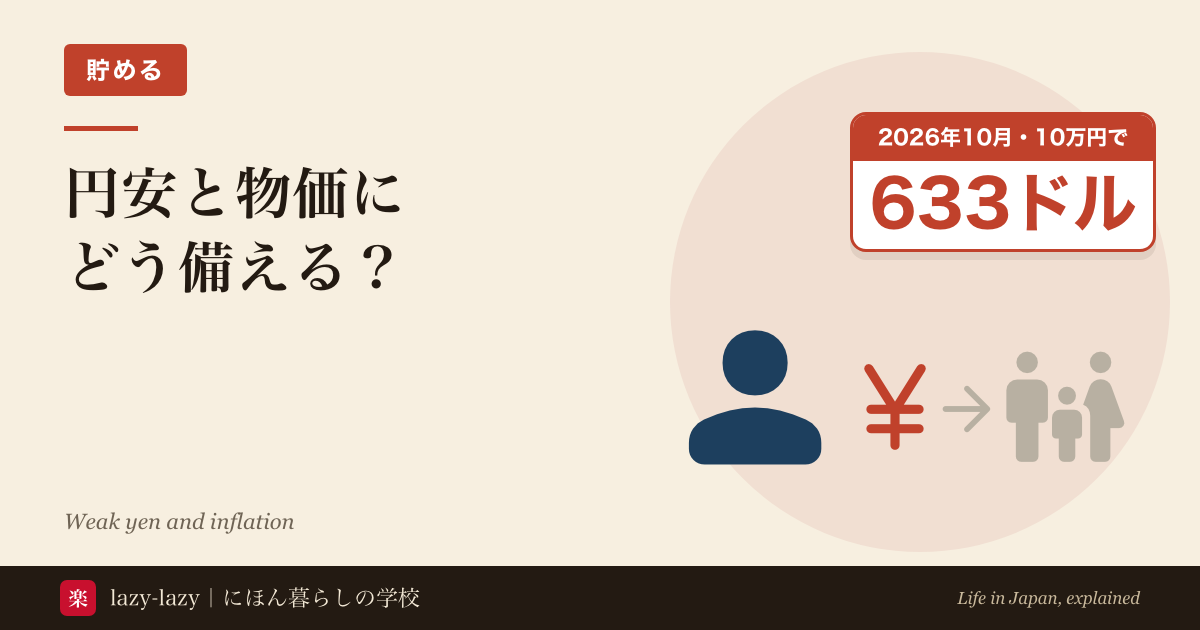
- 物価は2026年9月に、前の年より2.1%上がりました。生鮮食品を除く食料は2.9%です。10万円をドルに換えると、2020年10月は約950ドル、2026年10月は約633ドルでした。
- 備えは、為替を予想しなくてもできます。日本で払うお金は円で分け、仕送りは円で額を決め、固定費を先に下げます。
- このサイトは、外貨預金やFXで備えることをすすめません。外貨預金は預金保険の対象外です。FXの業者は登録が必要で、無登録は違法です。
これが分かると、ニュースの「円安」が自分のどのお金に効くのかを、数字で見分けられます。慌てて両替や儲け話に飛びつかず、今月できることから決められます。
給料日の夜、家族への仕送りをアプリで送ろうとします。送る円は先月と同じです。それなのに、家族に届く額が少し減っています。日本人の友達に聞いても、「円安だからね」で話は終わります。友達は円で稼いで円で使うので、届く額が減る感覚を持ったことがないからです。
- 円安とは?インフレとの関係は?——外国人には2つの物差しがある
- 物価はどれだけ上がった?——消費者物価指数で見る
- 円安で仕送りはどう変わる?——10万円が何ドルになるかで見る
- 為替レートと物価の数字の数え方は?——割り算1つと「前年同月比」
- 物価が上がると毎月いくら増える?——自分の支出で計算する
- 将来どの通貨で暮らす?——答えで見る数字が変わる
- 円安・インフレ対策を個人でするには?——為替を予想しない5つの備え
- 生活防衛資金はなぜ円で持つ?——払うお金と同じ通貨で
- 外貨預金やFXで円安に備えるべき?——このサイトはすすめない
- 仕送りが足りない・生活が苦しいときは?——借金で埋めない
- 終わりの判断——自分はどれか
- よくある質問(FAQ)
- まとめ
- あわせて読みたい
円安とは?インフレとの関係は?——外国人には2つの物差しがある
円安とは、円の値打ちがほかの通貨に比べて下がることです。日本銀行の説明では、円1単位で交換できる他通貨の量が相対的に少ない状態を円安と呼びます。1ドル=100円なら1万円は100ドルです。1ドル=125円なら、同じ1万円が80ドルになります。
この記事では、物価が全体として上がることをインフレと呼びます。物価の動きを測る数字が、総務省統計局の消費者物価指数です。円で稼いで円で使う人に効くのは、主にこの物価のほうです。
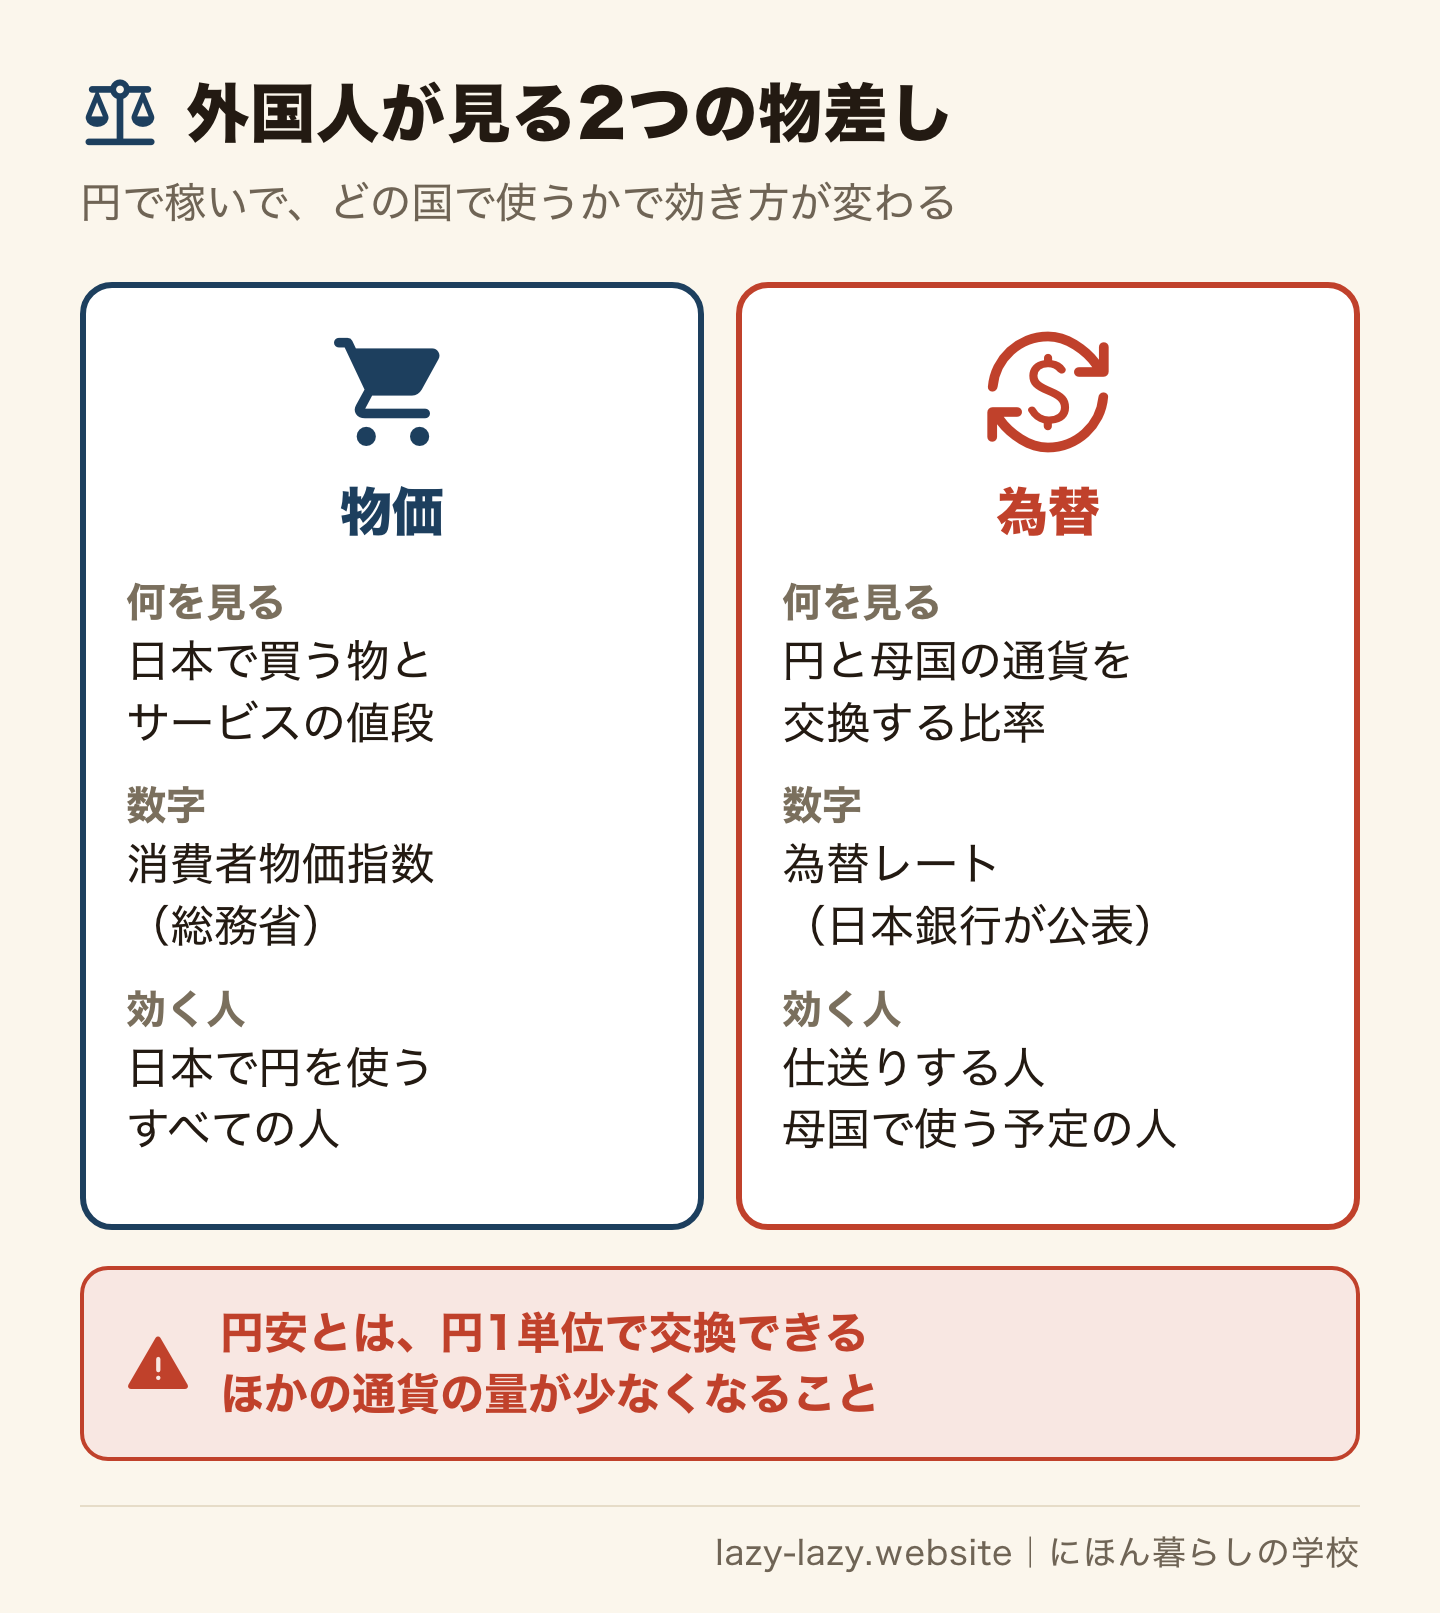
外国人には、もう1つ物差しが加わります。円と母国の通貨の交換の比率、つまり為替です。仕送りをする人と、将来母国でお金を使う人には、為替が直接効きます。どちらの物差しがどれだけ効くかは、あなたがお金をどの国で使うかで決まります。
物価はどれだけ上がった?——消費者物価指数で見る
消費者物価指数とは、全国の世帯が買う物とサービスの値段の動きを、まとめて測る数字です。総務省統計局は、買う物の組み合わせを固定し、その費用が物価でどう変わるかを示すと説明しています。対象は589品目です。所得税や住民税などの直接税、社会保険料、仕送り金は含まれません。
最新の数字は、2026年9月分です。物価全体(総合)は、前の年の同じ月より2.1%上がりました。生鮮食品を除く食料は2.9%、家具・家事用品は6.5%の上昇です。光熱・水道は0.8%にとどまりました。
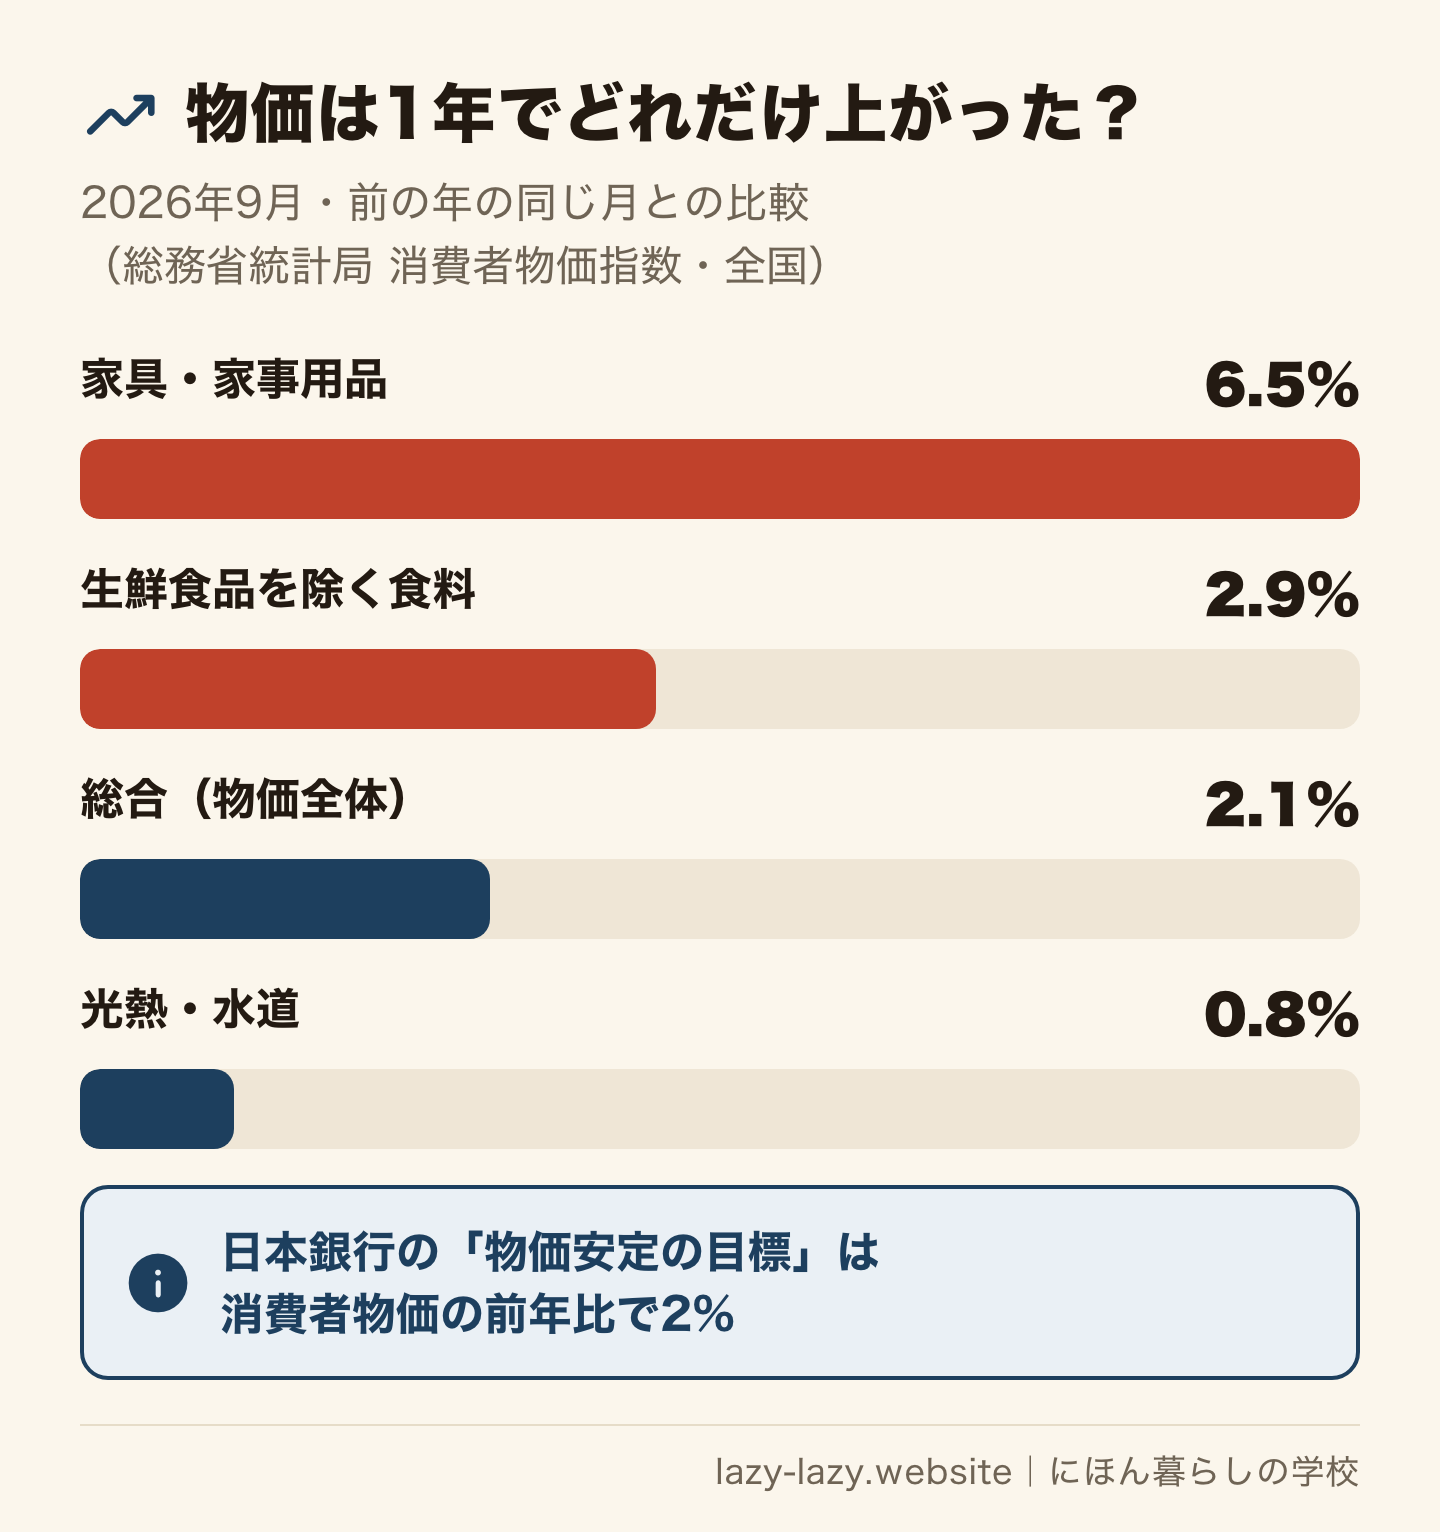
もう少し長く見ると、上がり方がよく分かります。2020年を100とした総合指数は、2025年平均で111.9でした。2025年平均は、前の年の平均より3.2%上がりました。日本銀行は、2013年1月に消費者物価の前年比2%を「物価安定の目標」と定めています。
預金の利息は、この上がり方に届いていません。日本銀行の統計では、2026年10月の普通預金の店頭表示金利の平均は年0.331%です。物価と利息の差が貯金に何を意味するかは、外国人にも投資が必要な理由で数字から確かめられます。
円安で仕送りはどう変わる?——10万円が何ドルになるかで見る
為替の効き方は、同じ円をほかの通貨に換えてみると見えます。母国の通貨のレートは国ごとに違うので、ここでは日本銀行が公表しているドルを例にします。東京市場の月中平均は、2020年10月が1ドル105.21円、2026年10月が1ドル157.89円でした。
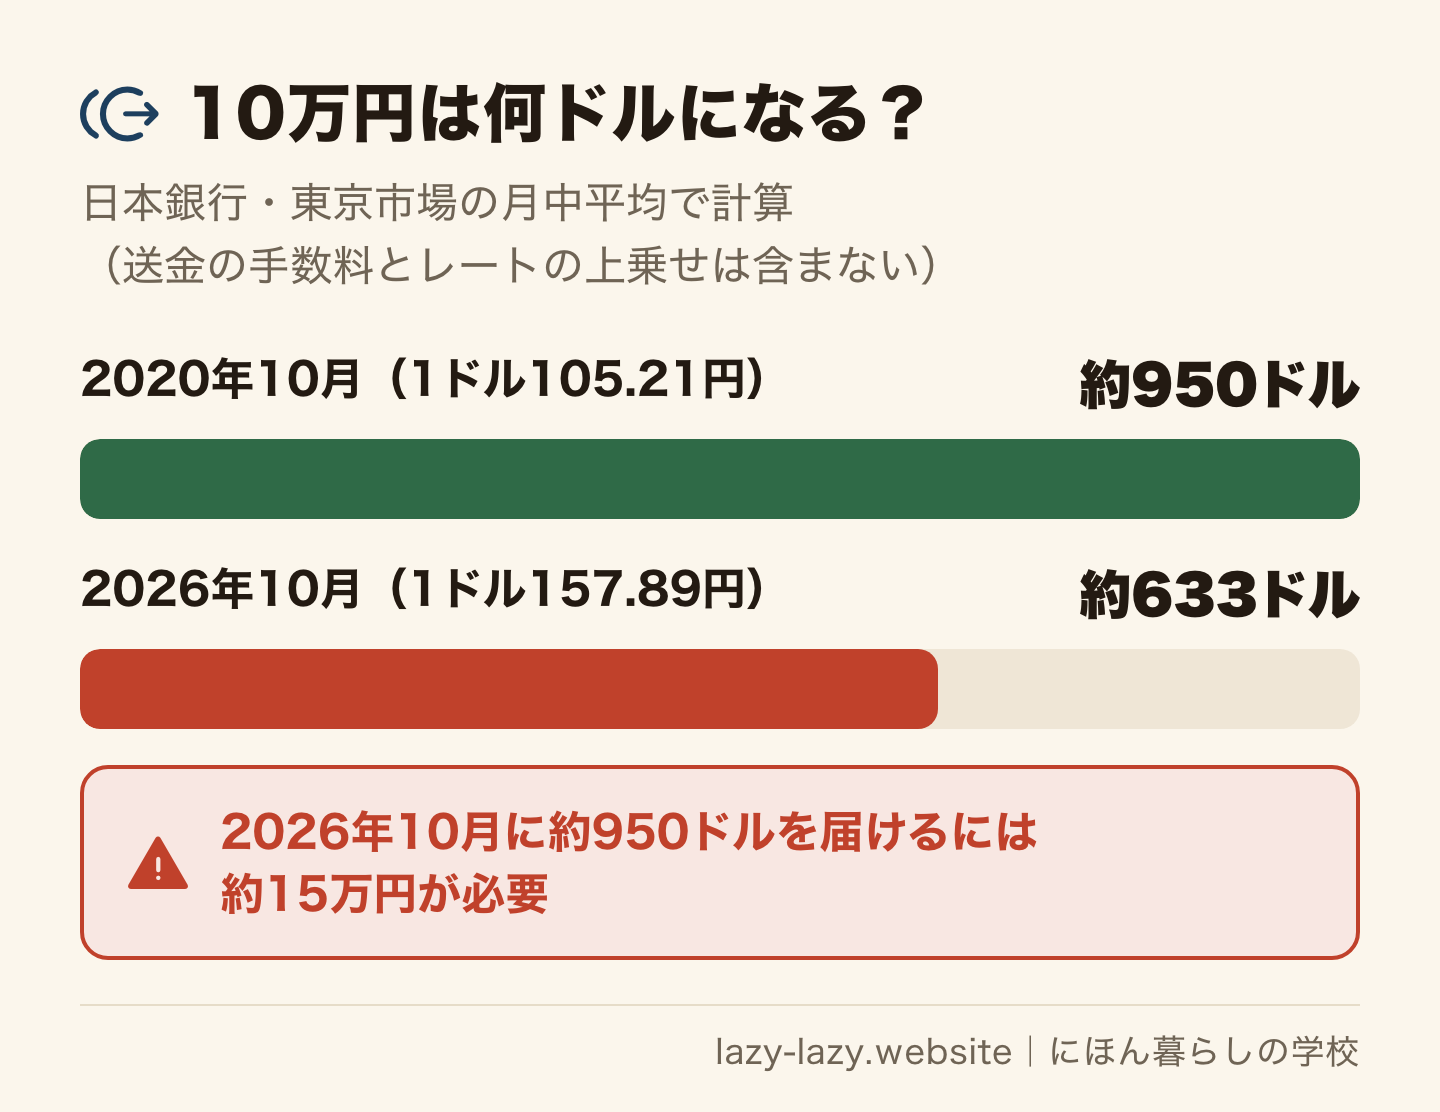
10万円は、2020年10月なら約950ドルでした。2026年10月には約633ドルです。同じ約950ドルを届けるには、2026年10月は約15万円が要る計算になります。送る円が同じでも、受け取る家族から見れば、仕送りが約3分の1減ったのと同じです。
円が弱くなったのは、ドルに対してだけではありません。日本銀行は、約65か国・地域の通貨に対する円の値打ちをまとめた名目実効為替レートを出しています。2020年を100として、2026年9月は69.49でした。ただ、あなたの母国の通貨が同じだけ動いたとは限りません。自分の通貨のレートは、送金アプリや銀行が示す数字で確かめます。
為替レートと物価の数字の数え方は?——割り算1つと「前年同月比」
ニュースの数字は、2つの読み方を知っていれば自分のお金に直せます。
- 為替レート:「1ドル=157.89円」なら、円の額を157.89で割るとドルの額です。10万円÷157.89で、約633ドルになります。数字が大きくなるほど円安です。
- 前年同月比:「2.1%上昇」は、前の年の同じ月と比べた上がり方です。前の月と比べた数字ではありません。2026年9月の指数102.2は、2025年の平均を100としたときの値です。
ニュースのレートと、実際に送るときのレートは同じではありません。送金サービスはレートに上乗せをしたり、手数料を取ったりします。上の計算は、その分を含まない目安です。手数料と上乗せを含めて届く額を比べる方法は、母国への送金の比較にあります。
物価が上がると毎月いくら増える?——自分の支出で計算する
物価の上がり方は、自分の毎月の支出に掛けると実感できます。たとえば月の支出が15万円(例)で、物価全体と同じ2.1%上がると、同じ暮らしに月3,150円多くかかります。食費が4万円(例)なら、生鮮食品を除く食料の2.9%で月1,160円です。
実際には、あなたが何を多く買うかで上がり方は変わります。家賃が支出の大半なら、指数ほどは上がらないかもしれません。食費と日用品が多いなら、指数より上がることもあります。1か月の家計簿があれば、費目ごとに掛け算できます。家計簿の付け方は家計管理の始め方にあります。
将来どの通貨で暮らす?——答えで見る数字が変わる
円安と物価への備えは、人によって答えが違います。分かれ目は、あなたがこれからお金をどの国で使うかです。
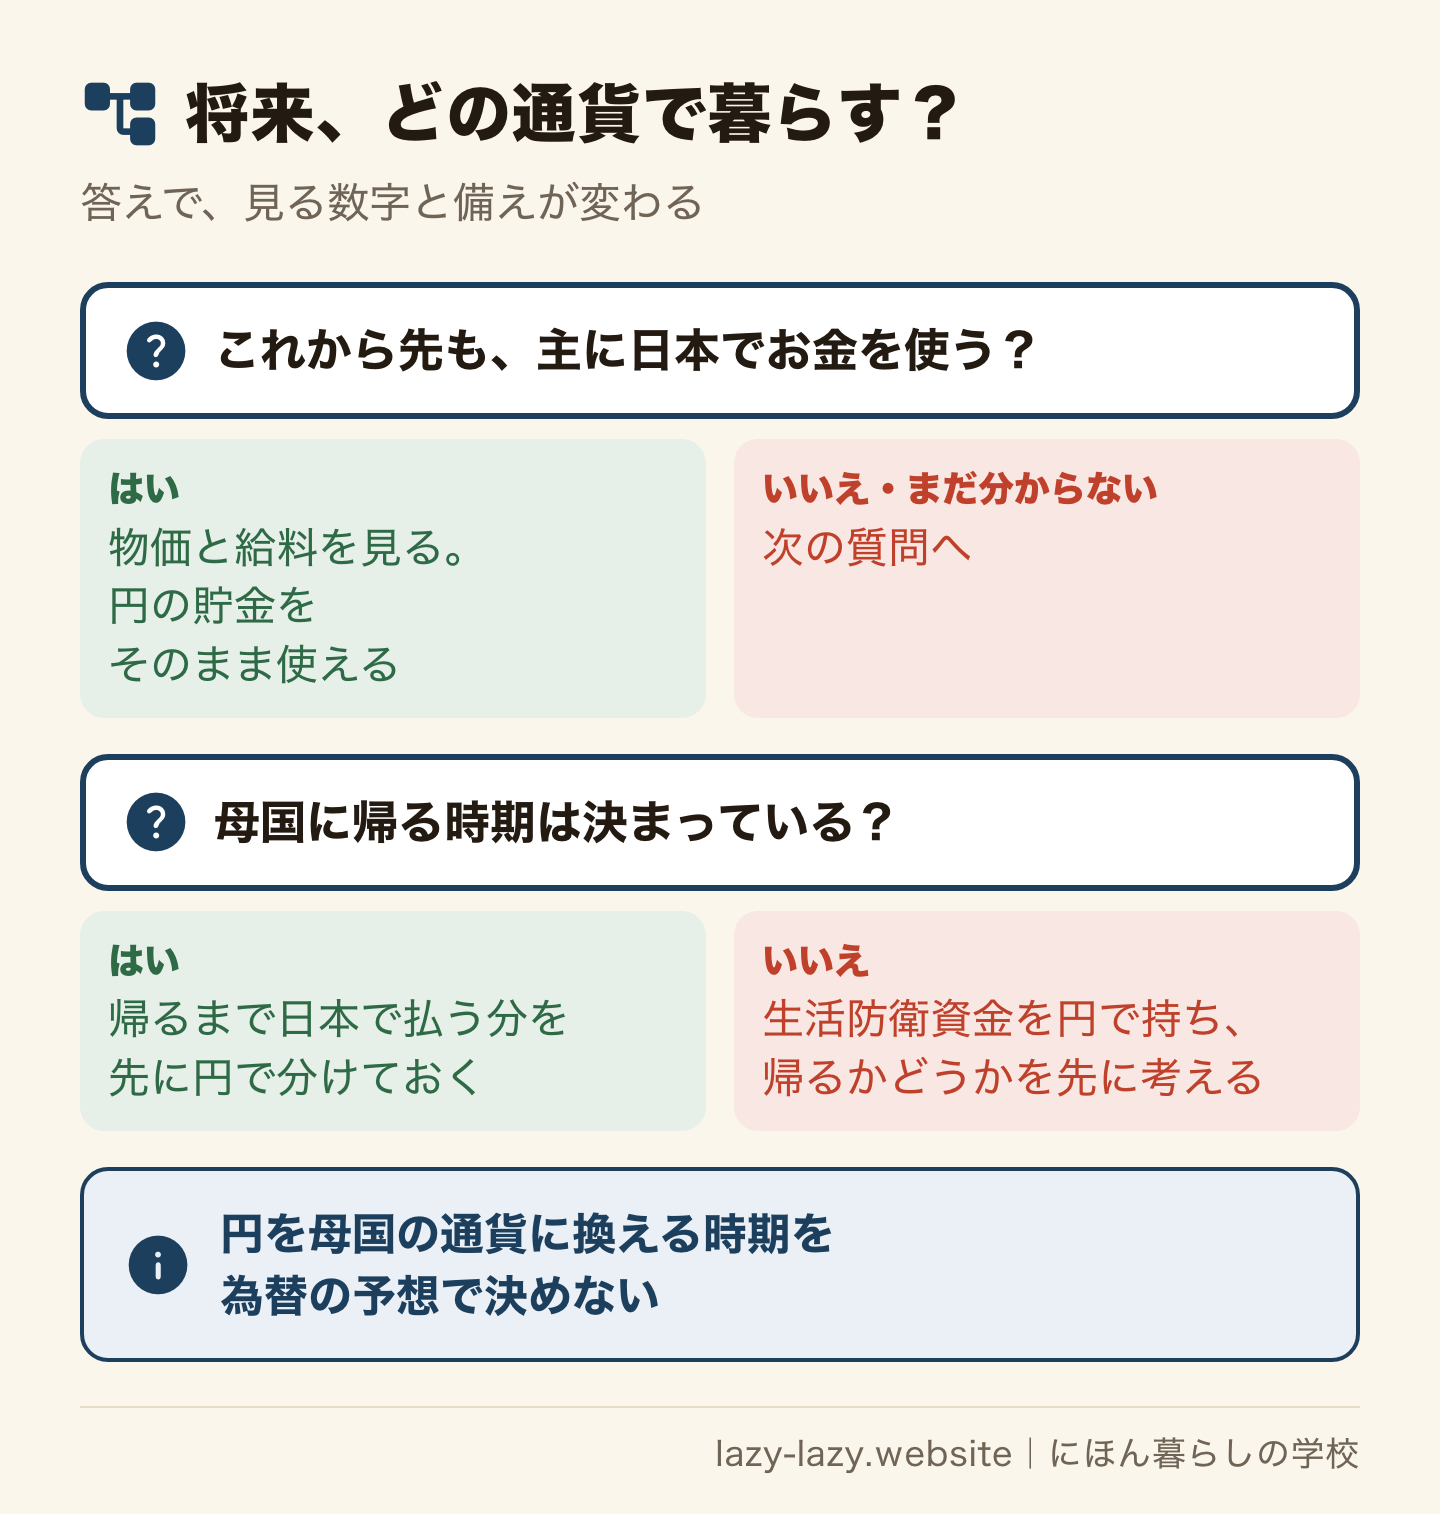
- 日本でずっと暮らす人:見る数字は、物価と自分の給料です。円で貯めたお金は、為替に関係なく日本で使えます。
- 母国に帰る時期が決まっている人:帰るまで日本で払うお金と、帰国にかかるお金を、先に円で分けておきます。残りの円は、帰国のときのレートで母国の通貨になります。
- 家族に毎月送る人:為替が、毎月の届く額に効きます。送る額の決め方は次の章にあります。
- まだ決めていない人:まず日本での暮らしに必要な分を円で持ちます。帰るかどうかが決まれば、見る数字も決まります。
どの人にも共通するのは、円を母国の通貨に換える時期を、為替の予想で決めないことです。このサイトは、為替がどちらに動くかを予想しません。政府の為替介入も、財務大臣の権限で急激な変動を抑えるためのものです。いつ換えるかは、帰る日や家族が必要な日から決めます。
円安・インフレ対策を個人でするには?——為替を予想しない5つの備え
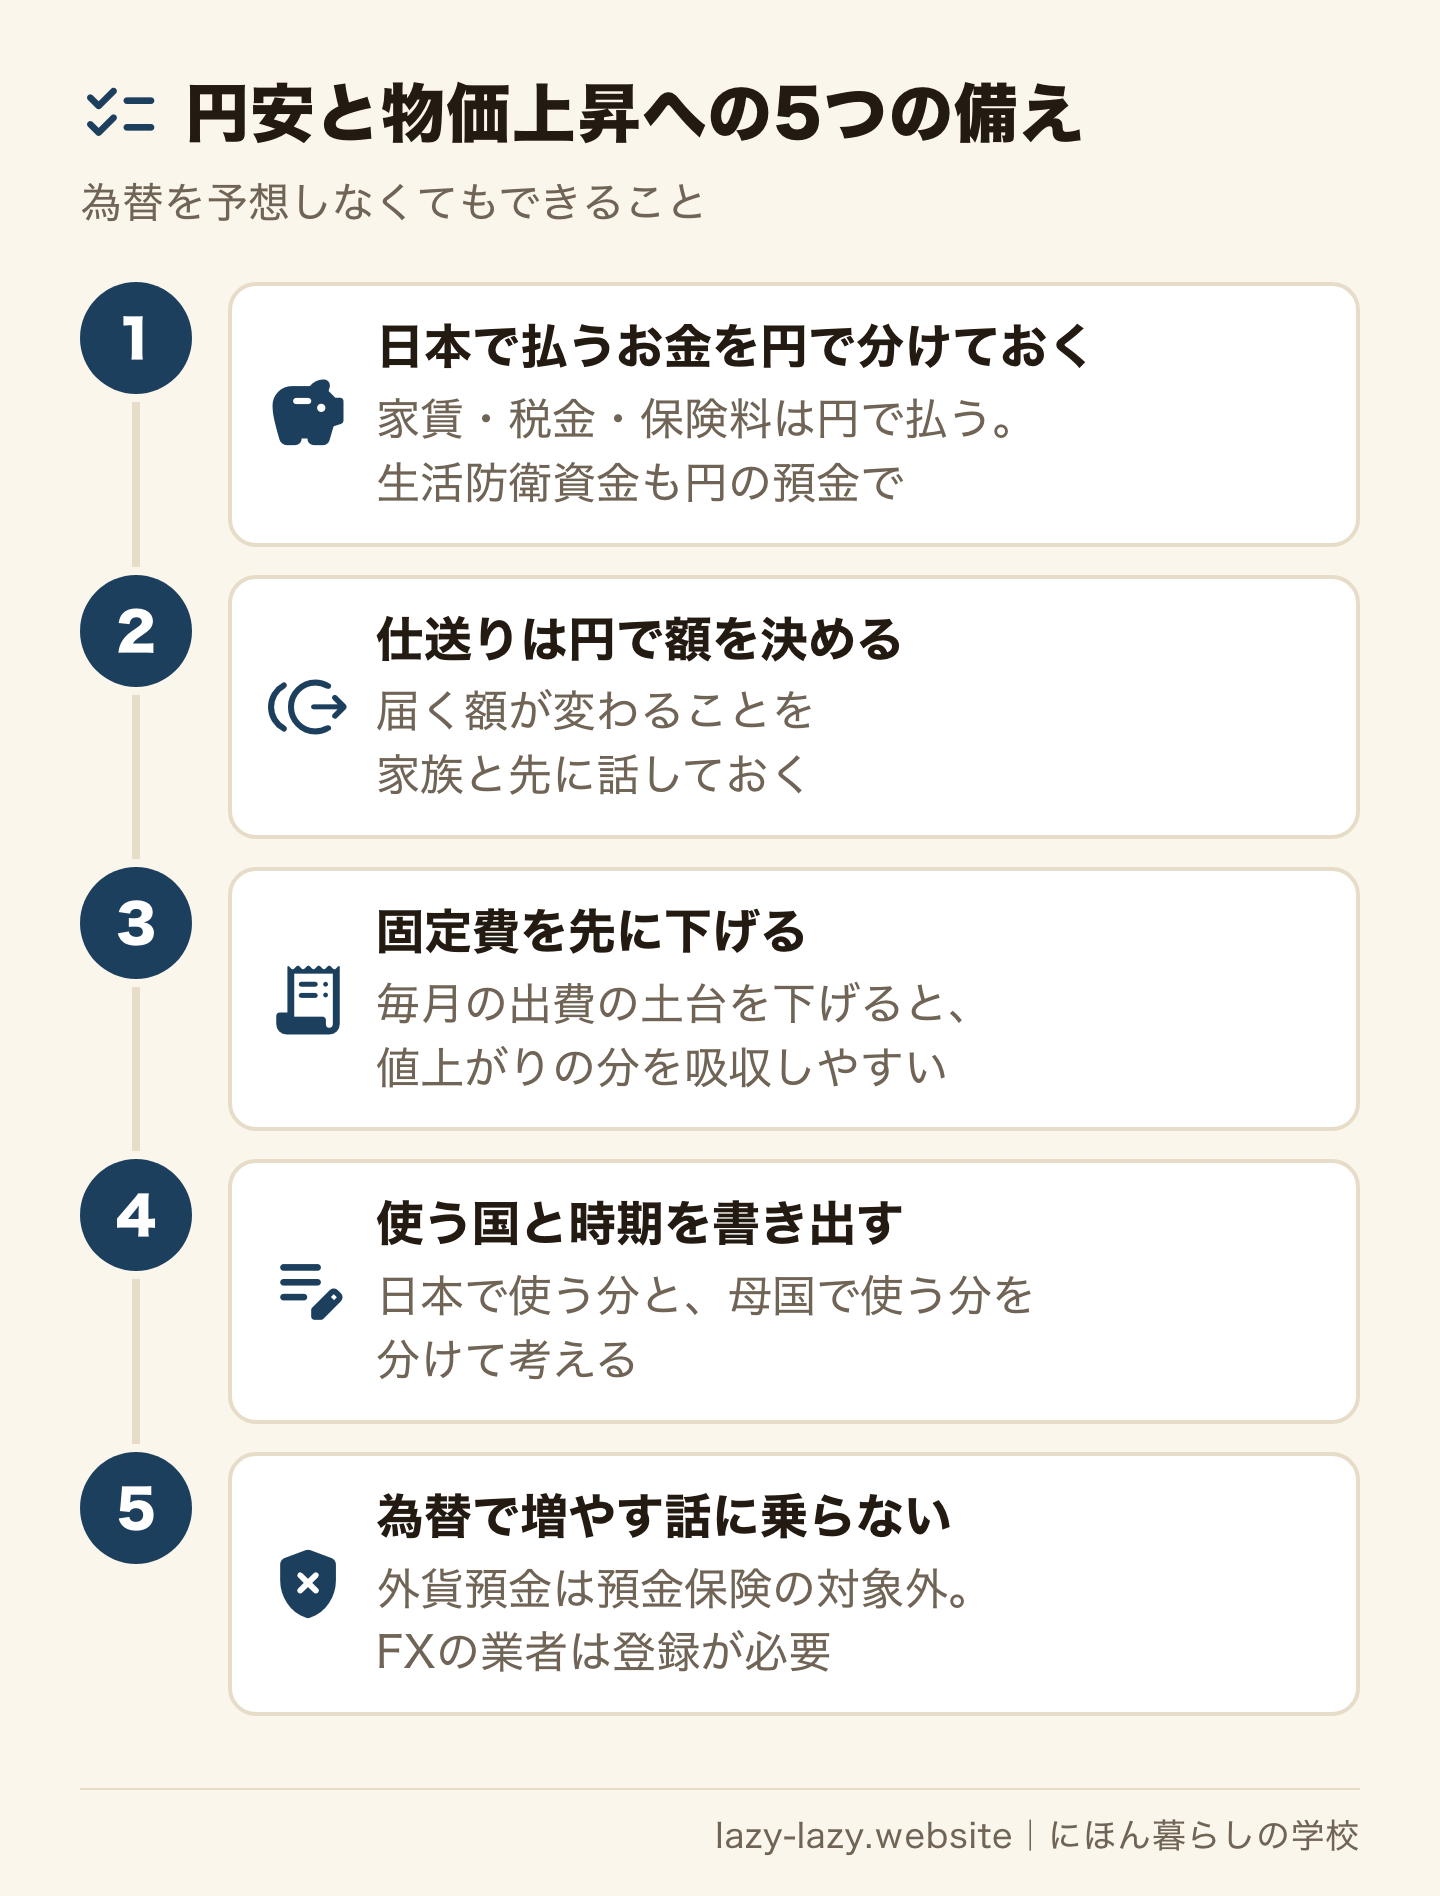
どの備えも、為替や物価の先行きを当てる必要がありません。自分で決められることだけを並べています。
- 日本で払うお金を円で分けておく——家賃も税金も保険料も、日本では円で払います。急な出費に備えるお金をいくら持つかは、生活防衛資金の計算で月の支出から出せます。
- 仕送りは円で額を決める——これはこのサイトの考え方です。相手の通貨で額を決めると、円安の月ほど円の負担が増えます。届く額が月ごとに変わることを、家族と先に話しておきます。
- 固定費を先に下げる——物価が上がっても、毎月の出費の土台が低ければ吸収しやすくなります。スマホや保険など戻しやすいものからの順番は、固定費の見直しにあります。
- 使う国と時期を書き出す——日本で使うお金と、母国で使うお金を紙の上で分けます。分けると、どちらの物差しを見ればよいかが決まります。
- 為替で増やす話に乗らない——外貨預金やFXの勧誘には、次の章の理由で乗りません。
生活防衛資金はなぜ円で持つ?——払うお金と同じ通貨で
給料が入ったら、すぐに母国の通貨に換えて貯める。あなたの国では、それが普通かもしれません。日本では、家賃も住民税も保険料も、円で請求が来ます。母国の通貨で貯めていると、急な支払いのたびに円に戻す手間と手数料がかかります。円安の時期に戻すことになれば、思ったより少ない円しか手に入りません。
円の預金は、預金保険でも守られます。預金保険機構によると、日本に本店がある銀行などの、利息の付く普通預金や定期預金は、1つの金融機関ごとに1人あたり元本1,000万円と破綻日までの利息が保護されます。外貨預金と、外国の銀行の日本の支店は対象外です。どの銀行が対象かは銀行が潰れたら預金はどうなるかで確かめられます。日本で使う予定のお金ほど、円で、すぐ引き出せる形にしておきます。預け先の考え方は生活防衛資金の記事の後半にあります。
外貨預金やFXで円安に備えるべき?——このサイトはすすめない
円安のニュースが続くと、「ドルで持てば守れる」「FXで取り返せる」という話が増えます。このサイトは、外貨預金やFXで備えることをすすめません。理由は3つあります。
- 外貨預金は、預金保険の対象外です。円に戻すときは、そのときのレートで円の額が決まります。
- 金融庁は、安全性・収益性・流動性の3つとも優れた金融商品はないと説明しています。増える見込みのある物には、減るおそれもあります。
- FXは、為替の予想で損益が決まる取引です。予想に頼らない備えとは逆の方向です。
SNSや知り合いから、FXや外貨の儲け話が来ることもあります。日本の居住者を相手にFXを行う業者は、金融庁の登録を受ける必要があり、無登録は違法です。金融庁には、無登録業者で出金を断られた、急に連絡が取れなくなったという声が多く寄せられています。勧誘を受けたら、お金を送る前に登録業者の一覧で確かめます。外国人が狙われる投資詐欺の手口は外国人が狙われる詐欺で確かめられます。
投資そのものをどう考えるかは、この記事では扱いません。投資を考える順番は外国人にも投資が必要な理由にあります。
仕送りが足りない・生活が苦しいときは?——借金で埋めない
円安で届く額が減ると、送る円を増やしたくなります。物価が上がると、自分の生活費も増えます。両方が重なると、毎月の家計が足りなくなることがあります。
- 家族と額を話し直す——届く額が減った理由を、為替の数字で見せて説明します。円で額を決め直すと、来月からの負担が読めます。
- 固定費から削る——食費を急に削るより、毎月決まって出ていくお金を先に見直します。
- 借金で埋めない——リボ払いやカードのキャッシングで仕送りを続けると、利息の分だけ足りない額が増えます。このサイトは、借金で生活費を埋めることをすすめません。借りずに頼れる制度はお金が足りないとき借金しない方法にあります。
終わりの判断——自分はどれか
- 毎月家族に仕送りしている——今日、送る額を円で決め、届く額が変わることを家族に伝える。
- 日本でずっと暮らすつもり——今日、1か月の支出に2.1%を掛けて、物価の上昇で増える額を出す。
- 帰国の時期が決まっている——今日、帰るまで日本で払うお金と帰国の費用を書き出し、円で分けておく額を決める。
- 急な出費に備えるお金が無い——今日、月の支出を数え、生活防衛資金の目標額を決める。
- FXや外貨の儲け話を持ちかけられている——今日、お金を送る前に、その業者が金融庁の登録業者か確かめる。
よくある質問(FAQ)
Q. 円安とは、わかりやすく言うと何ですか?
円1単位で交換できるほかの通貨の量が少なくなることです。1ドル=100円なら1万円は100ドルですが、1ドル=125円なら80ドルになります。円で稼いで母国の通貨で使う人には、物価が上がったのと同じように効きます。
Q. 円安は外国人の生活にどう影響しますか?
仕送りや、将来母国で使うお金に効きます。10万円は2020年10月に約950ドルでしたが、2026年10月は約633ドルでした(日本銀行の月中平均・手数料は含まない)。日本で円を使う分には、物価の上昇が効きます。
Q. 円安とインフレの関係は?
別の物差しです。インフレは日本の物価が全体として上がること、円安は円とほかの通貨の交換の比率の話です。日本の物価は2026年9月に前の年より2.1%上がりました。外国人には、どの国でお金を使うかで両方が効きます。
Q. 円安はいつまで続きますか?
このサイトは為替の予想をしません。為替介入は財務大臣の権限で、急激な変動を抑えるために行われるものです。予想に頼らず、日本で払うお金を円で分け、仕送りを円で決め、固定費を下げる備えから始めます。
Q. 円安・インフレ対策として、個人で外貨預金をしたほうがいいですか?
このサイトはすすめません。外貨預金は預金保険の対象外で、円に戻すときはそのときのレートで円の額が決まります。日本で使う予定のお金は、円の預金で持ちます。
Q. 消費者物価指数とは何ですか?
全国の世帯が買う物とサービスの値段の動きを、まとめて測る数字です。総務省統計局が毎月公表します。買う物の組み合わせを固定し、その費用の変化を示します。2026年9月は前年同月比2.1%の上昇でした。
まとめ
円で稼ぐ外国人には、物価と為替の2つの物差しがあります。日本で使うお金には物価が、仕送りや母国で使うお金には為替が効きます。物価は2026年9月に前の年より2.1%上がり、10万円で換えられるドルは、2020年10月の約950ドルから2026年10月は約633ドルへ、約3分の1減りました。
為替の先行きは、このサイトでは予想しません。予想しなくても、日本で払うお金を円で分け、仕送りを円で決め、固定費を下げることはできます。今日やることは1つです。自分のお金を、日本で使う分と母国で使う分に分けて紙に書きます。
出典(公式):総務省統計局「消費者物価指数 全国 2026年9月分」/同「2025年平均」/同「2025年基準消費者物価指数の概要」/日本銀行「円高、円安とは何ですか?」/同「為替相場(月次)」/同「実効為替レート(月次)」/同「預金種類別店頭表示金利の平均年利率等(月次)」/同「実効為替レートの解説」/同「2%の物価安定の目標」/同「為替介入とは何ですか?」/預金保険機構「保護の範囲」/同「預金保険制度の基礎知識」/金融庁「資産形成の基本」/同「無登録業者との取引は要注意」(すべて2026年11月14日に確認)
あわせて読みたい
この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方