この記事の日本の統計と制度の部分は、2026年10月23日に、総務省統計局、日本銀行、金融庁のページを開いて確かめて書いています。本の部分は、ピケティ本人が公開している序章と第1章を読んで、私の言葉でまとめた要約です。
先に結論
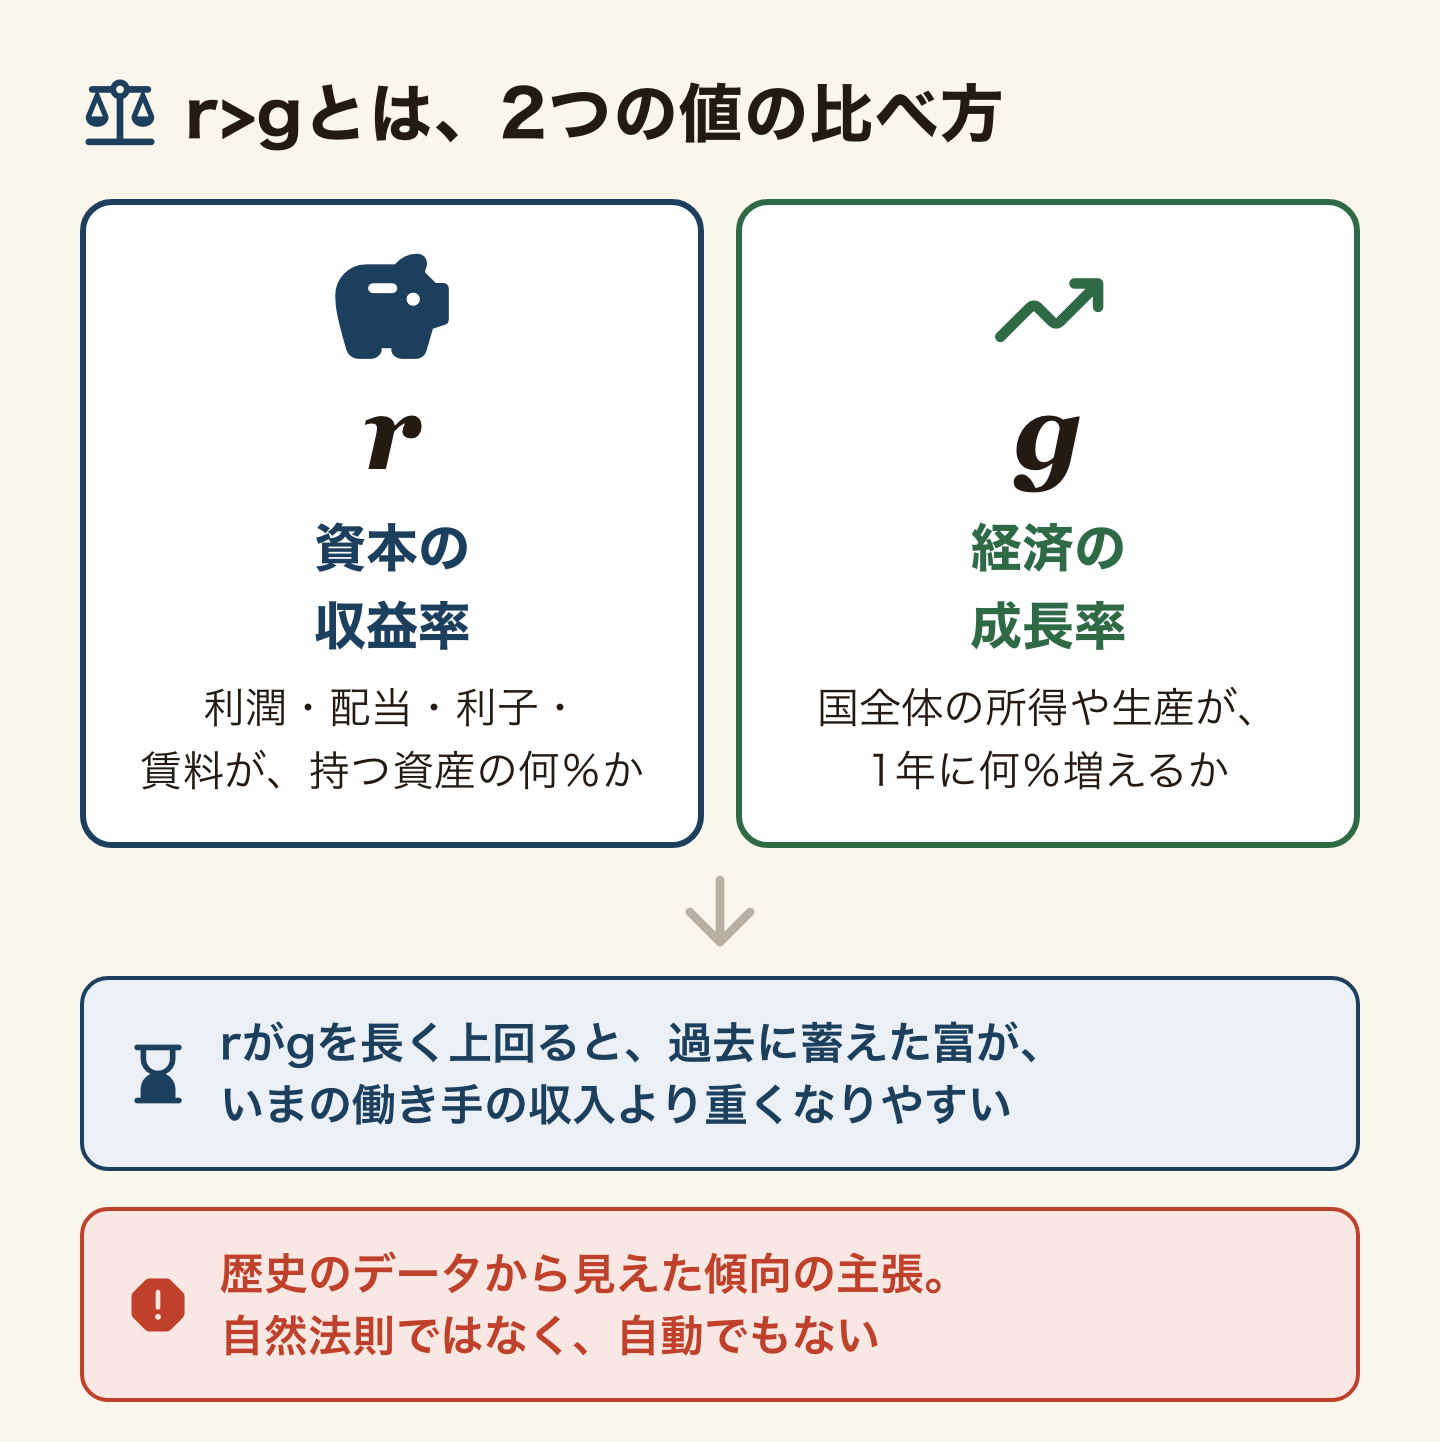
- r>gとは、資本の収益率(r)が経済の成長率(g)を上回る、という式です。フランスの経済学者トマ・ピケティが『21世紀の資本』で、長い歴史のデータから示した主張で、自然法則ではありません。
- この本では、rがgを長く上回ると、すでに持っている富が、働いて得る収入より速く膨らみやすいと説明しています。ただし本人は、rがgを長く上回る状態は、成長が低いほど起きやすいが自動ではない、と書いています。
- 日本の公式統計では、日本のrを1つの数字に決めることはできません。だから「日本でもr>gが成り立つ」とは、この記事では言いません。
- 確かなのは、複利の計算です。長く続けるほど差が出ますが、利回りが低ければ、早く始めた人が勝つとは限りません。
- 投資をすすめる記事ではありません。増やす力が必要な理由と、リスク・手数料・長期の考え方への入口です。
これが分かると、「働いて貯めるだけ」と「持った資産が働く」の違いを、数字の仮定例で自分で確かめられます。流行の例え話の数字を、そのまま信じなくて済みます。
「r>gという式を見かけたけれど、日本で暮らす自分に何の関係があるのか」と思う人は多いかもしれません。給料は毎月入るのに、貯金の増え方が思ったほど速くない。その違和感に、この式は一つの見方をくれます。同時に、その見方には反対意見もあります。両方を並べて書きます。
r>gとは?——ピケティが示した式の意味
r>gは、2つの値の比べ方です。rは、資本から得る年間の収益率です。利潤、配当、利子、賃料などの合計が、持っている資産の価値の何%にあたるか、という割合です。gは、経済の成長率で、国全体の所得や生産が1年に何%増えるかを指します。
この本では、rがgを長いあいだ大きく上回ると、過去に蓄えられた富が、いまの働き手の収入よりも重みを持ちやすくなる、と説明しています。成長が低い社会ほど、その傾向は出やすいとされます。
一方で、本人は同じ章で、rがgを長く上回るのは成長が低いほど起こりやすいものの自動ではなく、差が広がる「おそれ」が高まるという書き方をしています。差を縮める力も別にある、という立場です。つまりr>gは、歴史のデータから見えた傾向についての主張であって、いつでも成り立つ法則ではありません。
この記事で本の内容を書くときは「この本では〜」の形にします。日本の統計や制度は、別の段落に分けて、公式のページで確かめた事実だけを書きます。
労働収入だけだと、なぜ差が開くと言われるのか
この本の考え方で言うと、働いて得る収入は、経済の成長とほぼ同じ速さでしか伸びにくい、という前提があります。給料は年に数%上がれば大きいほうです。一方、資産から生まれる収益は、rの速さで資産そのものを増やします。rがgより高ければ、すでに資産を持つ人の側が、先に進みやすくなります。
ここで注意したいのは、これは「労働収入だけの人は不利」という結論ではないことです。本が言っているのは、国全体の富の分布についての傾向です。あなた個人の将来が、式で決まるわけではありません。
日本の統計で、資産の持ち方の違いは見えます。総務省統計局の「令和6年全国家計構造調査」(2026年8月28日公表)では、金融資産を持たない世帯も含めた世帯の平均は1527.2万円でした。別に、金融資産を持つ世帯だけの中央値は728万円です。数え方が違うので並べて比べることはできませんが、分布が金融資産の少ない側に偏っていることは、同じ資料で確かめられます。世帯主の年齢別(金融資産を持たない世帯を含む平均)では、30歳未満が315.7万円、60歳代が2336.5万円です。
この数字から言えるのは、日本でも資産の額は世帯によってかなり違う、というところまでです。年齢が上がるほど資産が増えるのは、貯蓄の積み重ねでも説明できます。この統計だけで、r>gが原因だとは言えません。
日本では、資産を何で持っているのか
日本の家計は、お金の置き場所に特徴があります。日本銀行の「資金循環の日米欧比較」(2026年8月31日公表)で、家計の金融資産の構成を見ると、日本は現金・預金が47.2%、株式等が16.7%、投資信託が6.9%です。米国は現金・預金が10.7%、株式等が43.4%、投資信託が13.3%でした。ユーロ圏は、現金・預金が31.1%、株式等が25.5%です。
国によって、家計の資産の持ち方がこれだけ違います。ただし、これは持ち方の違いを示す数字で、どの持ち方が正しいかを示す数字ではありません。現金・預金には元本が減りにくいという良さがあり、株式等には価格が大きく動くという面があります。
物価との関係も、事実として確認できます。総務省統計局の消費者物価指数(2025年を100とする)で、2026年9月の総合は102.2、前年の同じ月より2.1%高くなっていました。預金の利息がこの上昇に届かなければ、お金の買える量は目減りします。詳しい理由の整理は、なぜ外国人にも投資が必要?の記事に書いています。貯金だけで足りるのかを自分で判断する前に読むと、数字の根拠が分かります。
異論と批判——この式をそのまま受け取らない理由
r>gには、経済学者から反論もあります。ここは正直に書きます。
1つめは、資本の「純」の稼ぎをどう測るか、という問題です。マシュー・ロニーは2015年の論文で、機械やソフトウェアのように価値が減っていく分(減価償却)を引いて測り直しました。すると、日本を含む7つの先進国で、純の資本分配率が長期で上がっている部分は、住宅に集中していました。論文は、資本と労働の分け方よりも、働く人どうしの所得の分配など、ほかの分配の面に目を向けるべきだと結んでいます。
2つめは、原因は何か、という問題です。ダロン・アセモグルとジェームズ・ロビンソンは2014年の論文で、不平等の動きを決めるのは、rとgの差よりも、政治や経済の制度の働きだと論じています。
3つめは、日本への当てはめです。この本のデータは、20か国ほどの長い歴史に基づきますが、日本の家計の資産と収益率を、1つのrにまとめられる公式統計は、2026年10月23日に確認した範囲ではありませんでした。また、先ほどの家計構造調査にあるジニ係数(0.286)は所得の差を測る指標で、資産の差ではありません。
まとめると、r>gは、考えるための道具としては有用です。しかし、日本で今これが起きている、と断言する材料は、この記事では持っていません。
複利の仕組み——時間を味方にするとは何か
ここからは、意見ではなく計算の話です。複利とは、運用で増えた分を元本に足して、次の運用を行うことです(金融庁「資産形成の基本」)。増えた分にも利息がつくので、年数が長いほど差が広がります。
次の表は、100万円を1回だけ預けて、一度も引き出さない仮定の計算です。手数料と税は考えていません。
| 仮定:100万円・年利 | 10年 | 20年 | 30年 | 40年 |
|---|---|---|---|---|
| 年3%(仮定) | 134万円 | 181万円 | 243万円 | 326万円 |
| 年5%(仮定) | 163万円 | 265万円 | 432万円 | 704万円 |
1.03を40回かけると3.26、1.05を40回かけると7.04になります。電卓で確かめられます。この値は、あくまで仮定です。実際の運用結果は年ごとに上下し、元本を割ることもあります。
日本でよく紹介される例え話——ジャックとジル
日本では、次のような例え話がよく紹介されます。出どころは複数のブログなどで語られていますが、原典は私が確かめていないので、出典は断定しません。人名は、話の登場人物です。
弟のジャックは、18歳から25歳までの8年間だけ、毎月5万円を積み立てて、そのあとは何もせず放置します。姉のジルは、26歳から65歳までの40年間、毎月5万円を積み立てます。年10%で増えると仮定すると、65歳の時点でジャックのほうが多くなる、という話です。
この話の数字を、毎月末に5万円を積み立て、年利を月の利率に直して毎月複利で計算し直しました(65歳末の時点、手数料と税は考えない)。上の100万円の表は、年に1回複利で増える計算です。
| 仮定の年利 | ジャック(積立総額480万円) | ジル(積立総額2,400万円) |
|---|---|---|
| 0%(仮定) | 480万円 | 2,400万円 |
| 3%(仮定) | 1,764万円 | 4,586万円 |
| 5%(仮定) | 4,125万円 | 7,413万円 |
| 10%(仮定) | 3億2,454万円 | 2億7,752万円 |
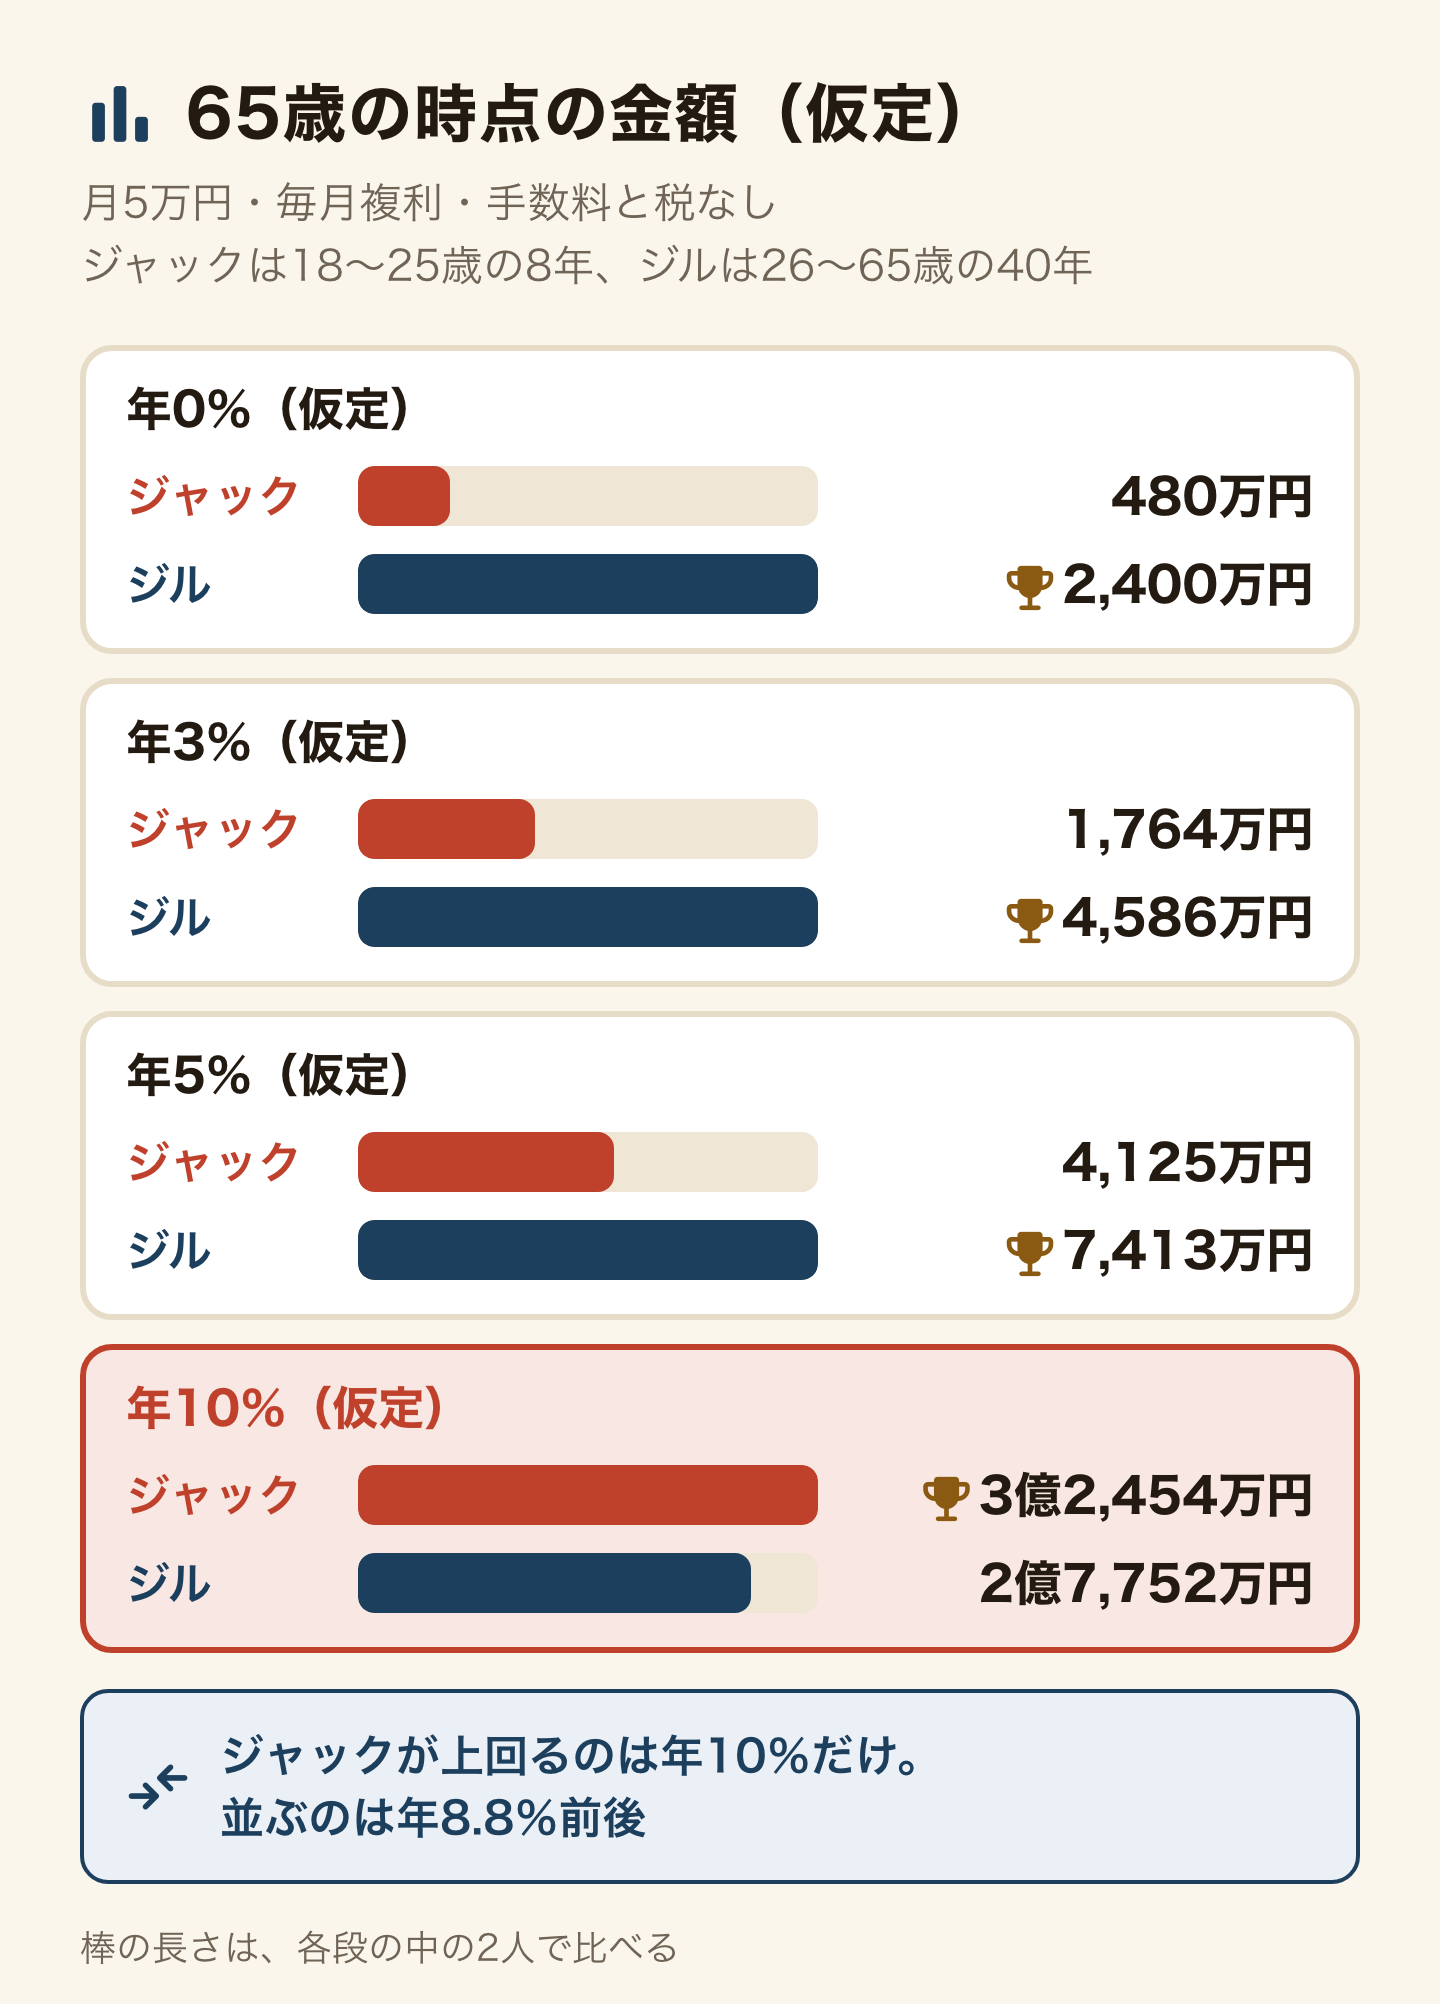
年10%でだけ、ジャックが上回ります。この計算でジャックとジルが並ぶのは、年8.8%前後です。年10%は、長い期間の平均として置くには、かなり高い仮定です。年3%でも年5%でも、勝つのはジルです。この例え話は、「早く始めた人が必ず勝つ」ことを示してはいません。示しているのは、利回りが高いほど、最初の時期の積立の効き目が大きい、という計算の性質です。
同じ月5万円でも、18歳から65歳まで(48年)続けた人と、26歳から65歳まで(40年)続けた人を比べると、年3%で6,350万円と4,586万円、年5%で1億1,538万円と7,413万円です。同じ条件なら、早く始めたほうが有利です。ただし、この「同じ条件」は、途中で引き出さず、元本割れも起こさず、手数料が小さいことを前提にしています。
早く・長くが有利になる条件、ならない条件
計算の性質としては、時間が長いほど複利の効果は大きくなります。金融庁も、長期での運用で複利の効果が大きくなると説明しています。一方で、同じページに、運用には元本割れのおそれがあると書かれています。積立で買う時期を分けること、資産を分けて持つことは、値動きをならす考え方として紹介されています。
手数料も、結果を変えます。金融庁の「教えて虫とり先生」では、投資信託の信託報酬は、持っているあいだ少しずつ引かれると説明されています。たとえ小さな割合でも、長いあいだ毎年引かれるので、最終額の差になります。購入時の手数料がかかる商品もあります。
途中で引き出さないことも条件に入ります。計算は、一度もお金を使わないことを前提にしています。急にお金が必要になったときに、運用中のお金を崩さずに済むかどうかは、計算の外にある、暮らしの条件です。
外国人の場合は、さらに、日本にいる期間が1つの条件になります。帰国するときに、運用中の資産がどう扱われるかは、制度によって違います。口座の作り方と、帰るときに起きることは、外国人と日本の証券口座・NISAの記事にまとめています。始めるかどうかを決める前に読むと、出口の条件を先に確かめられます。
終わりの判断——自分はどれか
- 生活費がぎりぎりで、緊急に必要なお金がまだない——この記事を読み終えて、今日は何も始めない。先に守る力と貯める力を整える。お金を増やす前に、投資の誘いを装った詐欺に取られては元も子もないので、外国人が狙われる詐欺の記事で、SNS投資の誘いを見分ける型を確かめておく。
- 貯金はあるが、増やすことに不安がある——不安は、元本割れと手数料の仕組みを知れば、種類が分かる。金融庁のページを読んで、決めるのは理解してから。
- すでに運用していて、年の利回りを高く見積もっている——この記事の表で、3%と5%の場合を見直す。高い仮定に頼った計画は、立て直す。
- 日本にいる期間が短く、帰国の予定がある——運用するかの前に、帰るときの扱いを確かめる。
この記事を読んで、いますぐ始める必要はありません。仕組みを知った上で「やらない」と決めることも、一つの正しい判断です。
よくある質問(FAQ)
Q. r>gとは何ですか?
資本の収益率(r)が、経済の成長率(g)を上回る、という式です。フランスの経済学者トマ・ピケティが『21世紀の資本』で示した主張で、長い歴史のデータから見えた傾向です。自然法則ではなく、本人も、成長が低いほど起こりやすいが自動ではない、と書いています。
Q. r>gは日本にも当てはまりますか?
この記事では、当てはまると断言しません。日本の家計の資産と収益率を1つのrにまとめられる公式統計を、2026年10月23日に確認した範囲では見つけられませんでした。研究者の間でも、推計の方法や制度の役割について異論があります。
Q. 労働収入だけだと、なぜ差が開くと言われるのですか?
この本では、働いて得る収入は経済の成長と同じ速さでしか伸びにくく、資産の収益はそれより速く増えうる、と説明しています。ただし国全体の傾向の話で、あなた個人の結果を決めるものではありません。
Q. 年10%の運用は現実的ですか?
長い期間の平均として置くには、かなり高い仮定です。この記事の表のとおり、年5%で計算すると、ジャックとジルの話は逆の結果になります。計画を立てるときは、低めの仮定で確かめます。
Q. この記事は投資をすすめていますか?
いいえ。計算の仕組みと、リスク・手数料・出口の条件を紹介しただけです。投資には元本割れがあり、始めるかどうかは、仕組みを理解したうえで自分で決めるものです。個別の商品は紹介していません。
まとめ
r>gは、資本の収益率が経済の成長率を上回るという、ピケティが歴史のデータから示した主張です。法則ではなく、批判もあります。日本のrを1つの数字にする公式統計は確認できませんでした。確かなのは複利の計算で、長いほど差は出ますが、年10%のような高い仮定では結論が逆になりえます。年3%や5%では、遅く始めても長く続けたジルが上回りました。
増やす力は、守る力・貯める力・稼ぐ力の上に置くものです。全体の順番は5つの力、増やす力の入口は増やす力のページにあります。
出典(公式・原典):総務省統計局「令和6年全国家計構造調査 結果の概要」/日本銀行「資金循環の日米欧比較」/総務省統計局「消費者物価指数」/金融庁「資産形成の基本」/金融庁「教えて虫とり先生 第6回」。2026年10月23日に確認したものです。制度や資料は、改訂で変わることがあります。本の部分の原典は、ピケティ『Capital in the Twenty-First Century』序章・第1章(著者公開の英語版)です。日本語版はみすず書房(2014年)で、訳語は確かめていません。批判は、Rognlie(Brookings, 2015)とAcemoglu and Robinson(2014)です。ジャックとジルの数字は、この記事の仮定での私の計算です。
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方