この記事は2026年9月24日に、失火責任法・民法・借地借家法(e-Gov)、国土交通省の「民間賃貸住宅に関する相談対応事例集」と「賃貸住宅標準契約書」、最高裁判所の2011年7月15日の判決文(裁判所公式)、UR都市機構と財務省の公式ページで確かめて書いています。
先に結論
- 賃貸で火災保険を求められるのは、あなたが火を出したとき、大家に部屋を元に戻して返す責任が残るからです。隣の家への弁償は「失火責任法」で原則いりませんが、大家への責任は消えません。これを払うのが借家人賠償責任保険です。
- 逆に、隣から火が来て自分の物が燃えても、火元に重大な過失がなければ弁償してもらえません。自分の家具や家電を守るのは、自分の家財保険です。
- 保険に入ることは法律の義務ではありません。ただ、契約の条件になっていれば、入る前提で契約することになります(国土交通省)。自分で入った保険で足りるなら、契約の前に不動産会社に相談します。
- 更新料とは、賃貸の契約を更新するときに大家へ払うお金です。法律に根拠の規定はなく、契約書に書いてあるときに払います。最高裁は2011年、はっきり書かれた更新料は、高すぎなければ有効としました。
- 定期借家なら、更新そのものがありません。住み続けるには大家との再契約が必要です。
これが分かると、入居の日に出される保険の申込書と、2年後に届く更新の請求書で、どこを見て何を聞けばいいかが分かります。払う理由が分かれば、払わなくていいものと、払わないと困るものの区別もつきます。
鍵を受け取る前の日、不動産屋のカウンターに書類が並びます。賃貸の契約書、保証会社の申込書、そして火災保険の申込書。「自分の家じゃないのに、なんで火災保険?」と日本人の友達に聞いても、「みんな入ってるから」としか返ってきません。2年たつと、今度は「更新料」の請求書が届きます。住み続けるだけなのに、家賃とは別にお金がかかる。国ではそんな話は聞いたことがない、という人も多いはずです。
- 賃貸の火災保険はなぜ入る?——大家への責任は失火責任法でも消えない
- 借家人賠償責任保険と家財保険とは?——守る相手が違う3つの補償
- 賃貸の火災保険は指定のものに入らないといけない?——契約の条件なら入る前提、ただし相談はできる
- 火災保険に入らないとどうなる?——条件を守っていないことになり、弁償は全部自分で
- 更新料とは?払わないといけない?——契約書に書いてあれば払う
- 更新のときにかかるものは?——更新料・保証会社・火災保険の3つを見る
- 更新しないと追い出される?——普通借家は大家から簡単に終わらせられない
- 定期借家と普通借家の違いは?——定期借家には更新がない
- 更新料が払えない・納得できないときは?——黙らずに、まず大家と話す
- 終わりの判断——自分はどれか
- よくある質問(FAQ)
- まとめ
- あわせて読みたい
賃貸の火災保険はなぜ入る?——大家への責任は失火責任法でも消えない
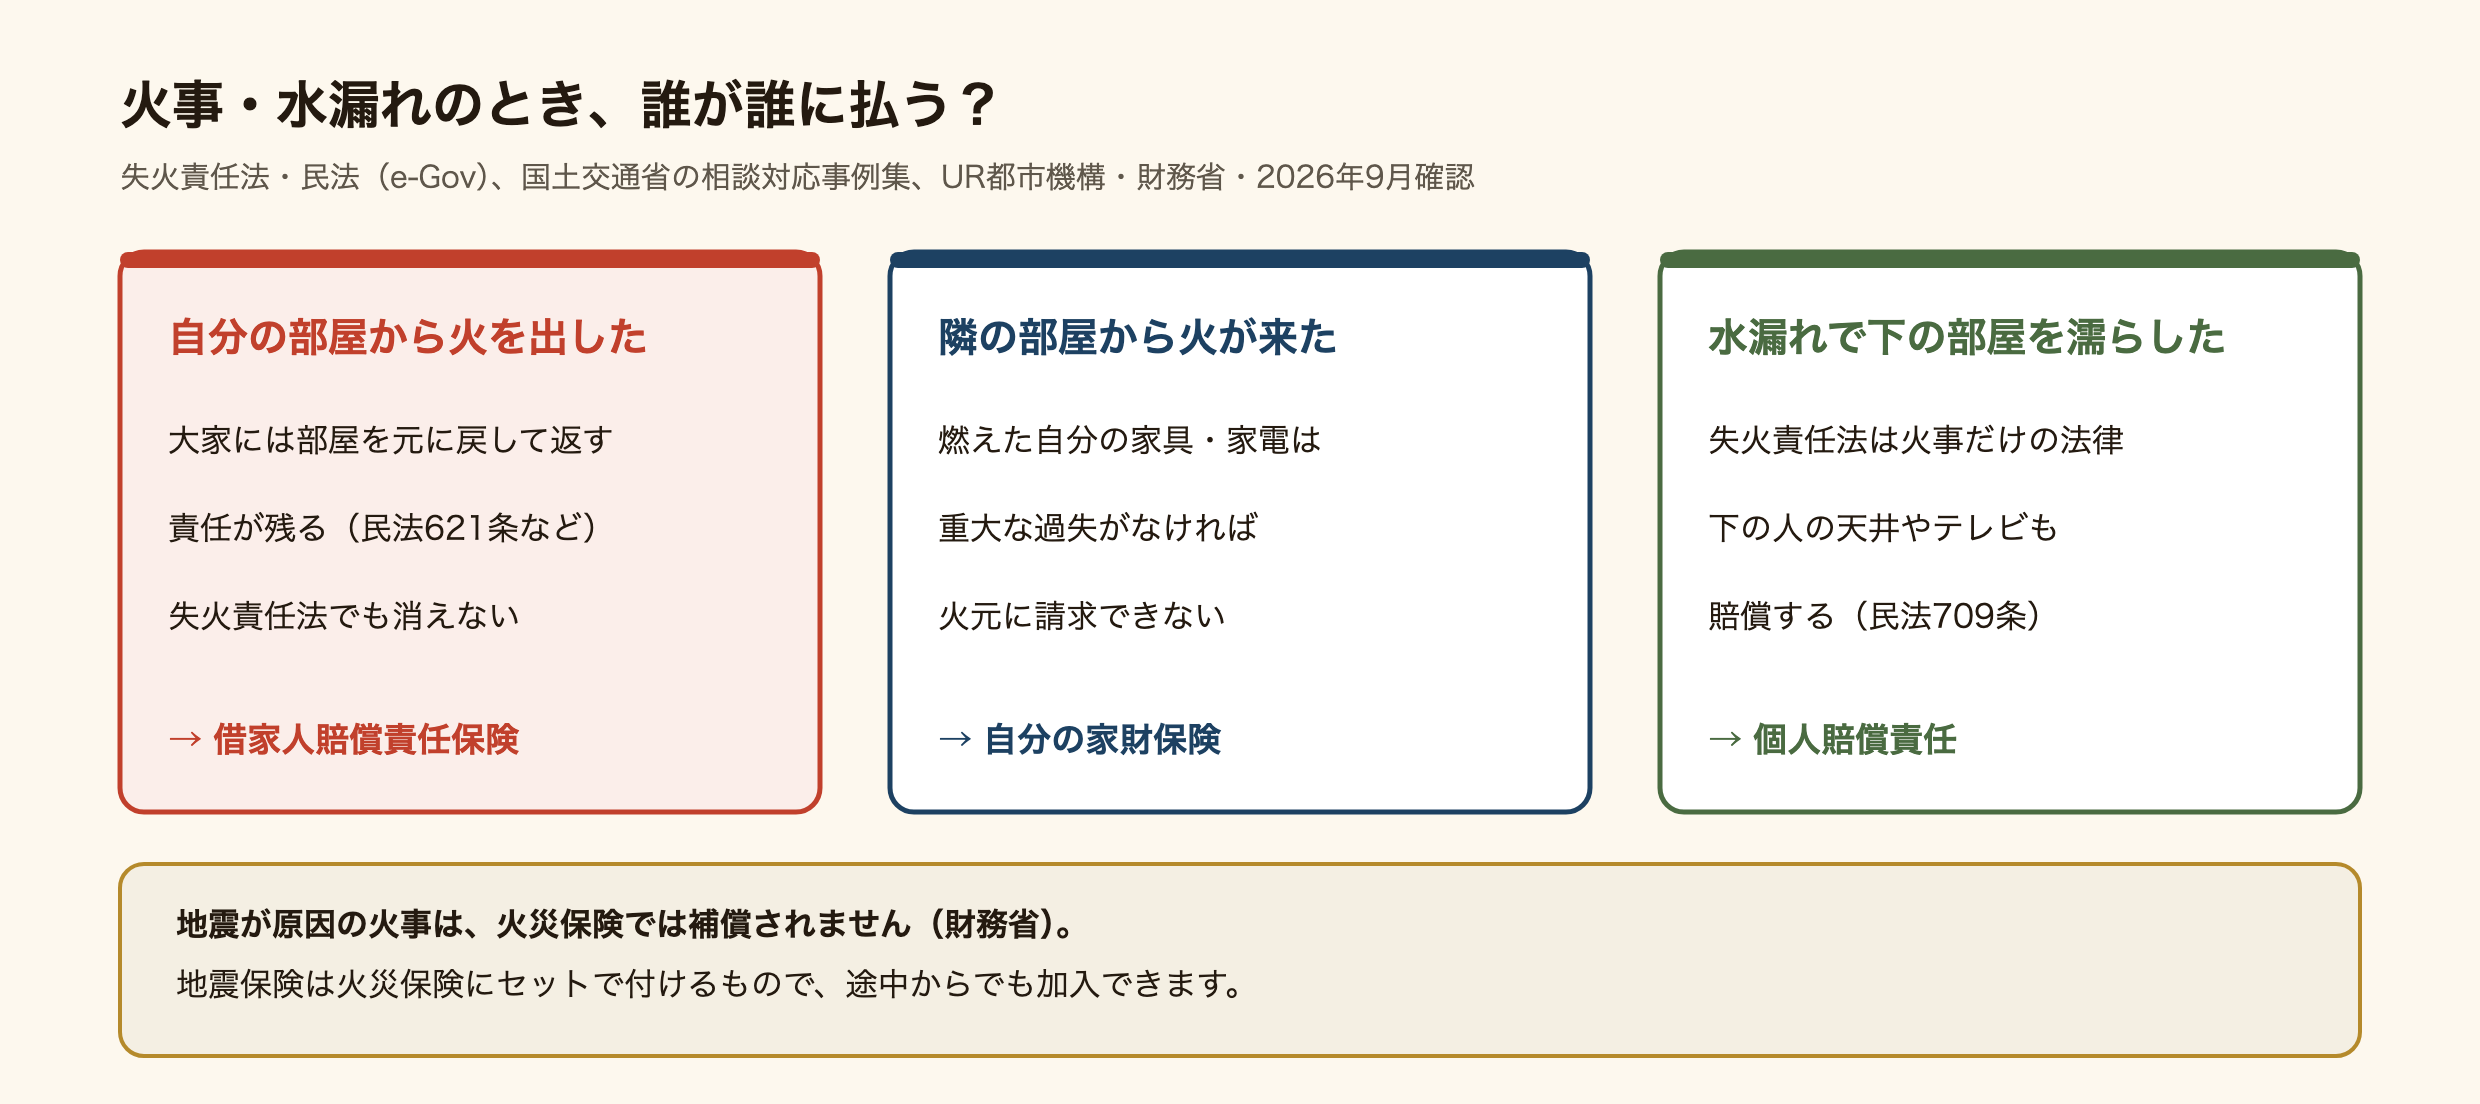
日本には「失火責任法」という、明治32年にできた1文だけの法律があります。中身は、うっかり火事を出した人は、重大な過失がなければ、隣の人への損害賠償の責任を負わない、というものです。正確には、不法行為の損害賠償を定めた民法709条を、失火には使わないと決めています。
ただ、この法律が外しているのは709条だけです。大家とあなたの間には、別に賃貸借の契約があります。民法では、借りた部屋は契約が終わったら返す約束です(601条)。返すまでは注意して使う義務があり(400条)、自分のせいで傷めた所は元に戻して返します(621条)。約束を守れなければ、契約の責任として損害を賠償します(415条)。
だから、あなたの部屋から火が出て部屋が燃えたら、隣の人には原則払わなくても、大家には部屋の損害を払う責任が残ります。UR都市機構の解説も同じ整理で、火を出した入居者は原状回復の義務から貸主に損害賠償責任を負う、としています。これに備えるのが、入居のときに求められる保険です。
借家人賠償責任保険と家財保険とは?——守る相手が違う3つの補償
賃貸で入る「火災保険」は、中身が一つではありません。UR都市機構の解説では、次の3つを組み合わせるのが基本です。
- 家財保険:あなたの家具・家電・服など、自分の物の損害。火事のほか、水濡れや盗難が入る商品もある
- 借家人賠償責任保険:火事や水漏れで借りている部屋を傷め、大家に賠償するときのお金。火災保険の特約で、これだけでは入れない
- 個人賠償責任:ほかの人に損害を与えたときのお金。下の部屋への水漏れや、自転車でのけがなど
家財保険が要る理由は、失火責任法の裏側にあります。隣の部屋から火が来て、あなたのパソコンや服が燃えても、火元の人に重大な過失がなければ弁償を求められません。自分の物は、自分の保険でしか戻ってきません。
水漏れは話が別です。失火責任法は火事だけの法律なので、水漏れには使えません。国土交通省の相談事例集は、風呂の水を止め忘れて下の部屋まで水浸しにした例で、下の部屋の天井の張り替えも、濡れて壊れたテレビも、賠償が必要としています。テレビは同じ程度の中古品の値段です。
もう一つ、見落としやすい点があります。財務省によると、地震が原因の火事は、火災保険では補償されません。地震の被害に備えるなら、火災保険にセットで付ける地震保険が必要で、契約の途中からでも付けられます。地震のときの動き方は地震の備えの記事にまとめています。
賃貸の火災保険は指定のものに入らないといけない?——契約の条件なら入る前提、ただし相談はできる
国土交通省の相談事例集の答えは2段になっています。まず、保険に入ることは「法令によって強制されているものではありません」。次に、契約の条件として保険への加入が決められているなら、原則それを受け入れる前提で契約する、としています。
では、不動産会社が指定した保険でなければいけないのか。事例集には、すでに別の共済に入っている人が、仲介会社の指定する保険を求められた例があります。答えは、今の保険と指定の保険の中身を比べたうえで、指定の保険に入る必要があるかを仲介会社と相談するのが良い、というものです。最終的に決めるのは、大家とあなたの合意です。
UR都市機構の解説は、大家が求める条件を満たせば、どの保険会社の商品に入るかは自由、と書いています。ただし、その条件は大家との契約で決まります。自分で選びたいなら、次の順番で進めてください。
- 契約の前に「自分で入った火災保険でもいいですか」と聞く
- 求められる補償(借家人賠償の金額など)を書面かメールでもらう
- その条件を満たす保険の証券の写しを出す
国土交通省の賃貸住宅標準契約書でも、保険は契約書の本文ではなく「特約」の欄に書く例として挙がっています。何が条件かは、あなたの契約書の特約欄に書いてあります。申込書に名前を書く前に、そこを読んでください。
火災保険に入らないとどうなる?——条件を守っていないことになり、弁償は全部自分で
保険への加入が契約の条件なら、入らないことは、その条件を守っていない状態です。大家や管理会社がそのとき何をするかは、契約と個別の事情しだいで、一律の答えはありません。
確かなのは、お金の面です。保険があってもなくても、あなたが火を出せば大家への責任は残ります。保険がなければ、それを全部自分の貯金で払うことになります。下の部屋を水浸しにしたときも同じです。
気をつけたいのが、契約を更新したときです。UR都市機構の解説によると、保険の期間が賃貸の契約と同じでも、二つの契約がつながっているわけではありません。賃貸を更新しても、保険が自動で延びるとは限らないので、保険証券の満期日を見てください。引っ越すときは、前の部屋の保険を解約するか住所を変えないと、二重に払うことになります。
更新料とは?払わないといけない?——契約書に書いてあれば払う
更新料は、契約の期間が終わって更新するときに、借りる人から大家に払うお金です。国土交通省の事例集は、更新料について「法令上根拠となる規定がなく、必ずしも全国的な慣習でもない」と書いています。そのため、国の賃貸住宅標準契約書にも更新料の条項はありません。
法律で決まっていないのに払うのは、契約書にそう書いてあるからです。長く争われてきましたが、2011年7月15日、最高裁判所が一つの答えを出しました。
事件は京都市のアパートです。家賃は月3万8,000円で、契約書には「1年ごとに家賃の2か月分を更新料として払う」と書かれていました。最高裁は、契約書にはっきり具体的に書かれた更新料は、家賃の額や更新の期間から見て高すぎるなどの特別な事情がない限り有効だとしました。この事件の「1年ごとに2か月分」も、高すぎるとはされていません。借りる人を守る借地借家法に反する、という主張も通りませんでした。
この契約書には、「話し合いで更新しても、自動で更新されても払う」という条項もありました。借りた人は自動で更新されたときの更新料7万6,000円を払わずにいましたが、最高裁はその支払いと遅れた分の利息を命じています。契約書に書いてある更新料を黙って払わずにいると、あとで請求されることがあります。
反対に、契約書に更新料の条項がなければ、払う根拠はありません。UR賃貸住宅のように、更新料を取らないと公式に書いている貸し手もあります。
更新のときにかかるものは?——更新料・保証会社・火災保険の3つを見る
更新の月には、請求がまとめて来ることがあります。何が誰へのお金かを分けて見てください。
| 何に | 誰へ | 金額はどこに書いてある |
|---|---|---|
| 更新料 | 大家 | 賃貸の契約書(法律の上限はない) |
| 保証会社の更新料 | 保証会社 | 保証会社との契約書(保証委託契約) |
| 火災保険の更新 | 保険会社 | 保険証券(満期日と保険料) |
保証会社との契約は、賃貸の契約とは別の契約です。国土交通省の家賃保証会社向けQ&Aは、「更新料が必要なのに『永久保証で安心』と説明する」ことを、してはいけない説明の例に挙げています。保証会社の契約にも、更新料があり得るということです。国に登録した保証会社は、契約の前に書面を渡して説明することになっているので、その書面で更新の時期と金額を確かめてください。保証会社の選び方は保証人なしで借りる記事にあります。
どれにも、国が示した相場はありません。国土交通省の事例集も、更新料については、その地域の慣習や相場と大きく離れていないかを考えて大家と相談するように、と書くだけです。
更新しないと追い出される?——普通借家は大家から簡単に終わらせられない
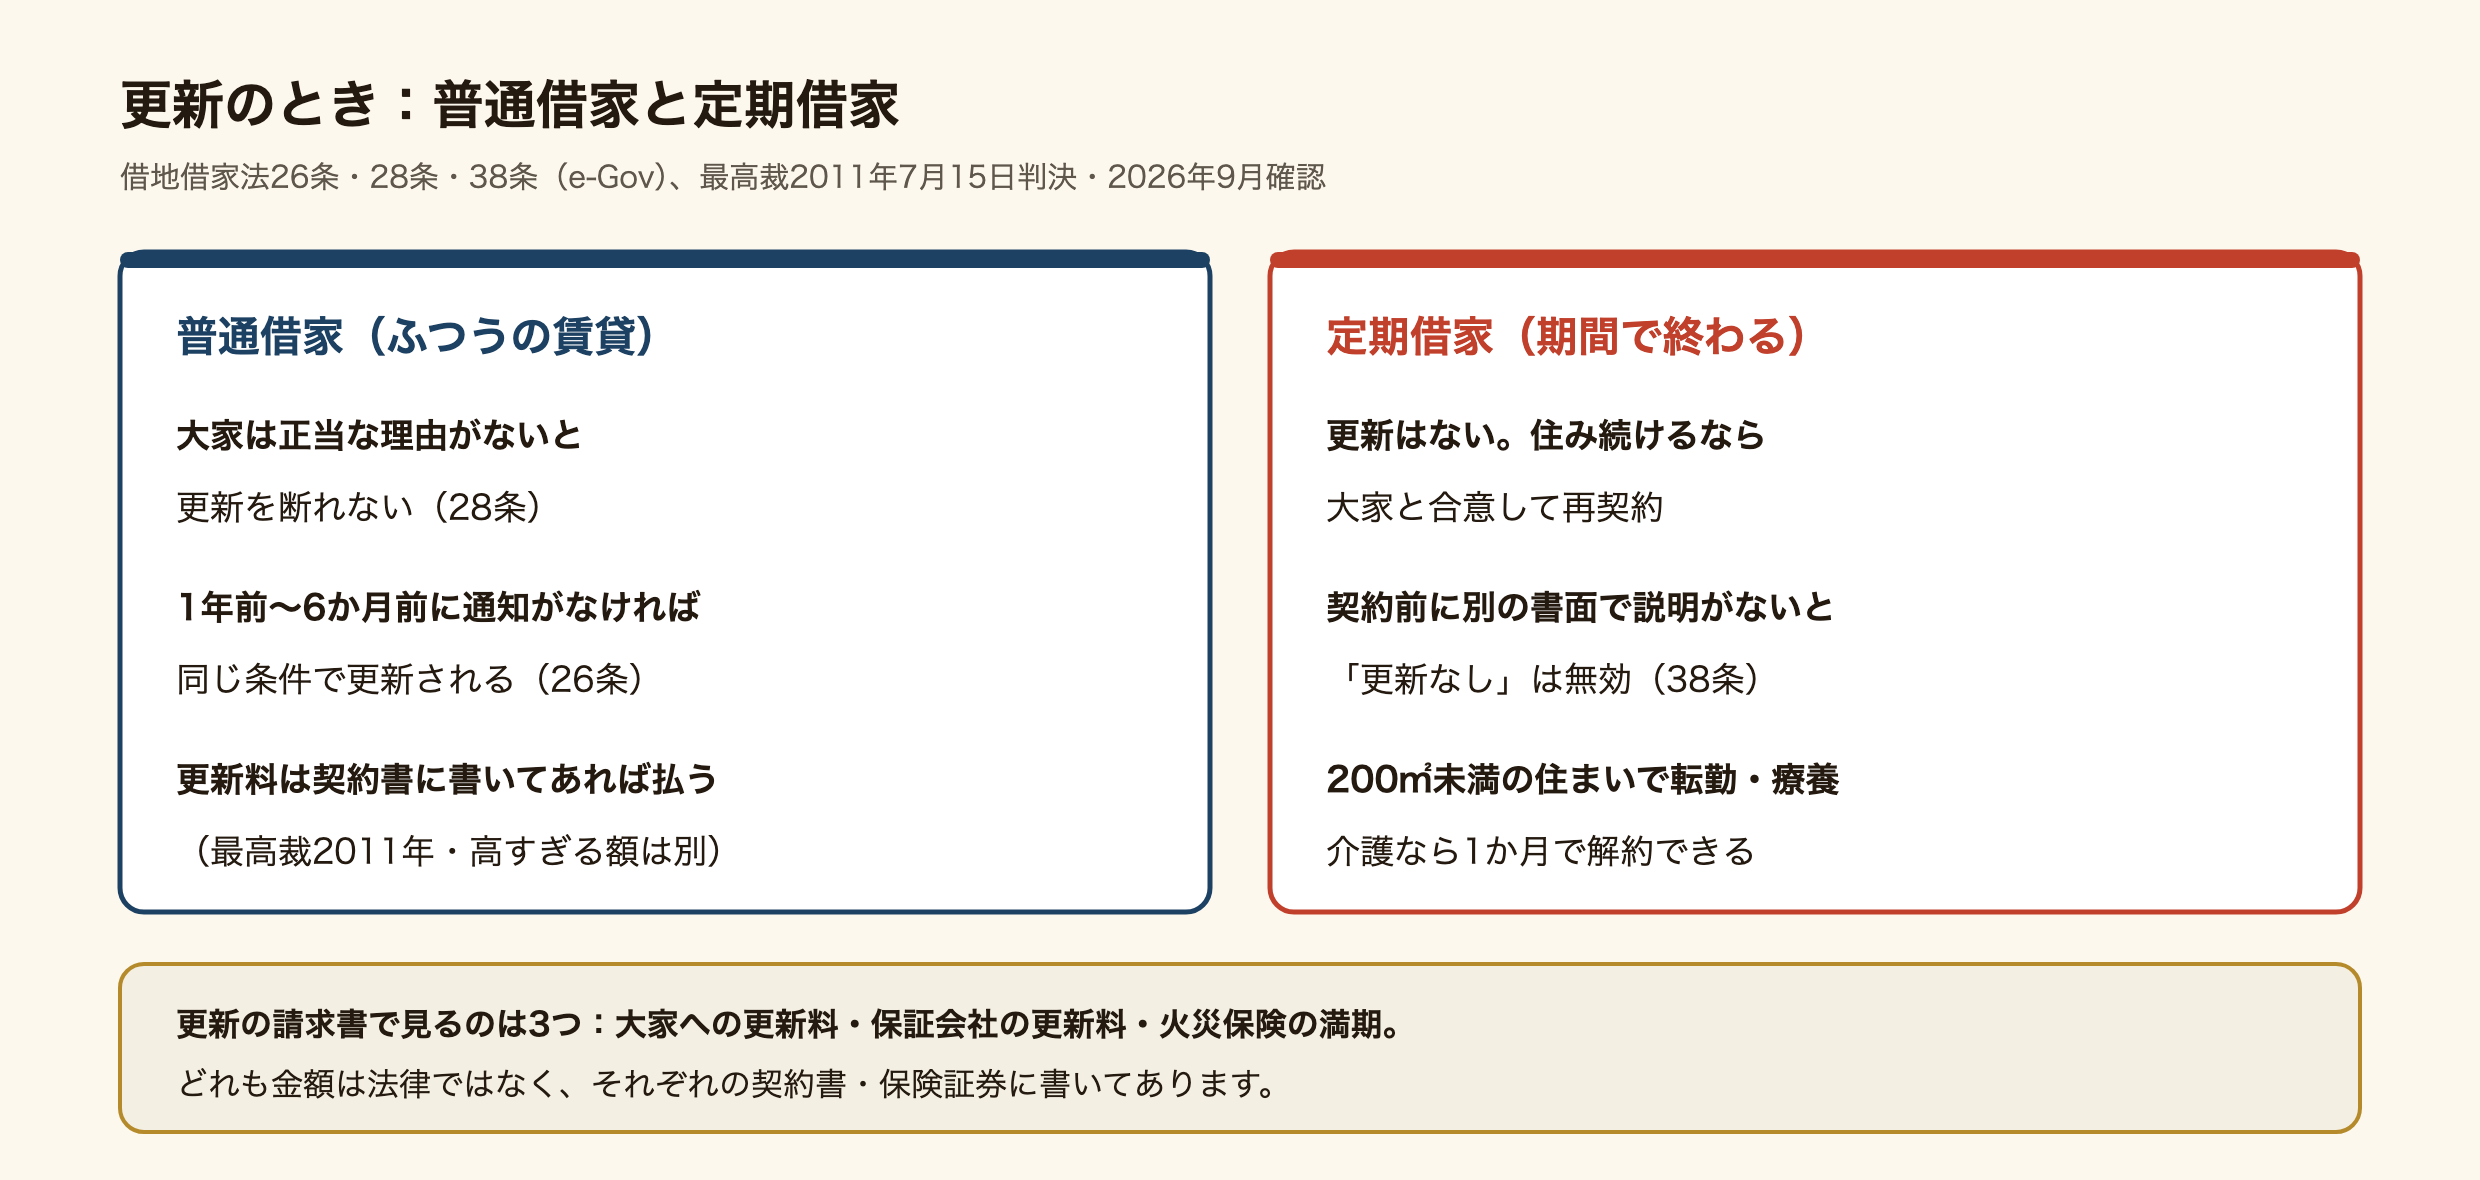
多くの人が結んでいるふつうの賃貸契約(普通借家)では、大家の側から更新を断るには「正当の事由」が必要です(借地借家法28条)。大家が使う必要、これまでの経過、建物の状態、立ち退き料の申し出などを合わせて判断されます。
更新の話し合いがまとまらなくても、すぐ出ていく必要はありません。大家が期間の終わる1年前から6か月前までに「更新しない」と知らせていなければ、前と同じ条件で更新されたことになります(26条)。これを法定更新といい、期間は「定めがない」契約になります。
更新のときに送られてきた新しい契約書に、前に無かった条件が足されていることもあります。国土交通省の事例集は、合意による更新は大家と借りる人の合意が原則なので、足された条件について説明を求め、よく話し合うように、としています。家賃を上げると言われたときの動き方は家賃の値上げの記事にあります。
定期借家と普通借家の違いは?——定期借家には更新がない
定期借家は、契約で決めた期間が来たら、更新されずに終わる契約です(借地借家法38条)。住み続けたいなら、大家と合意して新しく契約し直します(再契約)。家賃などの条件も、そのとき改めて決めます。
その代わり、大家には守る手続きがあります。
- 契約は書面で結ぶ
- 契約の前に「更新がなく、期間で終わる」ことを書いた書面を渡して説明する。この書面は契約書とは別のものが必要(最高裁2012年9月13日判決・国土交通省の事例集)
- 説明がなければ、「更新しない」という決まりは無効になる
- 期間が1年以上なら、終わる1年前から6か月前までに「期間で終わる」と知らせる
途中でやめたいときも決まりがあります。住まいで床面積が200㎡未満なら、転勤・療養・親族の介護などのやむを得ない事情で住めなくなったとき、解約を申し入れてから1か月で契約が終わります。これより不利な特約は無効なので、「途中解約はできない」と書いてあっても、この事情があれば1か月で出られます。自分の契約がどちらかは、契約書の題と、別に渡された説明の書面で分かります。
更新料が払えない・納得できないときは?——黙らずに、まず大家と話す
請求された更新料が高すぎると思うとき、国土交通省の事例集は、まず大家と相談することをすすめています。話がまとまらなければ、裁判所の調停を使う道もあります。
一度に払えないときは、期限の前に管理会社へ連絡してください。黙って払わないままにすると、最高裁の事件のように、あとで遅れた分の利息まで付けて請求されることがあります。どこに相談すればいいか分からないときは、消費者ホットライン188に電話すると、近くの消費生活センターにつながります。
更新の前に引っ越すと決めたなら、それも一つの答えです。国の標準契約書では、借りる人からの解約は30日前の申し入れです。自分の契約書の解約予告の日数を確かめてから、退去費用のルールを読んでおくと、出るときの請求で損をしません。
終わりの判断——自分はどれか
- これから部屋を借りる——契約書の特約欄で、保険が条件になっているか、更新料がいくらかを読む。自分で保険を選びたいなら、署名の前に「自分で入った保険でもいいですか」と聞く。
- もう住んでいて、更新が近い——賃貸の契約書・保証会社の契約書・保険証券の3つを出して、それぞれの更新料と満期日を書き出す。
- 更新料が高すぎる、または払えない——期限の前に大家か管理会社に連絡する。まとまらなければ188に電話して相談先を聞く。
- 定期借家で、期間の途中に出たい——転勤・療養・介護などの事情があるかを確かめ、あるなら解約を申し入れて1か月後の日付を控える。
よくある質問(FAQ)
Q. 賃貸で火災保険に入るのは義務ですか?
法律の義務ではありません。ただ、契約の条件として加入が決められていれば、入る前提で契約することになります(国土交通省)。条件かどうかは契約書の特約欄で確かめてください。
Q. 隣の部屋の火事で自分の物が燃えたら、弁償してもらえますか?
火元の人に重大な過失がなければ、失火責任法により損害賠償を求められません。自分の家具や家電は、自分の家財保険で守ることになります。
Q. 借家人賠償責任保険とは何ですか?
火事や水漏れで借りている部屋を傷めたとき、大家に払う損害賠償に備える補償です。失火責任法があっても大家への責任は残るので、賃貸で求められます。火災保険の特約で、単独では入れません。
Q. 不動産会社が指定する火災保険に入らないといけませんか?
契約の条件なら基本的に入る必要がある、というのが国土交通省の事例集の答えです。すでに入っている保険があれば、中身を比べて、指定の保険が必要かを契約の前に仲介会社と相談するのが良いとされています。
Q. 更新料は払わないといけませんか?
契約書にはっきり書いてあれば払います。最高裁は2011年7月15日の判決で、そうした更新料は、額が高すぎるなどの特別な事情がない限り有効としました。契約書に書いていなければ、払う根拠はありません。
Q. 定期借家と普通借家の違いは何ですか?
普通借家は、大家が正当な理由なく更新を断れません。定期借家は更新がなく、期間が来たら終わり、住み続けるには再契約が必要です。定期借家には、契約の前に別の書面で説明を受けることなどの決まりがあります。
まとめ
賃貸の火災保険は、あなたの物を守る家財保険と、大家や下の部屋の人に払うための賠償の補償を組み合わせたものです。失火責任法があっても大家への責任は消えないので、借家人賠償責任保険が求められます。加入は法律の義務ではありませんが、契約の条件なら入る前提で契約し、自分で選びたいなら署名の前に相談します。
更新料は法律ではなく契約で決まるお金で、契約書にはっきり書いてあれば、高すぎない限り払うものです。更新の月には、大家への更新料・保証会社の更新料・火災保険の満期の3つを分けて確かめてください。定期借家なら、更新ではなく再契約です。
出典(公式):e-Gov法令検索「失火ノ責任ニ関スル法律」/同「民法」/同「借地借家法」/国土交通省「民間賃貸住宅に関する相談対応事例集(再改訂版)」/同「賃貸住宅標準契約書」/同「家賃債務保証業者登録制度Q&A」/最高裁判所 平成23年7月15日判決/UR都市機構「よくあるご質問」/財務省「地震保険制度の概要」。2026年9月24日に確認したものです。保険と更新の条件は、必ず自分の契約書と保険証券で確かめてください。
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人

mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか