最終更新:2026年10月(国税庁Q&A 令和8年8月改訂版に対応)/この記事はアフィリエイト広告を含みます。
金額・料金・条件は2026年8月5日時点で国税庁「国外居住親族に係る扶養控除等Q&A」・タックスアンサーNo.1180を確認したものです。所得の条件・特定親族特別控除・住民税の控除額は、2026年10月8日に国税庁タックスアンサーNo.1180・No.1177、同Q&A(令和8年8月改訂)、横浜市のページで確認しました。変わることがあるので、申し込む前・手続きの前に、必ず最新の条件をご自身で確認してください。
この記事の結論(Summary)
- 母国に仕送りをしているなら、その家族を扶養に入れて税金を下げられます。1人あたり38万円、条件によっては63万円が所得から引かれます。
- ただし2023年1月から厳しくなりました。30歳以上70歳未満の家族は、原則として対象外になりました。
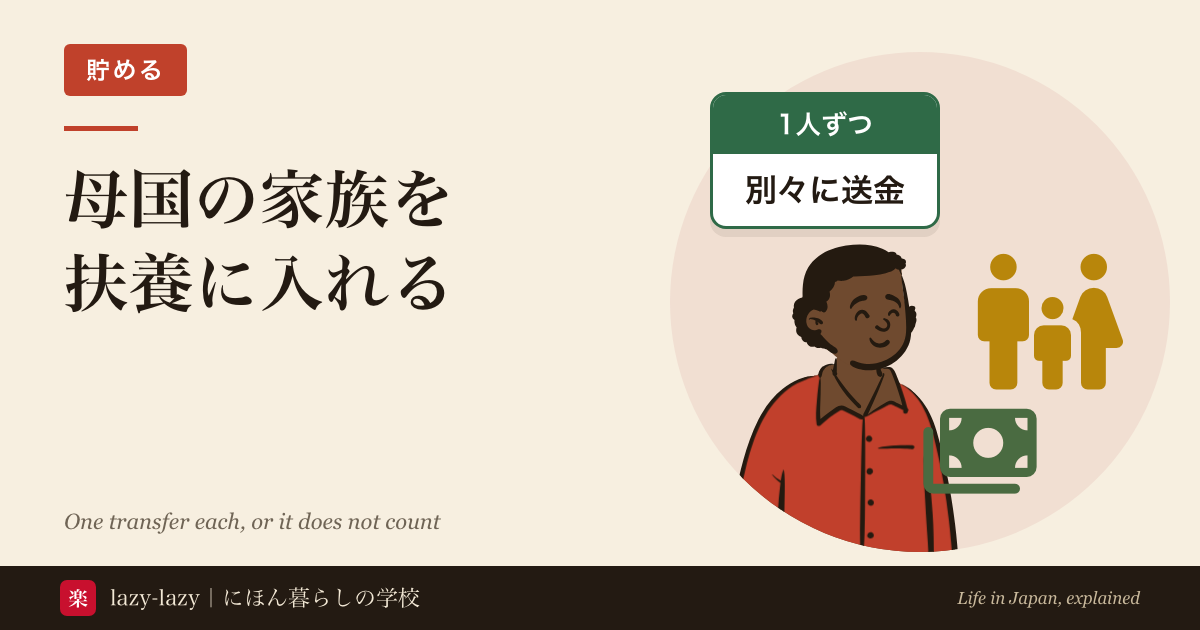
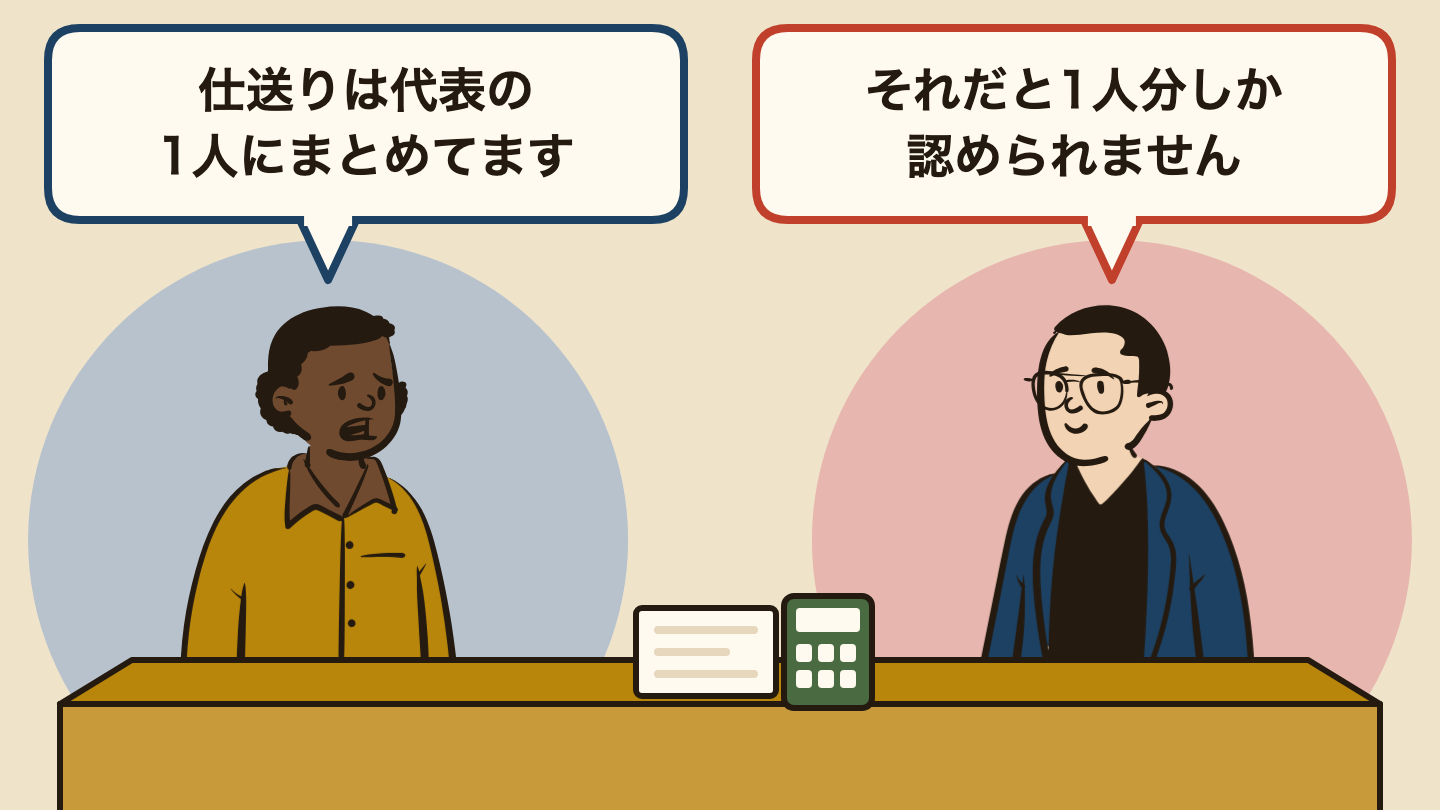
- いちばん多い失敗は、代表者1人にまとめて送ることです。それだと、その1人分しか認められません。家族の人数だけ、別々に送る必要があります。
- 必要なのは親族関係書類(家族だと証明する書類)と送金関係書類(送った記録)の2つです。外国語なら翻訳文も要ります。
- 16歳未満の子どもは、所得税では対象になりません。
これが分かると、家族の人数だけ別々に送金するという一手で、1人あたり38万円の控除を取りこぼさずに済みます。
「扶養控除(ふようこうじょ)」とは、自分が生活費を負担している家族がいる場合に、税金の計算のもとになる金額を減らしてくれる仕組みです。家族が海外にいても使えます。会社の健康保険の扶養は別の制度で、2020年4月から海外に住む家族は原則として入れません(社会保険の扶養の条件)。
毎月きちんと仕送りをしているのに、この控除を取っていない人がとても多いです。知らないだけで、払わなくていい税金を払っています。
いくら減るのか
家族1人につき、所得から引かれる金額はこうです。金額は国税庁タックスアンサー「No.1180 扶養控除」によります。
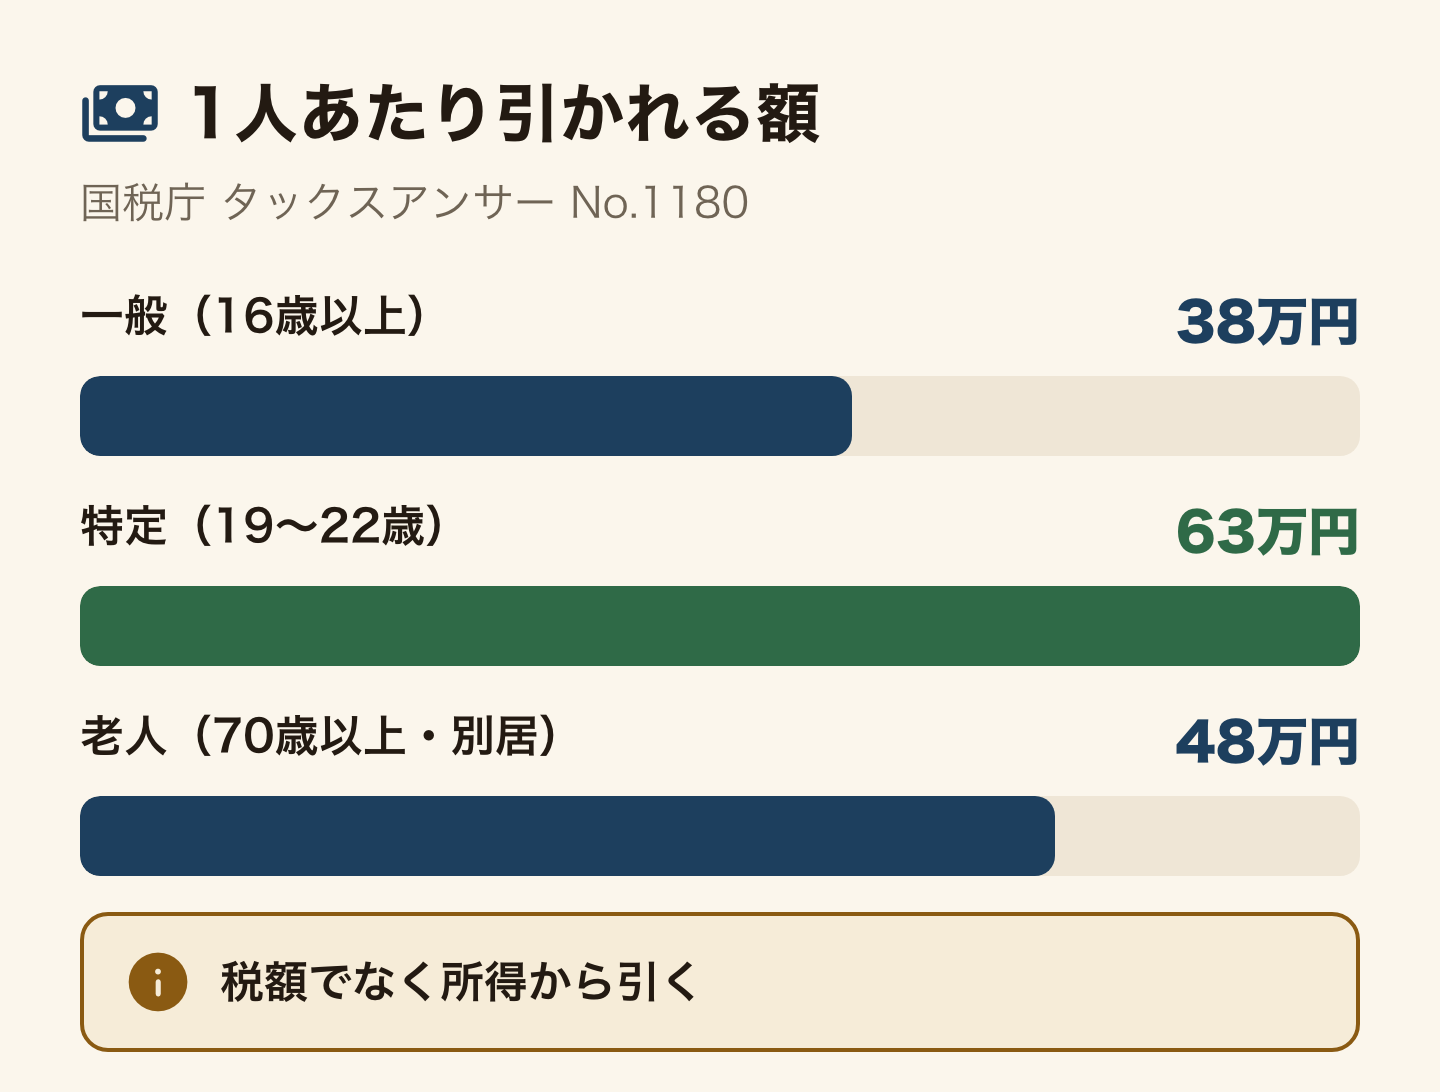
これは「税金が38万円安くなる」という意味ではありません。税金を計算するもとの金額が38万円減る、という意味です。所得税と住民税の仕組みとあわせて読んでください。
住民税も下がります。ただし住民税で引かれる額は所得税より小さく、一般33万円・19歳以上23歳未満の特定扶養親族45万円・70歳以上の老人扶養親族38万円です(横浜市「所得控除(令和8年度課税以降)」)。それでも家族2人3人を入れれば、効き方は小さくありません。
入れられるのは、あなたと生計を一にしていて、その年の合計所得金額が58万円以下の家族です(2026年分からは62万円以下。タックスアンサー「No.1180 扶養控除」)。2026年分では、19歳以上23歳未満で合計所得金額が62万円を超え123万円以下の家族は、扶養控除のかわりに「特定親族特別控除」(最大63万円)の対象になります(タックスアンサー「No.1177 特定親族特別控除」)。国外に住む家族でも、親族関係書類と送金関係書類を出せば受けられます(国税庁「国外居住親族に係る扶養控除等Q&A」のQ1・Q2)。
2023年1月から、年齢で切られるようになりました
ここを知らずに古い情報のまま申告している人がいます。
海外に住む家族を扶養控除の対象にできるのは、次のどれかに当てはまる人だけになりました(同じタックスアンサー「No.1180 扶養控除」の「令和5年分以後」の説明)。
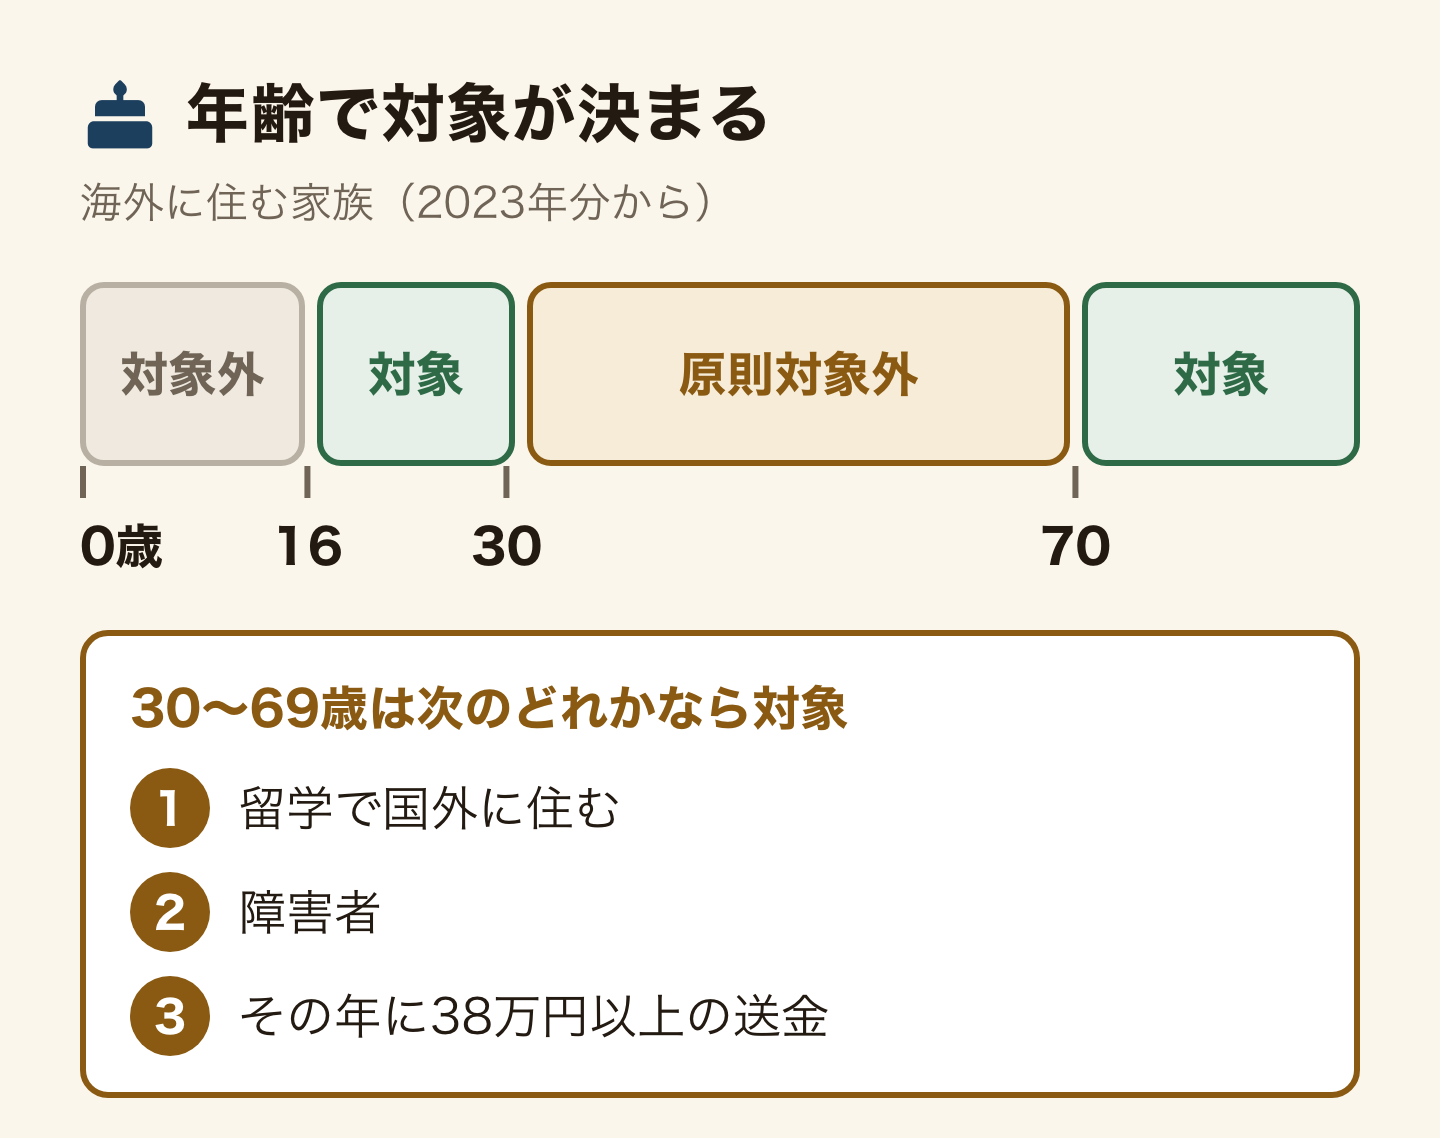
年齢は、その年の12月31日時点で数えます(国税庁Q&AのQ4)。
母国にいる30代・40代の兄弟姉妹を扶養に入れていた人は、ここで外れます。ただし③に当てはまれば残せます。その年に38万円以上を送っていればいいのです。
そして親が70歳以上なら、①〜③のような追加の条件はありません。控除額は48万円に上がります。ただし、生計を一にしていること、所得の条件(その年の合計所得金額58万円以下。2026年分からは62万円以下)、書類の提出は、ほかの年齢と同じように必要です。
なお「親族」の範囲は広いです。6親等内の血族、配偶者、3親等内の姻族まで入ります。親・子・兄弟姉妹はもちろん、おじ・おば、甥・姪も範囲の中です。仕送りしている家族の治療費をあなたが払ったときは、医療費控除でも、この「生計を一にする」かどうかが分かれ目になります。
いちばん多い失敗:まとめて1人に送っている
仕送りは家の代表に送り、家の中で分けてもらう。あなたの国では、家族のお金はそうして回るのが自然かもしれません。日本の扶養控除が見るのは、家の中でどう分けたかではなく、誰あてに送ったかです。
なお、扶養に入れた家族への仕送りは、あなたが出す側の話です。家族からあなたへ送ってもらうお金に税金がかかるかは、親からの送金と贈与税の記事にまとめています。
これで控除が消えます。知らない人が本当に多いところです。
家族3人を扶養に入れたいとします。手数料がもったいないので、お父さん1人にまとめて送っている。——よくあるやり方です。
これだと、お父さん1人分しか認められません。
国税庁の説明はこうです。送金関係書類は、生活費や教育費の支払を「必要の都度、各人に」行ったことを明らかにするものでなければならない。代表者にまとめて送った記録は、その代表者の送金関係書類にしかならない——と、国税庁「国外居住親族に係る扶養控除等Q&A(源泉所得税関係)」のQ10とQ34に、はっきり書かれています。
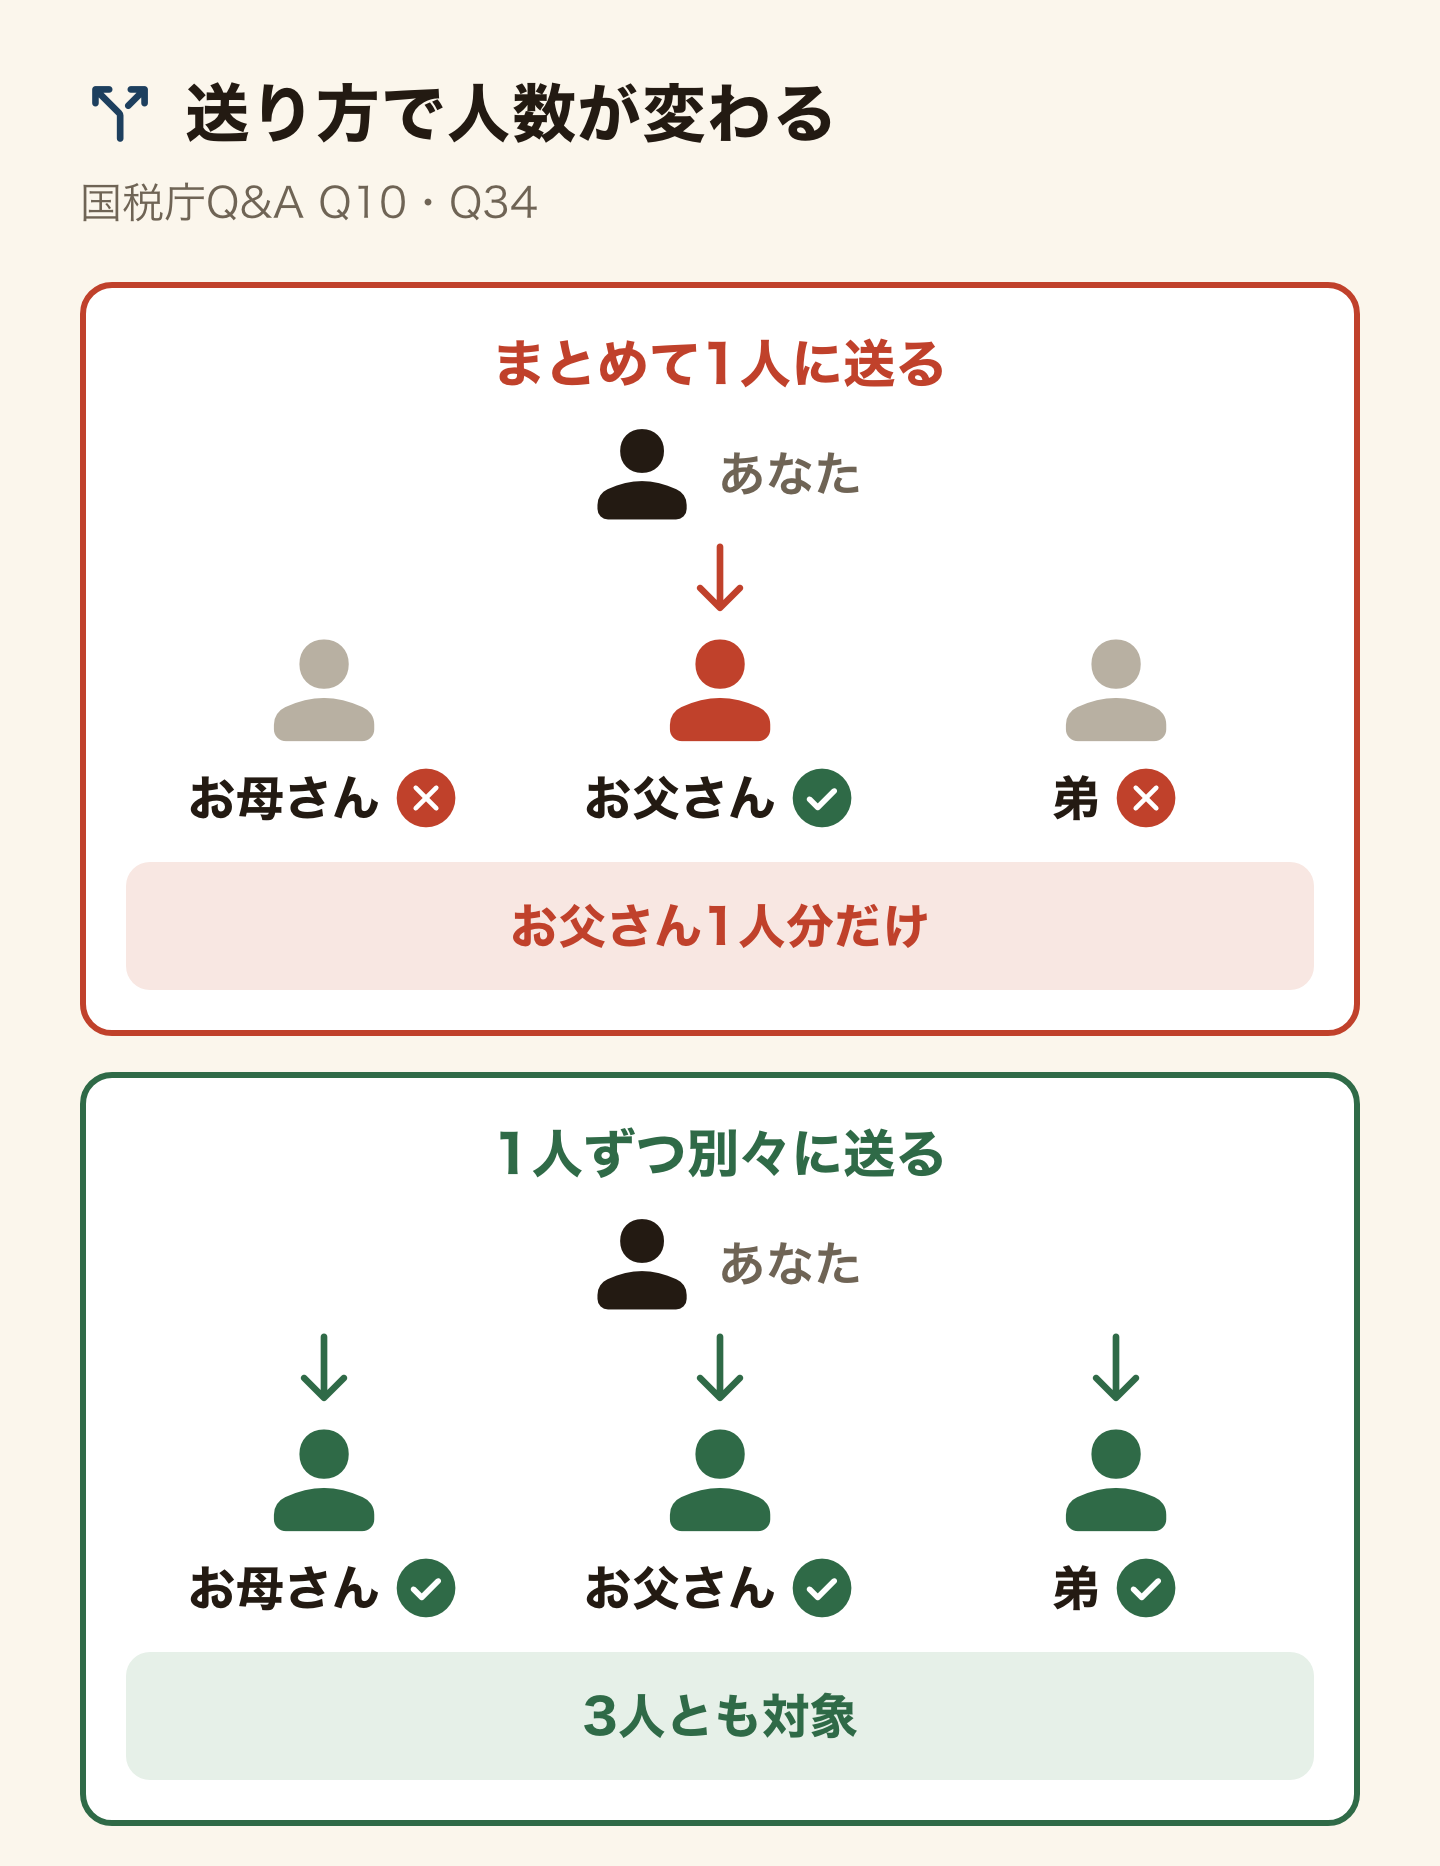
だから、扶養に入れたい人数だけ、宛先を分けて送ってください。送金1回あたりの手数料が高いサービスを使っていると、ここでためらうことになります。手数料の安さが、そのまま控除を取れるかどうかに直結します。
1人ずつ送っても、記録がきれいに残る方法
銀行の窓口だと1回あたり数千円かかることがあり、家族3人に分けて送ると、それだけで負担になります。Wiseなら手数料が安く、誰にいくら送ったかが履歴として残るので、年末調整のときにそのまま出せます。送金の比較は母国への送金|手数料を下げる方法にまとめました。
用意する書類は2種類だけです
「親族関係書類」と「送金関係書類」。この2つです。会社員なら、勤務先に出します(国税庁「国外居住親族に係る扶養控除等の適用について」)。
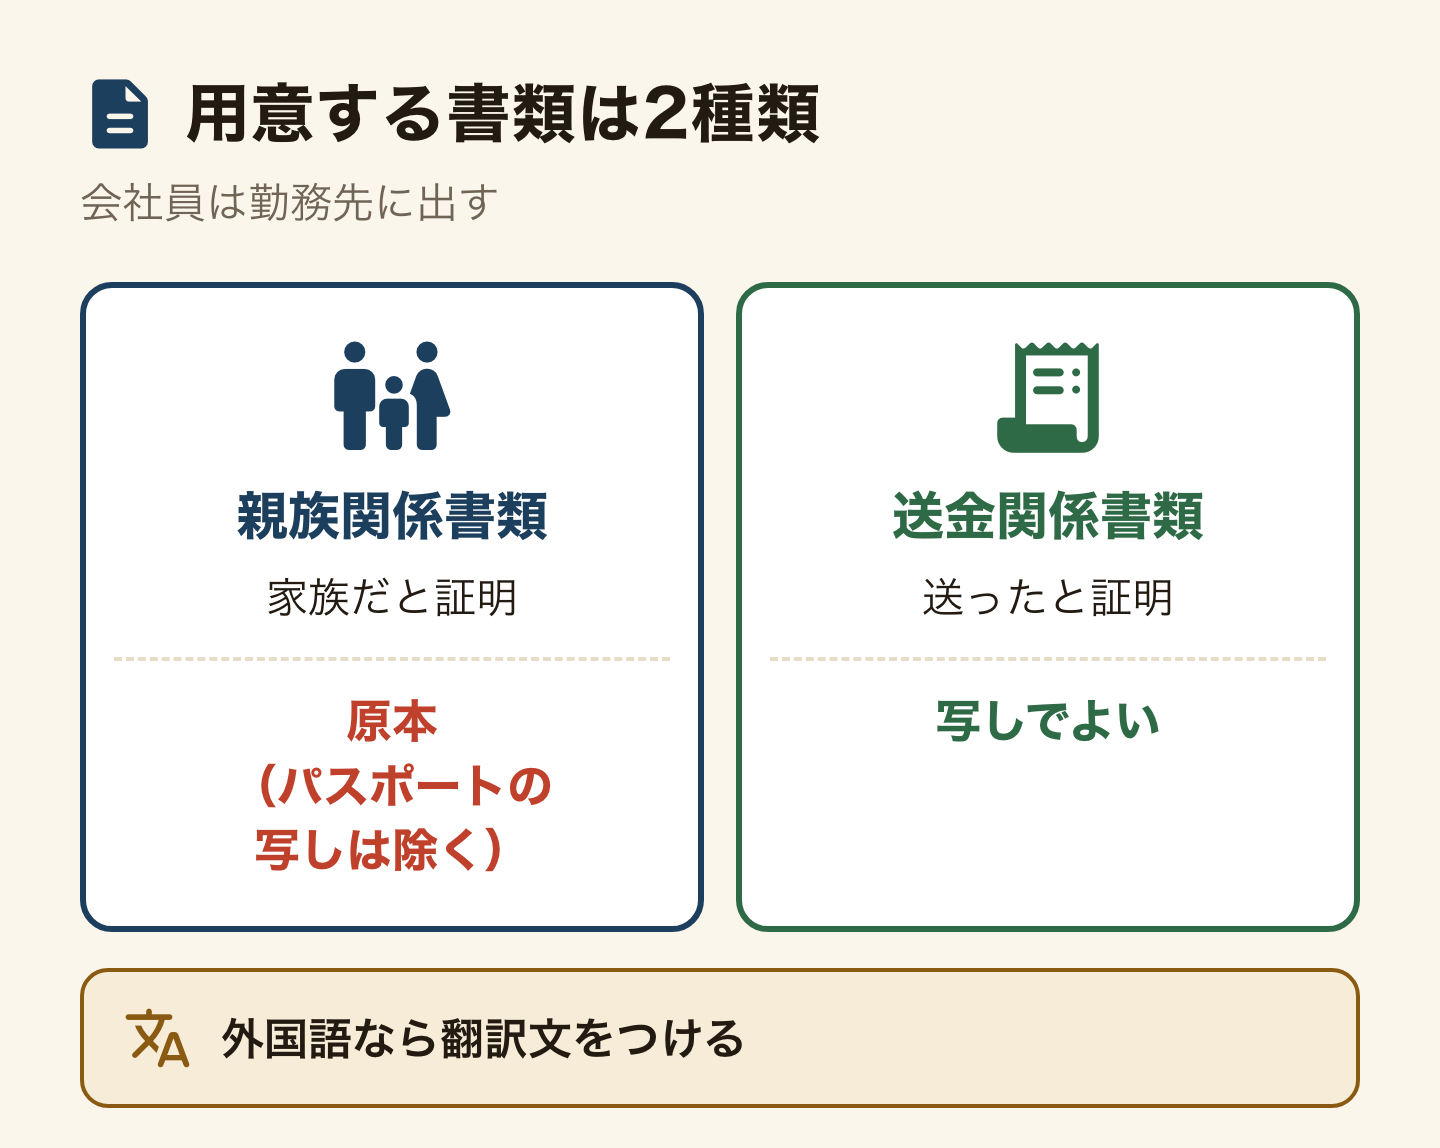
親族関係書類は、戸籍の附票の写しなど日本の国や自治体が出した書類と家族のパスポートの写し、または外国の政府や自治体が出した書類(家族の氏名・生年月日・住所か居所が書かれたもの)です。パスポートの写しを除き、原本が要ります。送金関係書類は、金融機関・クレジットカード会社・電子決済手段等取引業者の書類で、写しでもかまいません(国税庁Q&AのQ8・Q10・Q12)。
翻訳文を忘れる人が多いです。母国の役所が出した出生証明書をそのまま持っていっても通りません。日本語に訳したものを添えてください。国税庁のQ&A(Q14)は翻訳文が要るとだけ書いていて、誰が訳すかには触れていません。自分で訳したものでよいかは、出す前に勤務先か税務署に確かめてください。
30歳以上70歳未満で「38万円以上を送っている」を理由にする場合は、送金関係書類のかわりに「38万円送金書類」——つまりその人1人への年間合計が38万円以上だと分かる記録が要ります。これも各人別です。
いつ、どこに出すのか
会社で働いている人は、勤務先に出します。タイミングは2回に分かれます(国税庁リーフレット「非居住者である親族について扶養控除等の適用を受ける方へ」)。
- 扶養控除等申告書を出すとき(入社時や年の初め)——親族関係書類
- 年末調整のとき(11月〜12月ごろ)——送金関係書類
送金の記録は年末に出すので、1年分をためておく必要があります。年が明けてから「そういえば」では遅いです。いま送金している人は、今年ぶんの記録を今から保存してください。
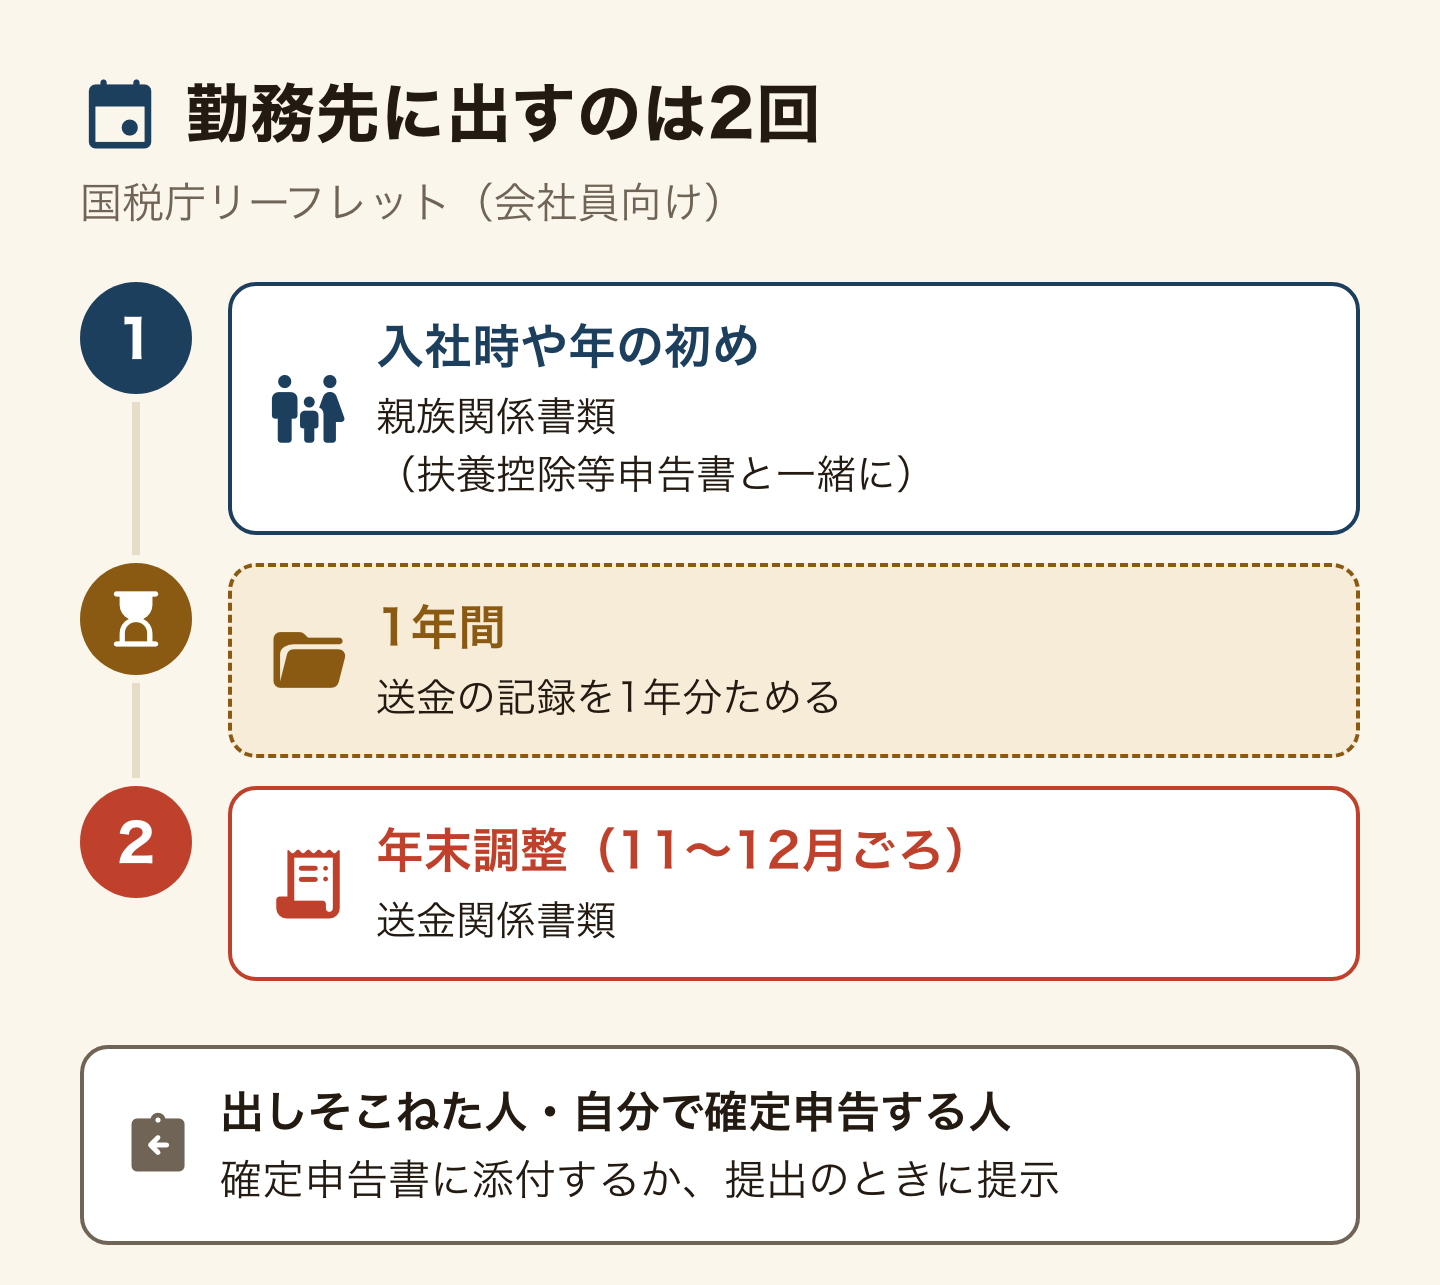
会社の年末調整で出しそこねた場合や、自分で確定申告をする人は、確定申告書に添付するか、提出のときに提示します。
よくある質問(FAQ)
Q. 送金額に決まりはありますか?
A. 30歳以上70歳未満で「38万円以上」を理由にする場合だけ、38万円という基準があります。それ以外は金額の基準は定められていません。ただし年間の送金額が極端に少ないと、送金の目的を確認されます。生活費・教育費として実際に負担している必要があります。
Q. 16歳未満の子どもは入れられませんか?
A. 所得税の扶養控除の対象にはなりません。これは日本国内に住む子どもでも同じです。ただし住民税では、16歳未満でも一定の場合に書類を市区町村に出すことになっています。お住まいの市区町村に確認してください。
Q. 妻や夫が母国にいる場合は?
A. 扶養控除ではなく配偶者控除・配偶者特別控除のほうになります。必要な書類は同じく親族関係書類と送金関係書類です。
Q. 何親等まで入れられますか?
A. 6親等内の血族、配偶者、3親等内の姻族です。親・子・兄弟姉妹だけでなく、おじ・おば、甥・姪も範囲に入ります。ただし、あなたが実際に生活費を負担していることが前提です。
Q. 去年の分を取り戻せますか?
A. 条件を満たしていて書類が残っているなら、確定申告で取り戻せる場合があります。ただし当時の送金記録と親族関係書類が必要です。記録が残っていないと難しいので、まずは今年ぶんを確実に残すところから始めてください。
Q. 現金で手渡ししています。使えますか?
A. 使えません。金融機関やクレジットカード会社、電子決済の記録が必要です。帰国したときに現金で渡す、というやり方だと控除は取れません。
まとめ
母国に仕送りをしているなら、家族を扶養に入れてください。1人38万円、19歳以上23歳未満なら63万円、70歳以上なら48万円が所得から引かれます。住民税も下がります(住民税で引かれる額は一般33万円など、所得税より小さい額です)。
2023年1月から、30歳以上70歳未満の家族は原則として対象外になりました。ただしその年に38万円以上を送っていれば残せます。
そしていちばん多い失敗は、代表者1人にまとめて送ることです。それでは1人分しか認められません。扶養に入れたい人数だけ、宛先を分けて送ってください。
必要なのは、家族だと証明する書類と、送った記録の2つだけです。外国語なら翻訳文を添えます。送金の記録は年末にまとめて出すので、今日から残しておいてください。年が明けてからでは間に合いません。
出典(公式):国税庁タックスアンサー「No.1180 扶養控除」/国税庁「国外居住親族に係る扶養控除等の適用について」/国税庁「国外居住親族に係る扶養控除等Q&A(源泉所得税関係)」(PDF)/国税庁リーフレット「非居住者である親族について扶養控除等の適用を受ける方へ」(PDF)(2026年9月26日確認)
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
控除を受けるには送金した記録が要ります。記録が残る送り方を選んでください。
母国への送金は本当にWiseが一番安い? →この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方