この記事は2026年10月21日に、国税庁のタックスアンサー(令和8年4月1日現在法令等)と所得税基本通達、e-Govの所得税法・所得税法施行令・国外送金等調書法・地方税法で確かめて書いています。
先に結論
- 非永住者とは、日本に住む外国籍の人のうち、過去10年で日本に住んだ合計が5年以下の人のことです。税金の区分で、在留資格の「永住者」とは関係ありません。
- 非永住者は、母国の預金の利息や配当に、日本で払われた分と日本へ送金した分だけ課税されます。母国に置いたままなら、日本では課税されません。
- 送金は「昔の貯金」のつもりでも、その年の母国の所得から先に送ったものとして数えます。利息10万円の年に50万円を送れば、10万円が課税の対象です。
- 非永住者の間に買った海外の株・投資信託を売った利益は、送金しなくても課税されます。
- 合計5年を超えた翌日からは、世界中の所得が課税されます。送金の記録と、母国の利息・配当の明細を毎年残してください。
これが分かると、母国のお金を日本へ移す時期と金額を自分で選べるので、知らないうちに申告漏れになるのを避けられます。
就職して3年目の春。母国の定期預金が満期になり、利息がついた。日本で引っ越すので、その一部を日本の口座に送ろうとしています。日本人の同僚に「これ、日本で税金かかる?」と聞いても、「海外に口座なんて持ってないから分からない」と返ってきます。日本に住む日本人は全員、世界中の所得が課税される側にいます。「送った分だけ」という数え方は、日本に来て5年以内の外国人にしか関係しない決まりです。
- 非永住者とは?——日本に住む人の税金の3つの区分
- 自分はどれ?——非居住者・非永住者・永住者の分かれ道
- 非永住者の課税範囲——母国の利息・配当・家賃はいつ課税される?
- 送金課税とは?——母国から日本へ送ったお金の数え方
- 母国の株・投資信託を売ったら?——買った時期で変わる
- 非永住者の5年はどう数える?——留学の年数も入る
- 母国でも税金を引かれていたら?——外国税額控除
- 確定申告は要る?——20万円の線と住民税
- 銀行は送金を税務署に知らせる?——国外送金等調書とマイナンバー
- 申告していなかったと気づいたら?
- 非永住者の税金を一枚で——数字・期限・出典
- 終わりの判断——自分はどれか
- よくある質問(FAQ)
- まとめ
- あわせて読みたい
非永住者とは?——日本に住む人の税金の3つの区分
日本の所得税は、住み方で人を3つに分けます(国税庁 No.2010「納税義務者となる個人」)。
- 非居住者:日本に住所がなく、1年以上住んでもいない人。日本の所得だけが課税される
- 非永住者:居住者のうち、日本国籍がなく、過去10年以内に日本に住んだ合計が5年以下の人
- 非永住者以外の居住者:上の2つ以外の居住者。世界中の所得が課税される
この記事では、3つ目を短く「永住者」と呼びます。税の世界の呼び方で、在留資格の「永住者」とは別物です。技術・人文知識・国際業務でも、家族滞在でも、日本に住んだ合計が5年を超えればこちらに入ります。法律の定義は所得税法2条1項3号〜5号にあります。
自分はどれ?——非居住者・非永住者・永住者の分かれ道
最初の分かれ目は、日本に住所があるか、1年以上続けて住んでいるかです。どちらかに当たれば居住者です。住所は生活の本拠のことで、客観的な事実で判断します(国税庁 No.2875)。仕事のために日本に来た人は、契約などで1年未満と決まっている場合を除き、住所があると推定されます。留学で来た人も、学ぶ期間は日本で職業を持つ人と同じように扱われます(所得税基本通達3-2・3-3)。
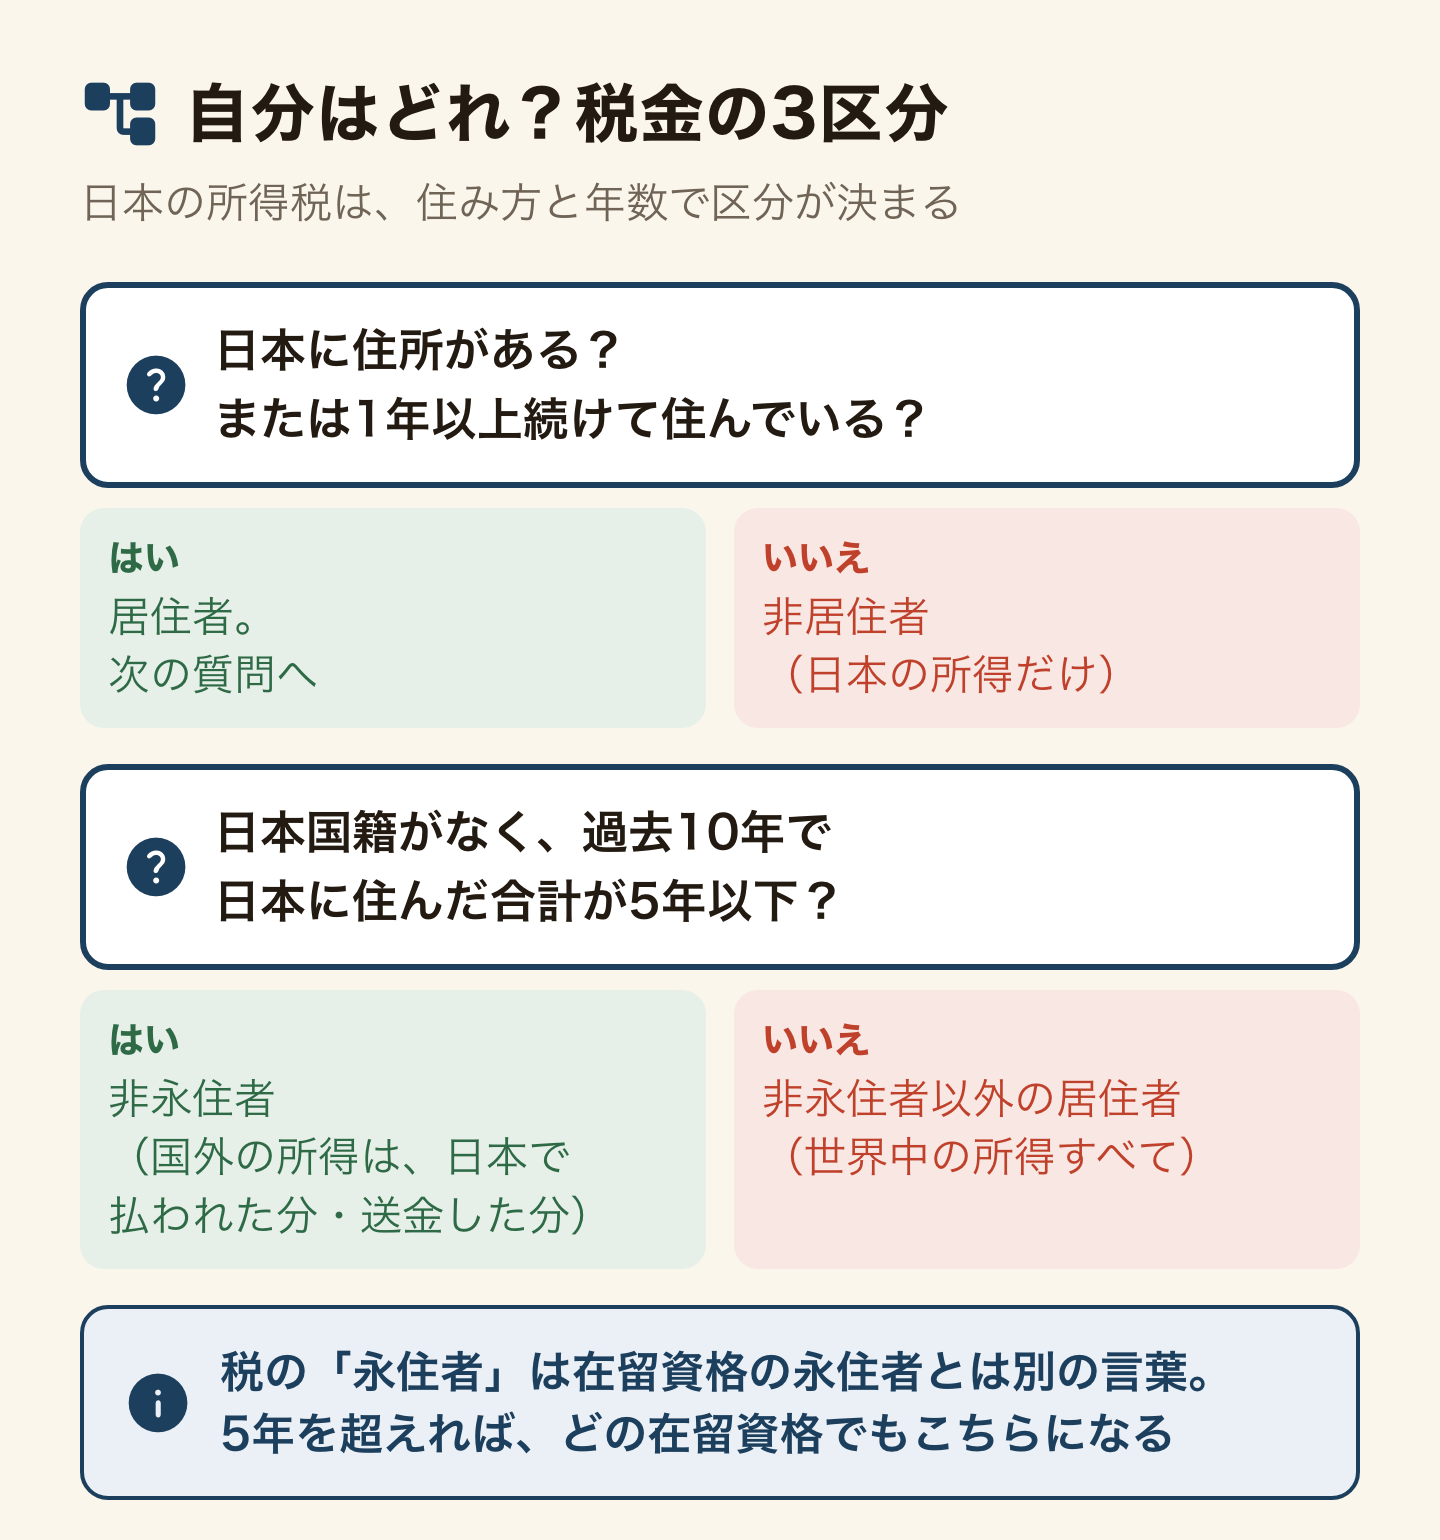
つまり、日本で働いたり学んだりしている外国人の多くは、来日してすぐ居住者です。そして最初の5年は非永住者です。母国の税法でもあなたが居住者とされる場合は、二国間の租税条約で決まることがあります。その場合は自分で決めず、税務署に聞いてください。
非永住者の課税範囲——母国の利息・配当・家賃はいつ課税される?
非永住者に課税されるのは、次の2つです(所得税法7条1項2号)。
- 国外源泉所得以外の所得。日本の給料など、ほとんどの人の主な収入はここに入る
- 国外源泉所得のうち、日本で支払われたものと、国外から送金されたもの
国外源泉所得とは、国外で生まれた所得のことです。母国の銀行の預金の利息、外国の会社の配当、母国の家やアパートを貸した家賃などが入ります(所得税法95条4項)。日本で働いた分の給料は、母国の会社から払われても国外源泉所得ではありません。
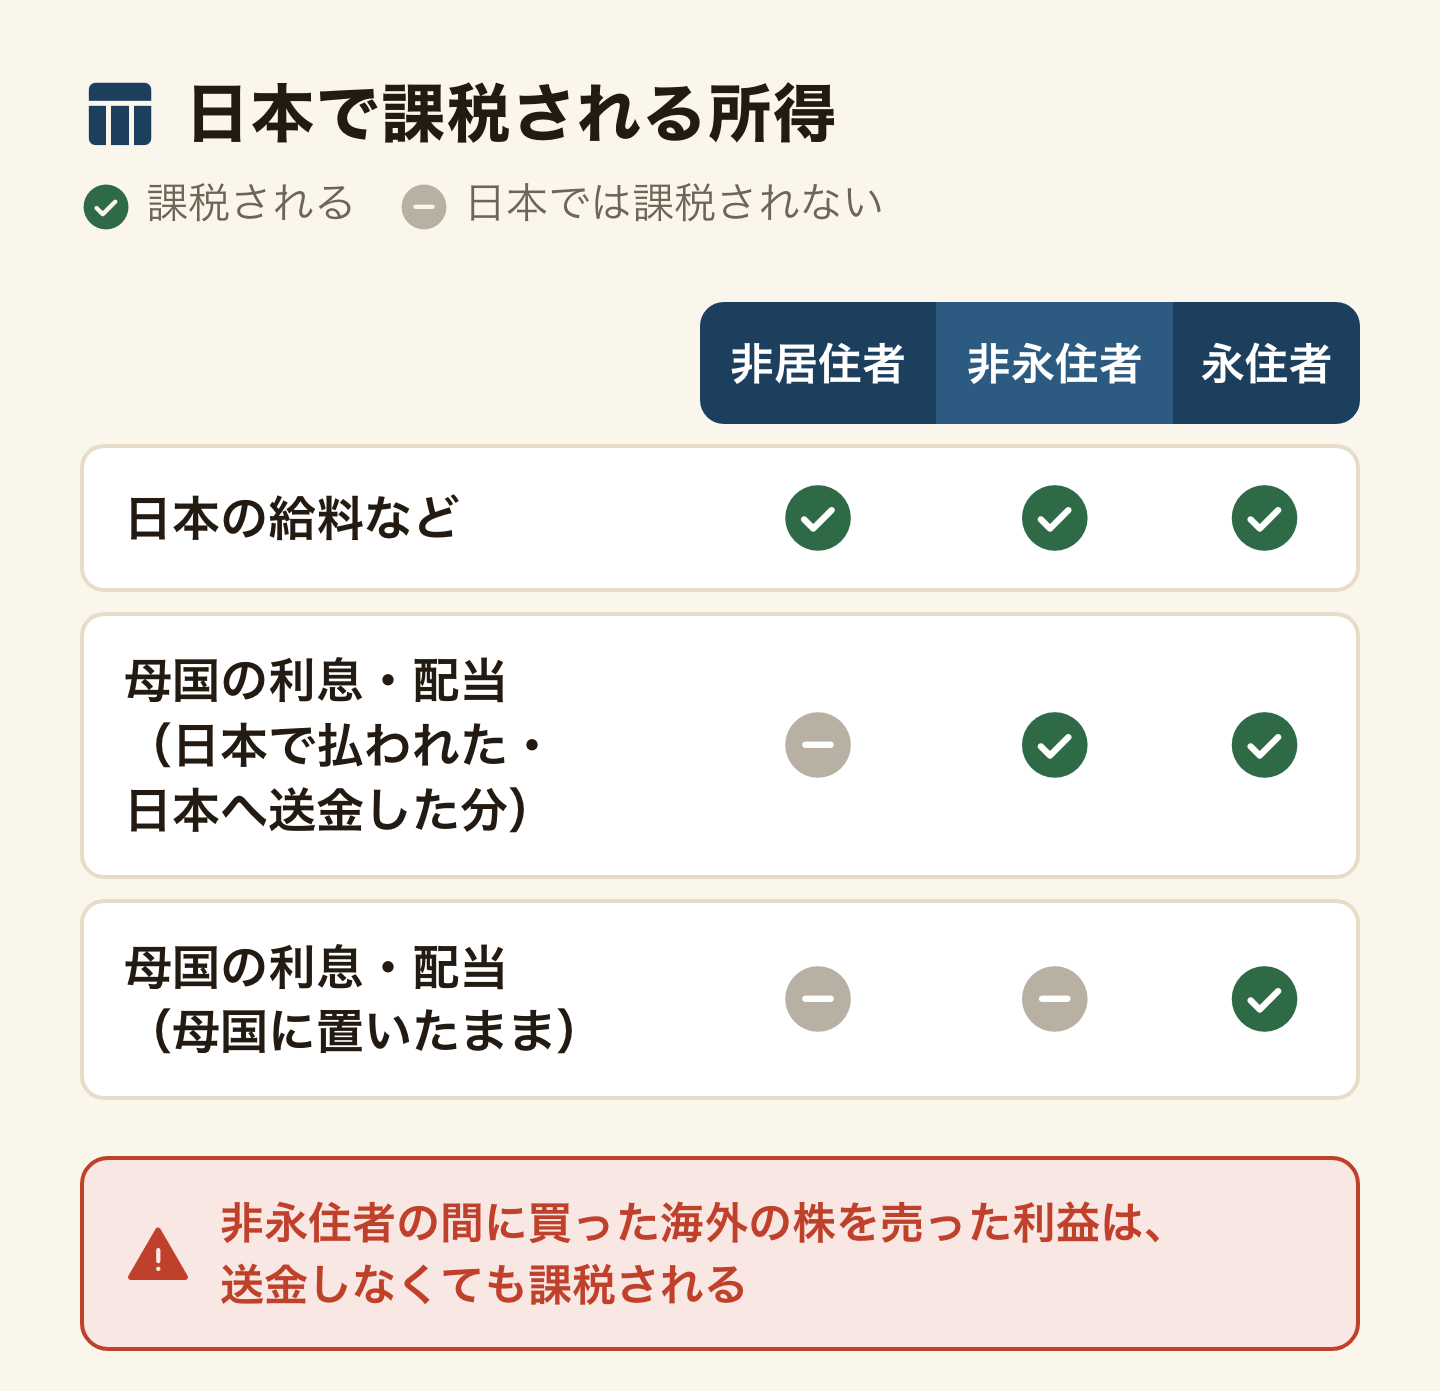
「日本で支払われた」にも注意が要ります。母国の家の家賃を、借りている人が日本のあなたの口座に直接振り込むと、それは日本で支払われた所得です(所得税基本通達7-4)。送金の数え方を待たずに、全額が課税の対象になります。
送金課税とは?——母国から日本へ送ったお金の数え方
母国の口座から自分の日本の口座へ移すのは、ただの自分のお金の引っ越し。あなたの国では、それが普通かもしれません。日本では、非永住者がその年に母国で受け取った所得があると、送金はまずその所得を送ったものとして数えます。送ったお金が何年も前の貯金でも、数え方は変わりません。
順番は法律で決まっています(所得税法施行令17条4項)。
- その年の送金額を、まず「国外源泉所得以外の所得で、海外で払われたもの」に充てる
- 残りを、その年の「国外源泉所得で、海外で払われたもの」に充てる。ここに充たった分が課税される
- それでも残った分は、課税されない
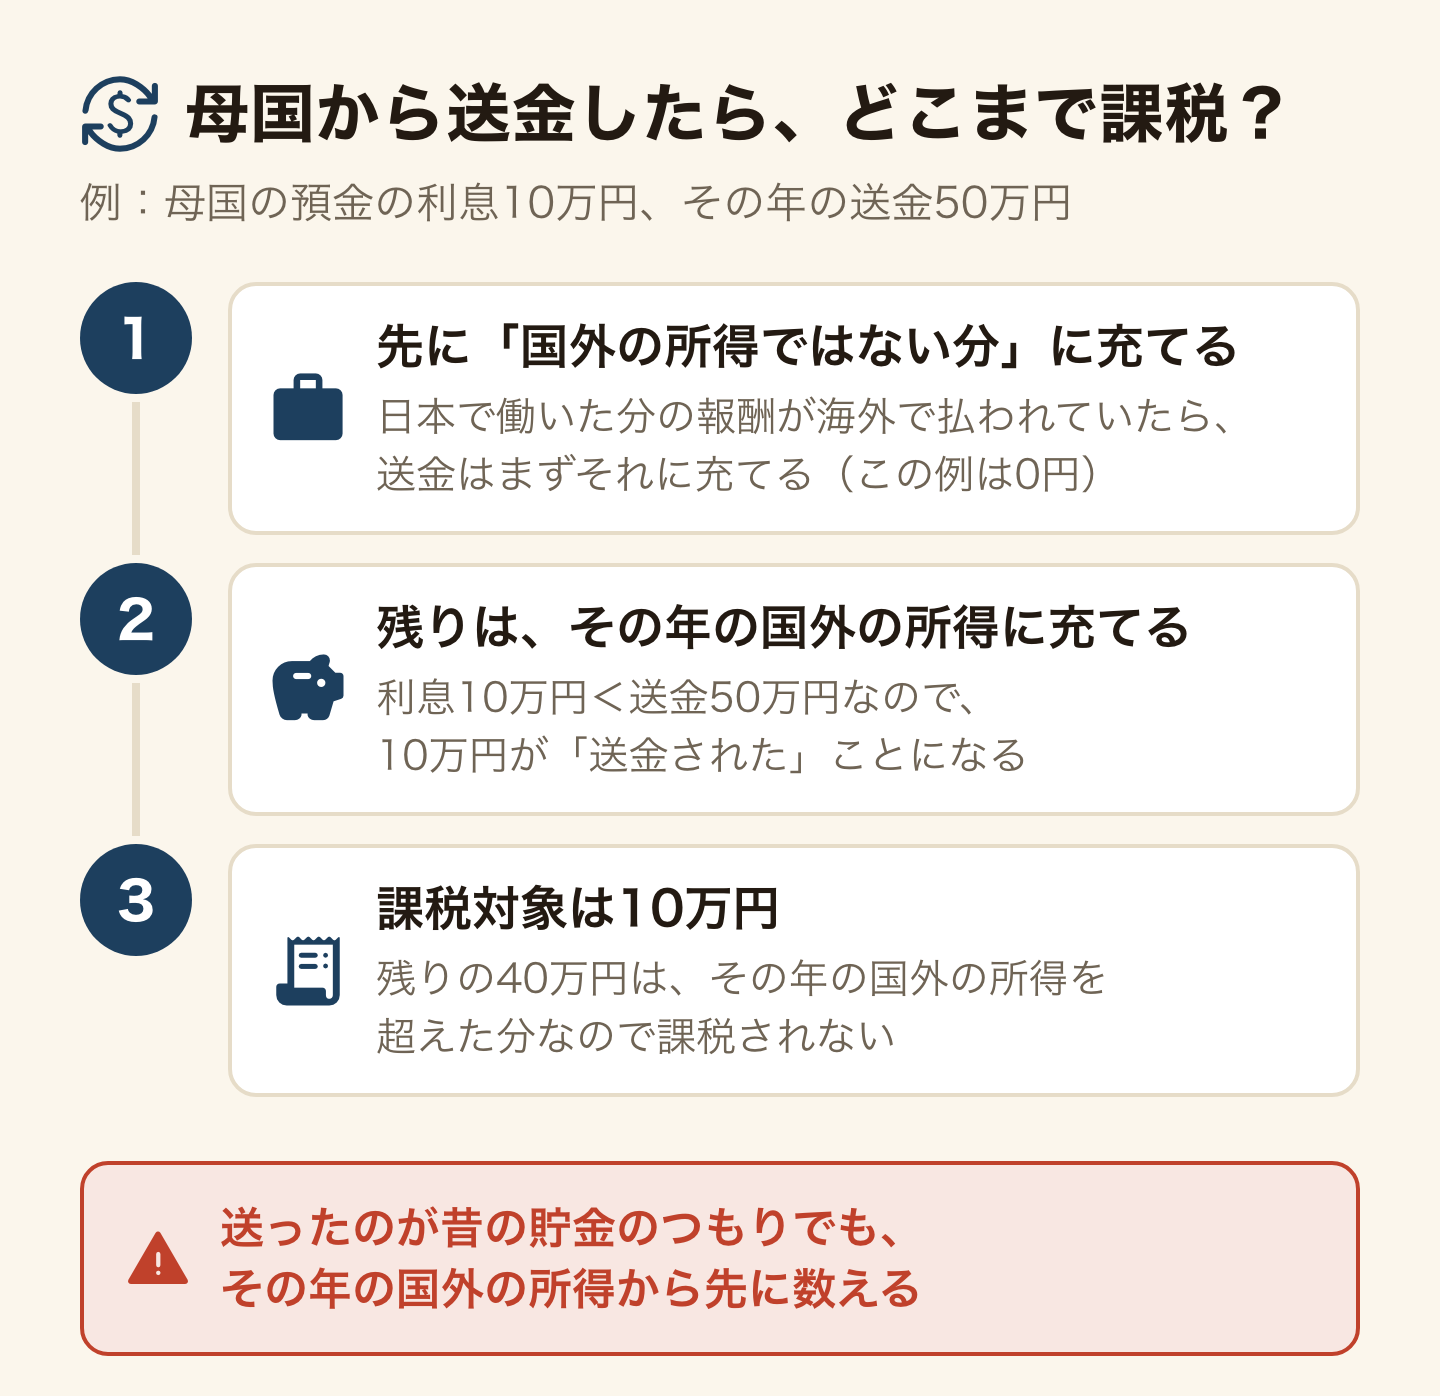
丸い数字で3つの例を並べます。どれも、その年に母国の預金の利息が10万円ついた非永住者です。
- その年に送金しなかった:利息10万円は日本では課税されない
- その年に5万円を送った:5万円が利息を送ったものとみなされ、課税の対象は5万円
- その年に50万円を送った:利息10万円の全部が課税の対象。残りの40万円は課税されない
国税庁の英語のガイドにも、同じ順番の計算例があります(国税庁 2025 Income Tax Guide)。数えるのは年ごとで、前の年の利息は、その年の送金の対象になりません。
送金には、銀行の送金のほかに、現金を持って入国することも入ります。日本で借りたお金や、立て替えてもらった支払いを母国の預金で返すことも、ふつうの送金の代わりと認められれば送金です(所得税基本通達7-6)。母国のカードで日本の買い物をし、母国の口座から引き落とす場合は、これに当たることがあります。迷ったら税務署に聞いてください。
母国の株・投資信託を売ったら?——買った時期で変わる
利息や配当とちがい、海外の株や投資信託を売った利益には、もう一つの決まりがあります。非永住者の間に買った海外の株などを売ると、その利益は国外源泉所得として扱われません(所得税法施行令17条1項)。送金してもしなくても、課税の対象です。
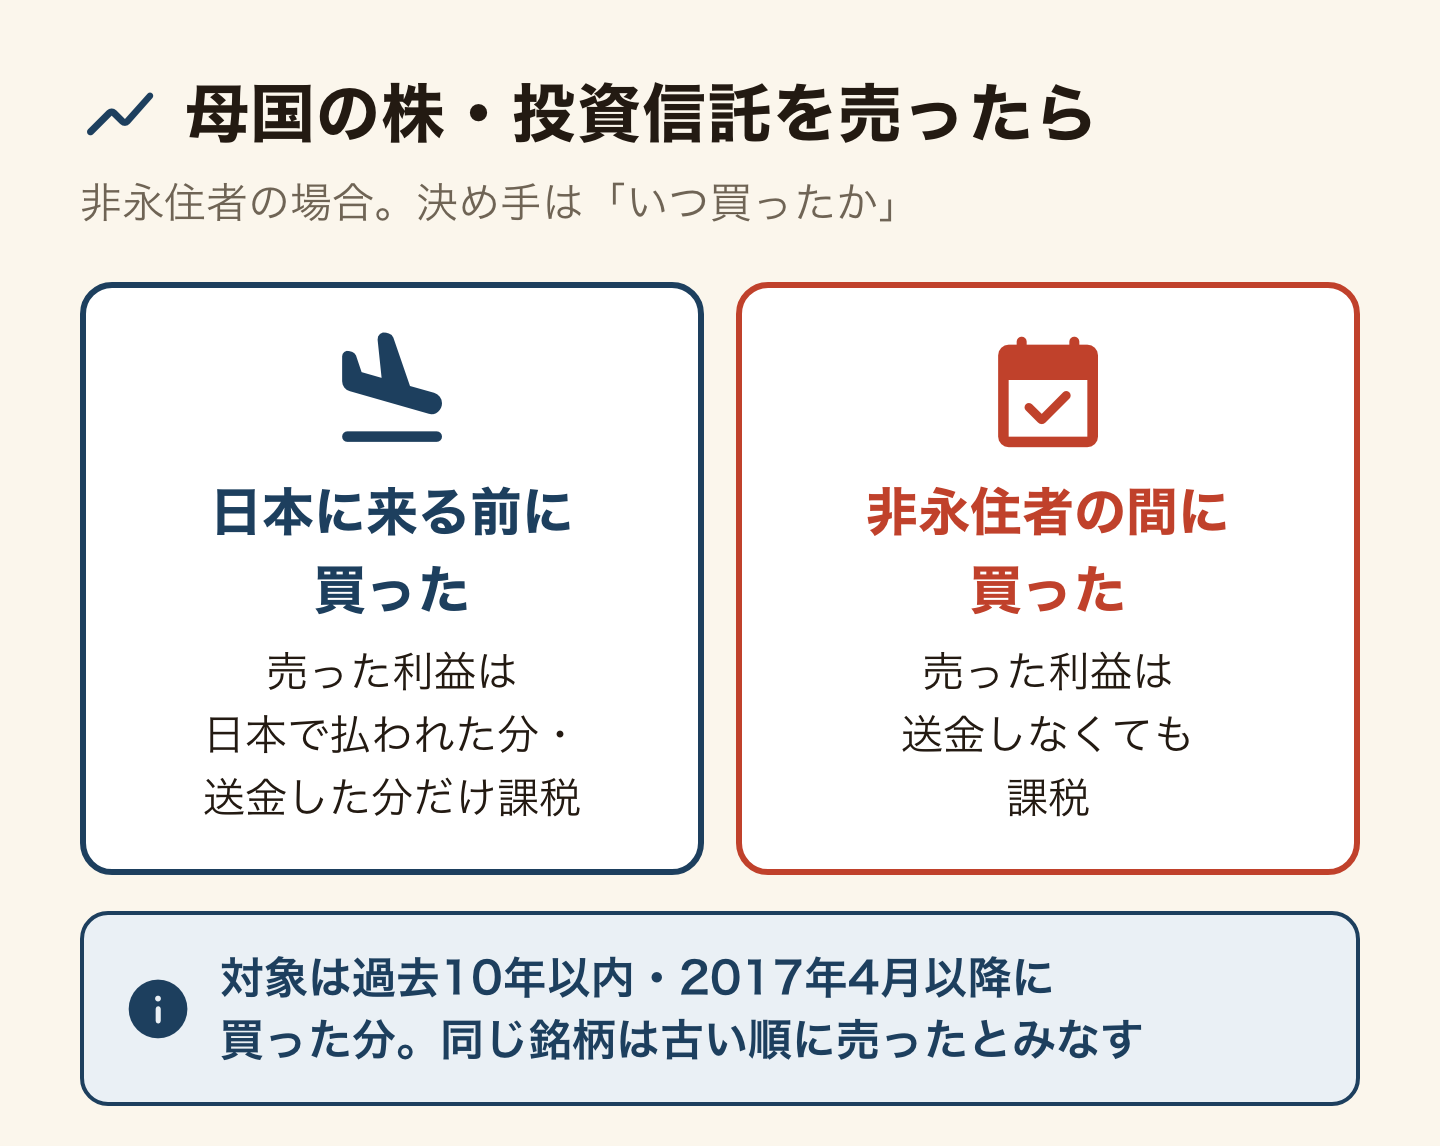
母国の証券会社の口座など、海外で持っていて海外で売る株などのうち、次のどれかに当たるものだけが、送金した分だけの課税になります(所得税基本通達7-1)。
- 売った日の10年前の日以前に買った
- 過去10年以内でも、非永住者でなかった期間(日本に来る前など)に買った
- 2017年3月31日以前に買った
同じ銘柄を何回かに分けて買っていたら、古いものから順に売ったとみなします。日本に来てからも母国の証券口座で積み立てている人は、来日前の分と来日後の分で扱いが分かれます。日本の証券口座やNISAの話は、外国人と日本の証券口座・NISAにまとめています。
非永住者の5年はどう数える?——留学の年数も入る
5年は、過去10年以内に日本に住所か居所があった期間の合計です。判定する日の10年前の同じ日から、前の日までを見ます(所得税基本通達2-4の2)。日本に住んだ期間が何回かに分かれていれば、全部を足します(同2-4の3)。
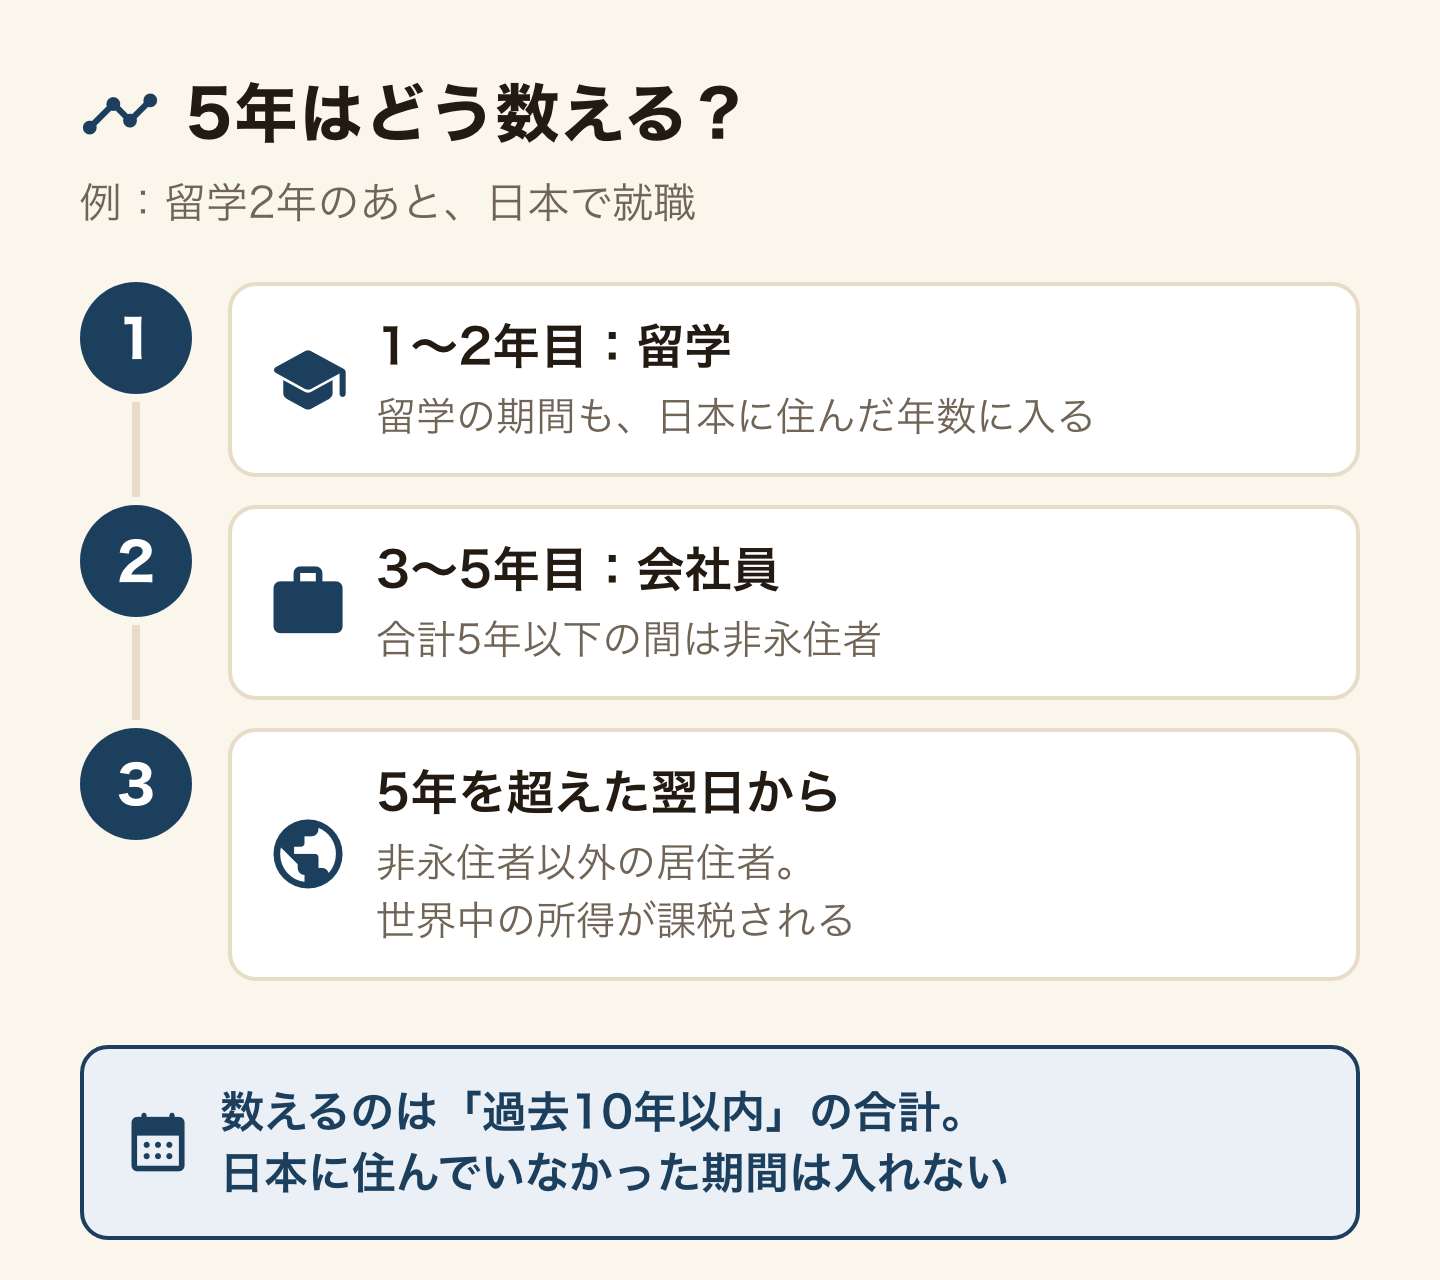
数えるのは在留資格ではなく、日本に住んでいた期間です。日本語学校と大学で2年、会社員で3年なら、合わせて5年です。5年を超えた日の翌日から、永住者の扱いになります(所得税基本通達2-3)。その年は、非永住者だった期間の所得と送金だけに、送金の数え方を使います(所得税法施行令17条4項6号)。
5年を超えると、母国に置いたままの利息・配当・家賃も、海外の株を売った利益も、全部が日本の課税の対象です。5年目が近い人は、母国の口座の利息の明細を年ごとに取れるか、今のうちに確かめてください。
母国でも税金を引かれていたら?——外国税額控除
母国の銀行が利息から税金を引いている場合、日本でも課税されると二重になります。これを調整するのが外国税額控除です。母国で納めた税金を、限度額まで日本の所得税から差し引けます(国税庁 No.1240)。
非永住者の場合、控除の計算に入るのは、日本で払われた分と送金された分の国外所得だけです。使うには確定申告書に「外国税額控除に関する明細書(居住者用)」と、外国で税金を課されたことが分かる書類などを付けます。母国の銀行の利息の明細に、引かれた税額が載っているかを確かめておいてください。
確定申告は要る?——20万円の線と住民税
会社員で、給料が1か所から出ていて年末調整を受けている人は、給料以外の所得の合計が20万円を超えると確定申告が必要です(国税庁 No.1900)。非永住者なら、送金した分として課税の対象になった利息や配当、売った株の利益が、この「給料以外の所得」に入ります。
確定申告の期間は、翌年の2月16日から3月15日です。会社の年末調整は、母国の利息や送金を知りません。自分で申告しないかぎり、どこにも計算されません。手順や必要な書類は外国人の確定申告にまとめています。
住民税も、所得の数え方は所得税の計算の例によります(地方税法313条2項)。20万円以下で所得税の申告が要らない人の住民税の手続きは、住んでいる市区町村の住民税の担当に聞いてください。住民税の基本は外国人の住民税にあります。
銀行は送金を税務署に知らせる?——国外送金等調書とマイナンバー
海外との送金は、記録が残ります。1回100万円を超える海外への送金と海外からの受け取りは、銀行が「国外送金等調書」を税務署に出します(国外送金等調書法4条・同施行令8条)。海外との送金では、氏名・住所・マイナンバーを銀行に告知する決まりもあります。自分の口座を通す送金は、口座を作るときなどに告知が済んでいます(同法3条)。
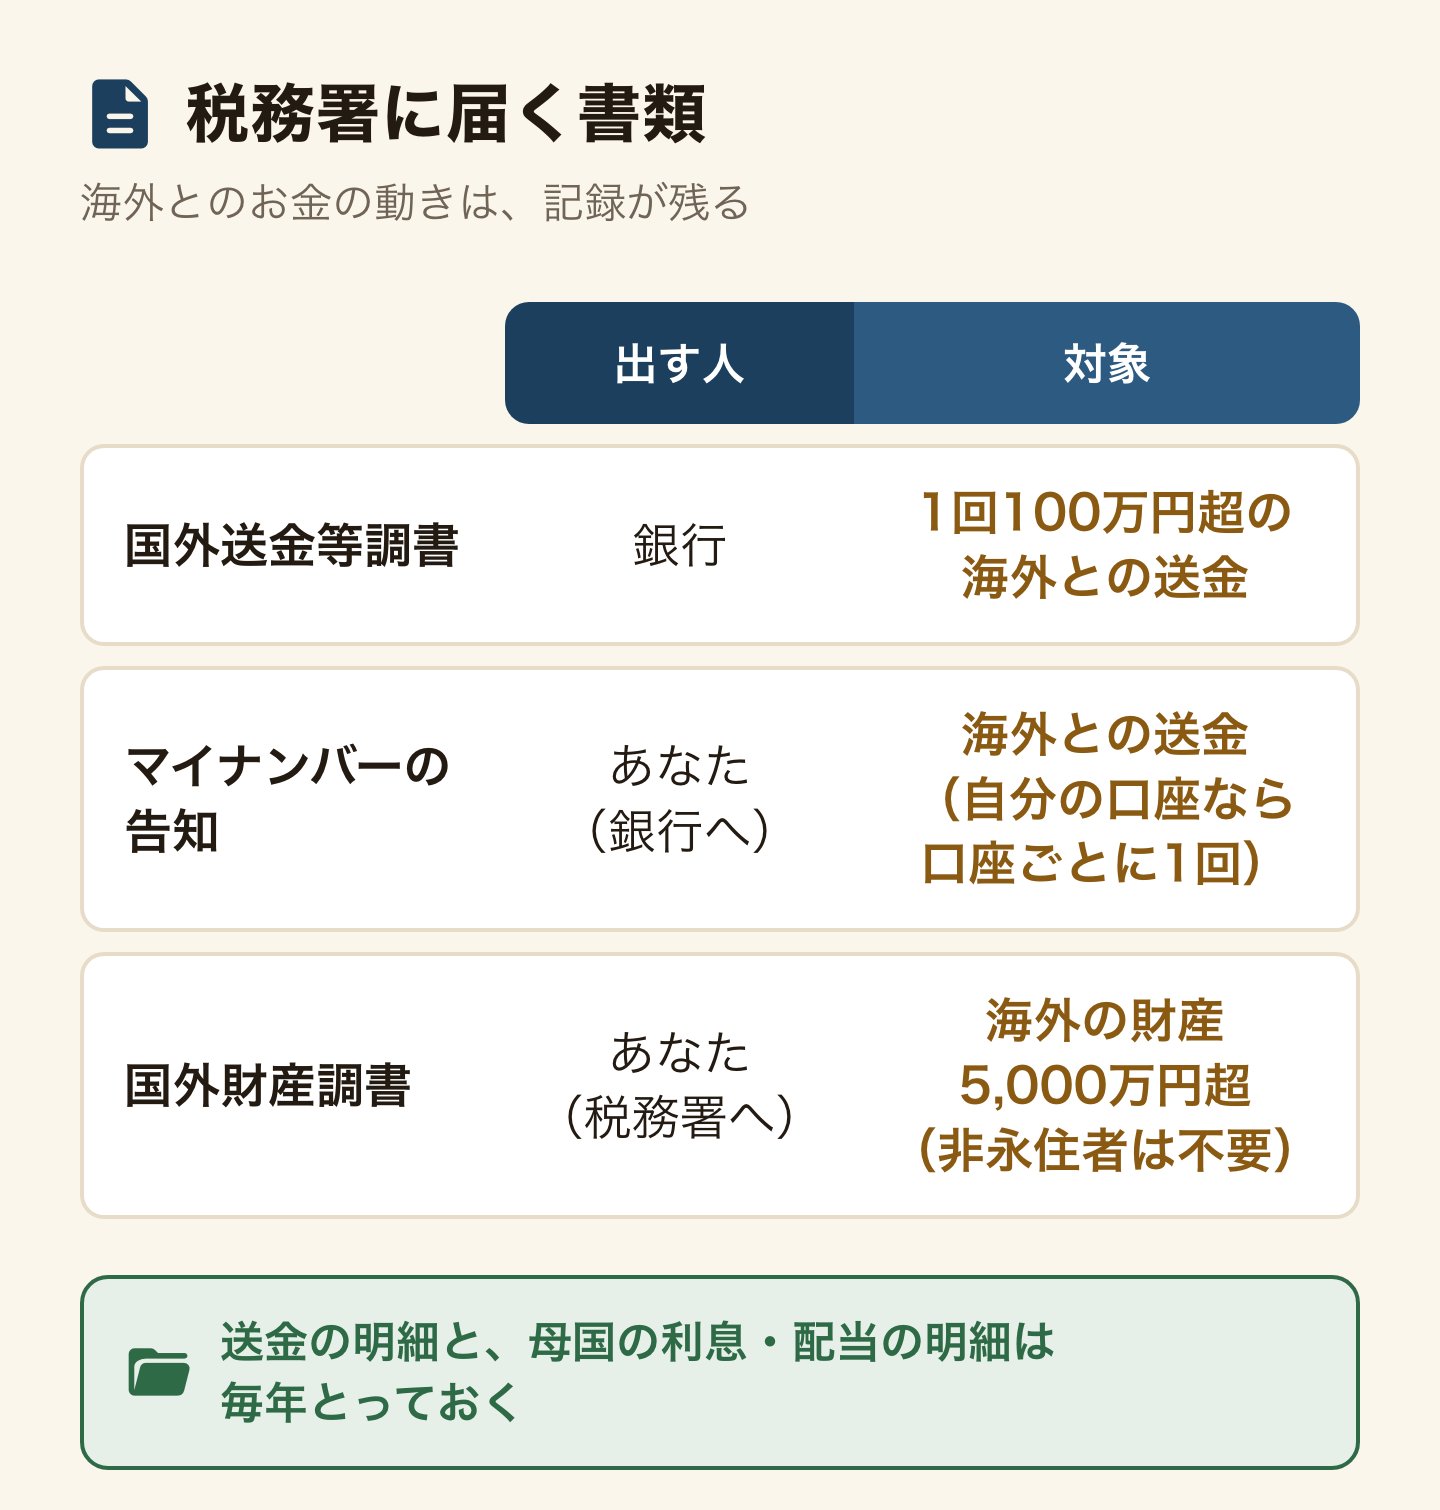
100万円は、税金がかかるかどうかの線ではありません。銀行が報告する線です。100万円以下の送金でも、上の数え方で課税の対象になる分はあります。
もう一つ、国外財産調書があります。12月31日に海外の財産が5,000万円を超える居住者は、翌年の6月30日までに税務署へ出します(国税庁 No.7456)。非永住者は対象外です。5年を超えて永住者の扱いになった年から、対象になりえます。送金の方法と手数料の比べ方は母国への送金の比較にあります。
申告していなかったと気づいたら?
過去に送金した年の利息を申告していなかったと気づいても、黙って待つのがいちばん損です。確定申告を忘れたら、気づいた時点でできるだけ早く申告します。これを期限後申告といいます(国税庁 No.2024)。
税務署から調査の事前通知が来る前に自分から出せば、無申告加算税は納める税金の5%です。事前通知の後なら10%から、調査を受けた後なら15%からと、遅いほど重くなります。どの年に、いくら送って、母国でいくら利息がついたか。この3つを紙に書き出してから、税務署に相談してください。
相談は国税庁の電話相談センター(0570-00-5901、音声案内で「1」所得税)で受けています。受付は平日8時30分から17時までです(国税庁「国税に関するご相談について」)。住民税のことは、市区町村に聞きます。
非永住者の税金を一枚で——数字・期限・出典
下の表は、すべて2026年10月21日に公式のページと条文を開いて確かめた内容です。
| 知りたいこと | 公式の内容 | 出典 |
|---|---|---|
| 非永住者 | 日本国籍がなく、過去10年以内に日本に住んだ合計が5年以下の居住者 | 国税庁 No.2010/所得税法2条 |
| 課税範囲 | 国外源泉所得以外の所得と、国外源泉所得で日本で払われた分・送金された分 | 所得税法7条 |
| 送金の数え方 | まず国外払の非国外源泉所得、残りで国外払の国外源泉所得 | 所得税法施行令17条4項 |
| 海外の株を売った利益 | 非永住者の間(過去10年以内・2017年4月以降)に買った分は送金しなくても課税 | 所得税基本通達7-1 |
| 確定申告 | 給料1か所で、給料以外の所得が20万円超なら必要。期間は2月16日〜3月15日 | 国税庁 No.1900/No.2024 |
| 国外送金等調書 | 1回100万円超の海外との送金を銀行が税務署へ | 国外送金等調書法 |
| 国外財産調書 | 海外の財産5,000万円超の居住者(非永住者を除く)、翌年6月30日まで | 国税庁 No.7456 |
上から読むと、決め手は2つです。今が5年以内かどうか。そして、その年に母国で受け取った所得と、日本へ送った額のどちらが大きいか。
終わりの判断——自分はどれか
- 来日して5年以内で、母国の口座の利息も配当もほとんどない——心配は要らない。今日、来日した日をメモしておく。
- 来日して5年以内で、母国に利息・配当・家賃がある——送金した年は、その年の母国の所得の額までが課税の対象。今日、去年の送金額と母国の利息の明細を並べて、20万円を超えるか見る。
- 非永住者の間に、母国の口座で株や投資信託を買い足している——売った利益は送金しなくても課税される。今日、来日前に買った分と来日後に買った分を分けて記録する。
- 日本に住んだ合計が5年を超えた、または近い——世界中の所得が課税の対象になる。今日、5年を超える日を数え、その年からの母国の明細を取り寄せる方法を確かめる。
日本を出て非居住者になれば、母国の利息も配当も日本では課税されません。そこが、この心配の終わりです。帰国の前に何を片づけるかは外国人の帰国前チェックリストにあります。
よくある質問(FAQ)
Q. 非永住者とは何ですか?
日本に住む外国籍の人のうち、過去10年以内に日本に住んだ期間の合計が5年以下の人です。所得税の区分で、在留資格の永住者とは関係ありません。
Q. 非永住者と非居住者の違いは何ですか?
非居住者は日本に住所がなく、1年以上住んでもいない人で、日本の所得だけが課税されます。非永住者は日本に住む居住者で、日本の所得に加えて、母国の所得のうち日本で払われた分と日本へ送金した分が課税されます。
Q. 母国の貯金を日本に送ると税金がかかりますか?
非永住者なら、送金はまずその年に海外で払われた所得を送ったものとして数えます。その年に母国で利息などがなければ、送金に税金はかかりません。利息が10万円ある年に50万円を送れば、10万円が課税の対象です。
Q. 非永住者は確定申告が必要ですか?
会社員で給料が1か所なら、送金して課税の対象になった利息・配当などを含めた給料以外の所得が20万円を超えると必要です。外国税額控除を使うときも申告します。
Q. 海外送金はいくらから税務署に知られますか?
1回100万円を超える海外との送金は、銀行が国外送金等調書を税務署に出します。100万円は報告の線で、税金がかかるかどうかの線ではありません。
Q. 5年を過ぎたらどうなりますか?
過去10年以内に日本に住んだ合計が5年を超えた翌日から、非永住者以外の居住者になります。母国に置いたままの利息・配当・家賃も含め、世界中の所得が日本で課税されます。
まとめ
非永住者は、日本に来て合計5年以下の外国人です。母国の預金の利息や配当は、日本で払われた分と日本へ送金した分だけが課税されます。送金は、その年の母国の所得から先に送ったものとして数えます。非永住者の間に買った海外の株を売った利益は、送金しなくても課税です。
5年を超えると、世界中の所得が課税されます。送金の明細と母国の利息・配当の明細を毎年残し、給料以外の所得が20万円を超える年は確定申告をしてください。迷ったら、国税庁の電話相談センターか税務署に、送金額と母国の明細を見せて聞くのが確実です。
出典(公式):国税庁「No.2010 納税義務者となる個人」/同「No.2875 居住者と非居住者の区分」/同「No.1240 居住者に係る外国税額控除」/同「No.1900 給与所得者で確定申告が必要な人」/同「No.2024 確定申告を忘れたとき」/同「No.7456 国外財産調書の提出義務」/所得税基本通達2-3〜2-4の3/同3-2・3-3/同7-1〜7-6/国税庁「国税に関するご相談について」/国税庁 2025 Income Tax Guide/e-Gov「所得税法」/e-Gov「所得税法施行令」/e-Gov「国外送金等調書法」/e-Gov「地方税法」(すべて2026年10月21日確認)。あなた自身の申告は、税務署か国税庁の電話相談センターで必ず確かめてください。
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方