この記事はアフィリエイト広告を含みます。/ This article contains affiliate links.
最終更新:2026年11月
金額・料金・条件は2026年8月6日時点で楽天カード公式・指定信用情報機関CICを確認したものです。法律の調査と情報開示の手数料は2026年11月1日に割賦販売法・施行規則・CICで確認しました。変わることがあるので、申し込む前・手続きの前に、必ず最新の条件をご自身で確認してください。
この記事の結論(Summary)
- 「在留カードを見せたら断られた」という話をよく聞きます。でも、申し込む前に自分で確認できることがあります。
- 1枚目に向くのは楽天カード:年会費が永年無料・ポイント1%・楽天市場なら3%以上・申し込みがオンラインで完結します。
- 申し込んだ事実は信用情報に6か月残ります。だから「申し込む前に確認する」ことが大事です。
- この記事の申込前チェックリスト5項目を確認してから申し込んでください。
- 限度額30万円以下のカードなら、法律上は年収の細かい調査を省けます。法律上、そのとき必ず確かめられるのは信用情報の支払いの記録です。落ちたら、CICで自分の記録を500円で確かめられます。
これが分かると、「断られて6か月待つ」を避けて、通る条件をそろえてから1回で申し込めます。
現金だけの生活は、静かに損をしています
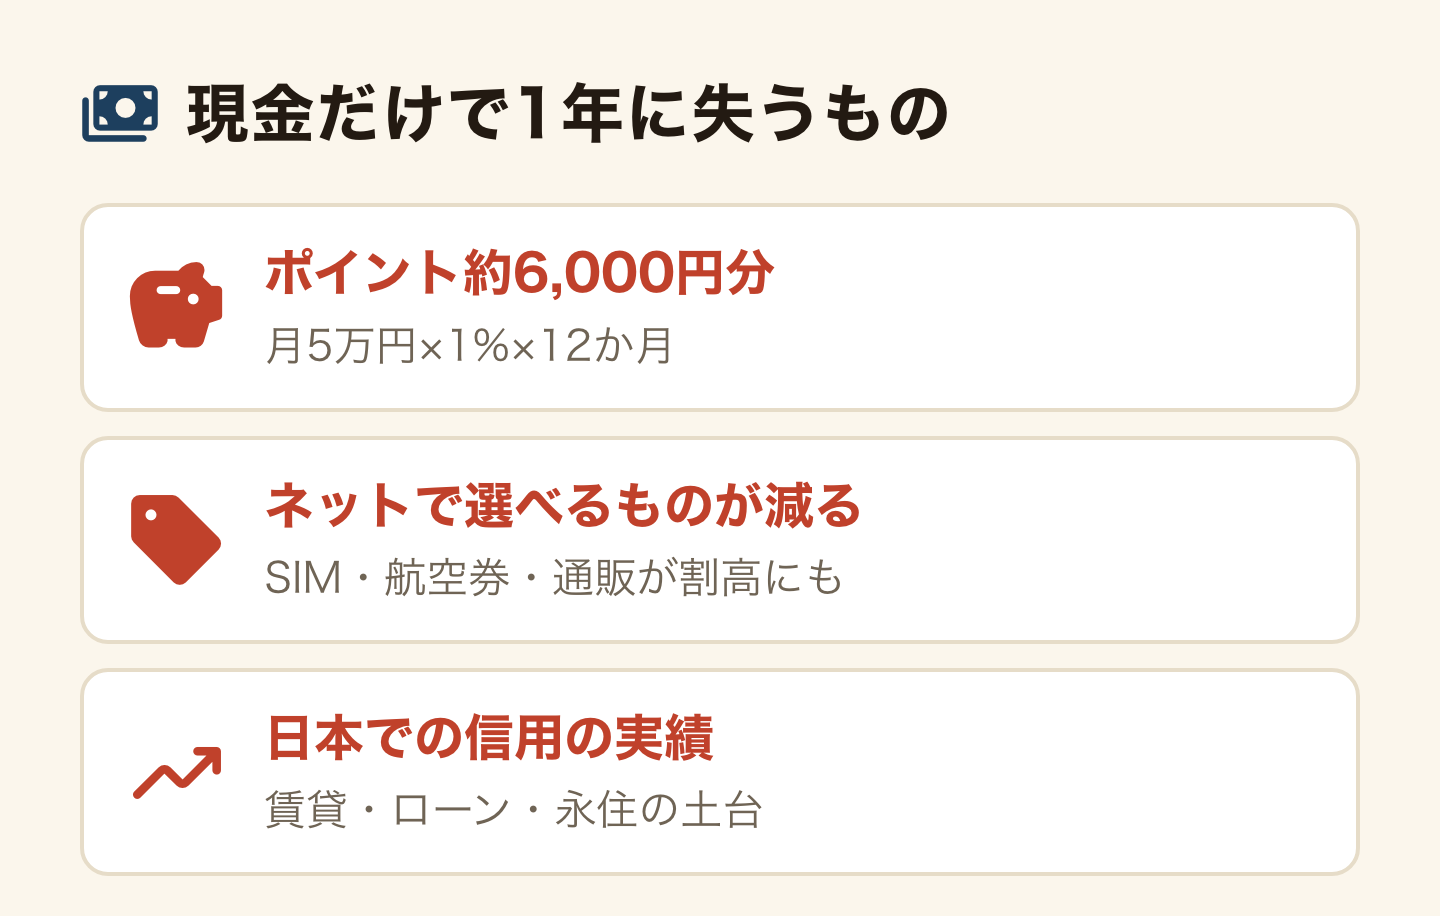
日本ではまだ現金が使えます。だから「カードがなくても困らない」と思うかもしれません。でも実際には、カードがないことで毎月すこしずつ損をしています。
- ポイントがゼロ:カード払いなら1%戻る買い物を、全部現金で払っている。月5万円をカードで払えば、1年で約6,000円分です(5万円×1%×12か月。還元率は楽天カード公式の「100円につき1ポイント」)
- オンラインで止まる:格安SIMの契約、航空券の予約、Amazonのセール——カードがないと選択肢が減るか、割高になる
- 信用(クレジットヒストリー)が育たない:日本での支払い実績は、将来の賃貸審査・ローン・永住申請の土台になります。現金払いは実績として残りません
「在留カードを出したら断られた」——あなたのせいではありません
申込画面で国籍を入れた瞬間に不安になる。店頭で在留カードを出したら空気が変わる。審査に落ちても、理由は教えてもらえない——多くの外国人が同じ経験をしています。
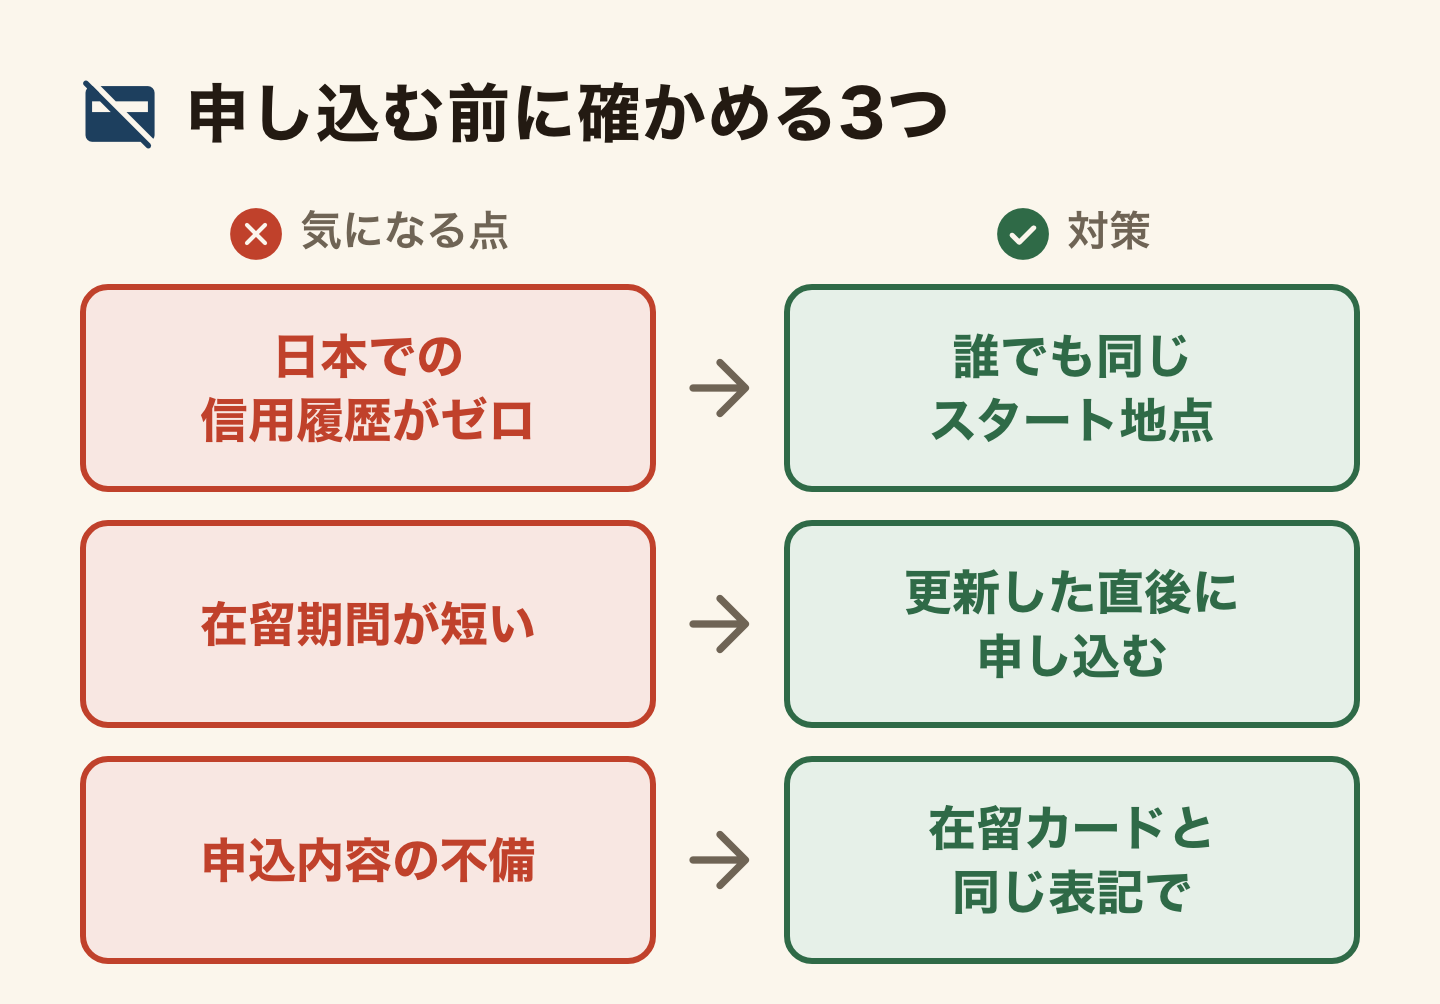
審査の基準は公開されていないので、「なぜ落ちたか」は誰にも分かりません。ただし申し込む前に自分で確認できることが3つあります。ここを整えてから出してください。
- 日本での信用履歴(クレジットヒストリー)がゼロ:日本に来たばかりの人は、カード会社から見ると「情報がない人」。これは誰でも同じスタート地点です。
- 在留期間が短い:残り期間が少ないと「途中で帰国するかも」と判断されることがあります。→ 更新直後に申し込むのが正解。
- 申込内容の不備:氏名のローマ字/カタカナが在留カードと違う、収入欄の書き方が曖昧。ここは自分で直せます。→ 在留カードと同じ表記で書く。
審査では何を見られている? 法律でカード会社に決められていること
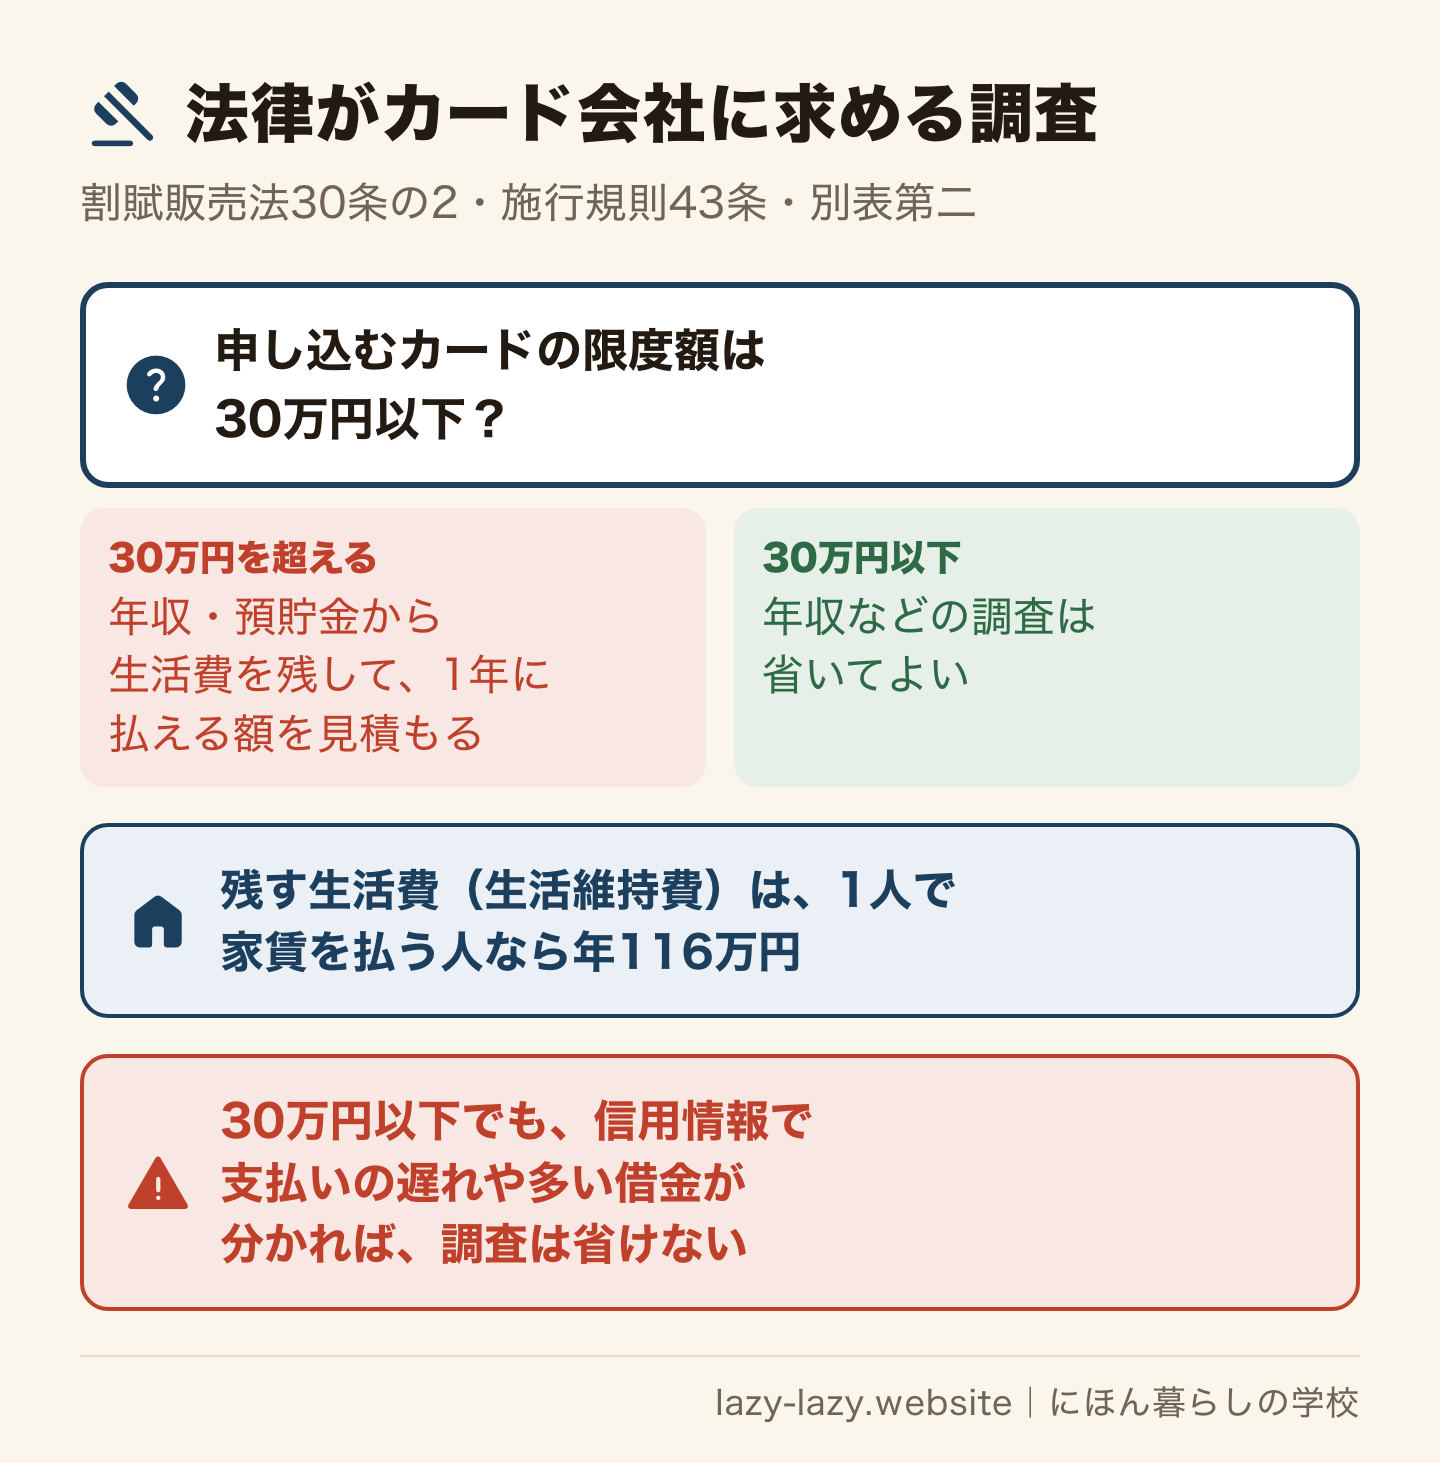
落ちた理由は教えてもらえません。でも、カード会社が必ず調べなければならないことは、法律に書いてあります。割賦販売法という法律です。
カードを出す前に、カード会社は年収・預貯金・ほかのカードの支払いの状況・借入れを調べます。そして、最低限の生活に要るお金(生活維持費)を残したうえで、1年に払える額を見積もります(割賦販売法30条の2)。この見積もりをもとにした上限を超える限度額のカードは、出してはいけません(同30条の2の2)。
生活維持費の額は省令で決まっています。1人暮らしで家賃を払っている人の基準額は、年116万円です(割賦販売法施行規則45条・別表第二)。116万円÷12か月=月約9万7千円を、生活のために残す計算です。
ただし、限度額が30万円以下のカードなら、この年収などの調査は省いてよいことになっています(施行規則43条1号)。それでも、信用情報機関の記録で支払いが滞っていると分かるときや、カードの借金が多いとき(そのカード会社への分が50万円を超えるか、ほかの会社の分も合わせた支払い前と未払いの分が100万円を超えるとき)は、省けません。
つまり、収入が少ない学生やアルバイトでも、限度額の小さいカードなら、年収の見積もりが壁になるとは限りません。そのかわり、信用情報に残る支払いの記録が大事になります。スマホ本体の分割払いの遅れも、同じ記録に入ります。法律の調査のほかに、カード会社が独自に何を見るかは公開されていません。
1枚目は楽天カードが向いている理由(Why Rakuten Card?)
審査の基準は公開されていません。「このカードなら通る」と書いてある情報は、根拠のない推測です。ここで言えるのは、条件が公開されていて比べられることだけです。楽天カードは年会費が永年無料なので、持っているだけで損をしません。1枚目としてすすめる理由はそこです。
| 楽天カード | 銀行系カード | デビットカード | |
|---|---|---|---|
| 年会費 | 永年無料 | 有料のものが多い | 無料が多い |
| ポイント | 1%(100円=1pt) | 0.5%程度 | 0.2〜1% |
| 審査 | 基準は非公開 | 基準は非公開 | 審査なし |
| 信用実績 | 育つ | 育つ | 育たない |
| 学生・バイト | 18歳以上なら申込可 | 難しい場合あり | 誰でも |
楽天カードが外国人の1枚目に向く理由:
- 年会費が一生無料:持っているだけでお金は一切かからない
- ポイント1%:楽天市場なら3%以上。楽天モバイルと組み合わせるとさらに貯まる
- 申込はオンラインで完結:店頭で気まずい思いをしなくていい
- 18歳以上なら学生・アルバイトでも申込可能:収入は正直に書けばOK(少なくても、盛るほうが危険です)
入会特典(2026年7月時点)
新規入会+利用で数千円分の楽天ポイントがもらえるキャンペーンを常時実施しています(時期により5,000ポイント以上のことも)。年会費無料なので、特典分がそのままプラスです。最新の特典額は公式サイトで確認してください。
申し込む前に、自分の状況を確認する
ここが一番大事です。信用情報機関(CIC)には、申し込んだ事実が、照会した日から6か月のあいだ残ります。
よく誤解されていますが、CICが公開している記録項目に、「落ちた」という結果は入っていません。記録されるのは「この日に、この会社が、この人の情報を照会した」という事実です。それでも、短い期間に何社も申し込んだ記録が並ぶと、審査で不利に見られる可能性があります(審査の基準は公開されていません)。
だから「とりあえず申し込む」は禁物です。次の5項目を確認して、1回で通してください。
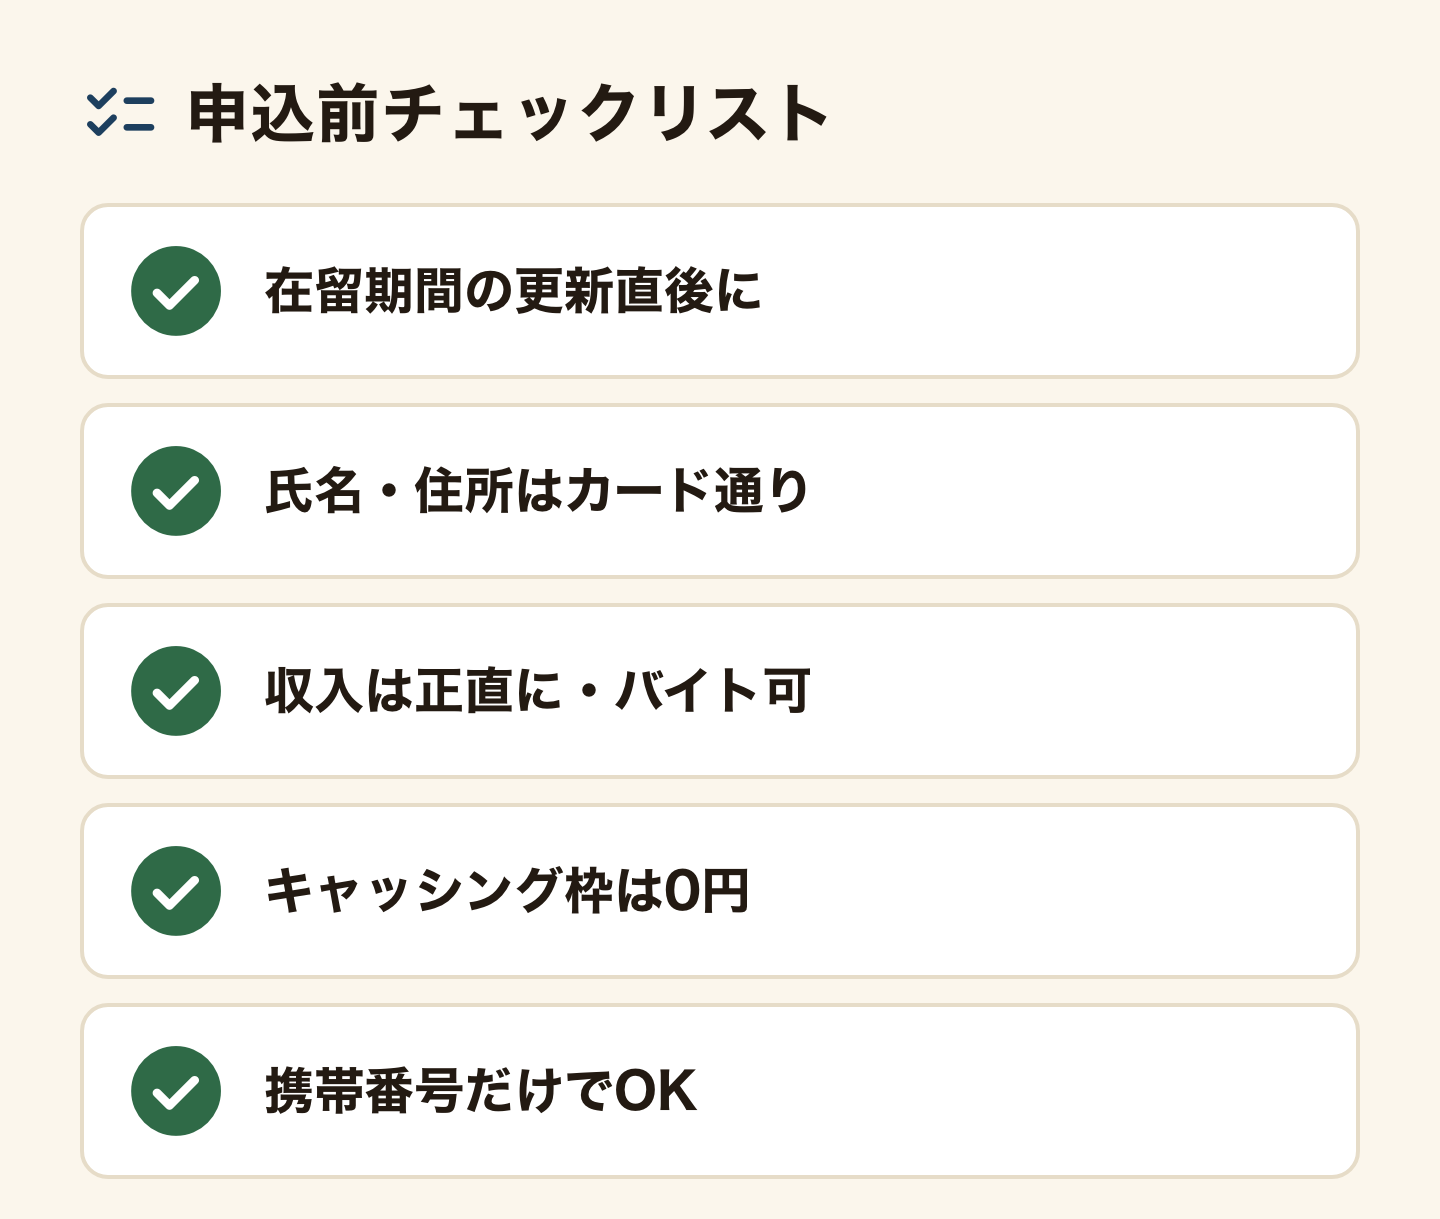
タイミングとしては、在留期間を更新した直後・収入が安定している今が申し込みどきです。帰国間際や更新直前は避けましょう。
申し込みの流れ
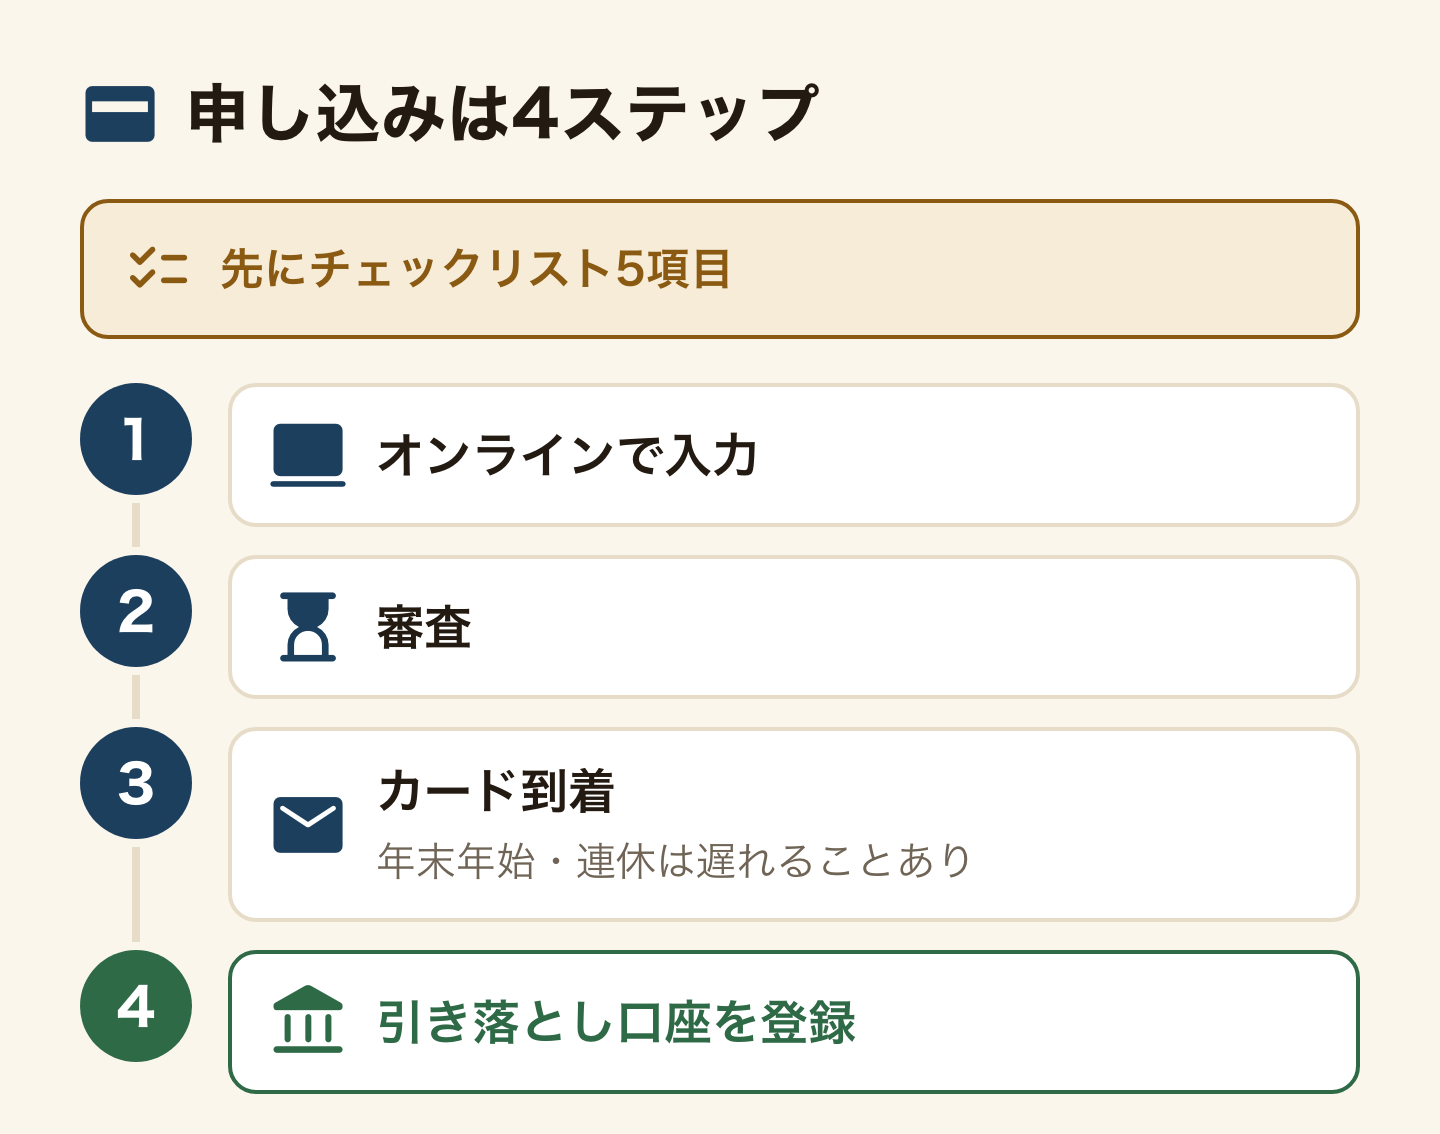
オンラインで入力し、審査のあとカードが届きます。楽天カード公式によると、年末年始や連休に申し込むと、届くのがいつもより遅れることがあります。
審査が不安な人へ:デビットカードという入口もあります
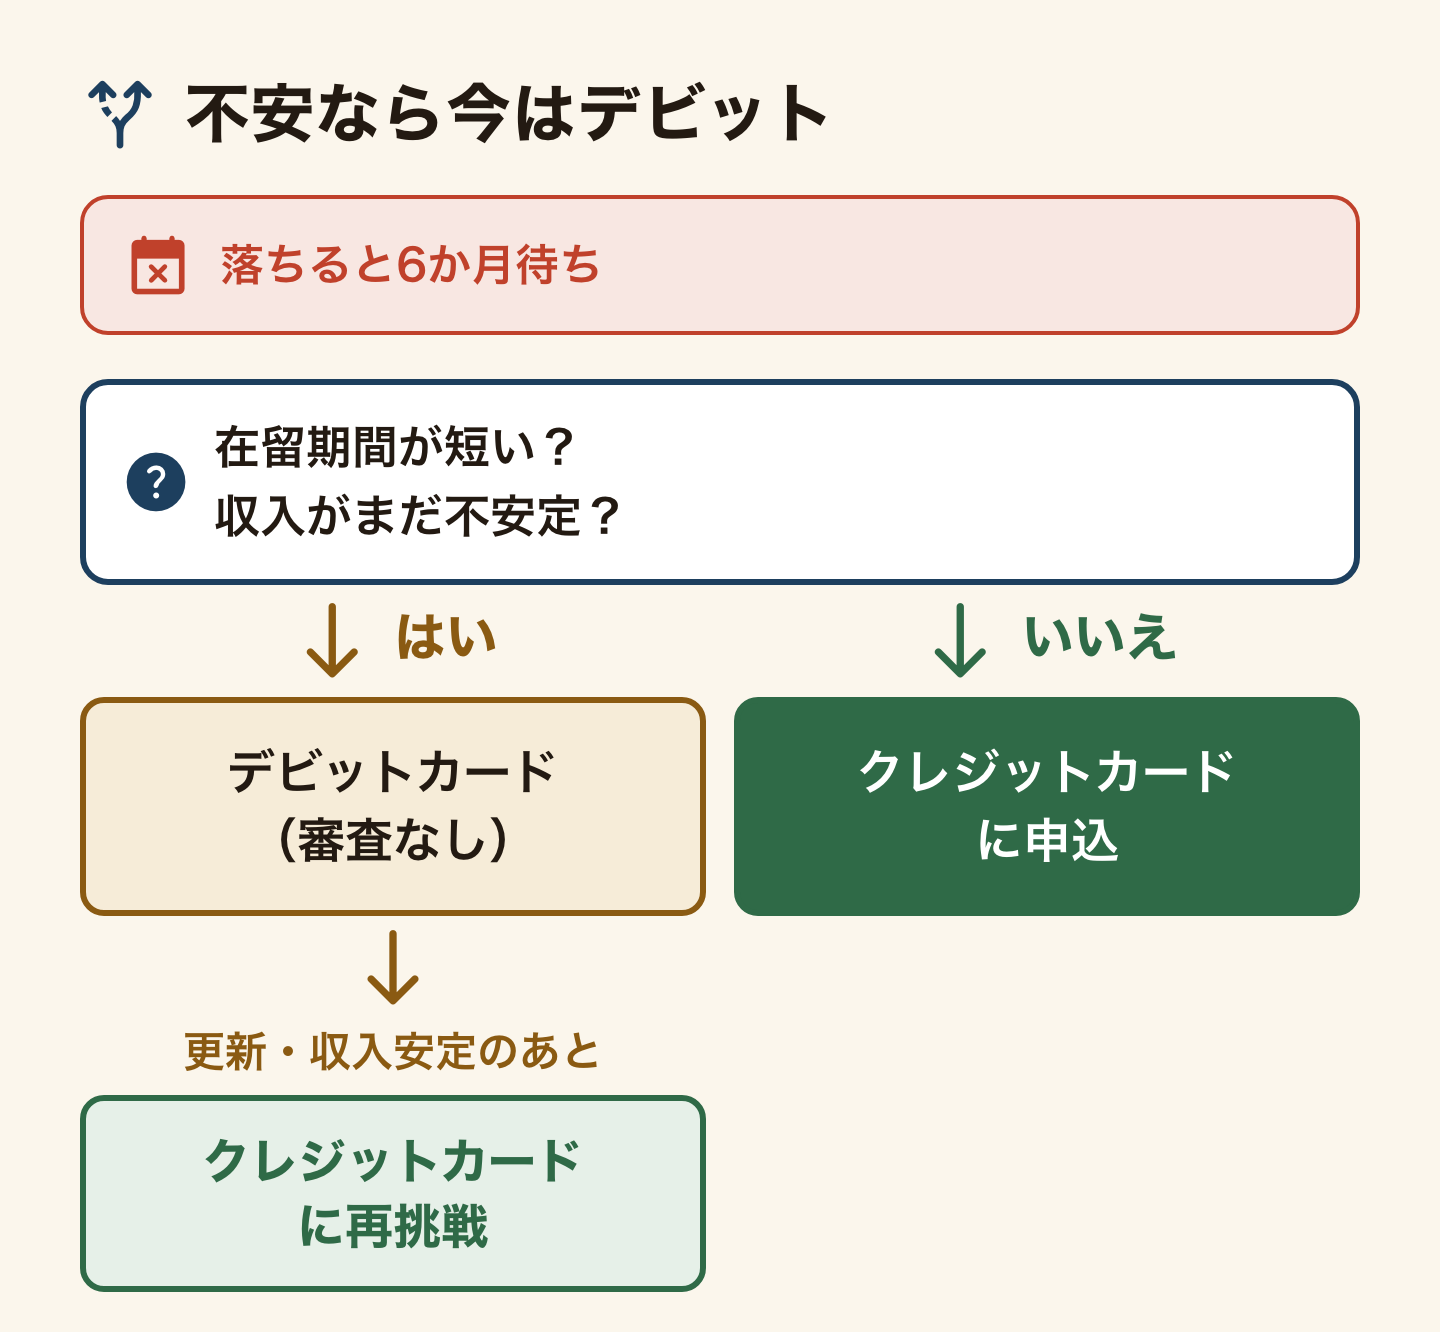
「今は在留期間が短い」「収入がまだ不安定」という人は、無理に申し込まないでください(落ちると6か月待ちです)。その間はデビットカードが使えます。店での支払いだけなら、PayPayにATMで現金をチャージして払う方法もあり、クレジットカードの審査はありません。銀行口座から即引き落としで、審査なし。オンライン決済やSIM契約の多くはデビットでも通ります。ただし携帯電話料金や公共料金では断られることがあるので、毎月の料金は口座振替にする払い方も確かめておいてください。在留期間を更新して収入が安定したら、あらためてクレジットカードに挑戦しましょう。
もうひとつの現実的な選択肢:エポスカード
- 年会費無料。マルイの店頭カウンターで即日受け取りができる(本人確認は在留カードでOK)
- 楽天カードとは別の会社のカード。楽天カードに落ちたあとの「2枚目の候補」になる
- 審査落ちで6か月待つ間、デビットだけでは不安…という人の受け皿に

審査に落ちたら:まず自分の信用情報を見る(500円)
落ちた理由は教えてもらえません。でも、カード会社が審査で見る記録のうち、CICにある分は自分で見ることができます。指定信用情報機関CICの情報開示です。
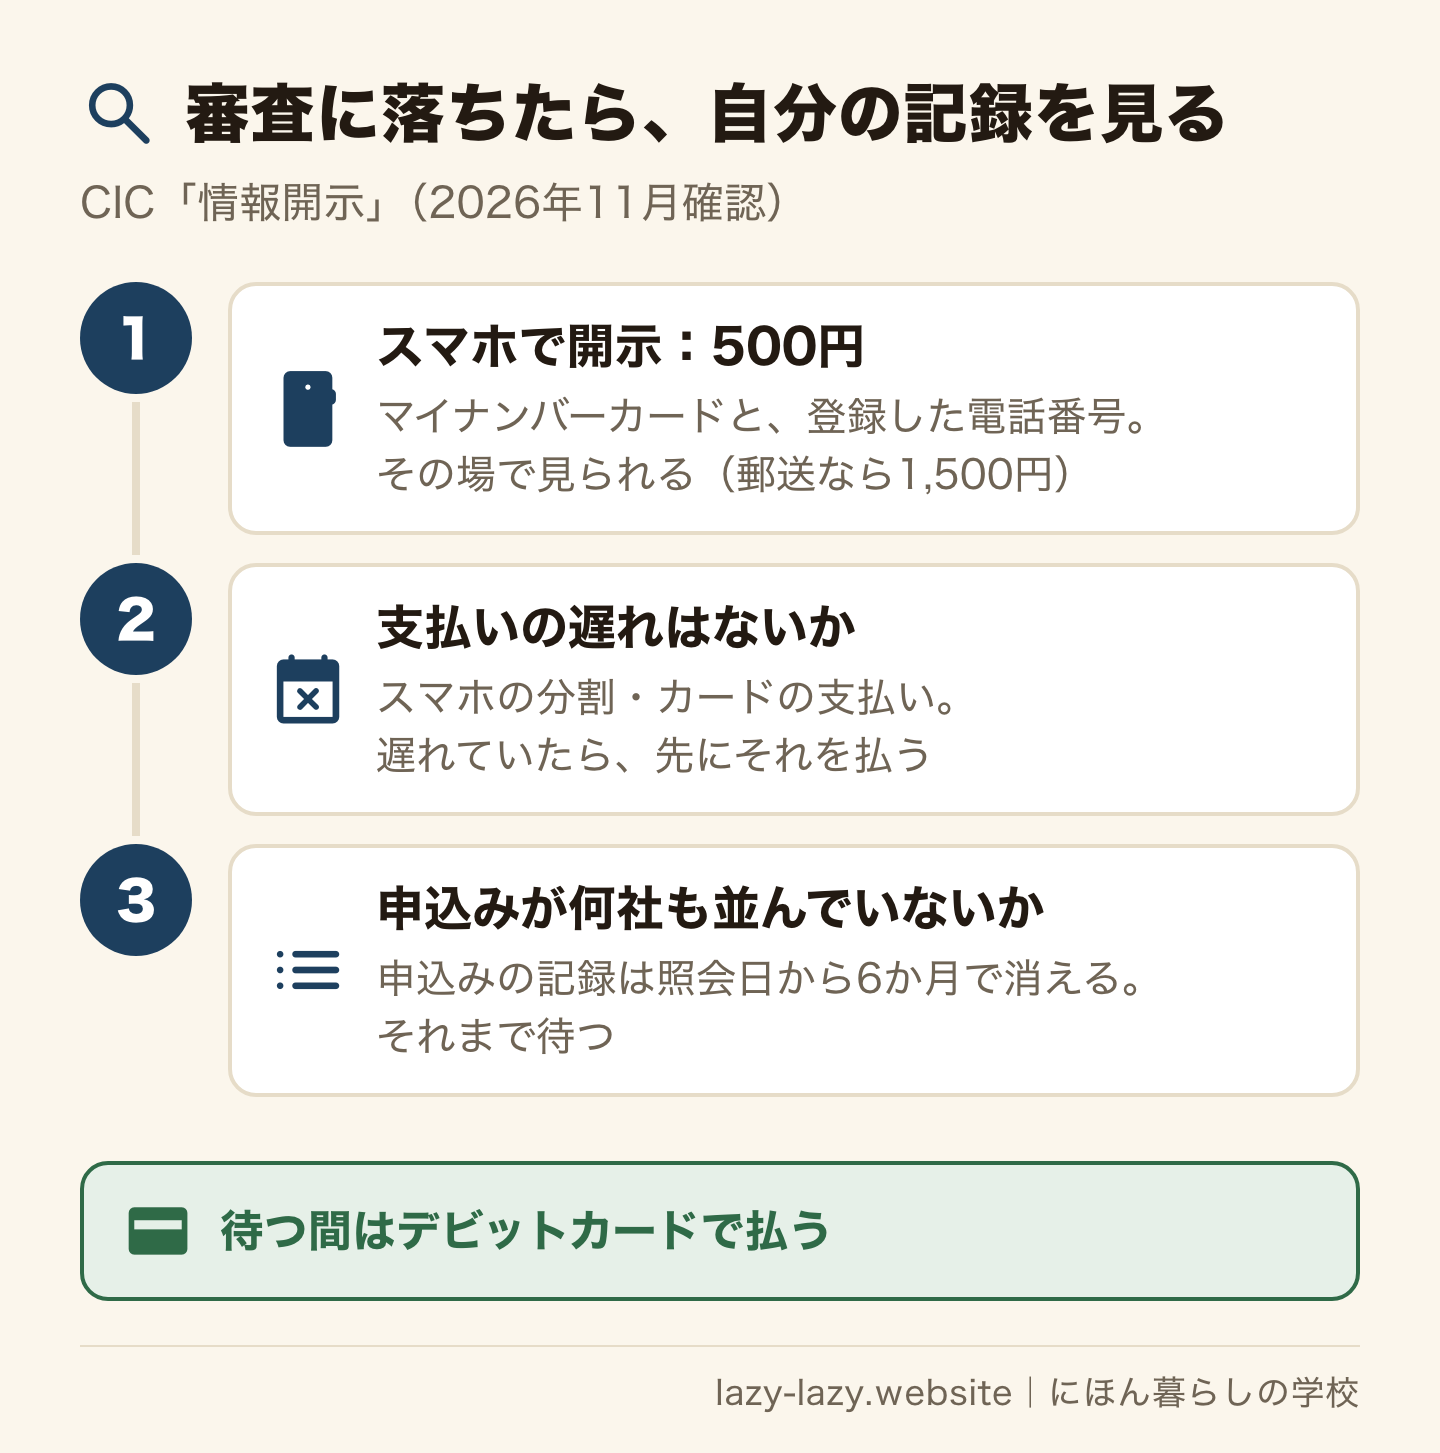
- スマホで開示:手数料500円。署名用電子証明書が有効なマイナンバーカードと、カード会社などに届けている電話番号が要ります。毎日8:00〜21:45、その場で見られます
- 郵送で開示:手数料1,500円。申し込みから1週間〜10日ほどで開示報告書が発送されます
見るところは2つです。
- 支払いの状況:スマホの分割払いやカードの支払いに、遅れた記録がないか。知らないうちに遅れていたら、先にそれを払います
- 申込みの記録:短い間に何社も並んでいないか。申込みの記録は照会日から6か月で消えるので、それまで待ちます
どちらも無ければ、在留期間や申込内容の書き方など、ほかの理由が考えられます。上のチェックリストを見直して、6か月たってから申し込んでください。
カードを持ったら守ること(これだけは)
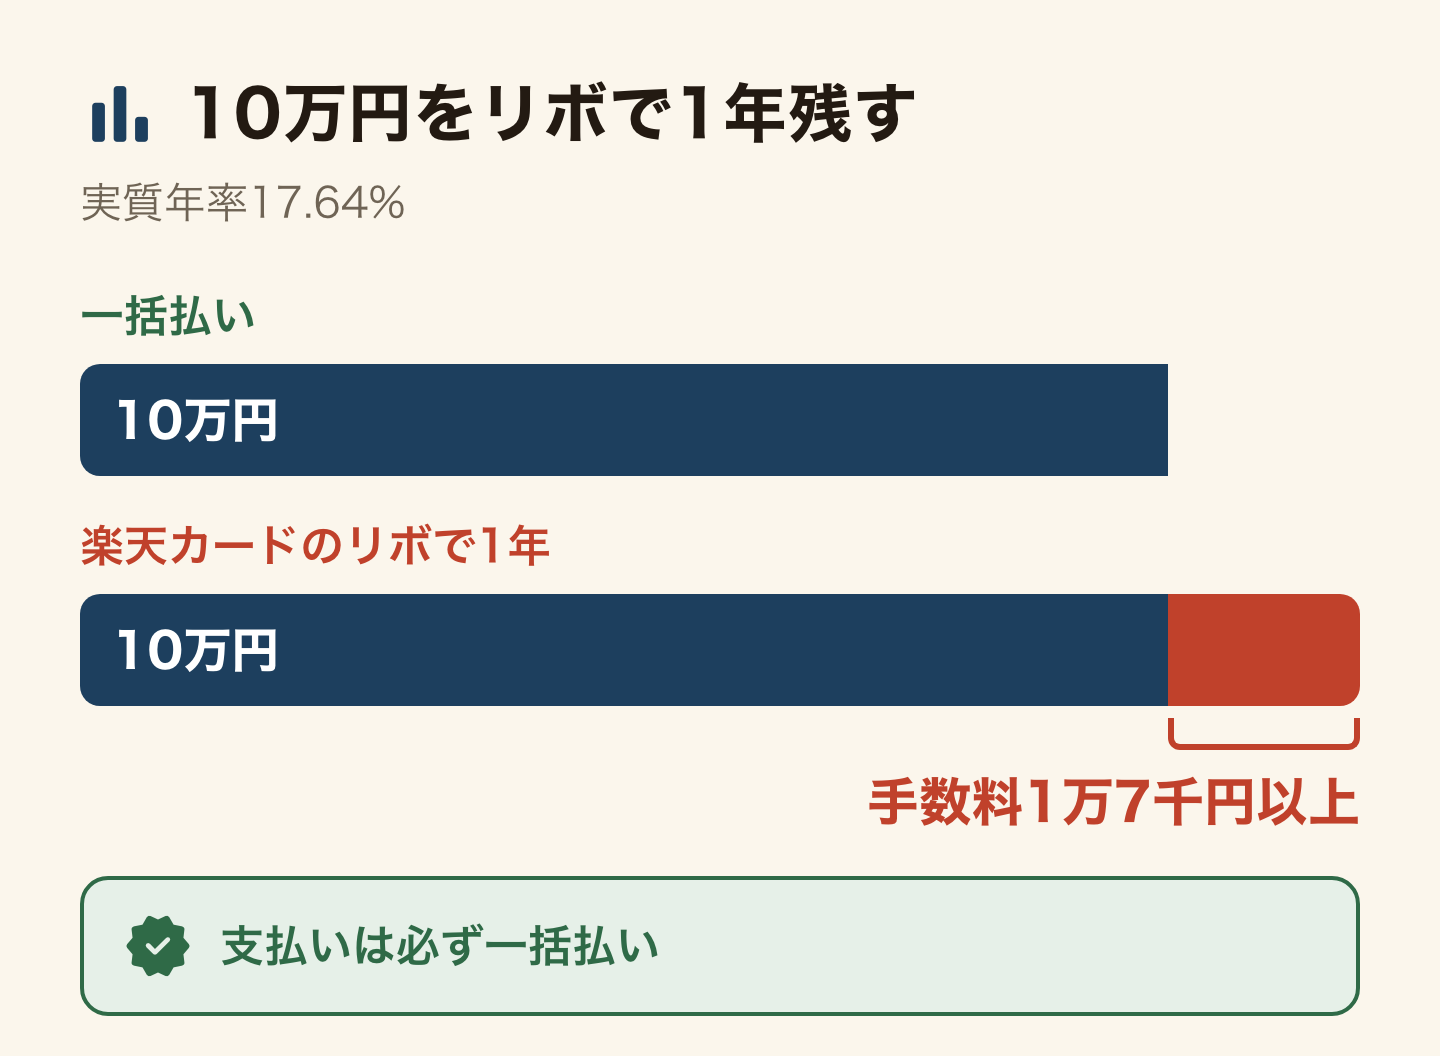
毎月の請求は一部だけ払って、残りは次の月に回す。あなたの国では、クレジットカードはそう使うのが当たり前かもしれません。日本でこの払い方はリボ払いと呼ばれ、楽天カードでは実質年率17.64%の手数料がかかります。
- 支払いは必ず「一括払い」。楽天カードのリボ払いは実質年率17.64%です(2026年8月・公式)。10万円を残したまま1年たつと、それだけで1万7千円以上が手数料に消えます。勧誘の電話やポイント特典があっても、リボには絶対に変えないでください。もうリボの残高があるなら、リボの残高が減らないときにやること(増額と一括返済で手数料を減らす)で減らし方を確かめられます。お金が足りなくても、リボやキャッシングでつながないでください。借りずに乗り切る制度と相談先はお金が足りないとき借金しない方法にあります
- 引き落とし日の残高を確認。滞納は信用情報に残り、将来の賃貸・ローン・永住申請で不利になることがあります。スマホ本体の分割払いも同じ信用情報に毎月の支払いが記録されます(スマホの分割払いと信用情報)
- 帰国するときは、最後の引き落としが終わってから口座を閉じる(送金・解約の順番に注意)
出典(公式):楽天カード(年会費・ポイント・申込条件)/楽天カード リボ払い(手数料の実質年率)/CIC 信用情報の登録期間(2026年9月26日確認)/CIC 情報開示/割賦販売法・割賦販売法施行規則(2026年11月1日確認)
よくある質問(FAQ)
Q. 学生・アルバイトでも作れますか?
はい。楽天カードは18歳以上なら学生・アルバイトでも申し込めます。収入は少なくても正直に書いてください。
Q. 在留期間が残り少ないのですが。
残りが短いなら、更新してから申し込むのが確実です。何か月残っていれば通るかは、カード会社が公開していません。それまではデビットカードで代用できます。
Q. 審査に落ちました。すぐ再申込していいですか?
おすすめしません。申し込んだ事実はCICに6か月残ります。すぐに申し込み直すと、短い期間に申し込みが重なり、審査で不利に見られる可能性があります(審査の基準は公開されていません)。CICが公開している記録項目に、「落ちた」という結果は入っていません。6か月待って、チェックリストを確認してから再挑戦してください。
Q. 日本の銀行口座は必要ですか?
はい。引き落とし用に日本の銀行口座が必要です。口座がまだの人は先に開設してください。
Q. 年会費は本当に無料ですか?
楽天カードの基本カードは年会費永年無料です。上位カードは有料です(公式では楽天ゴールドカードが年2,200円、楽天プレミアムカードが年11,000円・税込)。1枚目には要りません。
Q. クレジットとデビットの違いは?
クレジットは「後払い」で信用実績が育ちます。デビットは口座から「即引き落とし」で審査がありません。1枚目の審査に不安があるならデビットから始めるのも良い選択です。
まとめ
- 申し込む前に確認できることが3つ——先に整えてから出す
- 1枚目は年会費無料・ポイント1%の楽天カード
- チェックリスト5項目を、申し込む前に確認する
- 落ちたら、CICで自分の信用情報を見る(スマホで500円)。支払いの遅れと申込みの記録を確かめる
- 不安が残るなら、デビットで待つのも正しい判断
- 持ったあとは一括払い・滞納ゼロ。カードは「信用を育てる道具」です
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方