この記事は2026年11月12日に、金融庁、出入国在留管理庁、警察庁、デジタル庁、日本クレジット協会、CICの公式ページと、犯罪収益移転防止法・労働基準法施行規則の条文(e-Gov)を開いて確かめて書いています。特定の銀行やカードをすすめる記事ではありません。
先に結論
- メイン口座とは、給料が入り、毎月の引き落としが出ていく、暮らしの中心の口座です。給料・引き落とし・送金の3つをここに集め、貯金だけ別の口座に分けます。
- 口座が多いほど、届け出が増えます。在留期間が延びたら、口座のある銀行ごとに届け出ます。届けないと、在留期間満了日の翌日から現金の引き出しや振込が止まることがあります。
- 使っていない口座は、引き落としを移してから解約します。2年で手数料がかかる銀行があり、10年で休眠預金になります。口座を売る、または人に使わせるために渡すのは犯罪です。
- 使っていないカードは、年会費と明細を見て決めます。2025年のクレジットカードの不正利用の被害は510.5億円でした。使っていなくても明細を見ます。
- 日本を離れる前は、メイン口座を最後の1つにします。サブの口座とカードを先に片づけ、最後の請求を払ってから閉じます。
これが分かると、口座とカードが1枚の紙に収まります。在留期間の届け出も、明細の確認も、帰国の前の解約も、1か所で済みます。
財布の中に、キャッシュカードが3枚あります。来日してすぐ作った口座、アルバイト先に言われて作った口座、就職した会社の給料が入る口座です。クレジットカードも2枚あります。スマホ代がどの口座から落ちているのか、すぐには答えられません。日本人の友達に聞いても、「使わないなら放っておけば」と言われるだけかもしれません。その友達は、在留期間を銀行に届け出たことがないからです。
- 銀行口座の整理とは?——メイン口座を1つ決めて、4つの役割を割り振る
- メイン口座の決め方は?——3つの質問で1つに絞る
- 口座が多いと何が困る?——在留期間が延びたら、銀行ごとに届け出る
- 使ってない口座は解約すべき?——放置すると手数料と休眠預金
- 口座を解約する手順は?——引き落としを移してから、最後に閉じる
- 使ってないクレジットカードは解約したほうがいい?——年会費と明細で決める
- 整理にお金はかかる?——かかるのは、放置したほうの手数料
- 日本を離れる前は?——メイン口座を最後の1つにする
- 間に合わない・できないときは?——止まった口座、無くしたカード
- 終わりの判断——自分はどれか
- よくある質問(FAQ)
- まとめ
- あわせて読みたい
銀行口座の整理とは?——メイン口座を1つ決めて、4つの役割を割り振る
銀行口座の整理とは、持っている口座とカードに役割を1つずつ決め、役割の無いものを閉じることです。役割は4つあります。給料の受け取り、毎月の引き落とし、母国への送金、貯金です。このうち3つをメイン口座に集めます。
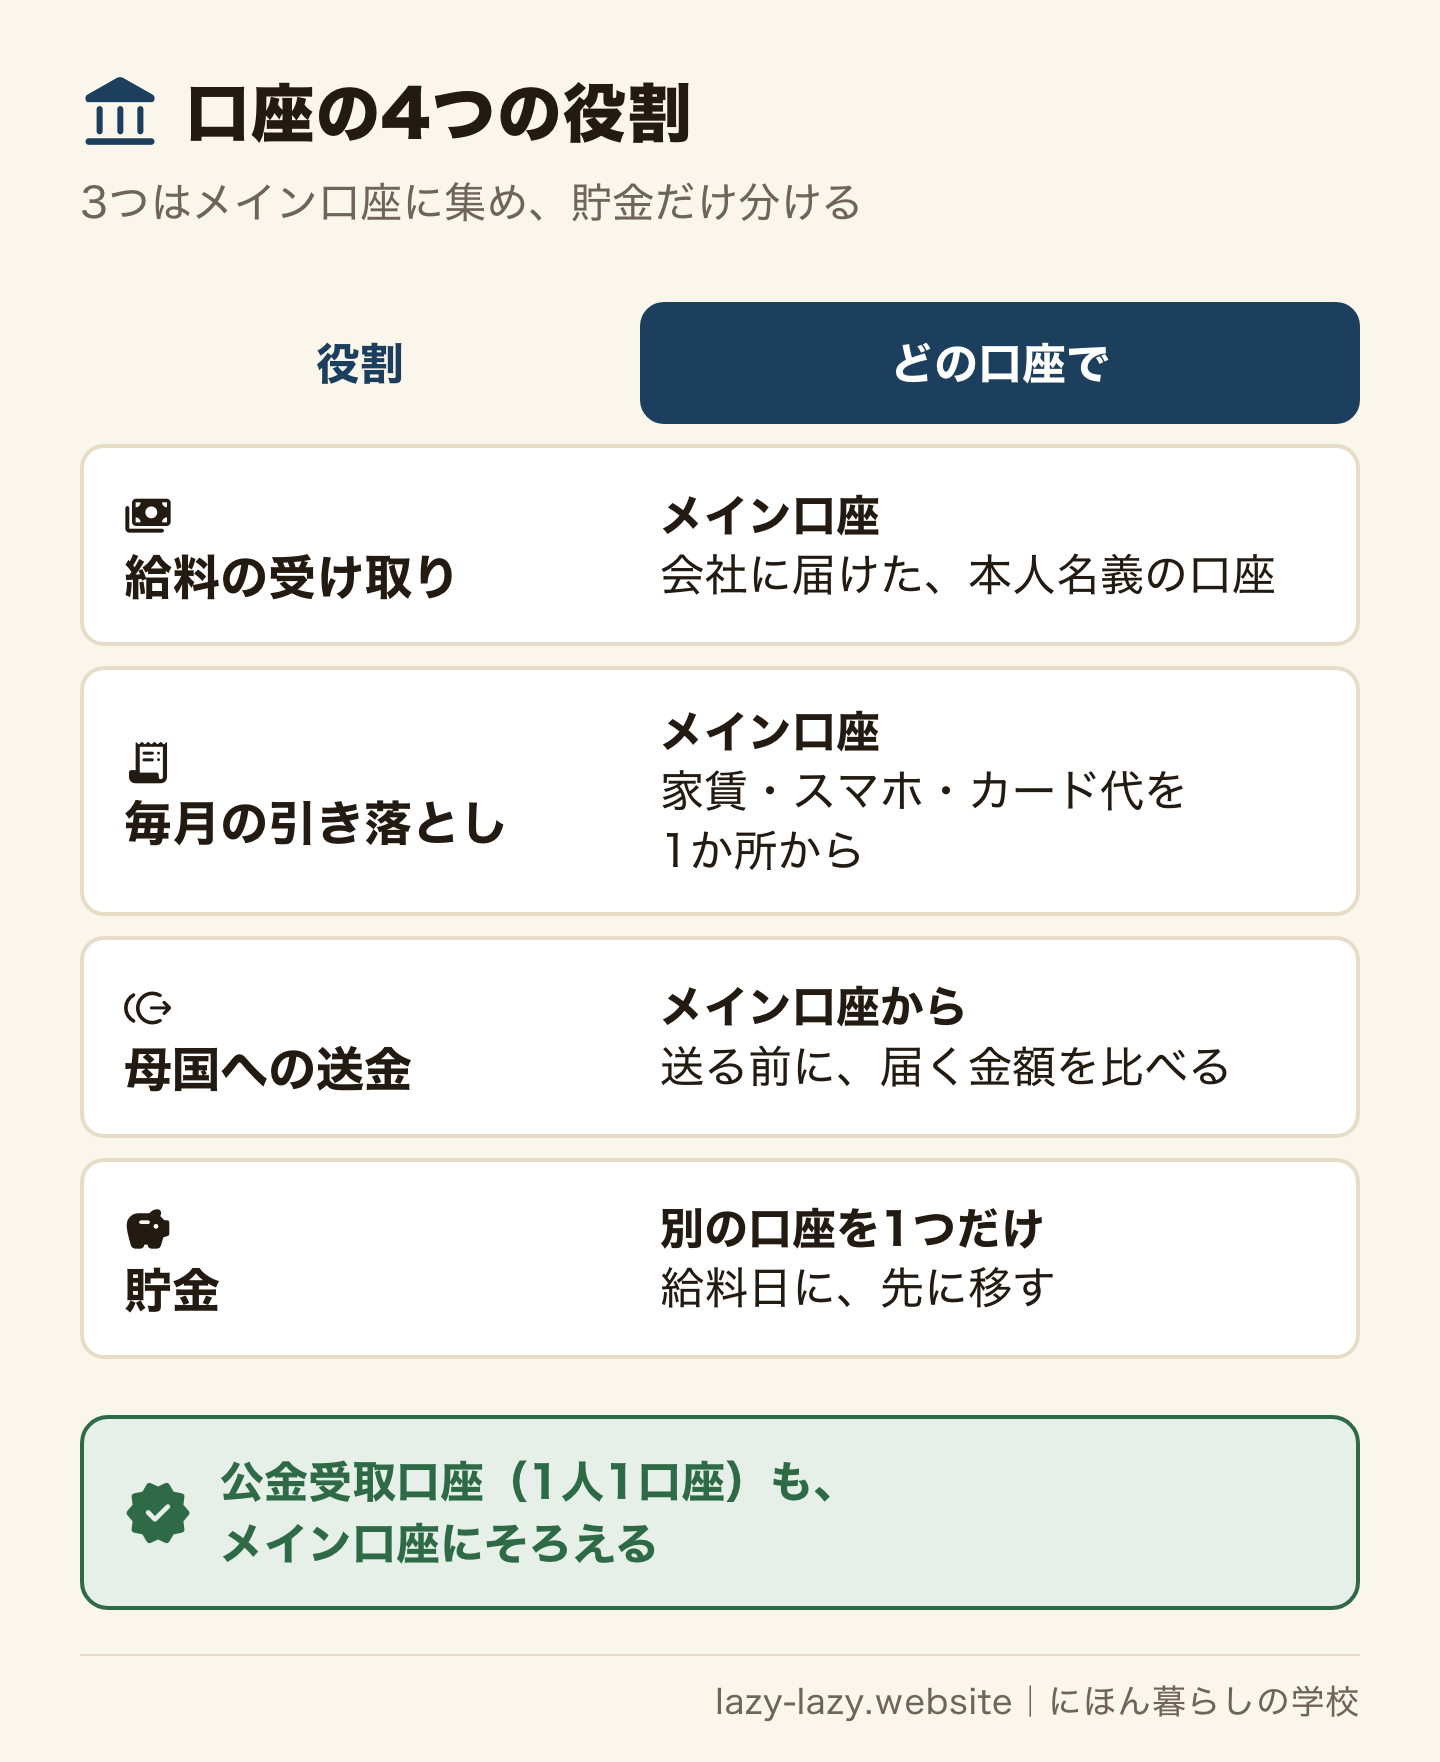
給料の口座は、あなたが決めます。会社は、本人の同意を得れば、本人が指定した口座に振り込む形で給料を払えます。メイン口座を変えたいときは、会社の担当者に新しい口座を届けます。
国からのお金の受け取り先も、1つにそろえられます。公金受取口座は、1人1口座で、本人名義の口座だけを登録できます。年金や所得税の還付金、児童手当など160種類以上の給付に使えます。外国籍の人も、マイナンバーカードがあれば登録できます。
送金は、メイン口座から送ります。どの方法で送るかは母国への送金の比較で決められます。貯金だけは、ふだん使う口座から離します。給料日に先に移す月額の決め方は家計管理の始め方にあります。
貯金を1つの銀行に集めすぎないかも、見ておきます。預金保険制度では、利息の付く普通預金や定期預金は、1つの金融機関ごとに1人あたり元本1,000万円までと利息が守られます。利息の付かない普通預金などの決済用預金は、全額が守られます。
メイン口座の決め方は?——3つの質問で1つに絞る
どの銀行がよいかは、このサイトでは決めません。決め手は銀行の名前ではなく、あなたの口座の使われ方です。次の3つに順番に答えると、1つに絞れます。
- 給料が入っている口座はどれか。今の給料の口座をそのままメイン口座にすると、会社への届け出が要りません。
- 引き落としがいちばん多い口座はどれか。家賃、スマホ、電気、カード代を数えます。移す件数が少ないほど、整理は早く終わります。
- 届け出をすぐできる口座はどれか。在留期間や住所が変わったとき、窓口かアプリで届けられるかを見ます。残高や入出金の通知が届くかも見ます。
1と2が別の口座なら、給料の口座に寄せるほうが手間は少なくなります。引き落としの移し替えは自分で申し込めますが、給料の口座の変更は会社の手続きを待つからです。在留期間の残りが短い人は、新しく口座を作るより、今ある口座からメイン口座を選びます。口座の作り方と在留期間の条件は外国人の銀行口座の作り方にあります。
口座が多いと何が困る?——在留期間が延びたら、銀行ごとに届け出る
入管でビザ更新が終わり、新しい在留カードを受け取る。あなたの国では、役所の記録が変われば、銀行の記録も自然に変わるのが普通かもしれません。日本では、在留期間が延びたことを、口座のある銀行ごとに自分で届けます。
出入国在留管理庁は、在留期間満了日までに金融機関に届け出ない場合、翌日以降の取引が制限される場合があると案内しています。警察庁が金融機関向けに出した2024年12月24日の事務連絡は、満了日の翌日以降の現金の引き出しと他の口座への振込について、更新や申請中だと確かめられるまで制限するよう求めています。金融庁と入管庁とも協議した文書です。
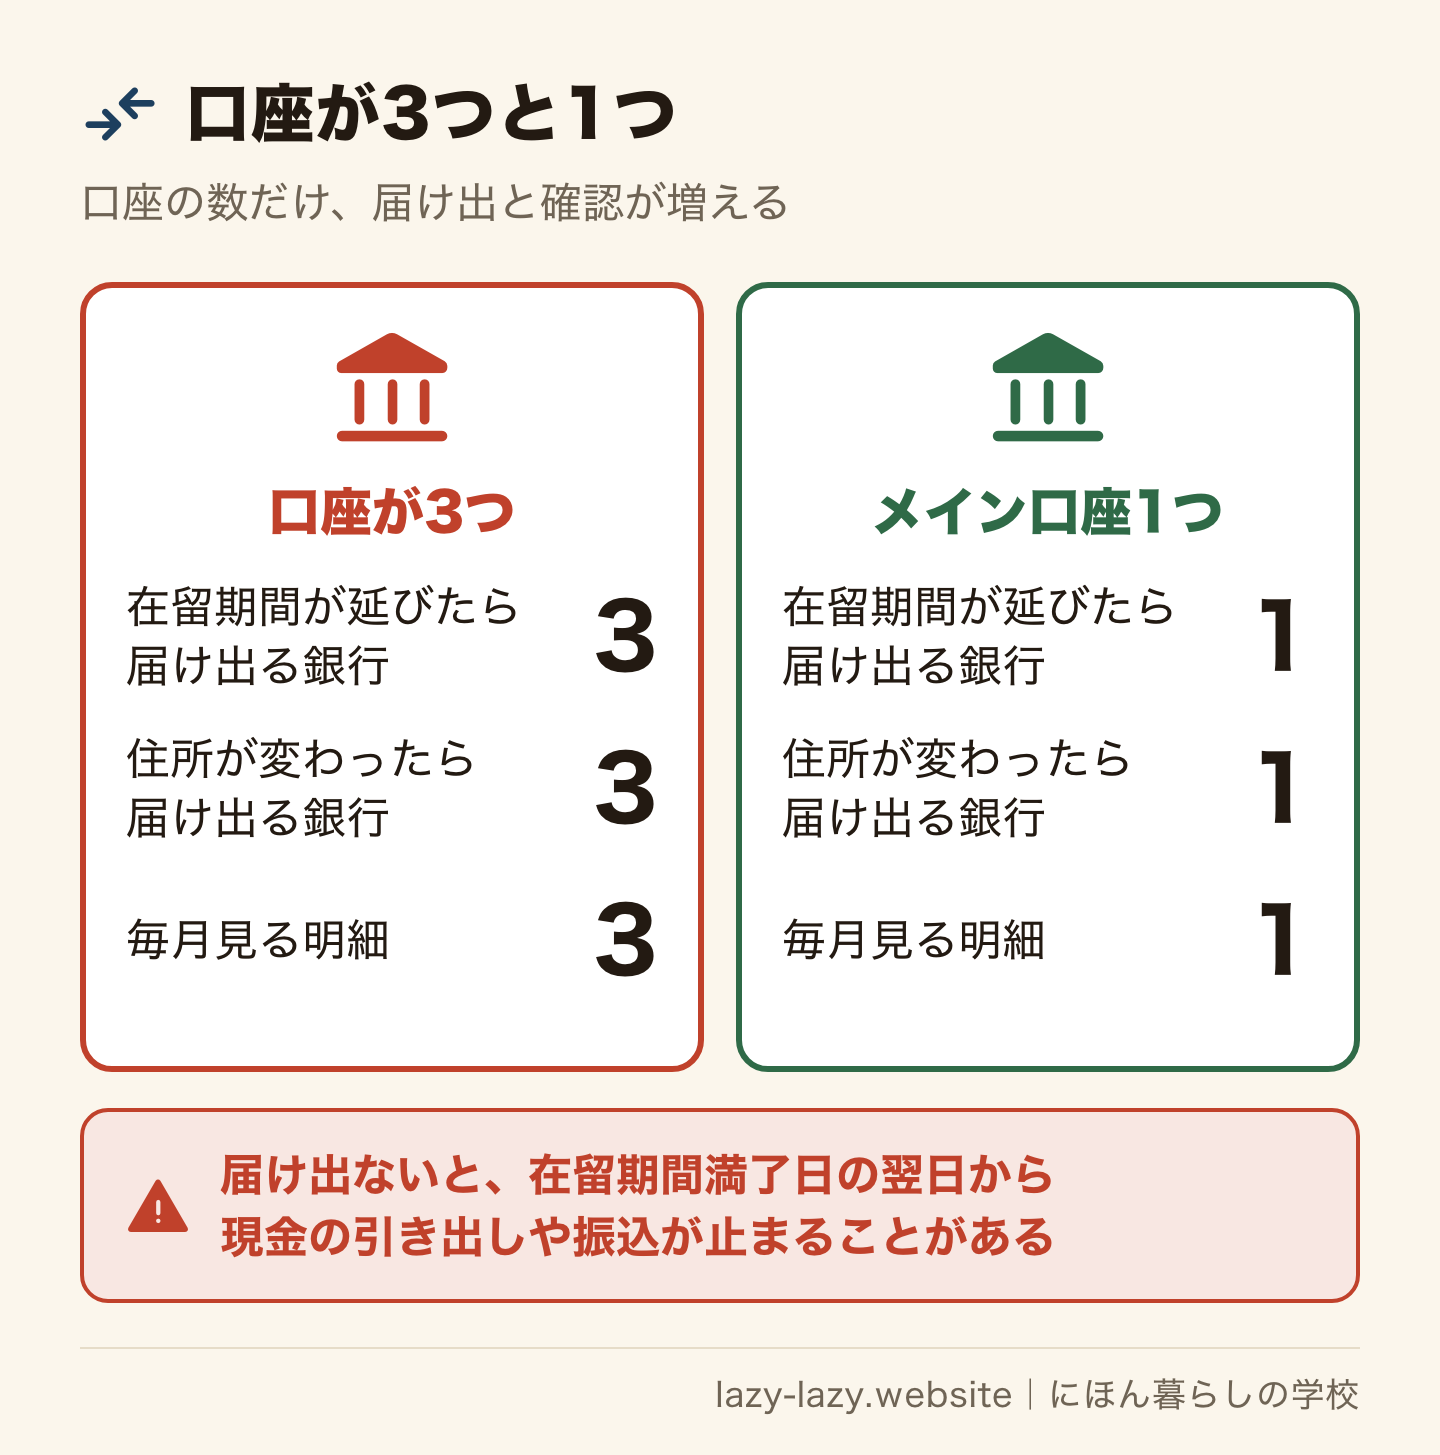
口座が3つあれば、更新のたびに3つの銀行に届けます。1つ忘れると、その口座だけ止まります。ふだん使わない口座ほど、忘れやすくなります。同じ事務連絡は、自動引落しやインターネットバンキングの取引は、それだけでは疑いに当たらないとしています。ただし、口座の扱いを決めるのは銀行です。止まったときは、窓口で見せる物があります。更新が済んでいれば、新しい在留カード(表面の満了日)です。申請中なら、在留カードの裏面の申請欄か、入管からの申請受付のメールです。
住所が変わったときも同じです。銀行からの大事な案内は、届けた住所に届きます。口座の数を減らすことは、届け出を忘れる場所を減らすことです。ビザ更新の時期と手順は外国人のビザ更新で確かめられます。
使ってない口座は解約すべき?——放置すると手数料と休眠預金
使っていない口座でも、お金は減らないと思いがちです。銀行によっては、そうではありません。たとえば三菱UFJ銀行は、2021年7月1日以降に開いた普通預金で、2年以上入出金の無い口座に、年1,320円(税込)の未利用口座管理手数料をかけています。事前に郵送やEメールで案内があり、そのあと3か月たっても使わないと引き落とされます。定期預金など他の預かり資産がある場合や、借入がある場合は対象外です。残高が手数料より少なければ、残高を手数料に充てて口座を解約します。条件は銀行ごとに違います。
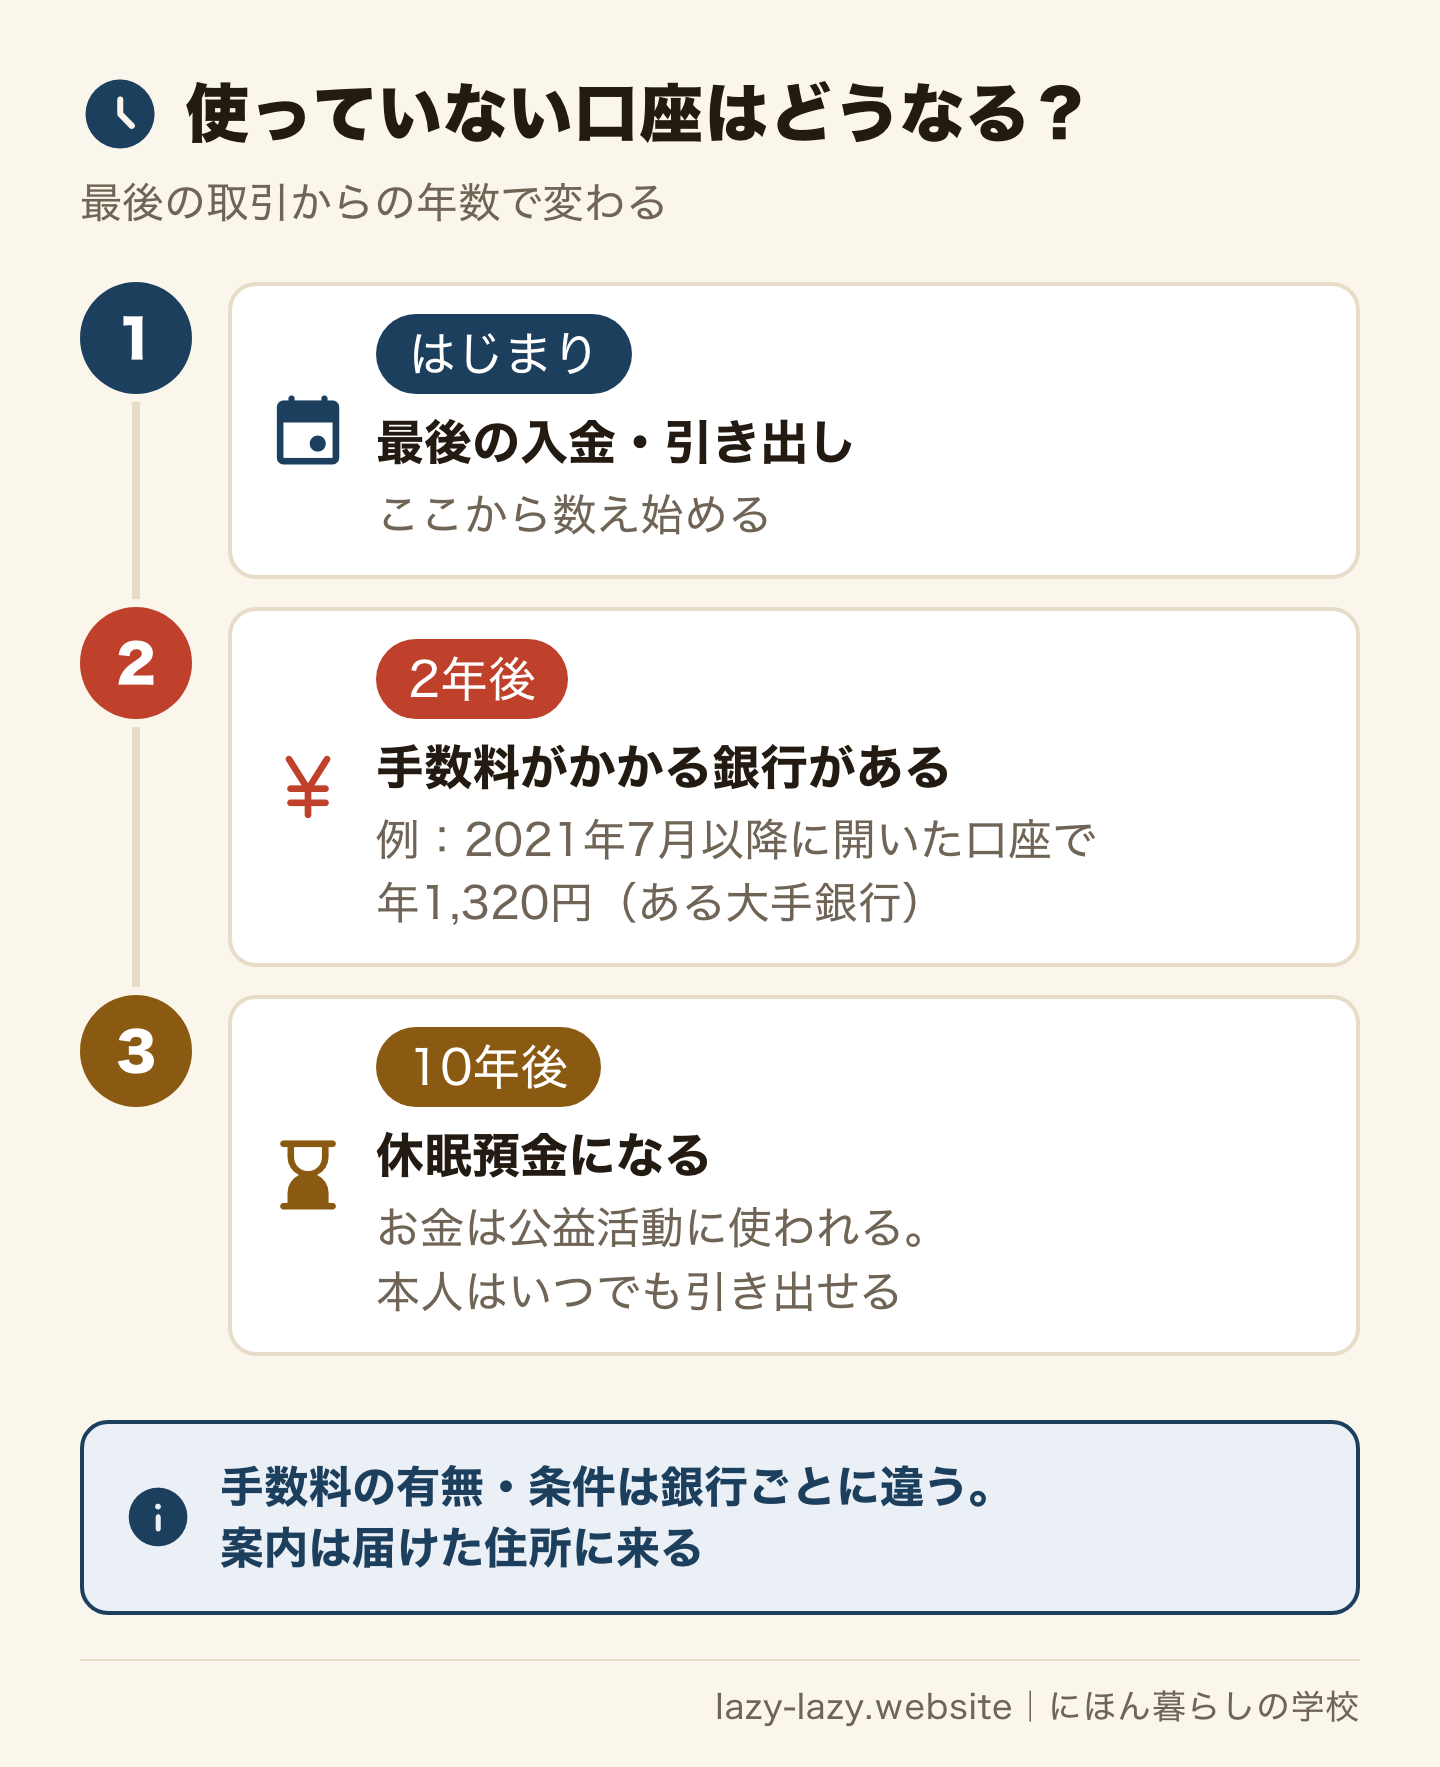
10年たつと、休眠預金になります。金融庁の説明では、2009年1月1日以降の取引から10年以上取引の無い預金は、民間の公益活動に使われます。休眠預金になっても、取引のあった金融機関でいつでも引き出せます。期限はありません。外貨預金などは対象外です。
放置で本当に怖いのは、手数料よりも口座が他人に使われることです。使わない口座を、帰国する前に知り合いへ譲る人もいます。あなたの国では、それが親切に見えるかもしれません。日本では、人に使わせると知りながら通帳やキャッシュカードを渡すことや、正当な理由なくお金をもらって渡すことは、犯罪収益移転防止法で3年以下の拘禁刑か500万円以下の罰金、またはその両方の対象になります。使わない口座は、渡さずに閉じます。「口座を貸して」と頼まれたときの断り方はお金を貸してと言われたらにもあります。
口座を解約する手順は?——引き落としを移してから、最後に閉じる
先に解約すると、移し忘れた引き落としが落ちなくなります。スマホ代や家賃の支払いが遅れてしまいます。順番は、移す、確かめる、閉じる、です。
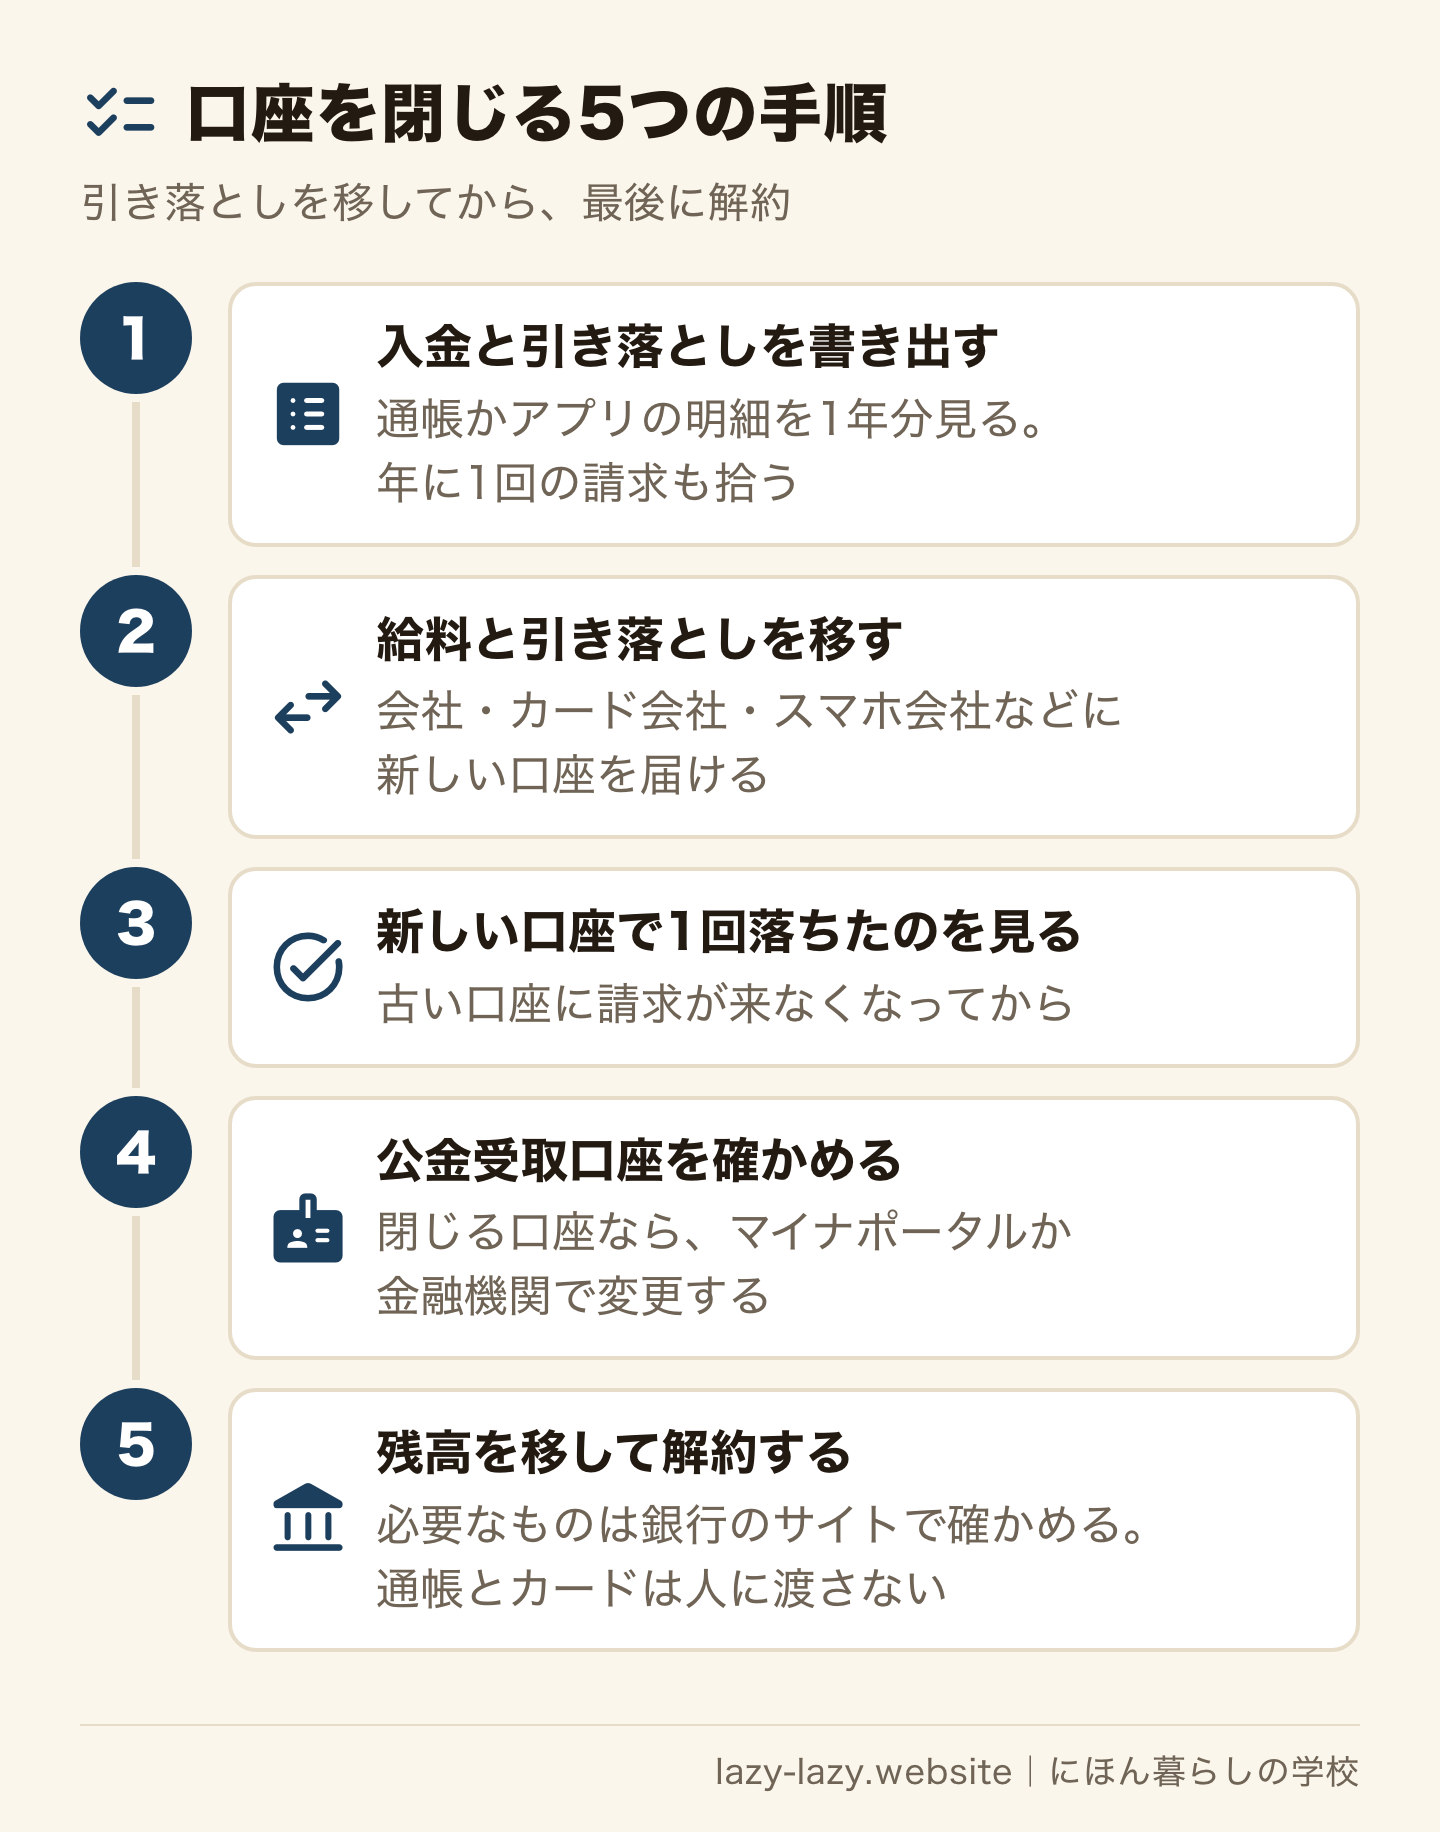
明細は1年分を見ます。年会費や更新料のように、年に1回だけ落ちる請求があるからです。引き落とし先の変更は、請求する会社ごとに申し込みます。どの契約があるかの洗い出しは固定費の見直しの契約リストがそのまま使えます。
閉じる口座が公金受取口座なら、変更を忘れません。デジタル庁は、登録した口座を解約したときは、マイナポータルか金融機関で速やかに変更か抹消をするよう案内しています。税務署や年金事務所では変更できません。今どの口座が登録されているかは、マイナポータルで確かめられます。
解約に持っていく物は、銀行ごとに違います。行く前に、その銀行の解約の案内ページを読みます。残高は、解約の前にメイン口座へ移しておきます。
使ってないクレジットカードは解約したほうがいい?——年会費と明細で決める
カードは、口座より気づかれにくい所で損をします。年会費のあるカードは、使わない年にも年会費の請求が来ることがあります。カードの引き落とし口座を閉じてしまうと、その請求が払えなくなります。
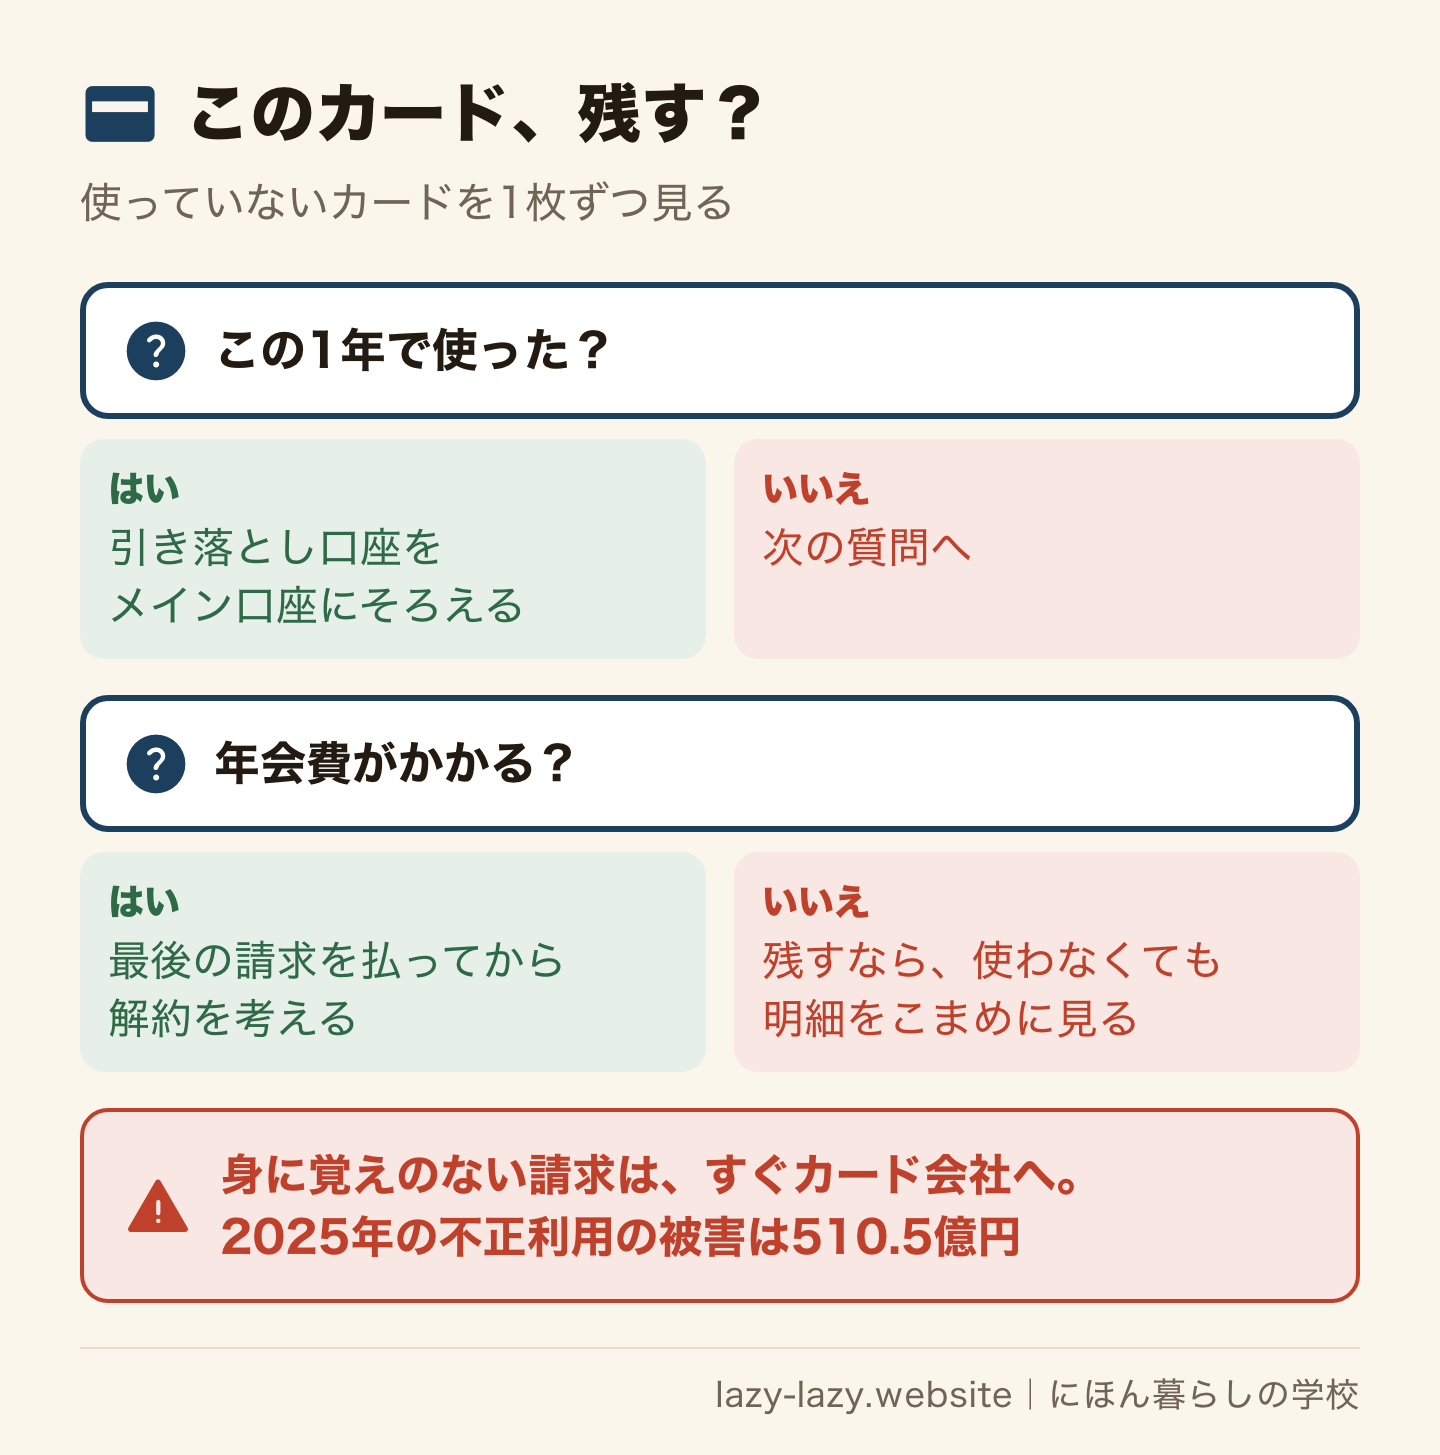
不正利用は、使っていないカードでも起きます。日本クレジット協会の集計では、2025年のクレジットカードの不正利用の被害は510.5億円でした。そのうち475.4億円が、カード番号を盗まれて使われた被害です。協会は、電子明細ならカードを使っていなくてもこまめに確認するよう呼びかけています。身に覚えのない請求があれば、すぐにカード会社に連絡します。
カードが多いほど、見る明細も増えます。毎月見られる枚数まで減らすことが、不正利用に早く気づく近道です。残すカードは、払える分だけを一括払いで使う1枚に絞ります。このサイトは、リボ払いやキャッシングをすすめません。残高が残っているなら、解約の前にリボの残高の減らし方を見てください。
解約すると信用情報が悪くなるのでは、と心配する人もいます。CICによると、カードの契約の情報は、契約期間中と契約終了から5年間登録されます。解約そのものが審査でどう見られるかを示す公式の説明は、見つかりませんでした。どちらにしても、解約は最後の請求を払い終えてからにします。
整理にお金はかかる?——かかるのは、放置したほうの手数料
整理で出ていくお金は、多くありません。むしろ、放置した口座とカードのほうがお金を取ります。2年使わない口座に年1,320円をかける銀行の例は、上の章で見たとおりです。年会費のカードは、使わない年も年会費がかかります。
解約の手数料があるかは、銀行やカード会社の手数料表で確かめます。引き落とし先の変更そのものに、手数料がかかるかどうかも同じです。このサイトでは、共通の金額を確かめられなかったので書きません。数えるべきなのは、残したときに毎年出ていく額です。
日本を離れる前は?——メイン口座を最後の1つにする
帰国の直前に、口座とカードを全部まとめて片づけるのは大変です。だから、最後の請求が来る時期を各社に先に聞き、その分だけ早めにサブの口座とカードを片づけて、メイン口座だけにしておきます。最後の請求は、出国のあとに来ることがあるからです。
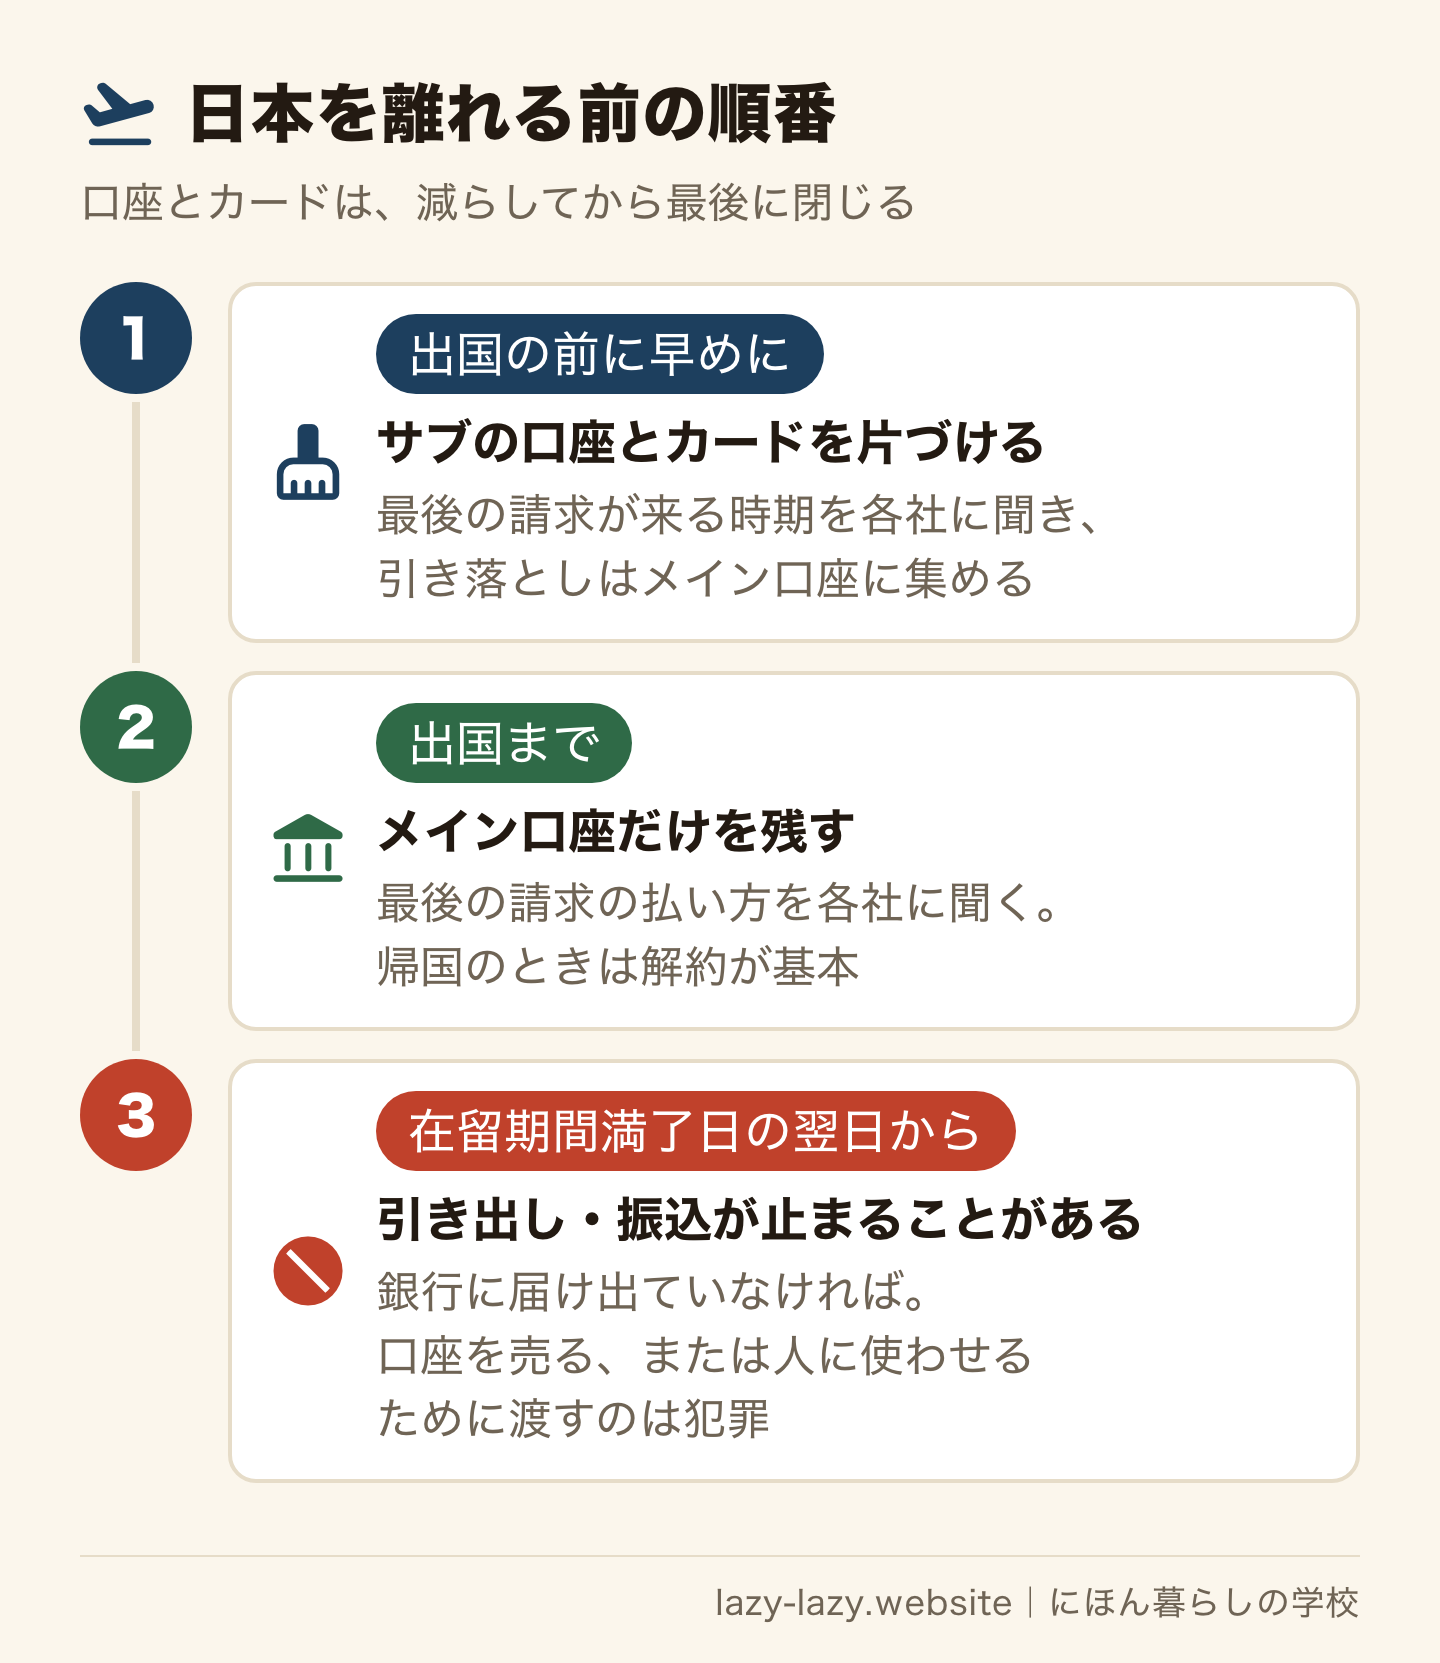
最後に残すのは、引き落としが集まっているメイン口座です。スマホの最後の請求の払い方は固定費の見直しの帰国の章にあります。住民票や年金まで含めた順番は帰国前チェックリストで確かめられます。
在留期間満了日の翌日からは、先に見たとおり、現金の引き出しや振込が止まることがあります。金融庁は、口座を開くときに帰国時の口座閉鎖の手続きを説明しているかを、銀行の確認項目に挙げています。帰国のときは解約が基本です。日本の口座を残したい事情があるなら、出国の前にその銀行に聞きます。どんな事情でも、通帳とカードを人に渡して帰ってはいけません。
間に合わない・できないときは?——止まった口座、無くしたカード
整理の途中で困ることは、だいたい3つです。どれも、あきらめずに取り戻す道があります。
- 在留期間の届け出を忘れて、口座が止まった——更新が済んでいれば新しい在留カード(表面の満了日)を、申請中なら在留カードの裏面の申請欄か入管からの申請受付のメールを持って、銀行の窓口に行きます。更新や申請中だと確かめられれば、取引に応じることが想定されています。
- 通帳やキャッシュカードを無くした古い口座がある——休眠預金になっていても、本人確認書類があれば引き出せます。まずその銀行に電話で手順を聞きます。
- 使っていないカードに、知らない請求があった——その日のうちにカード会社に連絡します。偽のSMSでカード番号を入れてしまったなら、押してしまったときの手順も見てください。
公金受取口座に登録した口座を、変更しないまま解約してしまうこともあります。その場合は、デジタル庁が登録の利用停止や抹消をして、マイナポータルで知らせます。給付を受け取る前に、新しい口座を登録し直します。
終わりの判断——自分はどれか
- 口座が3つ以上あり、どれが何用か分からない——今日、通帳かアプリで各口座の入金と引き落としを書き出す。
- メイン口座は決まったが、引き落としが散らばっている——今日、引き落としの多い会社から1社、口座の変更を申し込む。
- 使っていない口座とカードがある——今日、口座の最後の取引日と、カードの年会費の有無を確かめる。
- 在留期間の満了が近い——今日、口座のある銀行を数え、届け出の方法を各銀行のサイトで確かめる。
- 半年以内に日本を離れる——今日、最後まで残すメイン口座を1つ決め、ほかの口座とカードの片づけを始める。
よくある質問(FAQ)
Q. 外国人が銀行口座を複数持ってもいいですか?
複数の口座を持つこと自体は、禁止されていません。ただし、口座が多いほど、在留期間が延びたときや住所が変わったときに届け出る銀行が増えます。届け出を忘れた口座は、在留期間満了日の翌日から引き出しや振込が止まることがあります。
Q. 使ってない口座を放置するとどうなりますか?
銀行によっては、2年以上使わない口座に手数料がかかります。たとえばある大手銀行では、2021年7月以降に開いた口座で年1,320円です(条件あり・事前に案内)。10年以上取引が無いと休眠預金になりますが、本人はいつでも引き出せます。
Q. 休眠口座は何年でなりますか?お金は戻りますか?
2009年1月1日以降の取引から10年以上、取引が無い預金が休眠預金になります。休眠預金になっても、取引のあった金融機関で引き出せます。期限はありません。通帳を無くしていても、本人確認書類があれば引き出せます。
Q. メイン口座を変えるとき、何から始めればいいですか?
入金と引き落としを1年分書き出すことから始めます。次に、給料の口座を会社に、引き落とし先を各社に届けます。新しい口座で1回引き落とされたのを見てから、古い口座を閉じます。公金受取口座だったなら、マイナポータルか金融機関で変更します。
Q. 使ってないクレジットカードは解約したほうがいいですか?
年会費がかかるなら、最後の請求を払ってから解約を考えます。年会費が無くて残すなら、使っていなくても明細をこまめに見ます。2025年の不正利用の被害は510.5億円でした。身に覚えのない請求は、すぐカード会社に連絡します。
Q. 帰国するとき、日本の銀行口座はどうすればいいですか?
解約が基本です。最後の請求が来る時期を各社に聞き、早めにサブの口座とカードを片づけ、メイン口座を最後の1つにします。最後の請求を払ってから閉じます。口座を残したい事情があるなら、出国の前にその銀行に聞きます。口座を売る、または人に使わせるために渡すのは犯罪です。
まとめ
口座とカードが増えるのは、暮らしが進んだしるしです。ただ、数が多いままだと、在留期間の届け出も明細の確認も、数の分だけ増えます。給料・引き落とし・送金はメイン口座に集め、貯金だけを分けます。役割の無い口座とカードは、引き落としを移してから閉じます。
放置は、手数料と不正利用の見落としにつながります。口座を売る、または人に使わせるために渡すことは、犯罪になります。今日やることは1つです。持っている口座とカードを紙に書き出し、それぞれの役割を横に書きます。役割の欄が空いたものから、片づけを始めます。
出典(公式):金融庁「長い間、お取引のない預金等はありませんか?」/同「預金保険制度」/同「外国人顧客対応にかかる留意事項」/出入国在留管理庁「在留期間内での変更又は更新許可を希望する場合について」/警察庁「在留期間が満了した外国人の預貯金口座からの現金出金及び他口座への振込への対応等について」/デジタル庁「公金受取口座登録制度」/同「よくある質問:手続き」/日本クレジット協会「クレジットカード不正利用被害の集計結果について」/同「利用明細確認のポイント」/CIC「信用情報の登録期間」/三菱UFJ銀行「未利用口座管理手数料に関する同意」/犯罪による収益の移転防止に関する法律/労働基準法施行規則(すべて2026年11月12日に確認)
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方