この記事は2026年9月20日に、日本年金機構の「適用事業所と被保険者」「老齢基礎年金の受給要件」「合算対象期間」「海外にお住まいの方の年金の請求」、厚生年金保険法(e-Gov)、厚生労働省「社会保障協定の締結状況」(2026年6月2日現在)を本文まで開いて確かめました。2026年10月9日に、日本年金機構の令和8年度版の保険料額表(料率18.3%・32等級)を開いて早見表を作りました。2026年10月1日に、パート・バイトの加入条件(月8.8万円の賃金要件の撤廃・学生の除外・会社の規模の段階)を、厚生労働省「厚生労働省関係の主な制度変更(令和8年10月)について」「改正の概要」、日本年金機構の特設ページ、厚生年金保険法第12条(2026年10月1日施行版)で確かめ直しました。
先に結論
- 厚生年金とは、会社で働く人が給料に応じて入る国の年金で、外国人も「国籍に関係なく」加入します。週20時間以上なら、パートやバイトでも対象(学生を除く。月8.8万円の条件は2026年10月1日に撤廃)。
- 保険料は給料の18.3%を会社と半分ずつ。あなたが払うのは9.15%で、同じ額を会社が上乗せしています。
- 10年以上払えば、帰国しても65歳から一生もらえます。海外の口座で受け取れ、母国が協定国なら母国の加入期間も足せます(24か国)。
- 10年に届かずに帰るなら脱退一時金。出国後2年以内、上限5年分。ただし請求するとその期間は消えます。
- 分かれ道は「日本に何年いるか」。5年以内で帰る人は一時金、10年を超えそうな人は年金。5〜10年の人がいちばん迷うので、この記事はそこを書きます。
これが分かると、給与明細の「厚生年金」の行が「取られ損」ではなく「会社が同額を足してくれている貯金」に見えます。そして帰国のときに、一時金と年金のどちらを取るかを自分で決められます。
初めての給与明細。「厚生年金保険料」で2万円近く引かれている。どうせ帰国するのに、なぜ払うのか。戻ってくるのか。日本人の同僚に聞いても「まあ、みんな払ってるから」で終わります。その人は帰国という選択肢がないので、考えたことがないのです。ここでは、入る条件、いくら引かれるか、いつもらえるか、帰国したらどうなるか、を日本年金機構と法律の条文だけで書きます。
月給いくらなら、厚生年金はいくら引かれますか?——32段階の早見表(2026年度)
給与明細の「厚生年金保険料」は、月給そのものではなく、月給を32の区分に当てはめて決まります。日本年金機構の令和8年度版の保険料額表(料率18.3%)を、「あなたの負担」「会社の負担」「1年分」に並べ直しました。自分の月給がある行を探してください。
| 月給(報酬月額) | 区分(標準報酬月額) | あなたの負担(月・9.15%) | 会社の負担(月) | 1年分(あなた+会社) |
|---|---|---|---|---|
| 93,000円未満 | 88,000 | 8,052 | 8,052 | 193,248 |
| 93,000円以上 101,000円未満 | 98,000 | 8,967 | 8,967 | 215,208 |
| 101,000円以上 107,000円未満 | 104,000 | 9,516 | 9,516 | 228,384 |
| 107,000円以上 114,000円未満 | 110,000 | 10,065 | 10,065 | 241,560 |
| 114,000円以上 122,000円未満 | 118,000 | 10,797 | 10,797 | 259,128 |
| 122,000円以上 130,000円未満 | 126,000 | 11,529 | 11,529 | 276,696 |
| 130,000円以上 138,000円未満 | 134,000 | 12,261 | 12,261 | 294,264 |
| 138,000円以上 146,000円未満 | 142,000 | 12,993 | 12,993 | 311,832 |
| 146,000円以上 155,000円未満 | 150,000 | 13,725 | 13,725 | 329,400 |
| 155,000円以上 165,000円未満 | 160,000 | 14,640 | 14,640 | 351,360 |
| 165,000円以上 175,000円未満 | 170,000 | 15,555 | 15,555 | 373,320 |
| 175,000円以上 185,000円未満 | 180,000 | 16,470 | 16,470 | 395,280 |
| 185,000円以上 195,000円未満 | 190,000 | 17,385 | 17,385 | 417,240 |
| 195,000円以上 210,000円未満 | 200,000 | 18,300 | 18,300 | 439,200 |
| 210,000円以上 230,000円未満 | 220,000 | 20,130 | 20,130 | 483,120 |
| 230,000円以上 250,000円未満 | 240,000 | 21,960 | 21,960 | 527,040 |
| 250,000円以上 270,000円未満 | 260,000 | 23,790 | 23,790 | 570,960 |
| 270,000円以上 290,000円未満 | 280,000 | 25,620 | 25,620 | 614,880 |
| 290,000円以上 310,000円未満 | 300,000 | 27,450 | 27,450 | 658,800 |
| 310,000円以上 330,000円未満 | 320,000 | 29,280 | 29,280 | 702,720 |
| 330,000円以上 350,000円未満 | 340,000 | 31,110 | 31,110 | 746,640 |
| 350,000円以上 370,000円未満 | 360,000 | 32,940 | 32,940 | 790,560 |
| 370,000円以上 395,000円未満 | 380,000 | 34,770 | 34,770 | 834,480 |
| 395,000円以上 425,000円未満 | 410,000 | 37,515 | 37,515 | 900,360 |
| 425,000円以上 455,000円未満 | 440,000 | 40,260 | 40,260 | 966,240 |
| 455,000円以上 485,000円未満 | 470,000 | 43,005 | 43,005 | 1,032,120 |
| 485,000円以上 515,000円未満 | 500,000 | 45,750 | 45,750 | 1,098,000 |
| 515,000円以上 545,000円未満 | 530,000 | 48,495 | 48,495 | 1,163,880 |
| 545,000円以上 575,000円未満 | 560,000 | 51,240 | 51,240 | 1,229,760 |
| 575,000円以上 605,000円未満 | 590,000 | 53,985 | 53,985 | 1,295,640 |
| 605,000円以上 635,000円未満 | 620,000 | 56,730 | 56,730 | 1,361,520 |
| 635,000円以上 | 650,000 | 59,475 | 59,475 | 1,427,400 |
- いちばん下の区分は88,000円(月給93,000円未満はすべてここ)。いちばん上は65万円(月給635,000円以上はすべてここ)で、月給が100万円でも保険料は月59,475円で止まります。
- 会社の負担は、あなたと同額。1年分の欄は、あなたと会社の2人分を12か月で足した額です。
- 賞与(ボーナス)にも同じ料率がかかります。賞与額の1,000円未満を切り捨てた額(標準賞与額)に18.3%を掛け、半分があなたの負担です。標準賞与額は1か月あたり150万円が上限です。
引かれた額が表と違うときは、まず自分の月給がどの行かを確かめて、給与明細の記事の「標準報酬月額」の見方と照らしてください(給与明細の読み方)。
厚生年金とは何ですか?——外国人も「国籍に関係なく」入る、会社員の年金です
数年で国に帰るつもりだから、年金には入らないでおきたい。あなたの国では、外国人は入るかどうかを自分で選べるのかもしれません。日本の厚生年金は、会社で常時使用される人なら国籍に関係なく全員が加入します。外国人だから入らなくていい、という選択肢はありません。
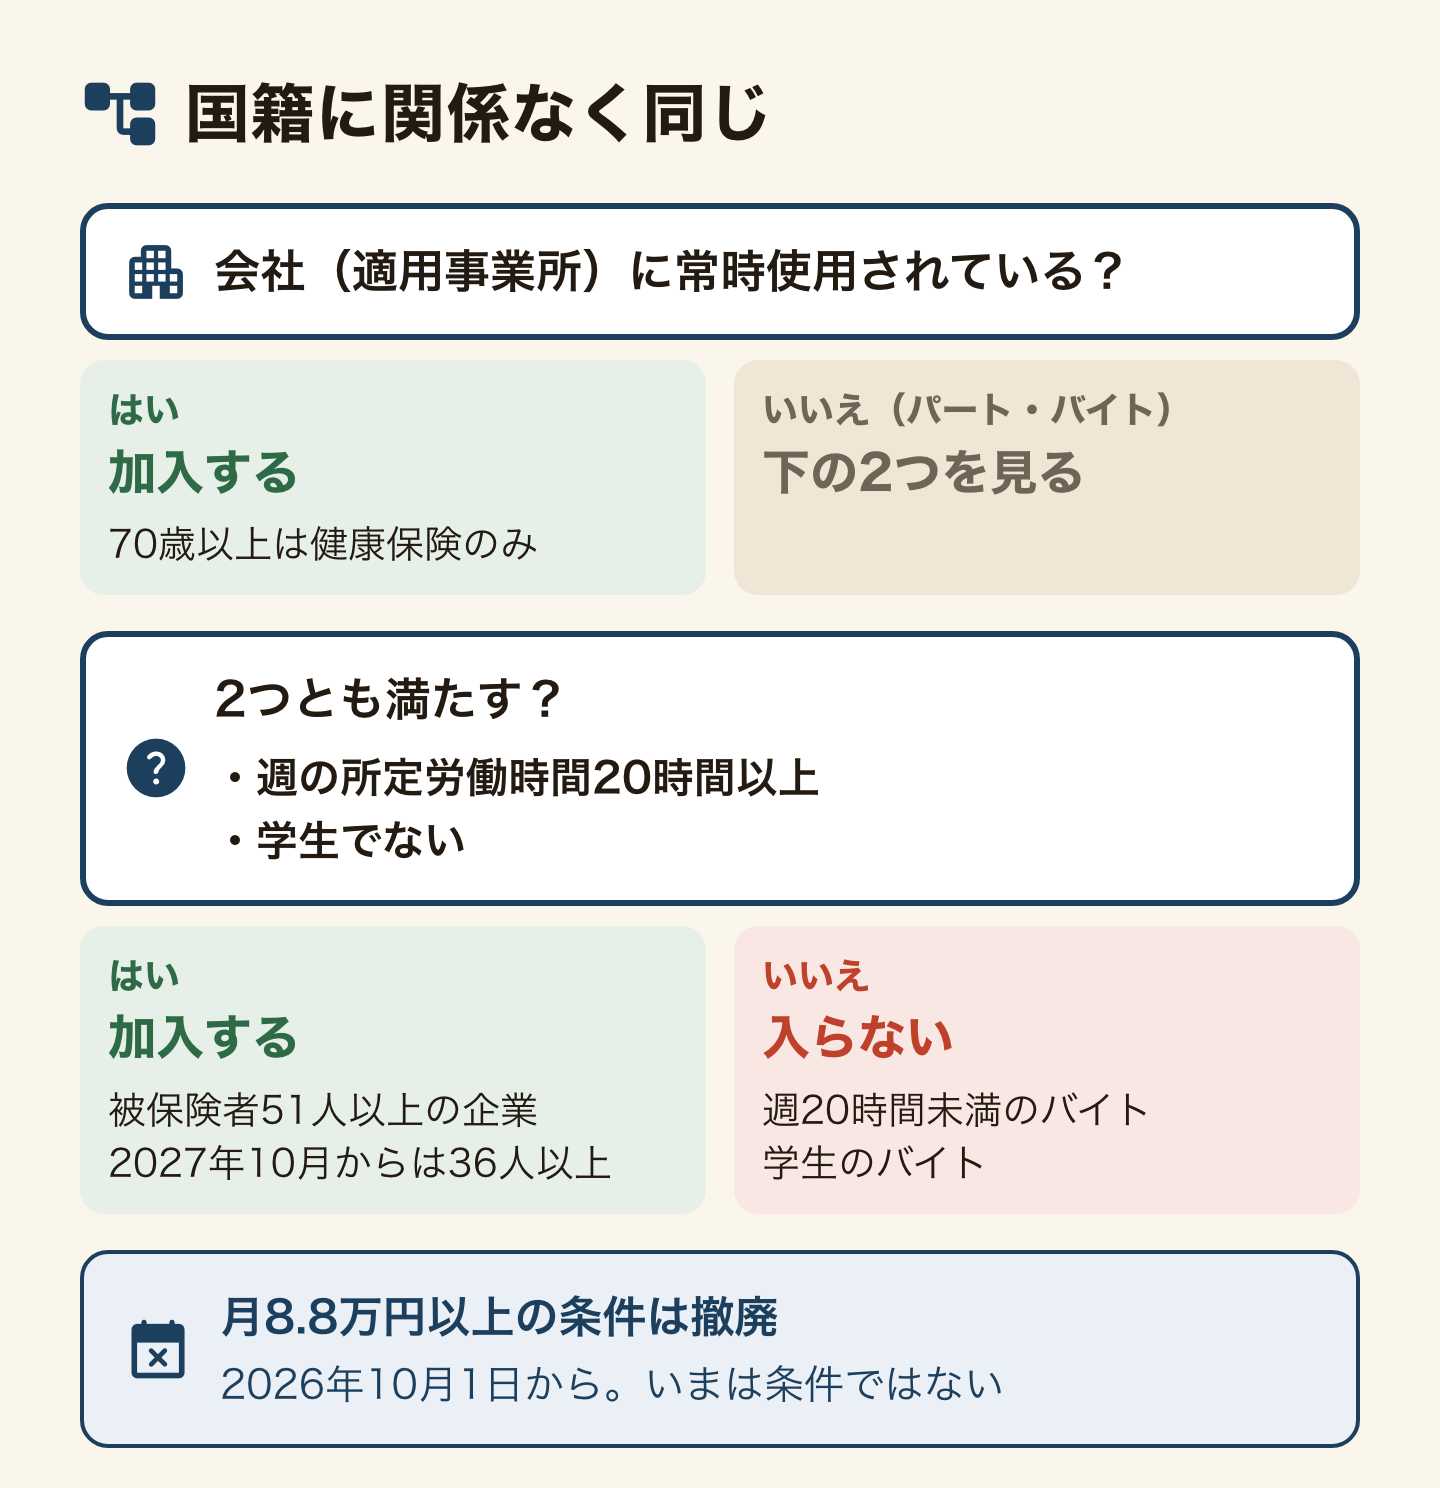
厚生年金とは、会社(適用事業所)で働く人が入る公的年金で、国民年金の上に乗る2階部分です。日本年金機構の案内は、加入する人をこう書いています——「その事業所に常時使用される人は、国籍や性別、賃金の額等に関係なく、すべて被保険者となります」。外国人だから入れない、入らなくていい、という選択肢はありません(70歳以上は健康保険のみ)。
正社員だけではありません。パート・アルバイトでも、次の2つを満たせば加入です。
- 週の所定労働時間が20時間以上
- 学生でない(留学生のバイトは対象外——学生と社会保険の記事のとおり)
月8.8万円以上という賃金の条件は、2026年10月1日に撤廃されました(厚生労働省「主な制度変更(令和8年10月)」)。上の図の月8.8万円の段は、いまは条件ではありません。2026年10月1日施行の条文に残っているのは、週20時間と学生の2つです(厚生年金保険法第12条第5号)。
この短時間労働者の加入は「特定適用事業所」(厚生年金の被保険者が51人以上の企業など)で働く人が対象で、2027年10月からは36人以上の企業に広がります(厚生労働省「改正の概要」)。週20時間未満のバイトは入りません。
いくら引かれますか?——18.3%を会社と半分ずつ、あなたは9.15%です
保険料率は18.3%で、2017年9月から固定されています(厚生年金保険法第81条)。被保険者と事業主が「それぞれ保険料の半額を負担する」(第82条)ので、給料から引かれるのは9.15%。同じ額を会社が払っています。
月給25万円は「標準報酬月額」の26万円の区分に入るので、日本年金機構の保険料額表では、あなたの負担は月23,790円、会社も23,790円です。47,580円×12か月で、年間570,960円があなたの名前で積まれる計算です。
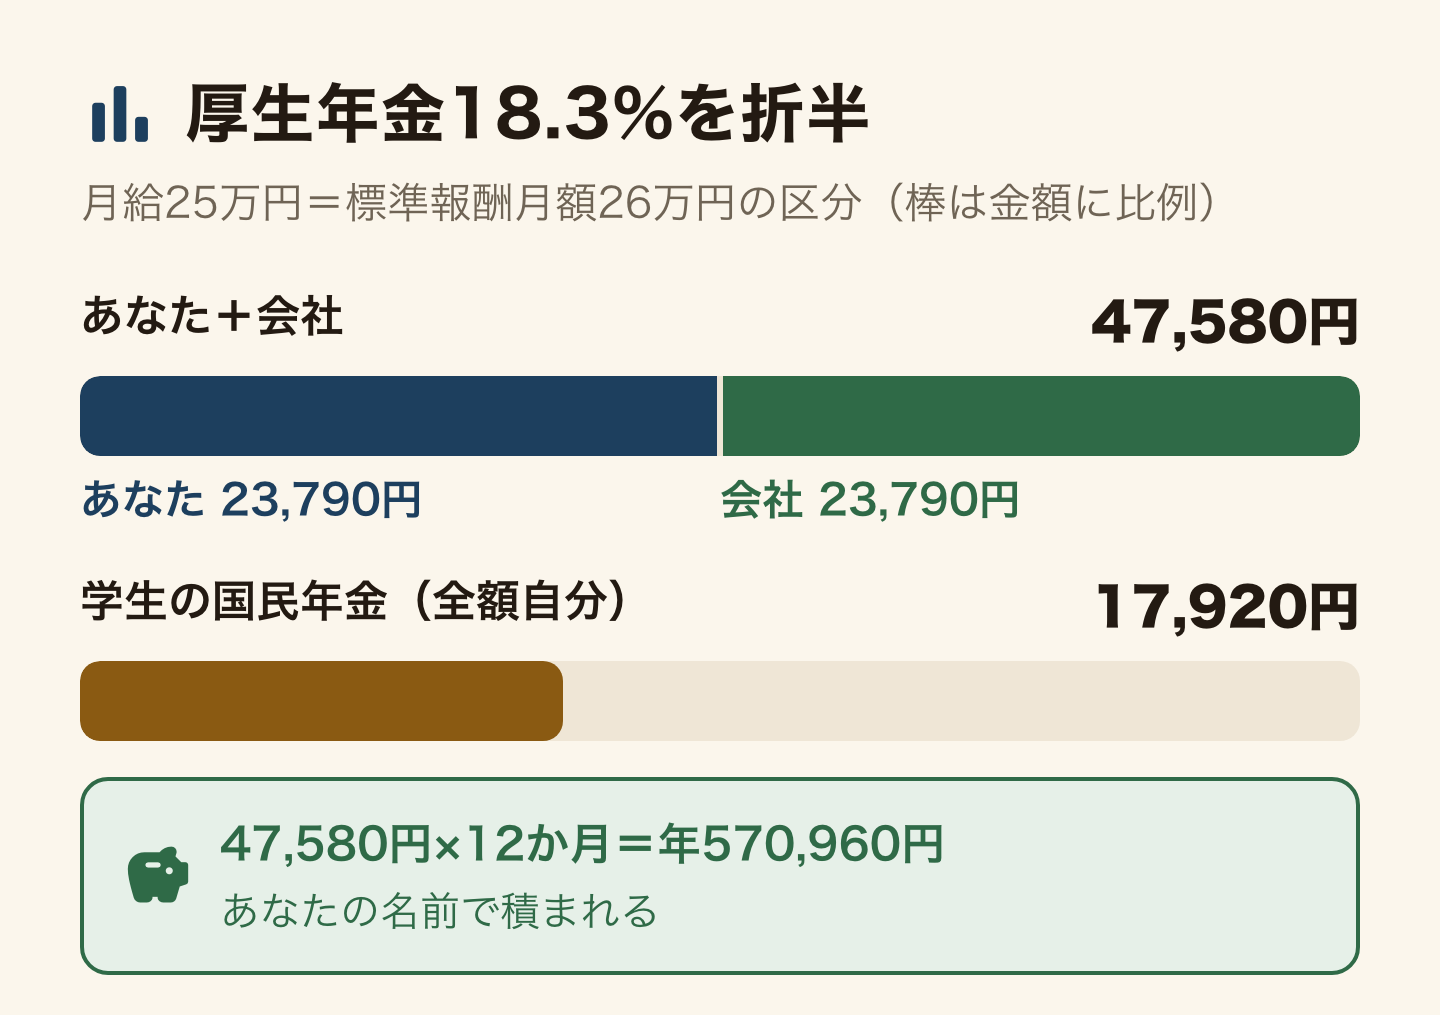
ここが国民年金との大きな違いです。学生の国民年金は月17,920円を自分だけで払いますが、厚生年金は会社が半分持ち、しかも国民年金の分も中に含まれています。あなたが扶養している20〜59歳の配偶者は、扶養の届を出せば国民年金の第3号になり、保険料を払わずに済みます。厚生年金に免除の制度はありません(産休・育休中を除く)。給料がある限り、自動で引かれます。
もらえるのはいつですか?——10年以上払えば、65歳から一生です
老齢年金は、「受給資格期間」が10年以上あれば65歳から受け取れます(日本年金機構)。受給資格期間は、保険料を納めた期間と免除された期間などを合算したもの。国民年金と厚生年金は合わせて数えます。2017年8月に25年から10年に短縮されたので、大学を出て日本で10年働けば、それだけで一生の年金が付きます。
帰国しても消えません。海外の銀行口座で受け取れます(「外国居住年金受給権者 住所・受取金融機関 登録届」にSWIFTコードなどを書いて届出)。年1回、誕生月の末日までに「現況届」を出すのが条件です。日本との租税条約に年金の条項がある国に住んでいれば、届出をすれば非居住者の所得税が免除されます(カナダ・タイ・スウェーデンなどは、条約があっても対象外です)。
海外に住む人には、65歳になっても年金請求書が送られてきません。いつ・どこに何を出すかは帰国後に年金を海外で受け取る方法に順番どおりにまとめています。
加入中に障害が残ったり亡くなったりした場合の障害厚生年金・遺族厚生年金も、加入している間は外国人も同じ条件で対象です。
母国の年金と足せますか?——協定国なら、24か国です
日本は24か国と社会保障協定を結んでいます(2026年6月2日現在・厚生労働省)。協定には2つの働きがあります。
- 二重負担の防止——母国の会社から日本に一時派遣される人などが、両方の年金に払わなくて済む
- 加入期間の通算——日本で7年・母国で3年なら、足して10年として日本の年金の受給資格を満たせる(もらえる額は日本で払った7年分)
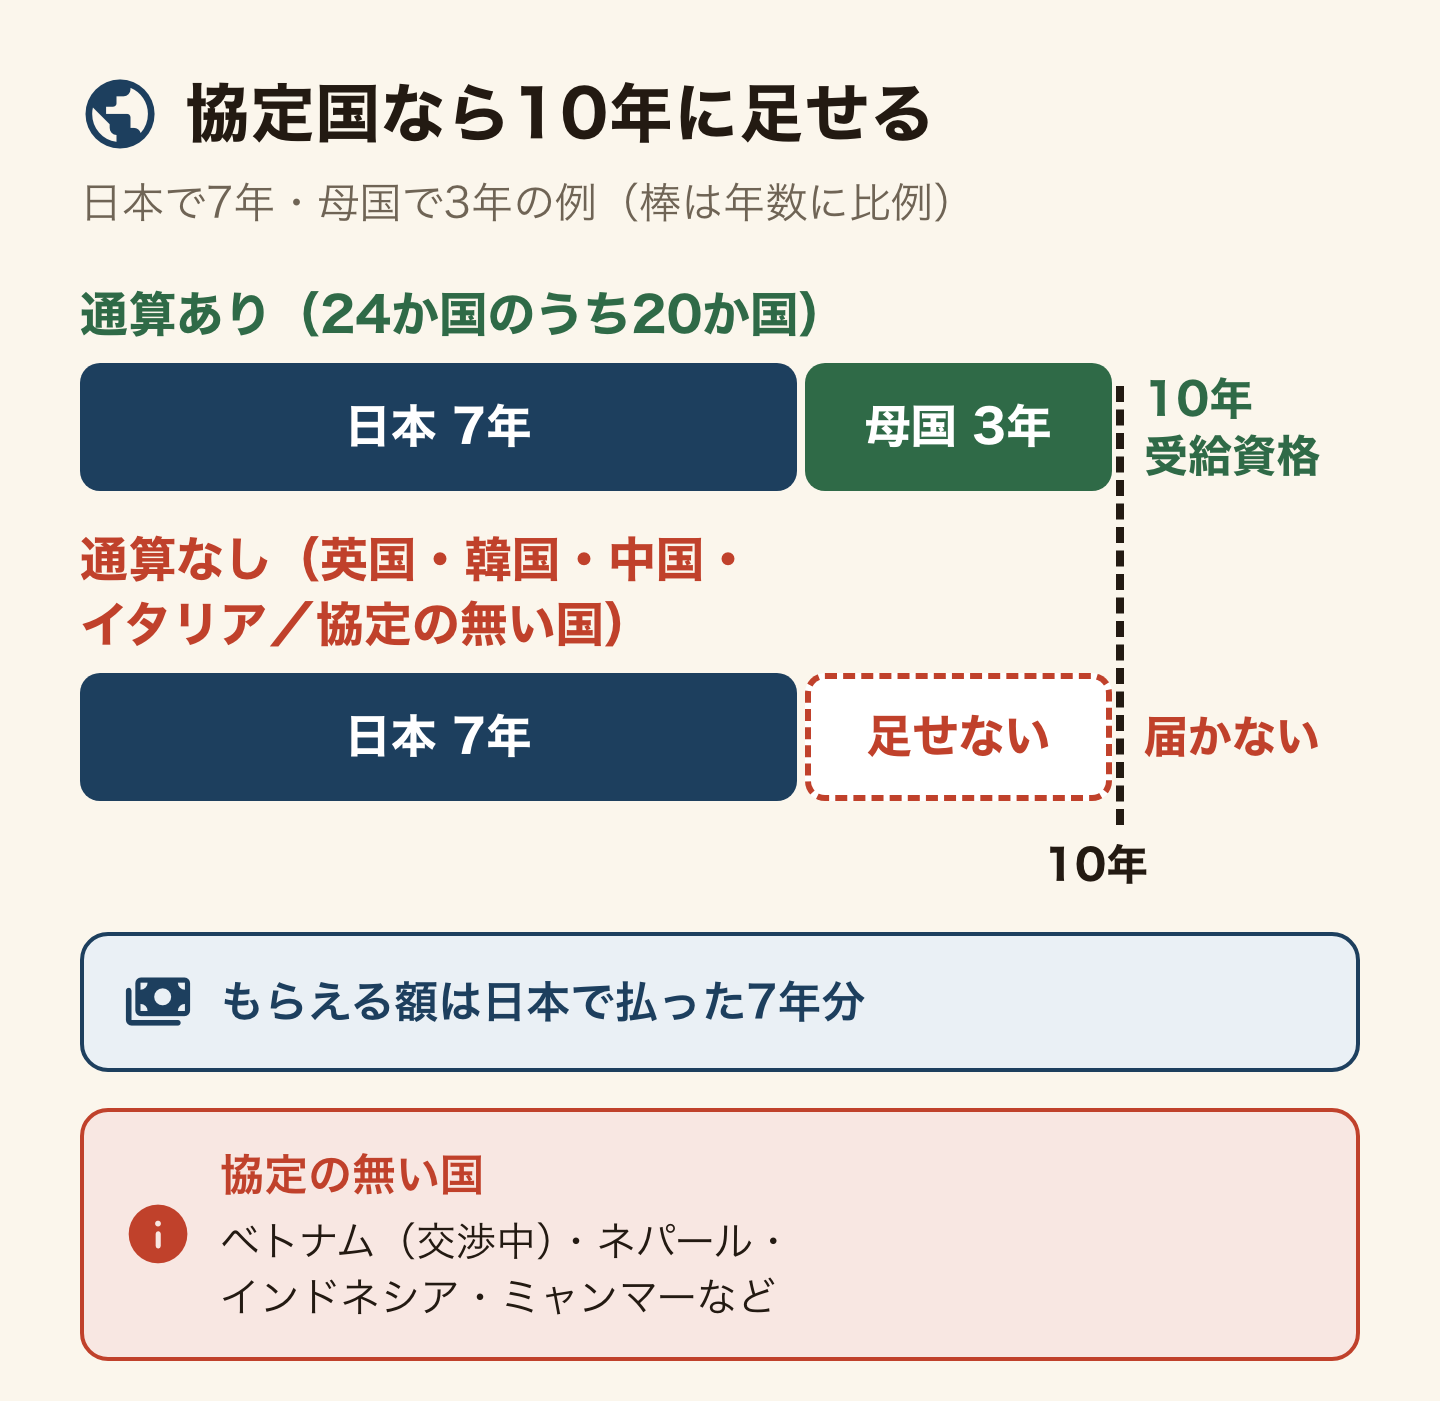
発効済みの24か国:ドイツ、英国、韓国、アメリカ、ベルギー、フランス、カナダ、オーストラリア、オランダ、チェコ、スペイン、アイルランド、ブラジル、スイス、ハンガリー、インド、ルクセンブルク、フィリピン、スロバキア、中国、フィンランド、スウェーデン、イタリア、オーストリア。ただし英国・韓国・中国・イタリアの4か国は二重負担防止だけで、期間の通算はありません。ポーランドは署名済み(2026年4月)、トルコ・ノルウェー・ベトナムは交渉中、タイは予備協議です。
この一覧にベトナム・ネパール・インドネシア・ミャンマー・スリランカ・バングラデシュは入っていません(ベトナムは交渉中)。この国の人は、通算なしで「日本だけで10年に届くか」を考えることになります。
10年に届かずに帰るなら?——脱退一時金、ただし「消える」を知ってから
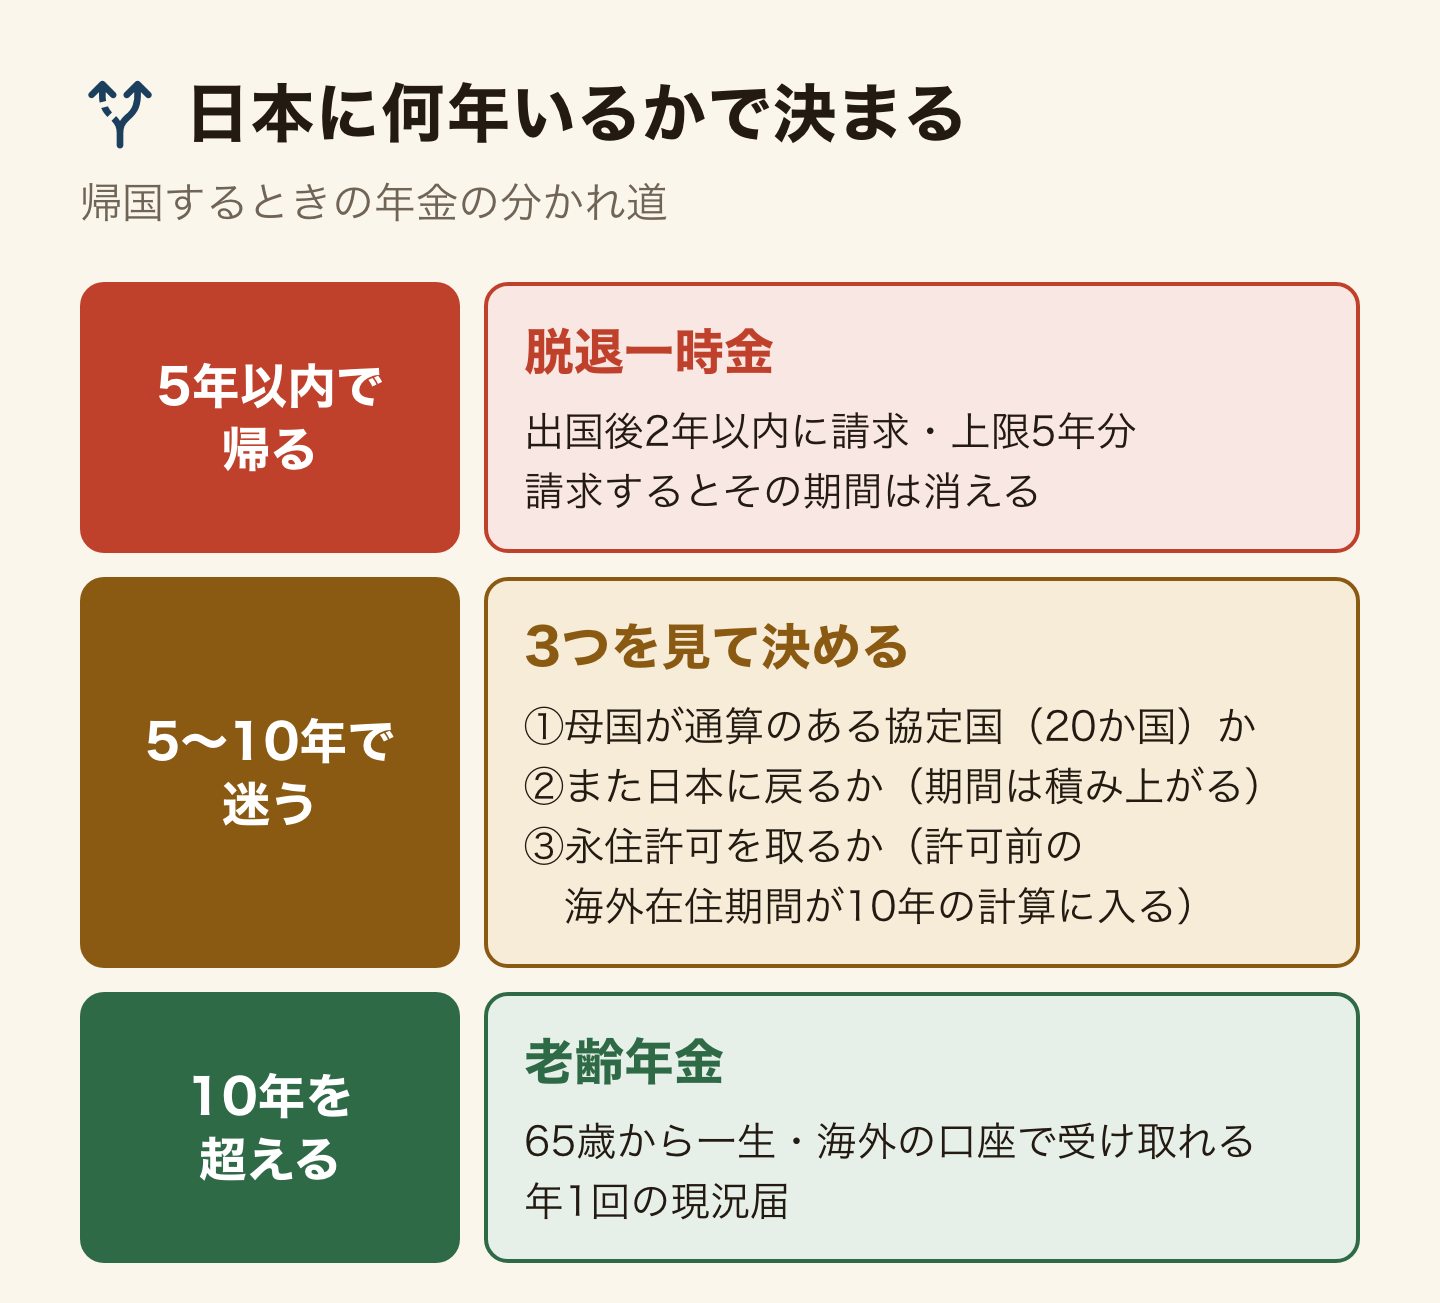
厚生年金・国民年金に6か月以上加入し、日本に住所がなくなってから2年以内に請求すると、払った保険料の一部が「脱退一時金」として戻ります。上限は5年分。計算と請求の手順は脱退一時金の記事に書きました。
ここで、ひとつだけ。脱退一時金を受け取ると、その期間は年金の記録から消えます。たとえば日本で7年働いて一時金を取り(5年分が戻る)、あとで日本に戻って3年働いても、10年にはなりません。一時金は「もう日本に戻らない」と決めた人の制度で、戻るかもしれない人には損になりえます。
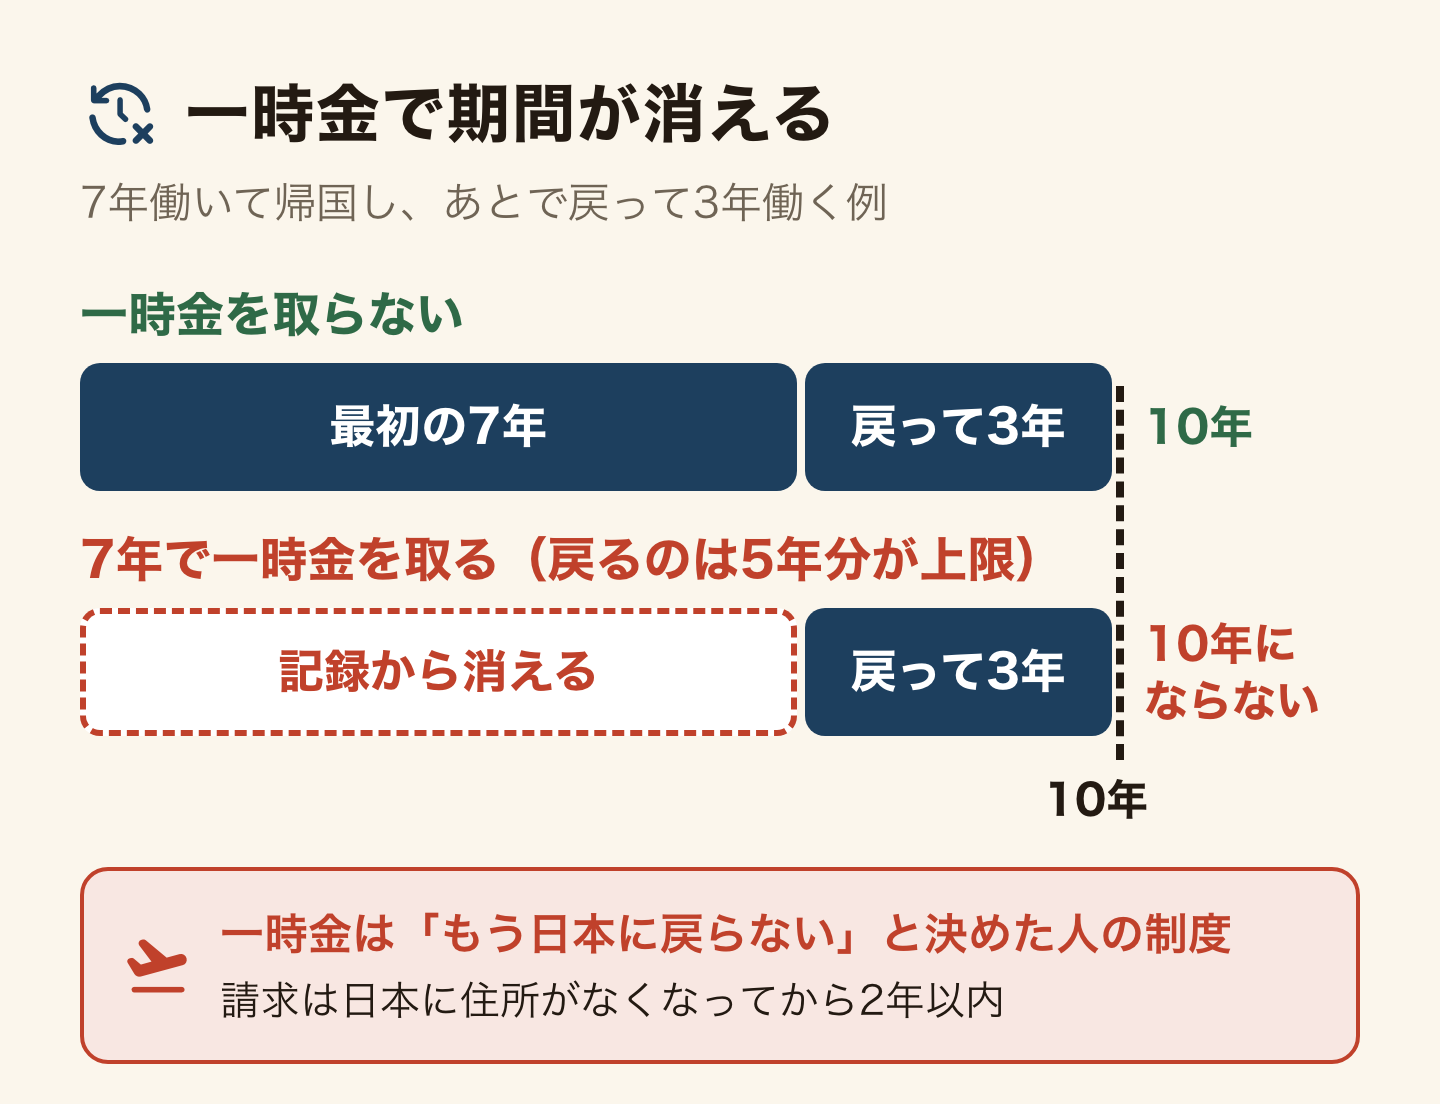
終わりの判断——日本に何年いるかで決まります
- 5年以内で帰る人:脱退一時金。上限が5年分なので、ちょうど使い切れます。出国前に転出届、出国後2年以内に請求。
- 10年を超えそうな人:年金を取る。何もしなくていい。帰国したら海外の口座を届け出て、65歳から受け取る。
- 5〜10年で迷う人:3つを見る。①母国が通算のある協定国か(アメリカ・カナダ・ドイツ・フランス・オーストラリア・ブラジル・フィリピン・インドなど20か国)→足して10年なら年金。②また日本に戻る可能性があるか→あるなら一時金を取らない(期間は消えずに積み上がる)。③永住許可を取る予定があるか→取ると、許可前の海外在住期間(20歳以上60歳未満)が10年の計算に「合算対象期間」として入る(年金額には反映しない)。
どれにも当てはまらず、10年に届く見込みが無く、戻る予定も無い人は一時金。それ以外は、年金の記録を残しておくほうが選択肢が広い。一時金は出国後2年以内ならいつでも請求できるので、迷っているなら急いで消さないでください。
よくある質問(FAQ)
Q. 外国人も厚生年金に入らないといけませんか?
入ります。適用事業所に常時使用される人は「国籍や性別、賃金の額等に関係なく」被保険者です。週20時間以上のパートも対象(学生を除く)。
Q. 厚生年金の保険料はいくらですか?
給料の18.3%を会社と半分ずつで、あなたの負担は9.15%。月給25万円(26万円の区分)なら、保険料額表で月23,790円、会社も同じ額を払います。
Q. 帰国しても年金はもらえますか?
受給資格期間が10年以上あれば、帰国しても65歳から海外の口座で受け取れます。年1回の現況届が必要です。
Q. 母国で払った年金と合わせられますか?
社会保障協定のある24か国のうち、通算のある20か国なら合わせて10年にできます。英国・韓国・中国・イタリアは二重負担防止だけ。ベトナム・ネパール・インドネシアなどは協定がありません(ベトナムは交渉中)。
Q. 脱退一時金と年金、どちらが得ですか?
10年に届かず、日本に戻らない人は一時金。それ以外は年金の記録を残すほうが選択肢が広い。一時金を取るとその期間は消えます。
Q. 厚生年金に免除はありますか?
ありません(産休・育休中を除く)。給料がある限り自動で引かれます。学生納付特例は国民年金の制度です。
まとめ
厚生年金は外国人も国籍に関係なく入る。保険料は18.3%を会社と半分ずつで、あなたは9.15%。10年以上払えば帰国しても65歳から海外で受け取れる。協定国(通算20か国)なら母国の期間も足せる。
10年に届かずに帰る人は脱退一時金(2年以内・上限5年分)。ただし取るとその期間は消える。分かれ道は日本に何年いるか。迷うなら、記録を残しておくほうが広い。
出典(公式):日本年金機構「適用事業所と被保険者」/同 特設ページ「短時間労働者に対する健康保険・厚生年金保険の適用拡大」(2026年10月1日確認)/厚生労働省「厚生労働省関係の主な制度変更(令和8年10月)について」(2026年10月1日確認)/厚生労働省「改正の概要」(2026年10月1日確認)/厚生年金保険法 第12条・第81条・第82条(e-Gov)/日本年金機構「厚生年金保険料額表(令和8年度版・2026年10月9日確認)」/日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」/同「合算対象期間」/同「海外にお住まいの方の年金の請求」/厚生労働省「社会保障協定の締結状況」(2026年6月2日現在)(いずれも2026年9月20日に確認)
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方