この記事は2026年10月26日に、利息制限法・出資法・貸金業法・生活困窮者自立支援法(e-Gov)、金融庁の貸金業法の案内と違法な金融業者への注意喚起、楽天カードのリボ払いとキャッシングの公式ページ、CICの信用情報の案内、東京都社会福祉協議会の緊急小口資金の案内、バークシャー・ハサウェイの株主への手紙(2025年分)で確かめて書いています。金利と制度の条件は変わるので、頼る日に公式ページで確かめてください。
先に結論
- お金が足りないときは、借りません。先に支出を削り、払いを分けるか待ってもらいます。家賃・税金・国保・年金・授業料は、期限の前に分割や猶予を頼めることがあります。
- リボ払いとは、毎月ほぼ決まった額の元金に、残高にかかる手数料を足して払う払い方です。楽天カードのリボ(実質年率17.64%)で10万円を払い、元金を毎月3,000円ずつ(手数料は別に上乗せ)返すと、こちらの計算で34回・手数料25,224円になります。
- 利息の上限は、法律で年15〜20%です。業として年20%を超える利息で貸すのは犯罪です。SNSの「個人間融資」や「即日融資」は、違法な貸し手のサインです。
- 公的な貸付に、社会福祉協議会の緊急小口資金(10万円以内・無利子・保証人不要)があります。東京都では、外国籍の人は永住者・定住者・日本人の配偶者等などに限られ、留学や就労の在留資格は対象に入っていません。
- 返済が61日以上か3か月以上遅れると、CICに「異動」と記録され、契約が終わってから5年残ります。困ったら、借りずに自立相談支援機関か警察#9110・188に相談します。
これが分かると、借金をせずに、支出を削る・払いを分ける・公的な制度に頼る・相談する、の順で動けます。
留学2年目の1月。後期の授業料の締切が来週なのに、口座の残りでは足りません。SNSを開くと「在留カードだけでOK・即日融資」という投稿が流れてきます。日本人の友達に相談すると、「カードのリボにすれば毎月少しずつで済むよ」と言われます。どちらも、今月を乗り切る道に見えます。けれど片方は違法な貸し手かもしれず、もう片方は手数料が何か月も続く払い方です。どちらも選ばなくても、締切そのものを動かせるかもしれません。
- お金が足りないとき、外国人は借金せずに何をする?——先にやる4つの順番
- 払えない請求は分けられる?——家賃・税金・国保・年金・授業料
- 外国人も頼れる公的な制度は?——自立相談支援機関と緊急小口資金
- リボ・キャッシング・カードローンの金利はいくら?——法律の上限は年15〜20%
- リボ払いで10万円を返すといくら?——楽天カードの式で計算
- 総量規制とは?——年収の3分の1と、銀行カードローンが対象外の意味
- 返済が遅れたらどうなる?——CICに「異動」が5年残る
- SNSの個人間融資・闇金は何が危ない?——8つのサイン
- 借りてしまった・返せないときの相談先は?——#9110・188・日本貸金業協会
- 終わりの判断——自分はどれか
- よくある質問(FAQ)
- まとめ
- あわせて読みたい
お金が足りないとき、外国人は借金せずに何をする?——先にやる4つの順番
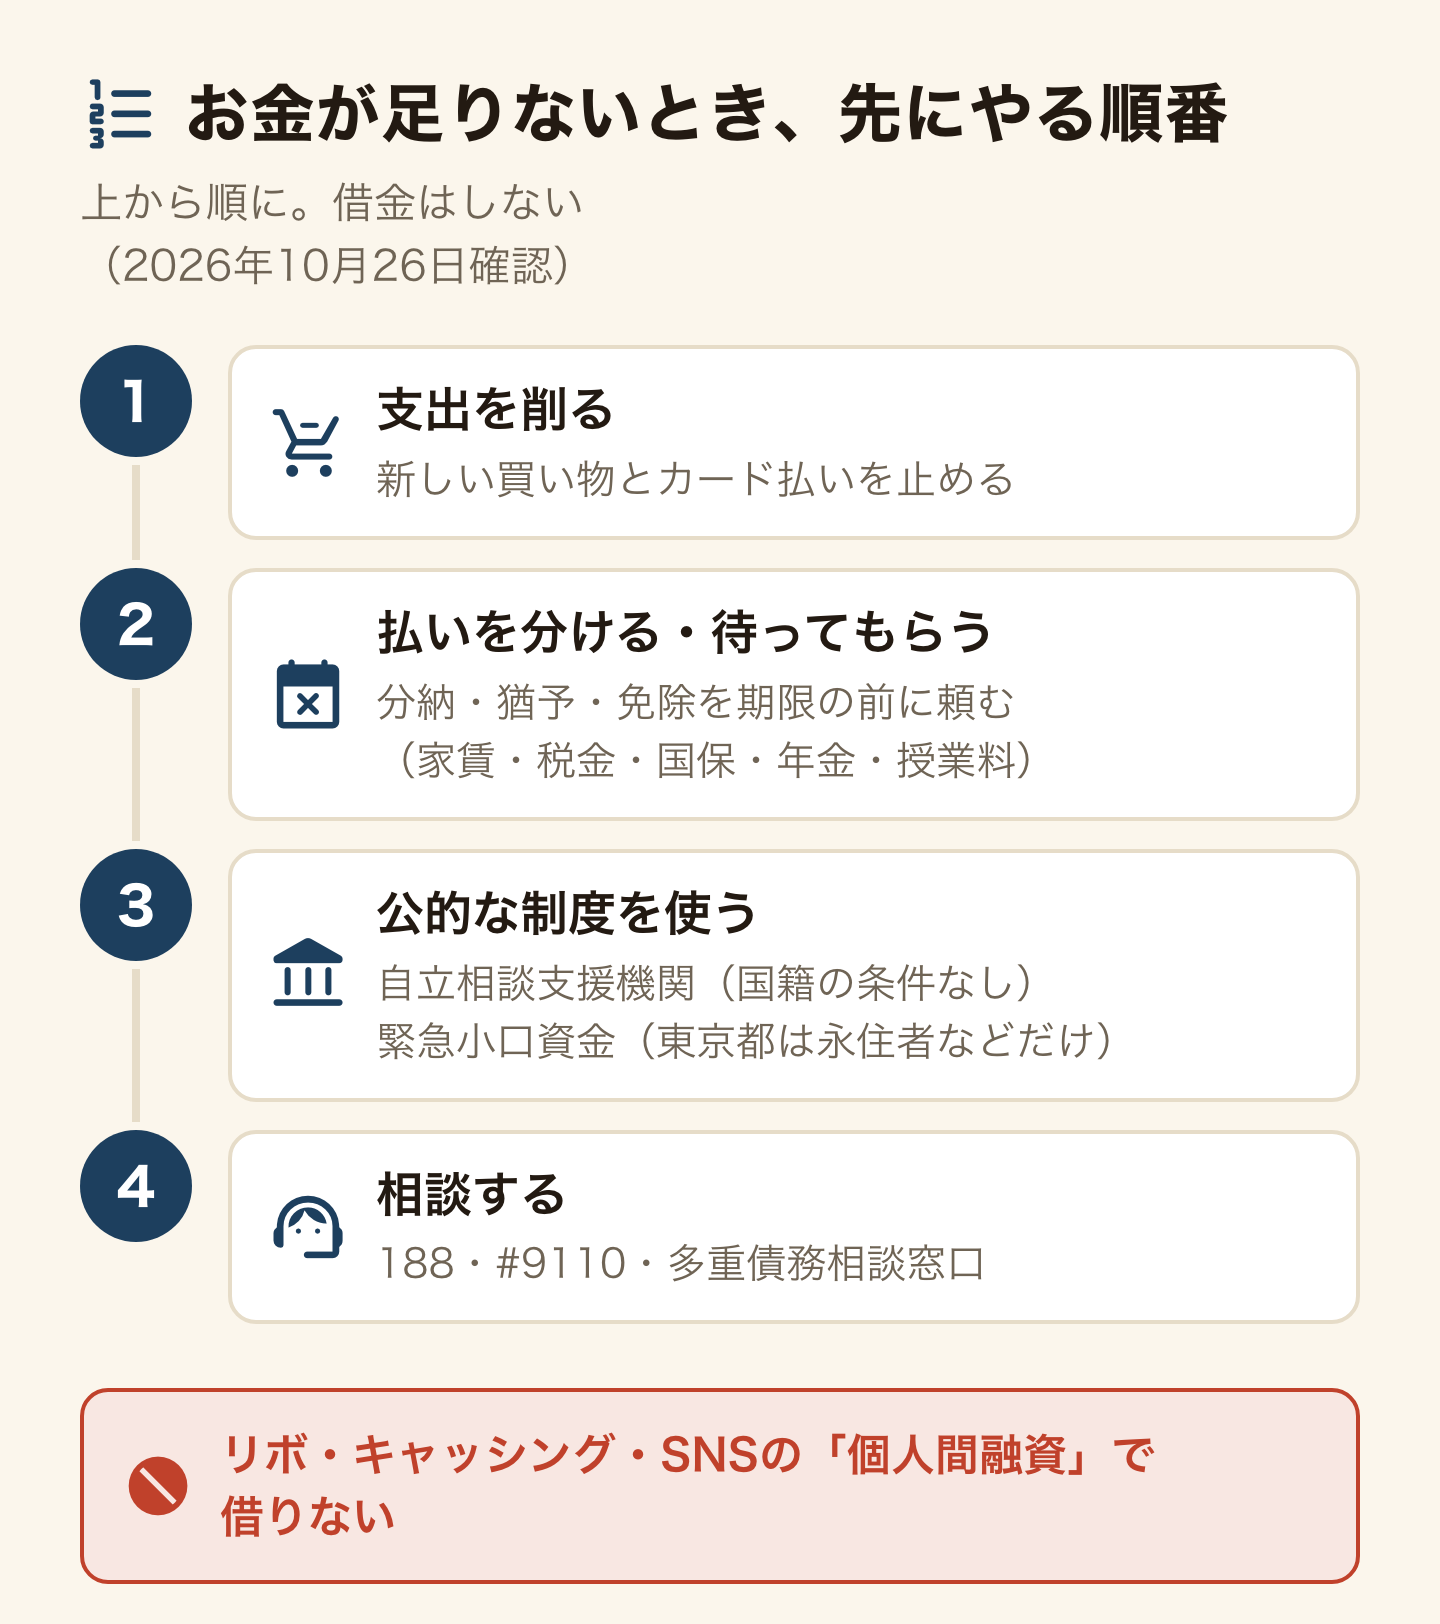
お金が足りないとき、やることは「借りる」ではありません。リボやキャッシングで借りると、返す額に手数料や利息が乗ります。上から順に試し、1つ目で間に合えば、そこで止めます。
- 支出を削る:新しい買い物とカード払いを止め、今月払わなくてよいものから外します。どこにお金が出ているかは、留学生の生活費(東京と全国の項目別の支出)と並べると見つけやすくなります。
- 払いを分ける・待ってもらう:足りない理由が「来週の請求」なら、期限の前に分納・猶予・免除を頼みます。
- 公的な制度を使う:自立相談支援機関は、仕事・家賃・家計の困りごとを聞く窓口です。生活困窮者自立支援法3条の「生活困窮者」の定義に、国籍の条件はありません(e-Gov法令検索「生活困窮者自立支援法」)。社会福祉協議会の緊急小口資金もありますが、在留資格の条件があります。
- 相談する:消費者ホットライン188、警察相談専用電話#9110、財務局の多重債務相談窓口に電話します。
アルバイトを増やして足りない分を埋めるなら、留学生には週28時間の上限があることも数に入れます。上限の数え方は留学生のアルバイト(週28時間ルール)で確かめられます。
払えない請求は分けられる?——家賃・税金・国保・年金・授業料
請求が払えないとき、黙って期限を過ぎるのがいちばん選べる道を減らします。期限の前に連絡すれば、分割や猶予、減免を頼める請求があります。
- 住民税・国保・年金:分割と猶予の頼み方、延滞金の差は税金を払えない・滞納したらにまとめています。国保は保険料の軽減・減免、年金は国民年金の免除と猶予を先に確かめます。
- 授業料:学校によっては、延納や月割りの分納があります。締切が免除と同じ学校もあるので、留学生の授業料減免・免除で期限を確かめてから学生課に行きます。学校独自の緊急の貸付があるかも、同じ窓口で聞けます。
- 家賃:大家さんか管理会社に、払える日を先に伝えます。家賃が払えない状態が続くなら、自立相談支援機関で住居の支援を相談します。
東京都社会福祉協議会も、分割払いなど貸付以外の方法があれば、それを優先するよう案内しています(東京都社会福祉協議会「緊急小口資金のご案内」)。請求を分けられれば、借金そのものが要らなくなります。
外国人も頼れる公的な制度は?——自立相談支援機関と緊急小口資金
自立相談支援機関は、住んでいる地域ごとに窓口があります。家計の立て直しを一緒に考える家計改善支援もあり、必要なときは貸付のあっせんもします(厚生労働省「生活困窮者自立支援制度」)。場所は全国の自立相談支援機関の一覧で探せます。窓口の使い方と、家賃を補助する住居確保給付金は、外国人の生活保護(対象外の人が先に使える制度)にまとめています。
緊急小口資金は、社会福祉協議会(社協)が貸す公的なお金です。東京都社協の案内では、条件は次のとおりです(東京都社会福祉協議会「緊急小口資金のご案内(2026年4月)」)。
| 項目 | 東京都社協の緊急小口資金 |
|---|---|
| 借りられる額 | 10万円以内(1,000円単位) |
| 利子 | 無利子(返済期限を過ぎると年3%の延滞利子) |
| 返し始め | 2か月の据え置きのあと |
| 返す期間 | 12か月以内 |
| 保証人 | 不要 |
| お金が届くまで | 申し込みから最短でも5営業日 |
10万円を借りた東京都社協の例では、毎月8,330円を11回、最後に8,370円を返します。8,330×11+8,370=100,000円で、利子はかかりません。
在留資格の条件があります。東京都社協は、外国籍の人について、中長期在留者で在留資格が永住者・永住者の配偶者等・日本人の配偶者等・定住者・定住者の配偶者等であるか、特別永住者であることを求めています。さらに、今の住所に6か月以上住み、将来も日本に永住する見込みがあることが条件です。東京都では、留学や就労の在留資格の人は、この条件に入っていません。ほかの道府県の条件は、住んでいる市区町村の社協に、在留資格を伝えて聞いてください。
ほかにも決まりがあります。このお金を借金の返済に使うことはできません。多額の借金がある世帯や、返済が滞っている人がいる世帯も対象外です。原則として、自立相談支援機関での相談が先に要ります。
リボ・キャッシング・カードローンの金利はいくら?——法律の上限は年15〜20%
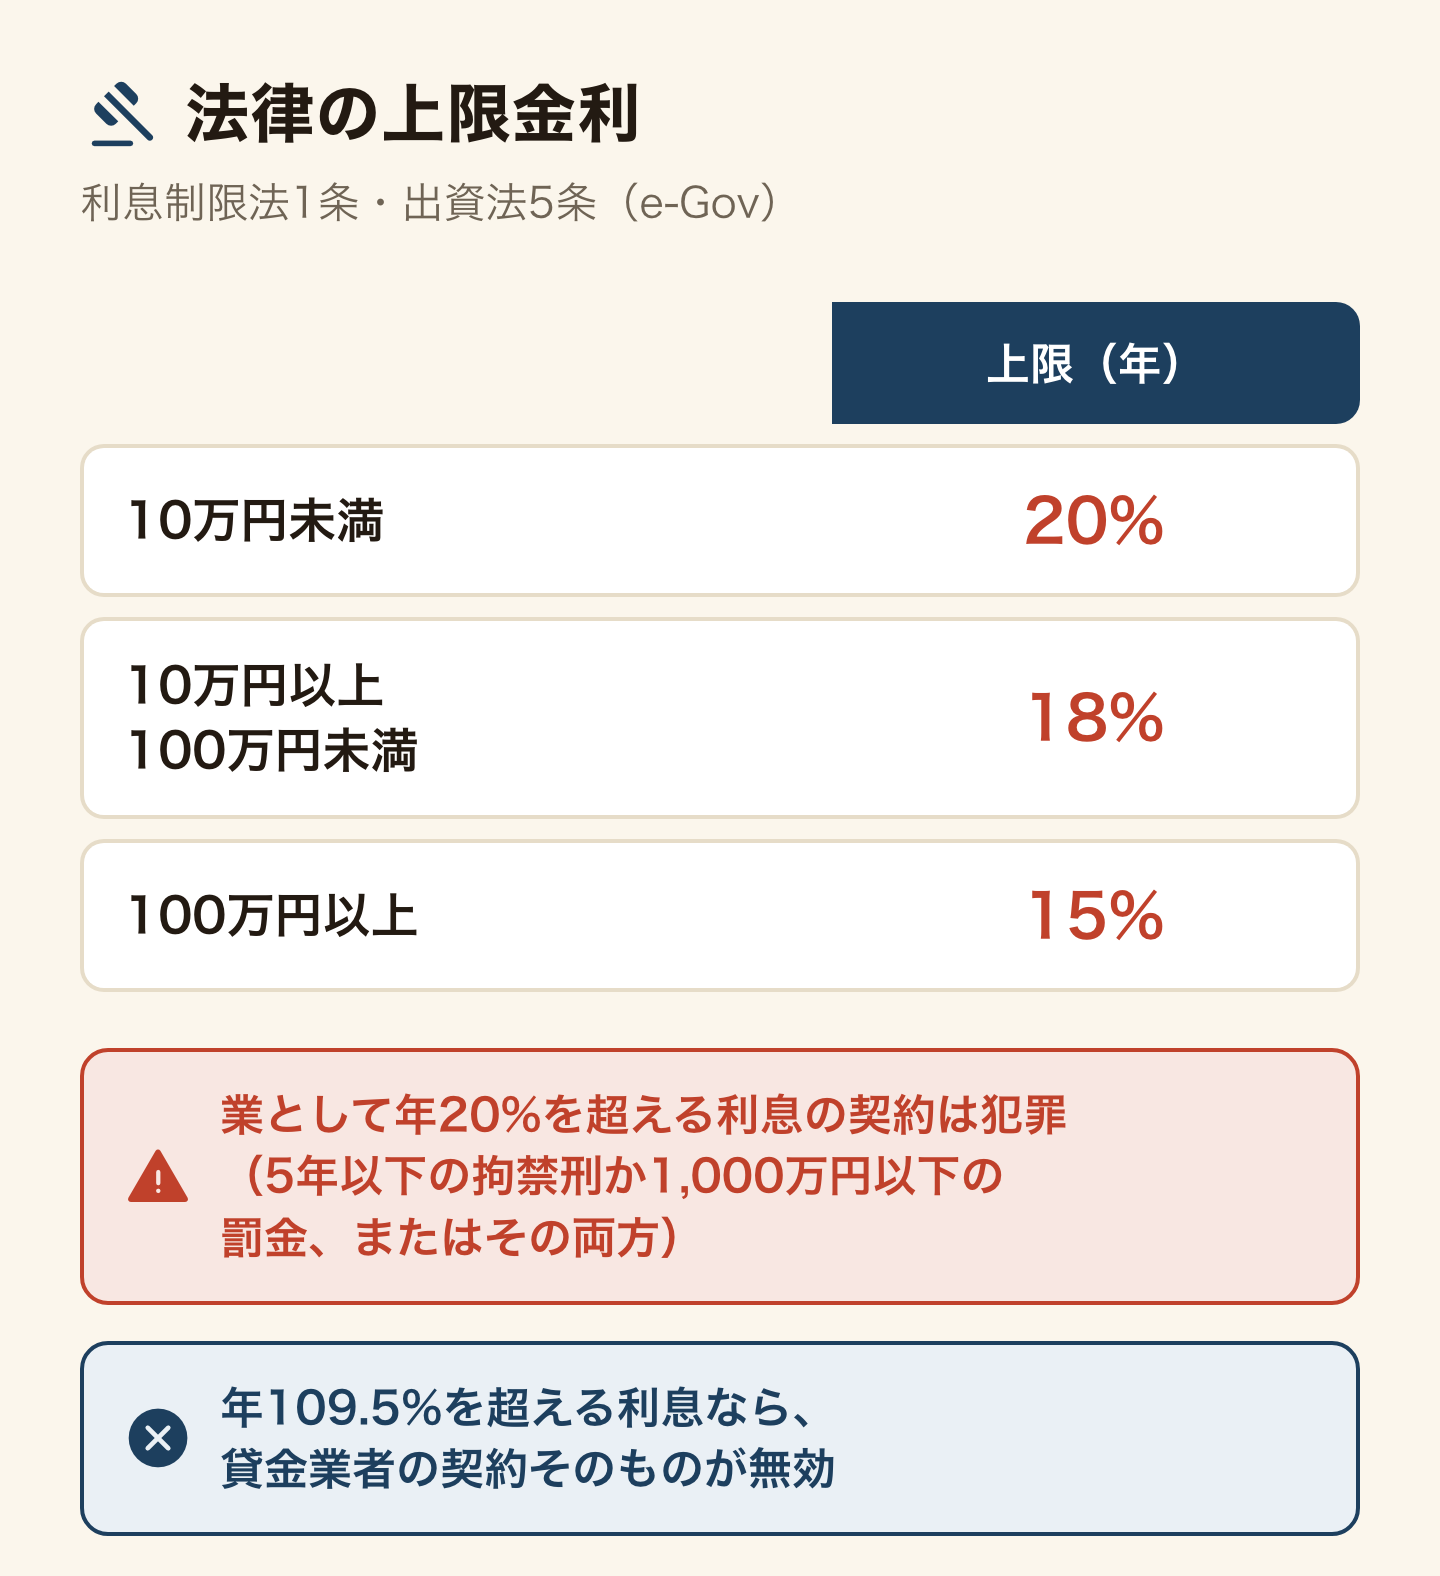
お金の貸し借りの利息には、法律の上限があります。利息制限法1条は、借りた額(元本)ごとに上限を決め、超える部分を無効としています(e-Gov法令検索「利息制限法」)。
- 10万円未満:年20%
- 10万円以上100万円未満:年18%
- 100万円以上:年15%
出資法5条2項は、業として年20%を超える利息の契約をすると、5年以下の拘禁刑か1,000万円以下の罰金、またはその両方としています(e-Gov法令検索「出資法」)。貸金業法42条は、業として年109.5%を超える利息の契約をした場合、その貸し借りの契約そのものを無効としています(e-Gov法令検索「貸金業法」)。
実際の金利は、会社と契約で違います。ここでは1社の公式ページを例にします。楽天カードのキャッシング(カードで現金を借りること)は実質年率18.0%で、利息は日割りです(楽天カード「キャッシング」)。10万円を30日借りると、100,000×18.0%÷365×30=1,479円の利息です。ATMで借りると、1万円を超える額なら手数料220円が別にかかります。返済が遅れたときの遅延損害金は年20.0%です。
カードローンや消費者金融も、金利は会社ごとに違います。どれで借りても、借りた額に利息が乗り、返す額が増えることは同じです。
リボ払いで10万円を返すといくら?——楽天カードの式で計算
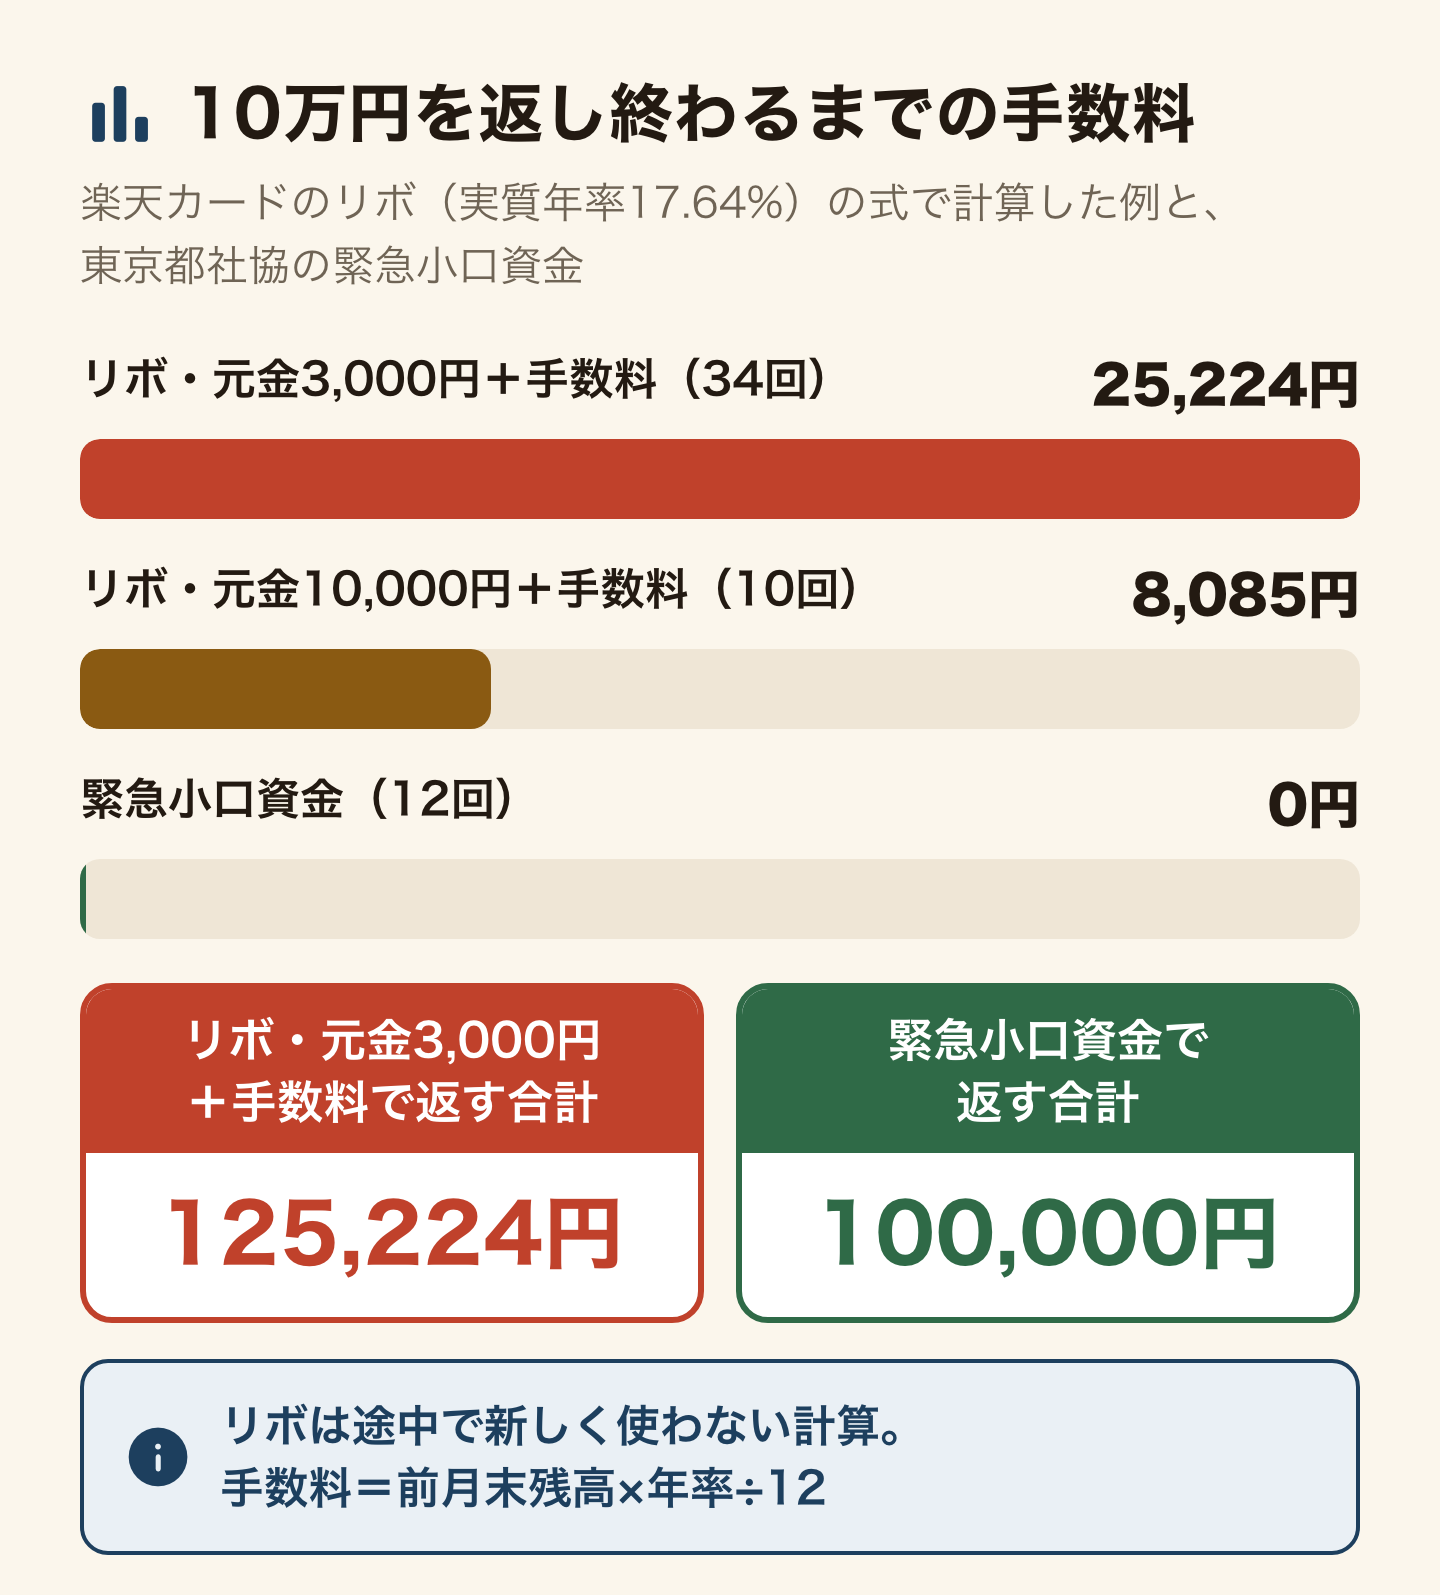
楽天カードのリボ払いは、楽天カード・楽天PINKカードなどで実質年率17.64%です。毎月の手数料は「前月末の残高×実質年率÷12か月」で計算し、入会したときの支払いコースは毎月3,000円です(楽天カード「リボ払い」)。
この式で、10万円を3,000円コースで、元金を毎月3,000円ずつ(手数料は別に上乗せ)返す例を計算しました。最初の月の手数料は、100,000×17.64%÷12=1,470円です。最初の月に払うのは3,000+1,470=4,470円です。残高が減るにつれて手数料も減りますが、返し終わるまでに34回かかり、手数料の合計は25,224円です。元金を毎月10,000円ずつ(手数料は別に上乗せ)返すと、10回で手数料は8,085円です。どちらも、途中で新しく使わず、毎月の手数料の1円未満を切り捨てた計算です。実際の額は、楽天カードの返済シミュレーションで確かめてください。
| 10万円の返し方 | 回数 | 手数料・利子 | 返す合計 |
|---|---|---|---|
| リボ・元金3,000円+手数料 | 34回 | 25,224円 | 125,224円 |
| リボ・元金10,000円+手数料 | 10回 | 8,085円 | 108,085円 |
| 緊急小口資金(東京都社協) | 12回 | 0円 | 100,000円 |
投資の天才と呼ばれるウォーレン・バフェットの会社バークシャー・ハサウェイでも、長い期間の実績は年19.7%です。1965〜2025年の、1株あたり市場価格の上がり方を年平均(複利)にした数字です(バークシャー・ハサウェイ「株主への手紙」(2025年分))。同じ表で、アメリカの株価指数S&P500(配当込み)は年10.5%です。リボの手数料は楽天カードで年17.64%です。天才が何十年もかけて出してきた数字に近い率を、リボでは、こちらが毎年確実に払い続けることになります。
リボは、毎月の支払いが少ないほど手数料が長く続きます。カードを持ったときに守ることは、外国人でも作れるクレジットカード(リボにしない理由)にまとめています。もうリボの残高があるなら、新しく使うのを止め、毎月の支払額を増やすほうが手数料は減ります。
総量規制とは?——年収の3分の1と、銀行カードローンが対象外の意味
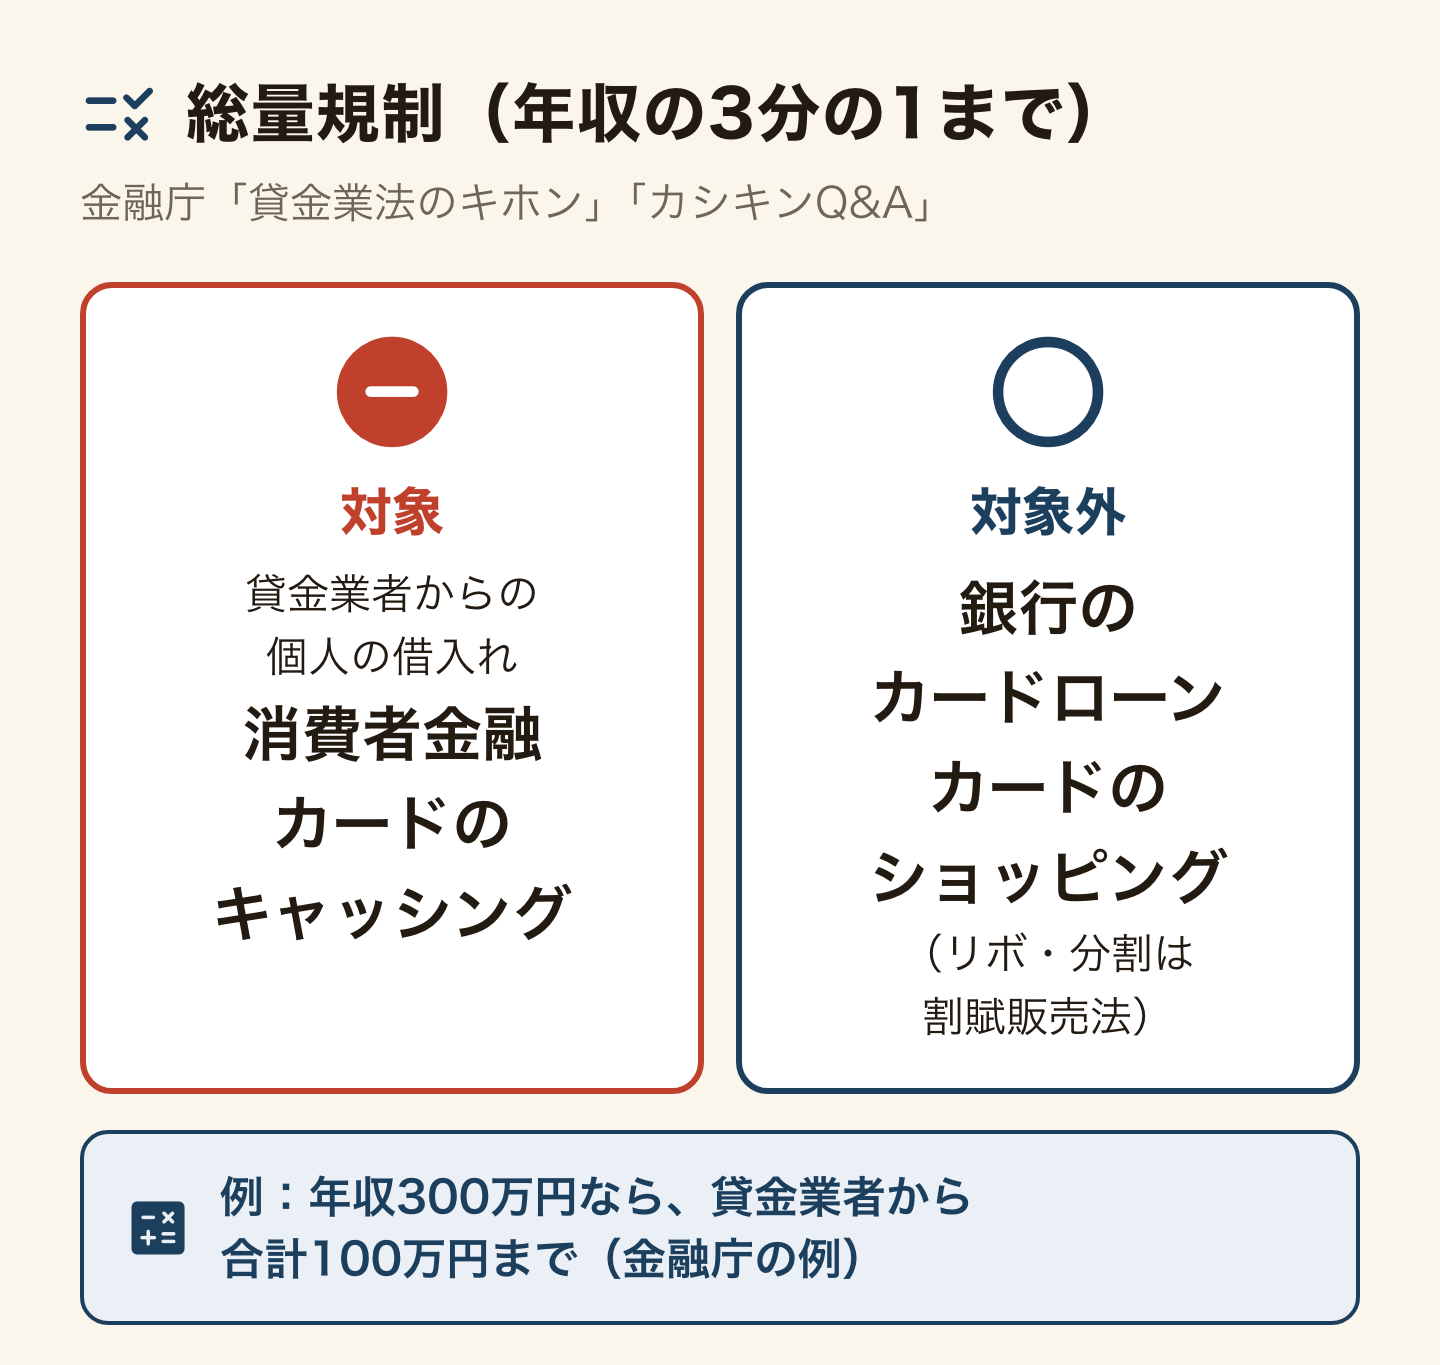
総量規制とは、貸金業者からの借入れの合計が年収の3分の1を超えると、新しく借りられなくなるルールです(金融庁「貸金業法のキホン」)。金融庁のQ&Aの例では、年収300万円の人が貸金業者から借りられるのは合計100万円までです(金融庁「カシキンQ&A」)。
金融庁のQ&Aによると、対象になるのは消費者金融やクレジットカード会社などの貸金業者です(金融庁「カシキンQ&A」)。
- 対象:消費者金融からの借入れ、クレジットカードのキャッシング
- 対象外:銀行のカードローンなど、貸金業者以外からの借入れ
- 対象外:カードでの買い物(ショッピング)。リボ払い・分割払いは割賦販売法の取引です
年収の3分の1を超えていても、すぐに返すよう求められるわけではありません。借りた人が処罰されることもありません。ただ、総量規制の対象外だからといって、借りても安全という意味ではありません。銀行のカードローンも、リボも、返す額に利息や手数料が乗ることは同じです。
返済が遅れたらどうなる?——CICに「異動」が5年残る
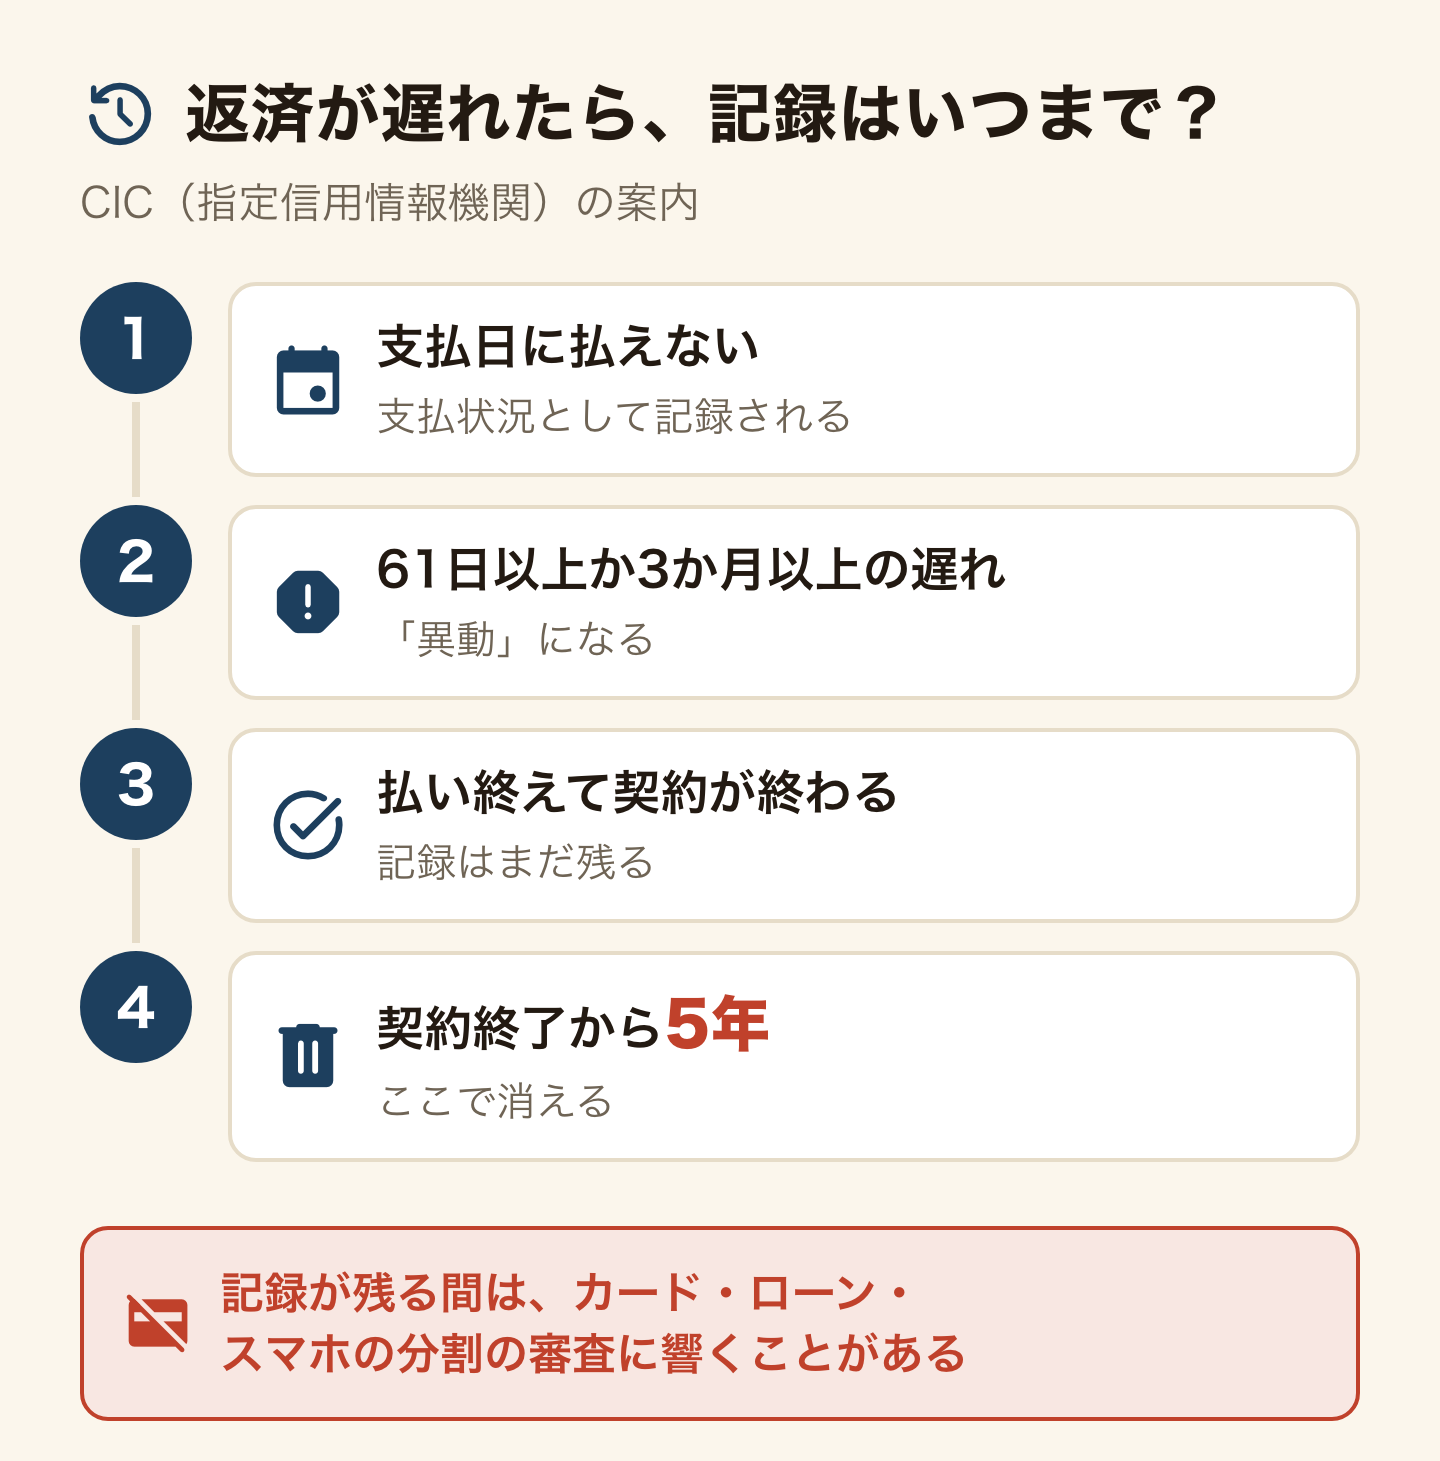
カードやローンの支払い状況は、信用情報機関のCICに記録されます。CICは、61日以上または3か月以上の支払いの遅れを「異動」と呼びます(CIC「用語集(開示報告書の項目)」)。支払状況を含むクレジット情報は、契約期間中と契約が終わってから5年間残ります(CIC「信用情報の保有期間」)。
カードやスマホの分割を申し込むと、会社はこの記録を見て審査します。払えないと分かった時点で、支払日の前にカード会社へ連絡するほうが、黙って遅れるより選べる道が残ります。借りないと決めたことを仕組みにするなら、金融庁が案内する「貸付自粛制度」があります。日本貸金業協会か全国銀行個人信用情報センターに申告すると、新しく借りられないようにできます(金融庁「多重債務者対策・貸金業法等について」)。
SNSの個人間融資・闇金は何が危ない?——8つのサイン
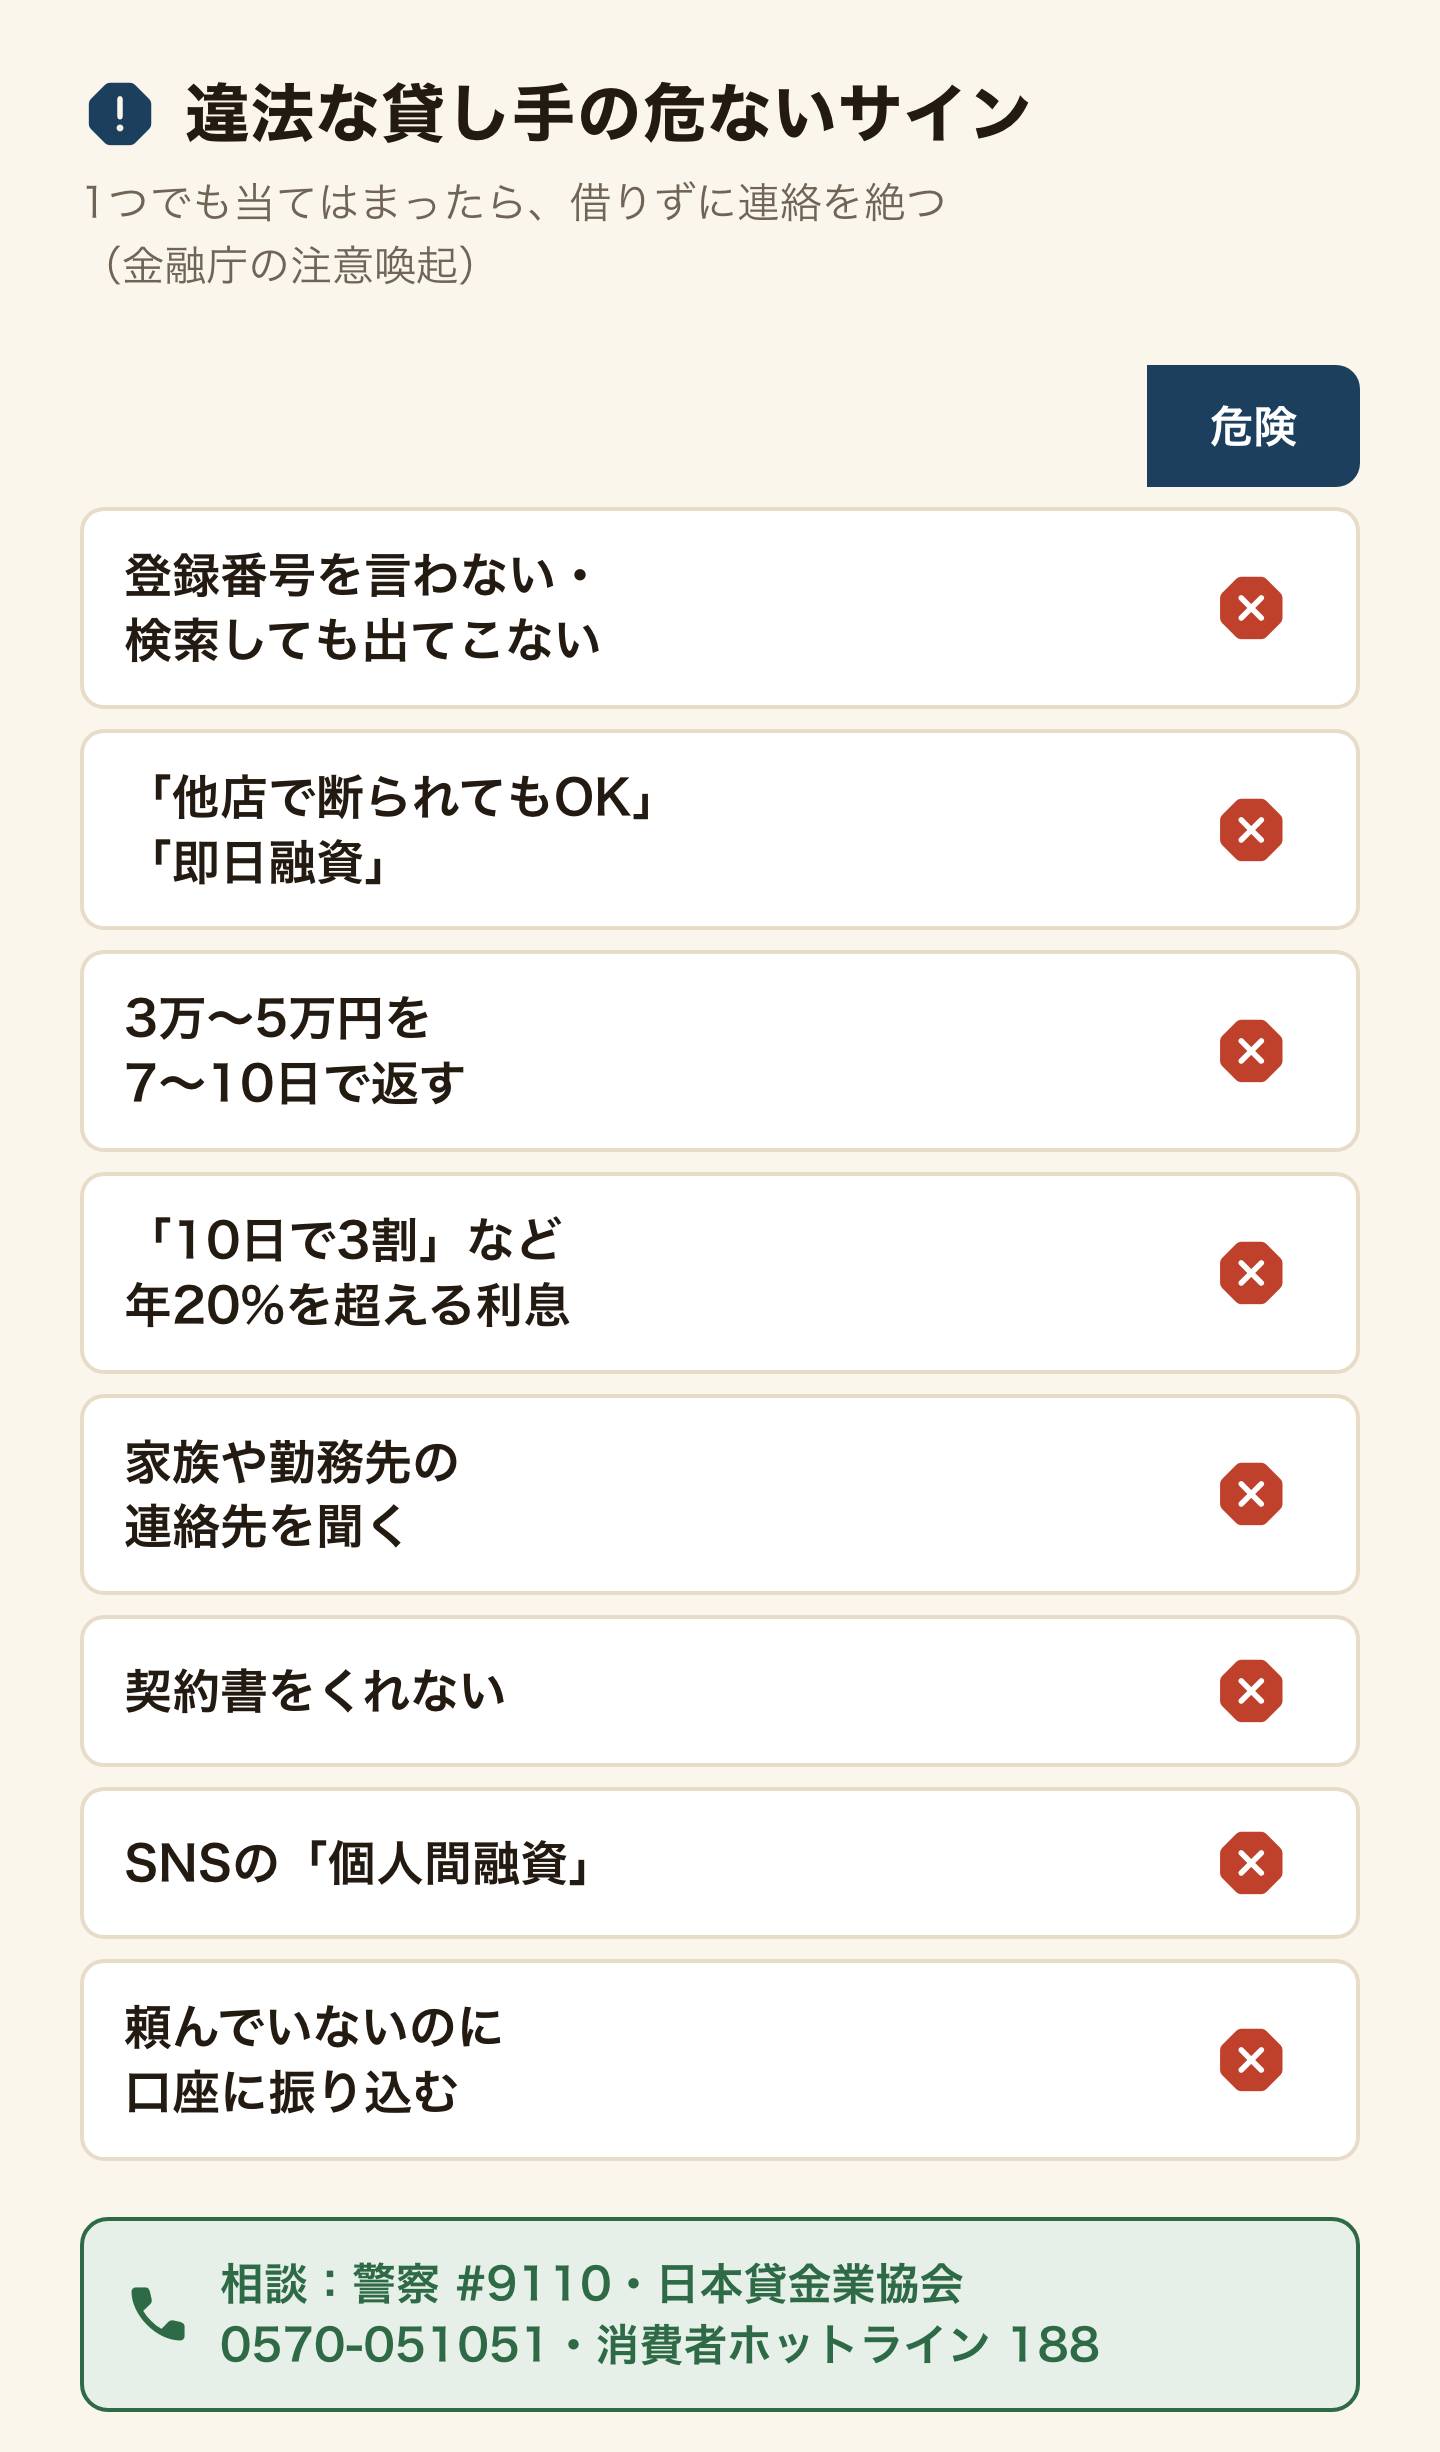
困ったら、知り合いの知り合いやSNSで見つけた個人からお金を借りる。あなたの国では、それが普通かもしれません。日本では、個人でも、くり返しお金を貸すなら貸金業で、国か都道府県の登録が要ります(金融庁「SNS等を利用した『個人間融資』にご注意ください!」)。金融庁は、個人を装ったヤミ金融が違法な高金利で貸し、個人情報を悪用する危険があると注意しています。
金融庁の注意喚起から、違法な貸し手のサインを8つ選びました(金融庁「違法な金融業者にご注意!」)。
- 登録番号を言わない。言っても、金融庁の登録貸金業者情報検索サービスで出てこない
- 「他店で断られた方でもOK」「即日融資」とうたう
- 3万円から5万円の小口を、7日から10日の短い期間で返させる
- 「10日で3割」「3万円借りて7日後に1万円の利息」のように、年20%を超える利息
- 家族・親類や勤務先の連絡先を聞く
- 契約書を渡さない
- SNSや掲示板の「個人間融資」
- 頼んでいないのに口座にお金を振り込み、高い利息を請求する(押し貸し)
金融庁によると、違法な業者は返済が少し遅れると、勤務先や家族に脅すような取り立てをします。1つでも当てはまったら、借りずに連絡を絶ちます。住所・電話番号・口座番号は教えません。口座を貸してほしい、荷物を受け取るだけ、と頼まれたときの危険は外国人が狙われる詐欺に書いています。
借りてしまった・返せないときの相談先は?——#9110・188・日本貸金業協会
違法な業者から借りてしまったら、自分で交渉せず、契約書ややり取りの記録を残して相談します。金融庁は、違法な高金利の請求や悪質な取り立てにあったら、契約書や録音などの証拠を残すよう案内しています。
- 警察相談専用電話:#9110(取り立ての脅し・違法な業者)
- 日本貸金業協会 貸金業相談・紛争解決センター:0570-051051(9時〜17時、土日祝・年末年始は休み)
- 金融庁 金融サービス利用者相談室:0570-016811(平日10時〜17時)
- 消費者ホットライン:188(近くの消費生活センターにつながる。消費者庁「消費者ホットライン」)
登録業者からの借金が重なって返せないときは、全国の財務局にある多重債務相談窓口や、自立相談支援機関の家計改善支援に相談できます。返すためにもう一度借りず、どこか1つに電話します。
終わりの判断——自分はどれか
- 来週の請求(授業料・税金・国保・家賃)が払えない——借りずに、払う日を動かす。今日、請求した窓口に電話し、分割か猶予ができるかを聞く。
- 生活費が数週間足りない——自立相談支援機関に相談する。今日、一覧で住んでいる市区町村の窓口を探して電話する。永住者・定住者などの在留資格なら、緊急小口資金も一緒に聞く。
- リボの残高がある——新しくリボで使うのを止める。今日、カード会社のページで残高と毎月の支払額を確かめ、支払額を上げられるかを見る。
- SNSや知らない業者から「すぐ貸す」と言われた——借りない。今日、返信をやめて連絡を絶つ。
- もう違法な業者から借りて、取り立てられている——#9110に電話する。今日、契約書・メッセージ・振込の記録を消さずに保存する。
請求の期限を動かせたか、公的な窓口につながったか、どちらかができたら、この判断は終わりです。あとは、毎月の支出と収入を並べて、同じ月をくり返さない形を窓口の人と決めます。
よくある質問(FAQ)
Q. お金が足りないとき、外国人や留学生はお金を借りてもいいですか?
借りないでください。借りれば、返す額に利息や手数料が乗ります。先に支出を削り、請求の分割や猶予を頼み、自立相談支援機関に相談します。公的な緊急小口資金は、東京都社協では永住者・定住者・日本人の配偶者等などに限られ、留学や就労の在留資格は対象に入っていません。
Q. 借金の利息の上限は何%ですか?
利息制限法では、借りた額が10万円未満なら年20%、10万円以上100万円未満なら年18%、100万円以上なら年15%です。業として年20%を超える利息で貸すことは、出資法で犯罪とされています。
Q. リボ払いの手数料はどう計算しますか?
楽天カードの場合、前月末の残高×実質年率(17.64%など)÷12か月です。10万円をリボにして元金を毎月3,000円ずつ(手数料は別に上乗せ)返すと、こちらの計算で34回・手数料25,224円になります。
Q. 総量規制は銀行のカードローンにもかかりますか?
かかりません。金融庁によると、総量規制は消費者金融やクレジットカード会社などの貸金業者からの借入れが対象で、銀行のカードローンは対象外です。
Q. 返済が遅れるとCICにどのくらい残りますか?
61日以上または3か月以上の遅れは「異動」として記録されます。支払状況を含むクレジット情報は、契約期間中と契約終了後5年間残ります。
Q. SNSの個人間融資は使っても大丈夫ですか?
使わないでください。金融庁は、個人でもくり返し貸せば登録が要る貸金業であり、個人を装ったヤミ金融による違法な高金利や個人情報の悪用の危険があると注意しています。相談は警察#9110か188です。
まとめ
お金が足りないときは、借りません。支出を削り、請求の期限を動かし、自立相談支援機関などの公的な制度に頼ります。社協の緊急小口資金は10万円以内・無利子・保証人不要ですが、東京都では外国籍の人は永住者・定住者・日本人の配偶者等などに限られます。
法律の利息の上限は年15〜20%で、業として年20%を超えて貸すのは犯罪です。楽天カードのリボで10万円を払い、元金を毎月3,000円ずつ(手数料は別に上乗せ)返すと、こちらの計算で手数料は25,224円です。リボの年17.64%は、バークシャー・ハサウェイの1965〜2025年の実績(年19.7%)に近い率です。返済が61日以上遅れるとCICに異動が記録され、契約終了後5年残ります。SNSの個人間融資や登録のない業者には連絡を絶ち、困ったら#9110・188・日本貸金業協会に相談します。
出典(公式):利息制限法・出資法・貸金業法・生活困窮者自立支援法(e-Gov)/金融庁 貸金業法のキホン・カシキンQ&A・多重債務者対策・貸金業法等について・違法な金融業者にご注意!・SNS等を利用した「個人間融資」にご注意ください!・登録貸金業者情報検索サービス/消費者庁「消費者ホットライン」/厚生労働省「生活困窮者自立支援制度」/東京都社会福祉協議会 生活福祉資金貸付事業・緊急小口資金のご案内/楽天カード リボ払い・キャッシング/CIC 信用情報の保有期間・用語集/バークシャー・ハサウェイ「株主への手紙」(2025年分)(すべて2026年10月26日確認)。金利と制度の条件は変わるので、頼る日に公式ページで確かめてください。
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方