この記事は2026年11月17日に、金融庁のNISA特設ウェブサイトと説明資料、国税庁のタックスアンサー、資産運用業協会の解説、租税特別措置法(e-Gov)を開いて確かめて書いています。相場の予想や、売る・持つのすすめをする記事ではありません。
先に結論
- この記事で言う暴落とは、投資信託や株の値段が短い間に大きく下がることです。値段がいつ戻るかは、誰にも分かりません。
- 売る前に3つを確かめます。そのお金を使う日、生活防衛資金(万一のために別に置くお金)があるか、積立の額で生活が苦しくないかです。
- 下がっている間は、まだ受け取る額は決まっていません。投資信託は、売る申込みをした日(海外の資産に投資するものは翌営業日)の基準価額で額が決まります。元本(入れたお金)の保証はありません。
- NISAで売ると、翌年以降に「買ったときの額」の分だけ枠が戻ります。ただし、NISAの中の損は、ほかの口座の利益と相殺できません。
- お金が必要なら、必要な分だけ売れます。投資信託のお金が入るのは、原則、申込日から4営業日目以降です。帰国が決まったら、売る日を逆に数えます。
これが分かると、値段のニュースではなく、自分の予定と生活で「売るか・いくら売るか」を決められます。帰国の直前に慌てることも減ります。
朝、スマホを開くと、NISAの画面が赤い数字でいっぱいです。先月より何万円も減っています。職場の日本人の同僚は「放っておけばいい」と言います。SNSでは「今すぐ売れ」という声もあります。あなたは来年、国に帰るかもしれません。このお金は、そのときに使う予定でした。誰の言うことを聞けばいいのか、分かりません。
- 投資信託・NISAが暴落したらどうする?——売る前に確かめる3つ
- 下がっただけで損は決まる?——売る申込みをした日の値段で金額が決まる
- そのお金はいつ使う?——使う日が近いお金は待てない
- 生活防衛資金は別にある?——無いと、下がった日に売るしかなくなる
- 積立は続ける?やめる?——決めるための材料
- NISAで売るとどうなる?——枠は翌年以降、買ったときの額で戻る
- NISA以外の口座で売って損が出たら?——確定申告で3年繰り越せる
- お金が必要になったら?——取り崩しは必要な分だけ・入金は4営業日目以降
- 帰国が決まったら?——売る日を逆に数える
- 「損を取り戻せる」と言われたら?——借金と信用取引はすすめない
- 終わりの判断——自分はどれか
- よくある質問(FAQ)
- まとめ
- あわせて読みたい
投資信託・NISAが暴落したらどうする?——売る前に確かめる3つ
値段が大きく下がると、すぐに何かしたくなります。でも、先に見るのは値段ではありません。あなたの予定です。金融庁は、お金が必要になる時期も金額も人それぞれだと書いています。だから、答えも人によって違います。
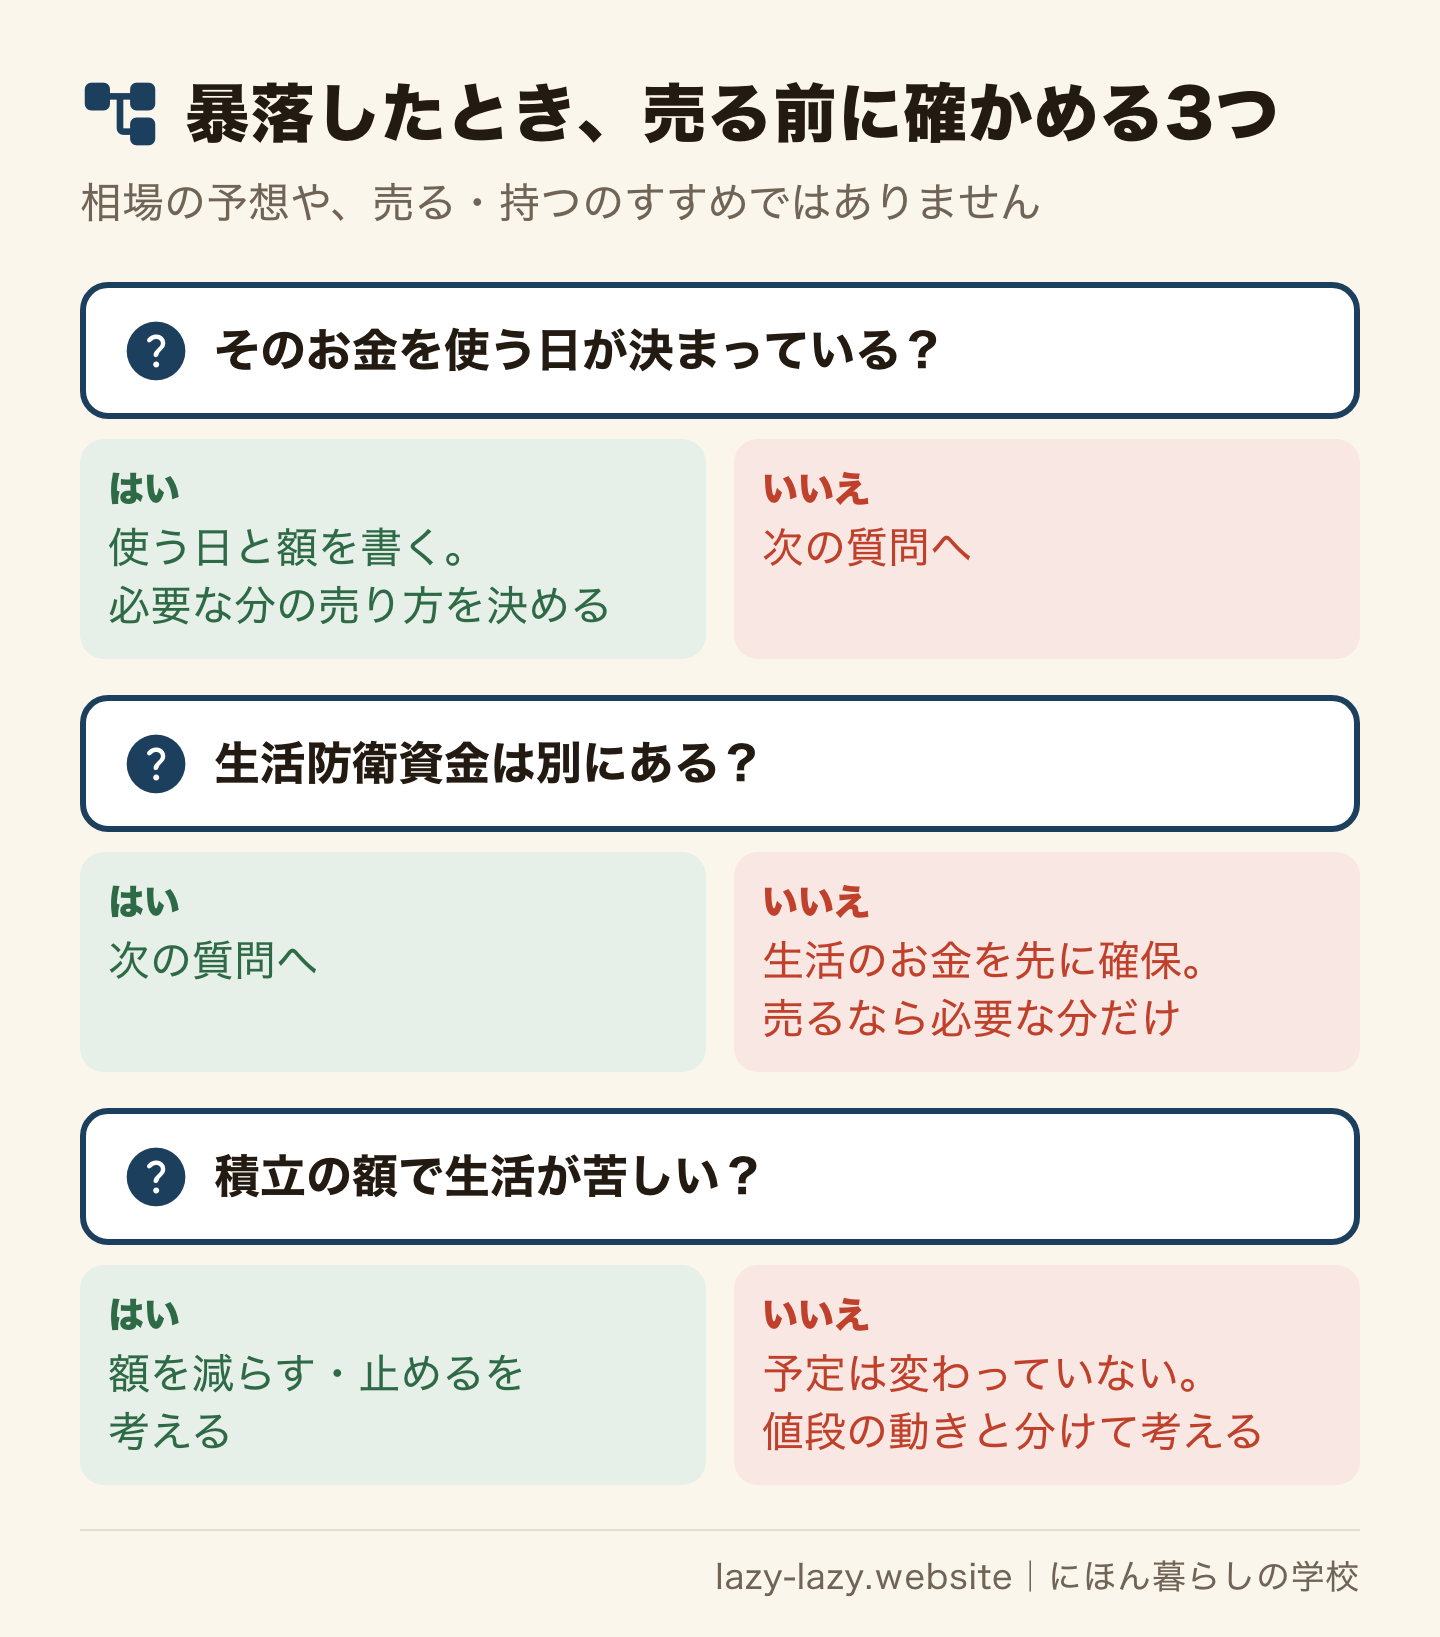
- そのお金を使う日は決まっているか——学費、帰国、引っ越しなど、使う日と額を書きます。
- 生活防衛資金は別にあるか——仕事がなくなっても、しばらく暮らせるお金が預金にあるかを見ます。
- 積立の額で生活が苦しくないか——毎月の積立で、家賃や食費に困っていないかを見ます。
3つとも前と変わっていなければ、変わったのは値段だけです。何をするかは、あなたが決めます。この記事は、売る・持つのどちらもすすめません。決めるための材料を並べます。
下がっただけで損は決まる?——売る申込みをした日の値段で金額が決まる
画面の赤い数字は、「今日売ったらいくらか」という評価額です。持っている間、この数字は毎日動きます。
投資信託の値段は「基準価額」と呼ばれ、1日に1回決まります。資産運用業協会によると、売る申込みをした日の基準価額で、受け取る額が決まります。海外の資産に投資する投資信託は、時差があるので申込日の翌営業日の基準価額です。基準価額が発表されるのは申込みの締め切りのあとです。申し込むときには、その値段はまだ分かりません。
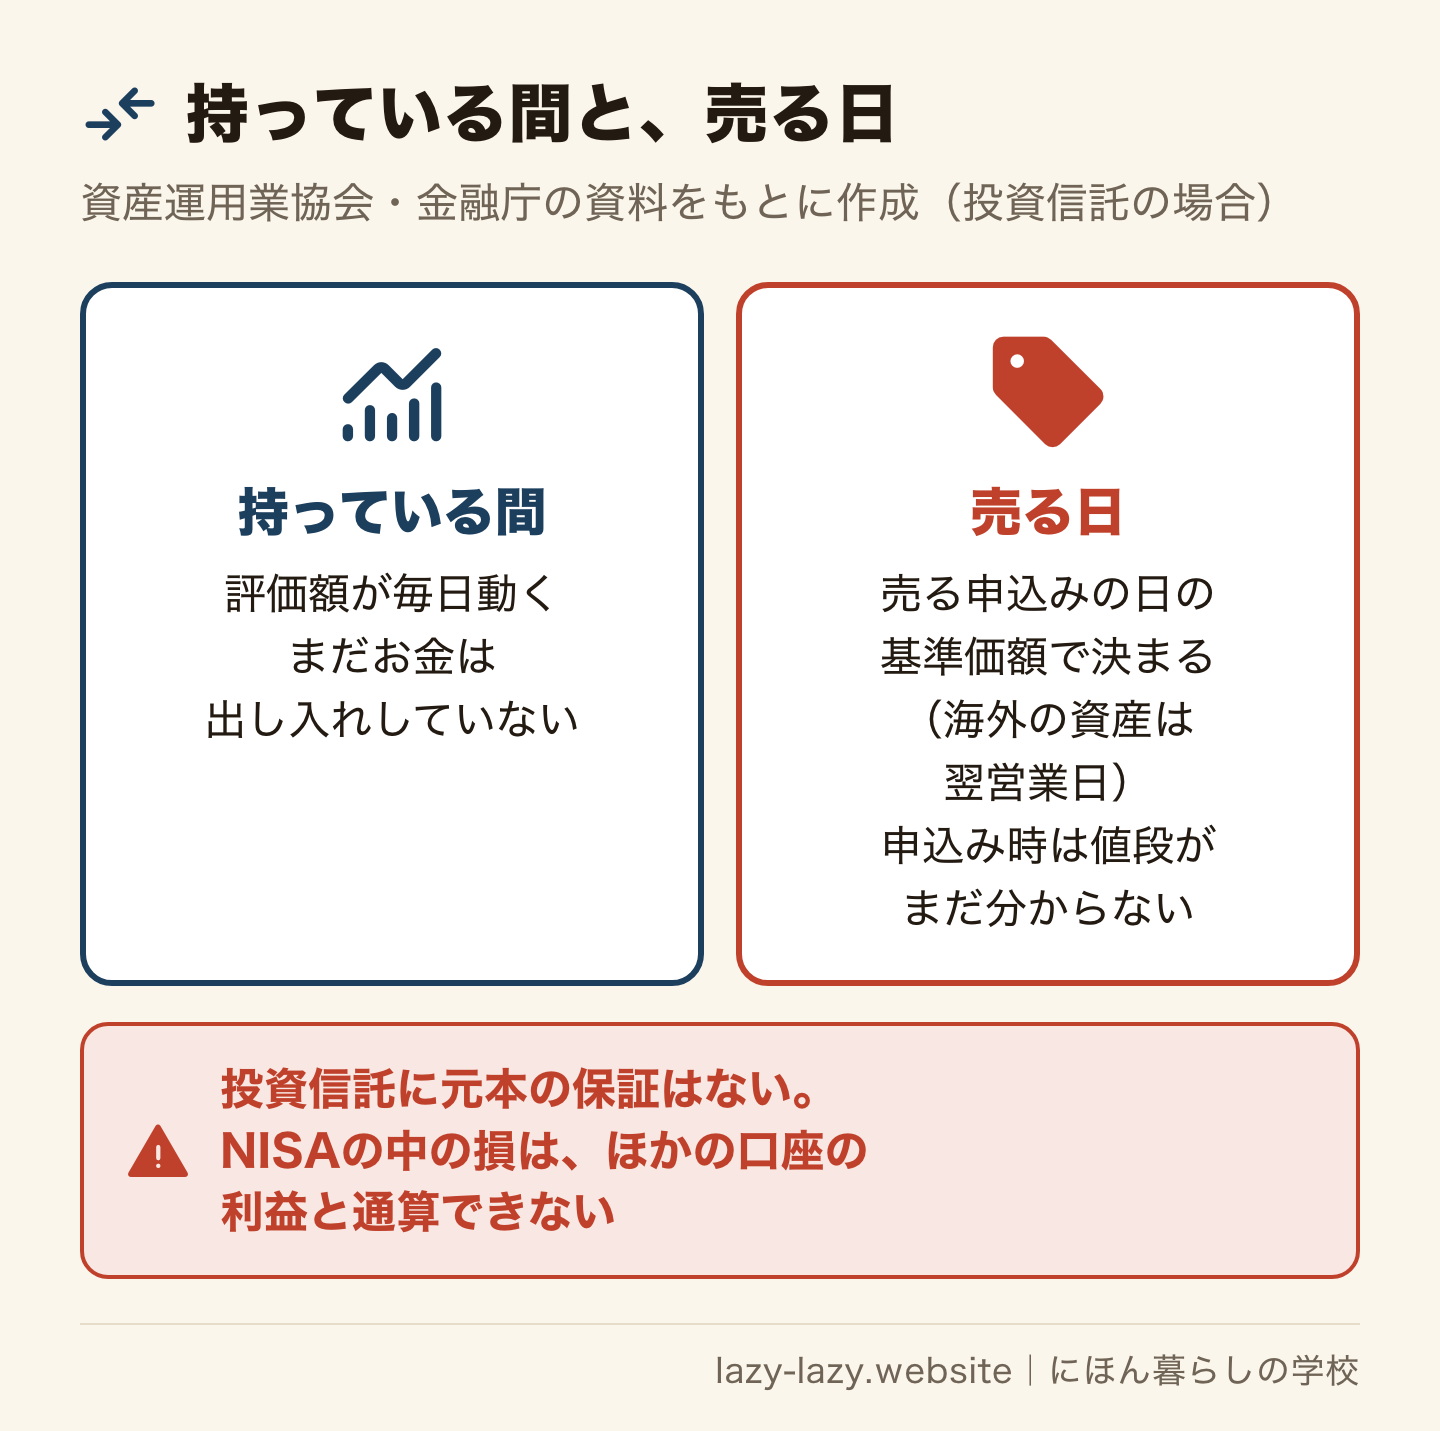
ただし、待てば戻るという意味ではありません。資産運用業協会は、投資信託には元本の保証がないと書いています。下がったまま戻らないこともあります。
資産運用業協会は、市場は短い期間では大きく動くことがあり、長い期間で見ると変動のリスクが小さくなる傾向があるとも書いています。「傾向」であって、約束ではありません。大事なのは、値段が戻るのを待てる時間が、あなたにどれだけあるかです。それを決めるのが、次の「いつ使うお金か」です。
そのお金はいつ使う?——使う日が近いお金は待てない
金融庁のNISAの説明資料は、自分の生活の予定から、どんなお金がいつ必要になるかをよく考えることが大事だと書いています。下がったときに困るのは、使う日が近いお金です。使う日が来たら、その時の値段で売るしかないからです。
- 使う日が近い(学費、帰国の費用、引っ越しなど)——待てる時間が短いお金です。値段が戻るのを待てないかもしれません。
- 使う日がまだ決まっていない、ずっと先——待てる時間が長いお金です。
金融庁の資産形成の基本には、「流動性」という言葉があります。必要なときにすぐお金に換えられるか、という意味です。安全さ・増えやすさ・すぐ換えられること、の3つが全部そろった商品はない、と金融庁は書いています。使う日が近いお金ほど、すぐ換えられて値段が動かない預金が向いている理由です。
生活防衛資金は別にある?——無いと、下がった日に売るしかなくなる
生活防衛資金とは、仕事がなくなったり病気になったりしたときに、しばらく暮らすためのお金です。投資とは別に、預金で置いておきます。
これが無いと、困ったときに投資信託を売るしかありません。その日が、値段が下がっている日かもしれません。金融庁の金融ガイドは、投資するお金は生活のお金とは別の、余裕のあるお金で、と書いています。NISAの説明資料も、積立の額は無くても生活に困らない金額から始めるよう書いています。
まだ生活防衛資金が足りないなら、いくら・どこに置くかを外国人の生活防衛資金はいくら?で先に決めます。月の支出から計算する方法があります。
積立は続ける?やめる?——決めるための材料
積立とは、毎月決まった額で、同じ投資信託を買い続けることです。資産運用業協会によると、決まった額で買うと、値段が高いときは少しの量(口数)しか買えず、安いときは多く買えます。金融庁は、積立で「安いときに買わなかったり、高いときにだけ買ったりすること」を避けられると説明しています。
続けるかどうかは、次の材料で考えます。
- 毎月の積立で、生活が苦しくないか——苦しいなら、額を減らす・止めることを考えます。
- 使う日までの年数は変わったか——帰国が早まったなど、予定が変わったなら、計画を見直します。
- 生活防衛資金は足りているか——足りないなら、まず預金を増やす順番です。
積立の額は、途中で変えられます。金融庁の資料には、収入が増えるのに合わせて5年ごとに積立の額を増やす例があります。減らす・止める手続きは、口座のある銀行や証券会社で確かめます。
NISAで売るとどうなる?——枠は翌年以降、買ったときの額で戻る
NISA(ニーサ)とは、投資で出た利益に税金がかからない国の制度です。ふつうは利益の約20%が税金で引かれます。税金がかからずに買える上限を「非課税枠」と言います。金融庁によると、1年に買える上限は合計360万円、一生で持てる上限は1,800万円(買ったときの額で数える)です。
NISAで売ったら枠は消える。そう思う人がいます。金融庁のよくある質問によると、売った商品の「簿価」の分だけ、翌年以降に枠をまた使えます。簿価とは、買ったときの額のことです。
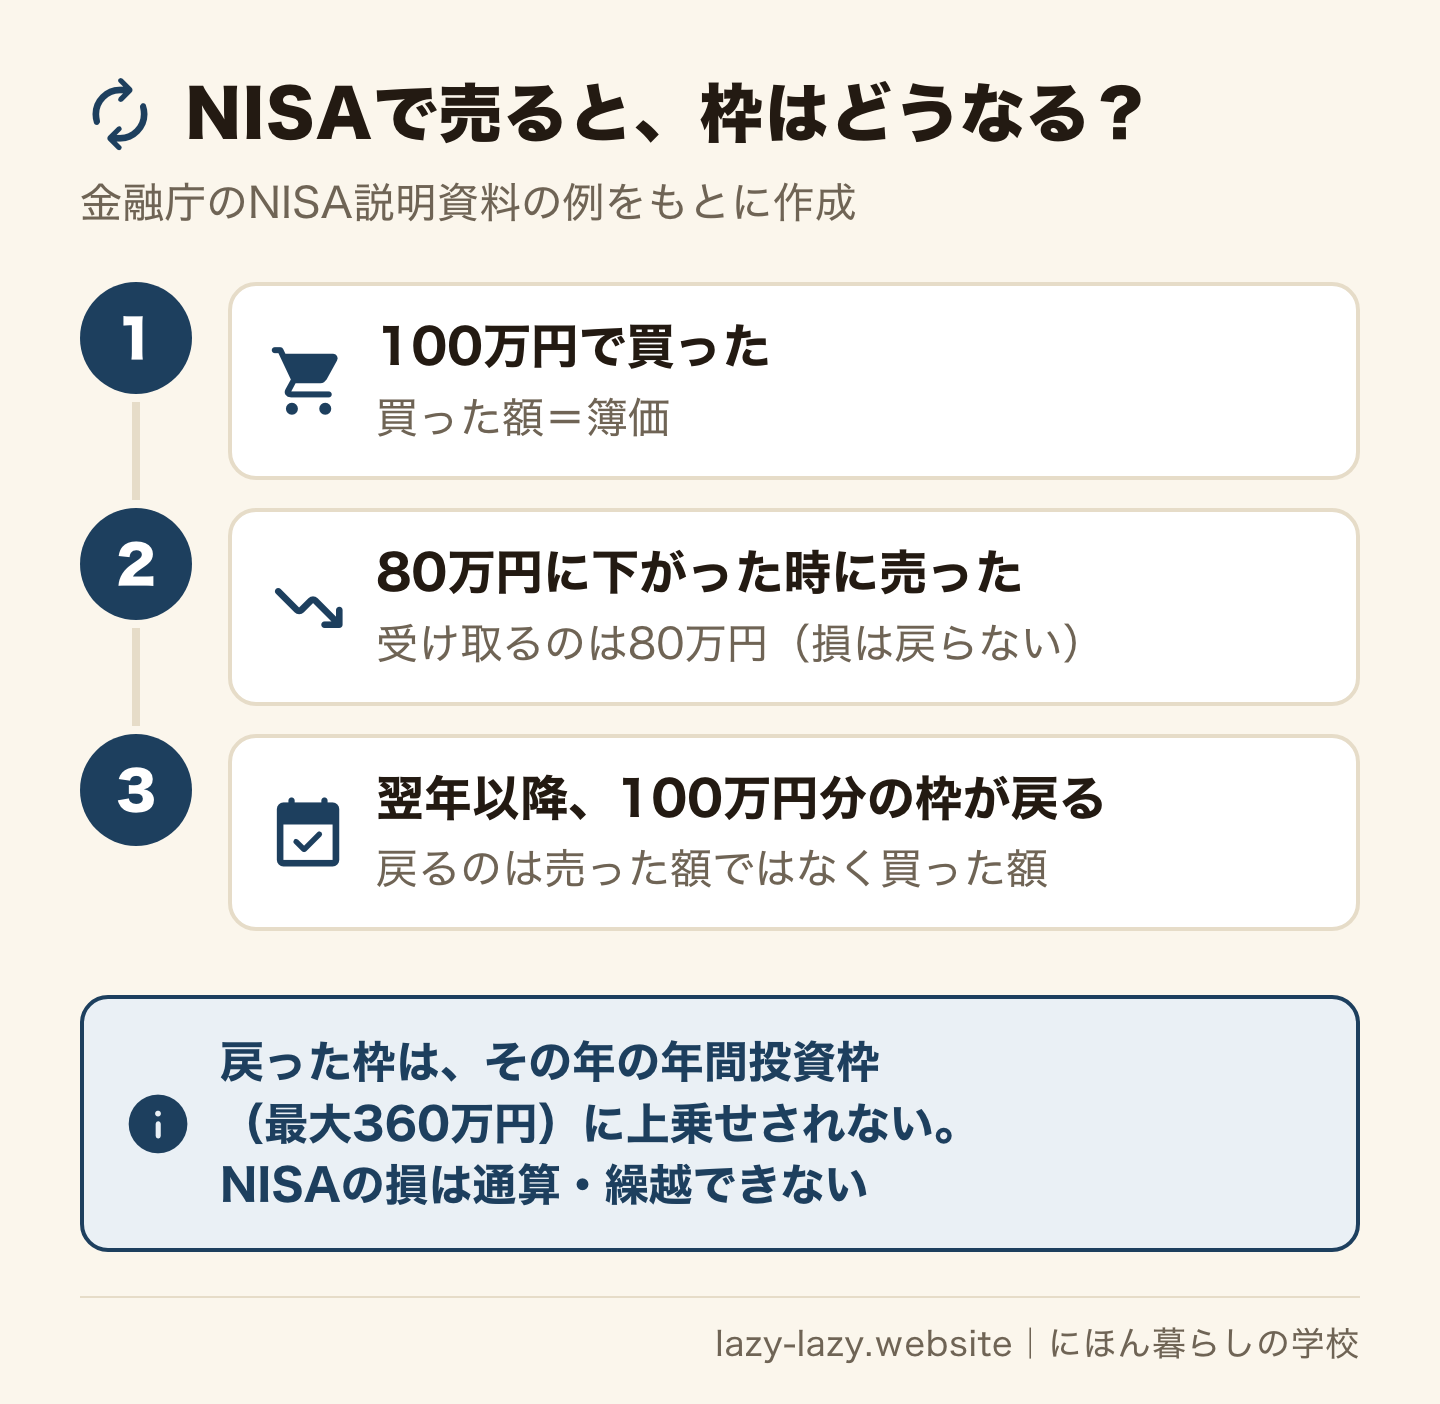
金融庁の説明資料の例で見ます。100万円で買った商品が、80万円に下がったときに売ったとします。受け取るのは80万円です。翌年以降に戻る枠は、売った80万円ではなく、買ったときの100万円です。
気をつけることが2つあります。
- 戻るのは翌年以降です。売ったその年のうちには戻りません。
- 戻った枠は、その年に買える上限(年360万円)に上乗せされません。1年に買える額は増えません。
友達との話で「損は、ほかの利益と相殺すればいい」と聞く。あなたの国では、それが普通かもしれません。日本では、NISAの中で出た損は、ほかの口座の利益と相殺できません。金融庁の資料によると、翌年以降に繰り越すこともできません。NISAで出た損は、税金の計算では「無かったもの」になります。
NISA以外の口座で売って損が出たら?——確定申告で3年繰り越せる
NISA以外の口座(特定口座・一般口座)は、扱いが違います。国税庁によると、株や投資信託を売って出た損は、確定申告をすれば、同じ年の配当などの利益と相殺できます。相殺とは、損と利益を差し引きすることです。
それでも残った損は、翌年から3年間、確定申告で繰り越せます。繰り越すとは、次の年の利益から引けるように持ち越すことです。どちらも、自分で確定申告をしたときだけ使えます。繰り越すには、株や投資信託を売らなかった年も、毎年続けて確定申告をします(国税庁)。確定申告のやり方は外国人の確定申告にあります。
お金が必要になったら?——取り崩しは必要な分だけ・入金は4営業日目以降
取り崩しとは、貯めてきた投資信託を少しずつ売って、お金として使うことです。金融庁の資料は、NISAの投資も途中で売れ、お金が必要なときは一部だけ売ることもできると書いています。全部売らなくてもかまいません。
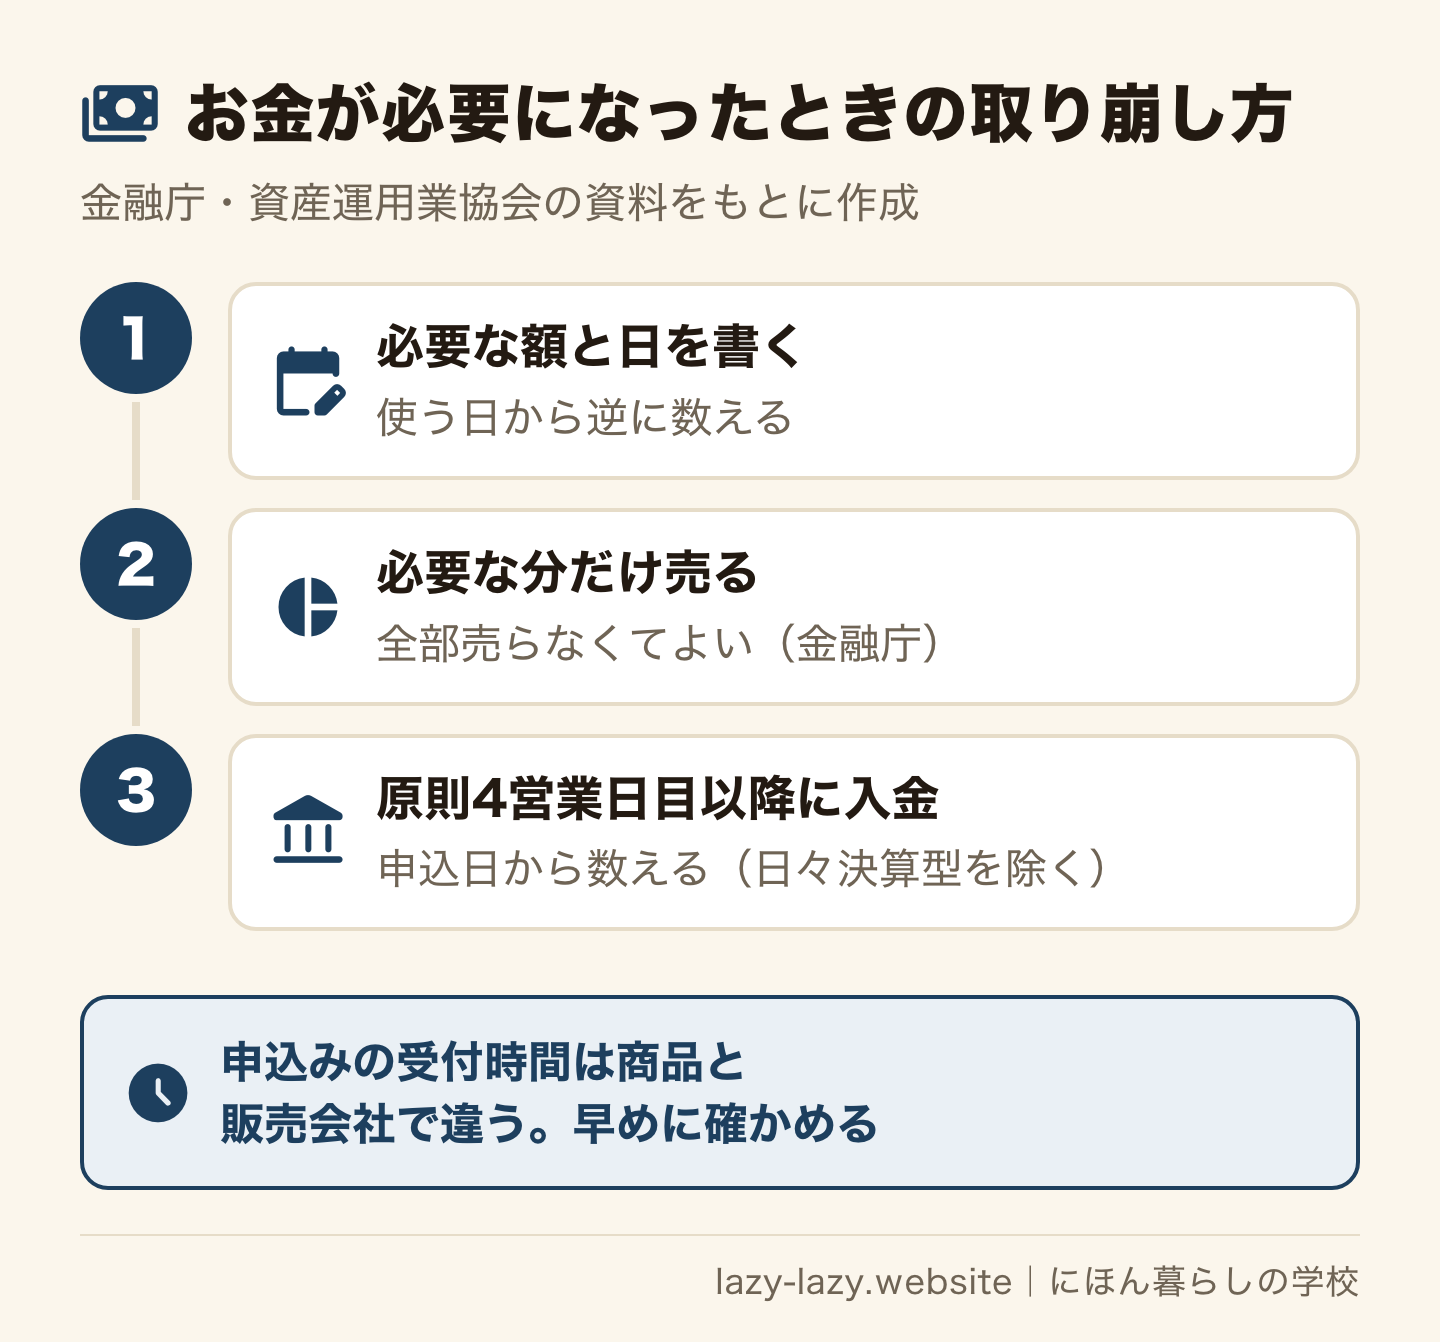
売っても、お金はその日には入りません。資産運用業協会によると、日々決算型(MRFなど)以外の投資信託は、原則、売る申込みをした日から4営業日目以降に支払われます。営業日とは、土日・祝日を除いた日です。週末をはさむと、1週間近くかかることもあります。
申込みの受付時間は、商品と販売会社で違います。資産運用業協会の例では、午後3時30分までです。一定の期間は売れない「クローズド期間」がある商品もあります。払う日が決まっているなら、余裕をもって申し込みます。
帰国が決まったら?——売る日を逆に数える
帰る人にとって、暴落がいちばん困るのは、帰る直前に来たときです。NISAは日本に住んでいる人の制度です。租税特別措置法第37条の14で、日本を出たあとも非課税のまま持てるのは、勤務先の転勤命令などで一時的に出国し、戻ってまたNISAを使う予定の場合に限られます。留学の終わりや自己都合の帰国は、対象になりません。
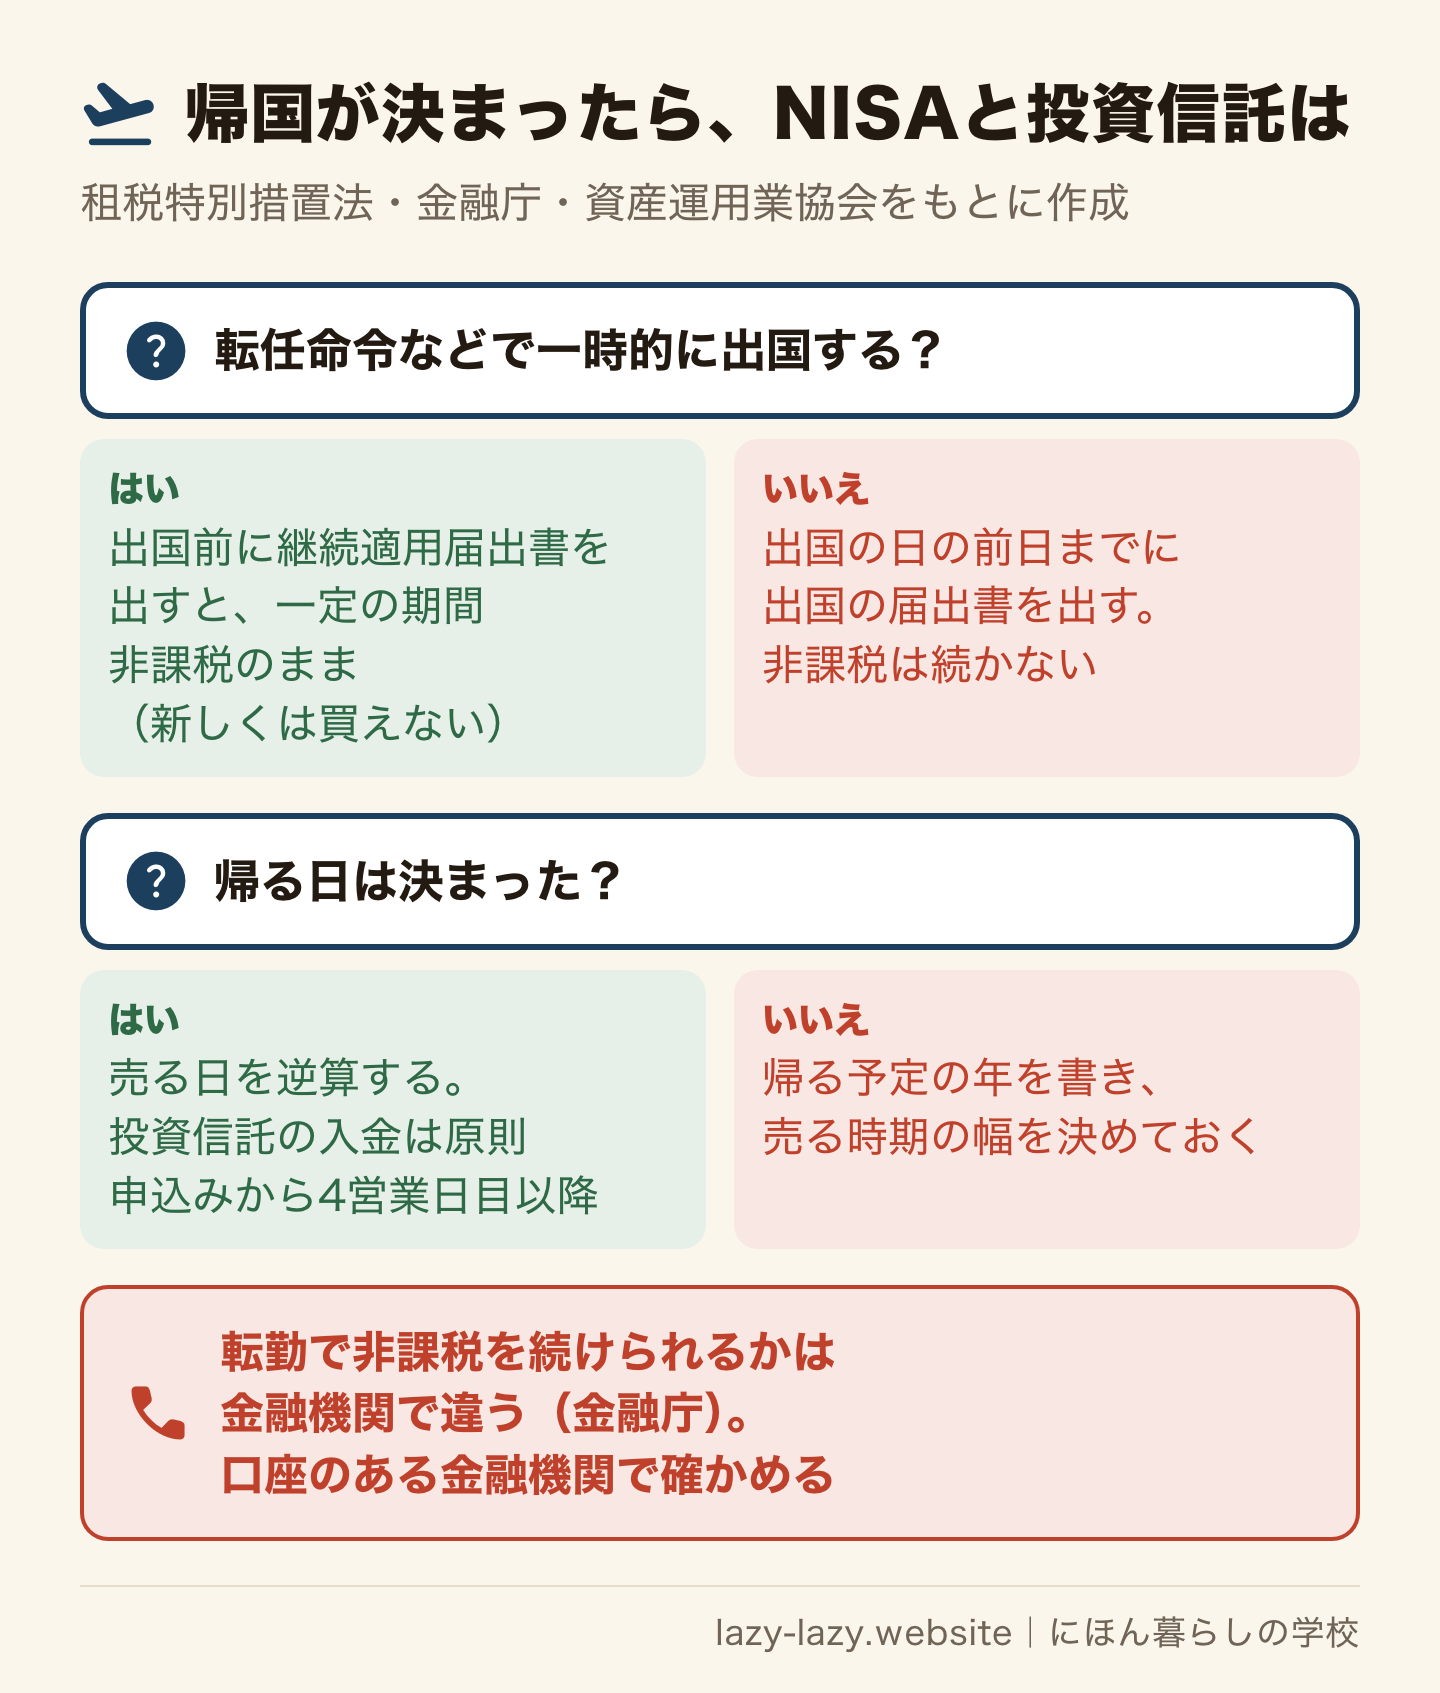
転勤以外で日本を出ると、NISAの非課税は続きません。それでも、出国の日の前日までに、日本を出ることを書いた届出書を、口座のある金融機関に出す決まりがあります(租税特別措置法第37条の14)。口座の中の商品をどうするか(売るか、ほかの口座に移せるか)は、口座のある金融機関で確かめてください。
帰る日が近いほど、値段が戻るのを待つ時間はありません。帰る年が見えてきたら、売る時期の幅を先に決めておきます。いつ・いくら売るかは、あなたが決めます。
投資信託を売ったお金が入るのは、原則、申込日から4営業日目以降です。その後、母国へ送るなら送金の時間もかかります。帰国の手続きの中での順番は外国人の帰国前チェックリストに、NISAの出国の手続きは外国人と日本の証券口座・NISAにあります。金融庁によると、転勤で一時的に出国するときに非課税を続けられるかどうかは、金融機関によって違います。帰国が決まったら、口座のある金融機関に早めに確かめます。
「損を取り戻せる」と言われたら?——借金と信用取引はすすめない
下がったときに、「今がチャンス」「すぐ取り戻せる」と誘われるかもしれません。損を早く取り戻そうとして、お金を借りて投資しようとする人もいます。日本取引所グループによると、信用取引とは、お金を担保に預けて、証券会社からお金や株を借りて売り買いする取引です。預けたお金の約3倍まで売り買いできます。
借りたお金で投資すると、下がったときの損も大きくなります。このサイトは、借りたお金での投資も信用取引もすすめません。「必ず増える」「元本保証」と言う人からは、離れます。金融庁に登録された業者かどうかは、金融庁の一覧で確かめられます。よくある手口は外国人が狙われる詐欺にまとめています。
終わりの判断——自分はどれか
- このお金を1年以内などに使う予定がある——今日、使う日と額を紙に書き、その日の何営業日前に売る申込みをするかを決める。
- 生活防衛資金がまだ足りない——今日、毎月の支出を書き出し、預金で置いておく額を決める。
- 積立の額で生活が苦しい——今日、口座のある金融機関で、積立の額を変える・止める方法を確かめる。
- 帰国が決まった、または帰る年が見えてきた——今日、帰る予定の日を書き、NISAの出国の扱いを読み、売る時期の幅を決める。
よくある質問(FAQ)
Q. NISAが暴落したらどうなりますか?
持っている商品の評価額(今売ったらいくらか)が下がります。売らなければ、受け取る額はまだ決まっていません。投資信託は、売る申込みをした日(海外の資産に投資するものは翌営業日)の基準価額で金額が決まります。申し込むときには、その値段はまだ分かりません。元本の保証はなく、値段が戻るとは限りません。
Q. 暴落したら売るべきですか、持ち続けるべきですか?
この記事では、どちらもすすめません。先に、そのお金を使う日、生活防衛資金があるか、積立の額で生活が苦しくないかを確かめます。使う日が近いお金ほど、値段が戻るのを待つ時間はありません。
Q. NISAで売ったら、枠は復活しますか?
はい。金融庁によると、売った商品の簿価(買ったときの額)の分だけ、翌年以降に枠をまた使えます。売ったその年には戻りません。戻った枠は、1年に買える上限(年360万円)には上乗せされません。
Q. NISAで売ったお金は、いつ入金されますか?
資産運用業協会によると、日々決算型(MRFなど)以外の投資信託は、原則、売る申込みをした日から4営業日目以降に支払われます。受付時間は商品と販売会社で違うので、払う日が決まっているなら早めに申し込みます。
Q. NISAで出た損は、税金で取り戻せますか?
いいえ。NISAの中で出た損は、ほかの口座の利益と相殺できず、翌年以降に繰り越すこともできません。NISA以外の口座(特定口座など)で出た損は、確定申告をすれば相殺でき、残りは3年間繰り越せます。繰り越すには、売らなかった年も毎年続けて確定申告をします。
Q. NISAの取り崩しは、どうすればいいですか?
取り崩しとは、貯めた投資信託を少しずつ売って使うことです。金融庁によると、NISAの投資も途中で売れ、必要な分だけ一部を売ることもできます。使う日と額を先に書き、そこから逆に数えて申し込みます。
まとめ
暴落したときに先に見るのは、値段ではなく、自分の予定です。そのお金を使う日、生活防衛資金があるか、積立の額で生活が苦しくないか。この3つが変わっていなければ、変わったのは値段だけです。下がっている間は、まだ受け取る額は決まっていません。ただし、元本の保証はなく、戻るとも限りません。
NISAで売ると、翌年以降に買ったときの額の分だけ枠が戻ります。NISAの中の損は相殺も繰り越しもできません。投資信託のお金が入るのは、原則、申込みから4営業日目以降です。今日やることは、このお金を使う日と額を書き、帰国が近い人はNISAの出国の扱いを確かめることです。
出典(公式):金融庁「NISAを知る」/金融庁「NISA よくある質問」/金融庁「NISAについて(説明資料)」/金融庁「資産形成の基本」/金融庁「基礎から学べる金融ガイド」/金融庁「免許・許可・登録等を受けている事業者一覧」/国税庁 No.1474「上場株式等に係る譲渡損失の損益通算及び繰越控除」/資産運用業協会「換金の種類と手続き」/同「投資信託Q&A(口座開設・取引)」/同「基準価額と分配金」/同「投資信託が持つリスク」/同「資産運用で大切なこと」/租税特別措置法(e-Gov)/日本取引所グループ「信用取引の概要」(すべて2026年11月17日に確認)
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方