この記事は2026年11月7日に、国民生活センター、消費者庁の特定商取引法ガイド、金融庁、出入国在留管理庁、日本貸金業協会の公式ページと、無限連鎖講の防止に関する法律・入管法などの条文(e-Gov)を開いて確かめて書いています。個別の会社が違法かどうかを判定する記事ではありません。
先に結論
- マルチ商法とは、「人を誘えばもうかる」と言って商品や会員の権利を買わせ、あなたにも次の人を誘わせる取引です。法律では主に連鎖販売取引です。ねずみ講は法律で禁止されています。
- 相手が悪い人かどうかは、決めなくて大丈夫です。会社名、お金の出どころ、総額、書面の持ち帰りを聞きます。投資の話なら、金融庁の登録も聞きます。1つでも答えが無ければ止まります。
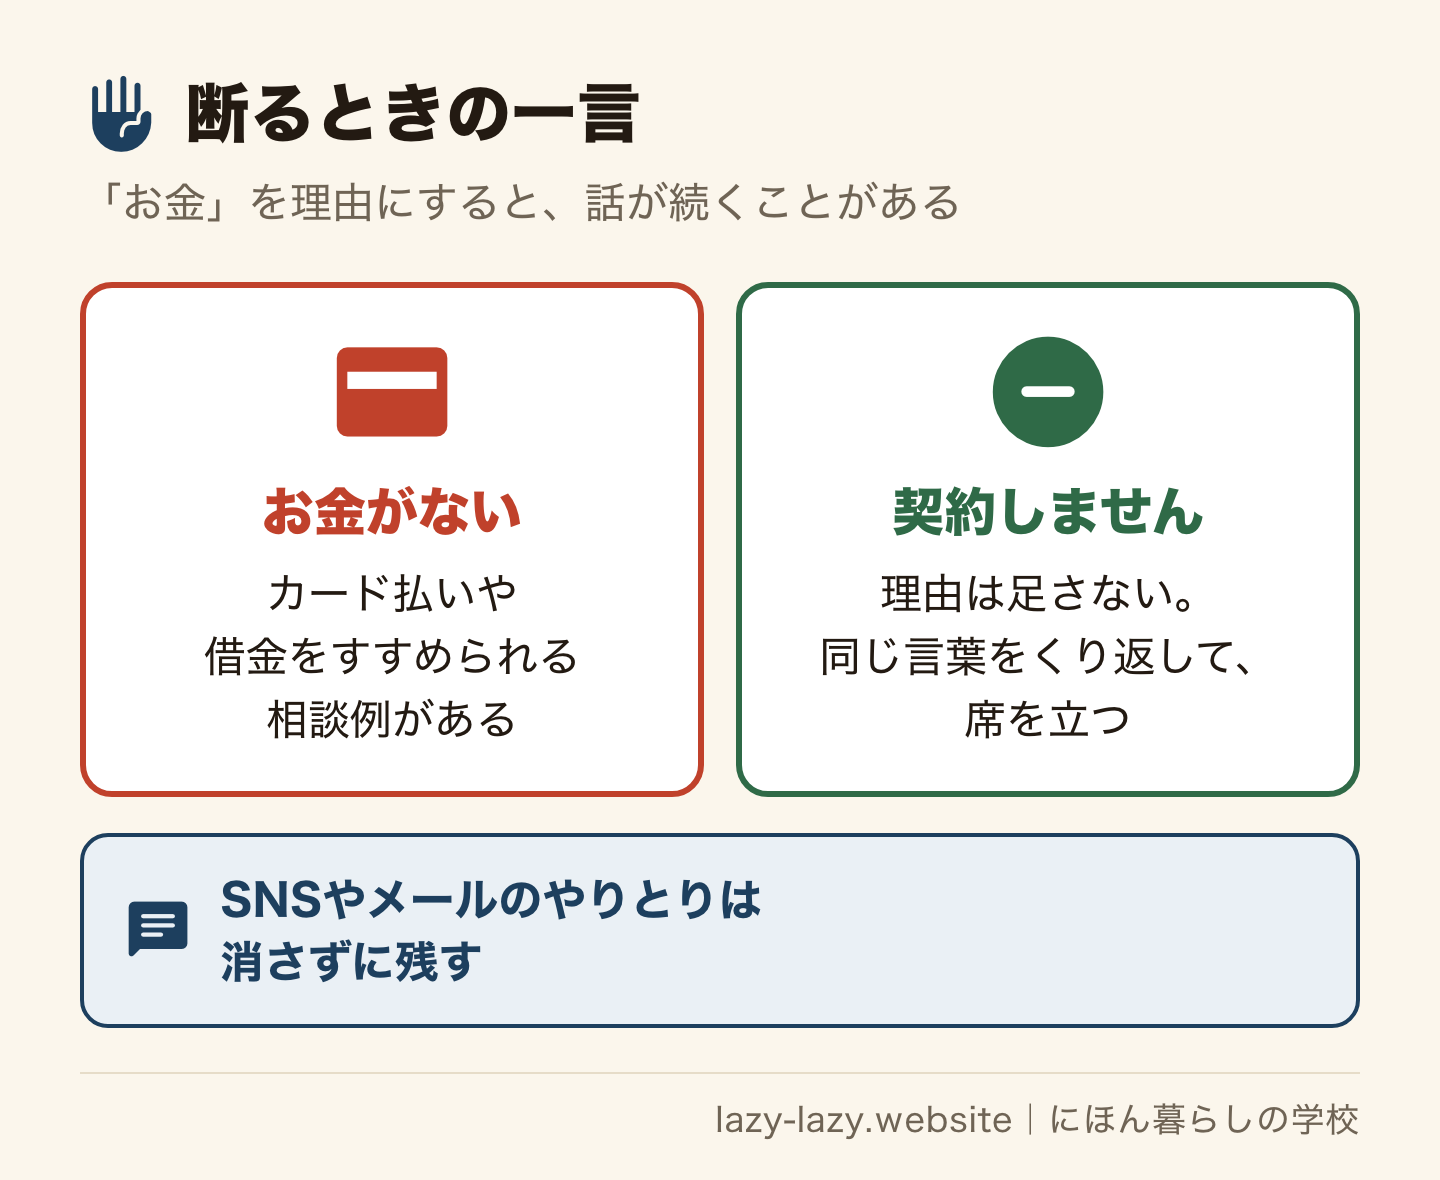
- 断るときは「お金がない」と言わず、「契約しません」と言います。お金を理由にすると、借金やカード払いをすすめられた相談例があります。
- 借金をして払う話は、そこで終わりにします。このサイトは、基本的に利息や手数料のかかる借金をすすめません。返すのは、すすめた人ではなく借りた本人です。
- 紹介料や副業の報酬は、在留資格の範囲外になるおそれがあります。もらう前に入管に確かめます。迷ったら188に電話します。
これが分かると、友達や先輩を詐欺師あつかいせずに、話を確かめて断れます。借金と在留資格の問題も、始まる前に止められます。
アルバイトの帰りに、同じ国の先輩からメッセージが届きます。「いい話がある」。来日したころ、部屋探しを手伝ってくれた先輩です。今月は家賃を払うと、ほとんどお金が残りません。悪い人とは思えないので、断る理由も見つかりません。ただ、何の話なのかは分からないままです。日本人の友達に聞いても、同じ国の先輩との関係までは分かってもらえないかもしれません。
- マルチ商法とは?違法なの?——2025年度の相談は4,003件、20歳代が最多
- マルチ商法の見分け方は?——相手を疑わなくても聞ける5つの質問
- 「必ず儲かる」は本当?——儲け話は6つの型で見る
- 儲け話でいくら払うことになる?——契約金額の平均は257万円
- 金融庁の登録はどう確かめる?——無登録業者を見つける4手順
- マルチ商法の断り方は?——友達や先輩には「お金がない」と言わない
- 「借金して払えばいい」と言われたら?——返すのは借りた本人
- 紹介料や副業はビザの問題になる?——在留資格の範囲外になるおそれ
- もう契約した・払ったらどうする?——20日のクーリングオフと188
- 終わりの判断——自分はどれか
- よくある質問(FAQ)
- まとめ
- あわせて読みたい
マルチ商法とは?違法なの?——2025年度の相談は4,003件、20歳代が最多
消費者庁の説明では、連鎖販売取引は、個人を販売員として誘い、その人に次の販売員を誘わせて組織を広げる取引です。「他の人を入会させると紹介料がもらえる」と言い、入会金や商品代など1円以上の負担をさせると、これに当たります。名目は問いません。
違法かどうかの答えは、一言では言えません。連鎖販売取引は、法律が全部を禁止しているのではなく、特定商取引法がルールを決めています。勧誘の前に会社名と目的を言うこと、うそをつかないこと、書面を渡すことなどです。そのルールを破ると行政処分の対象になり、一部には罰則もあります。
ねずみ講は別です。無限連鎖講の防止に関する法律は、開くことも、入ることも、誘うことも禁止しています。誘っただけでも20万円以下の罰金があり、仕事として誘えば1年以下の拘禁刑か30万円以下の罰金です。
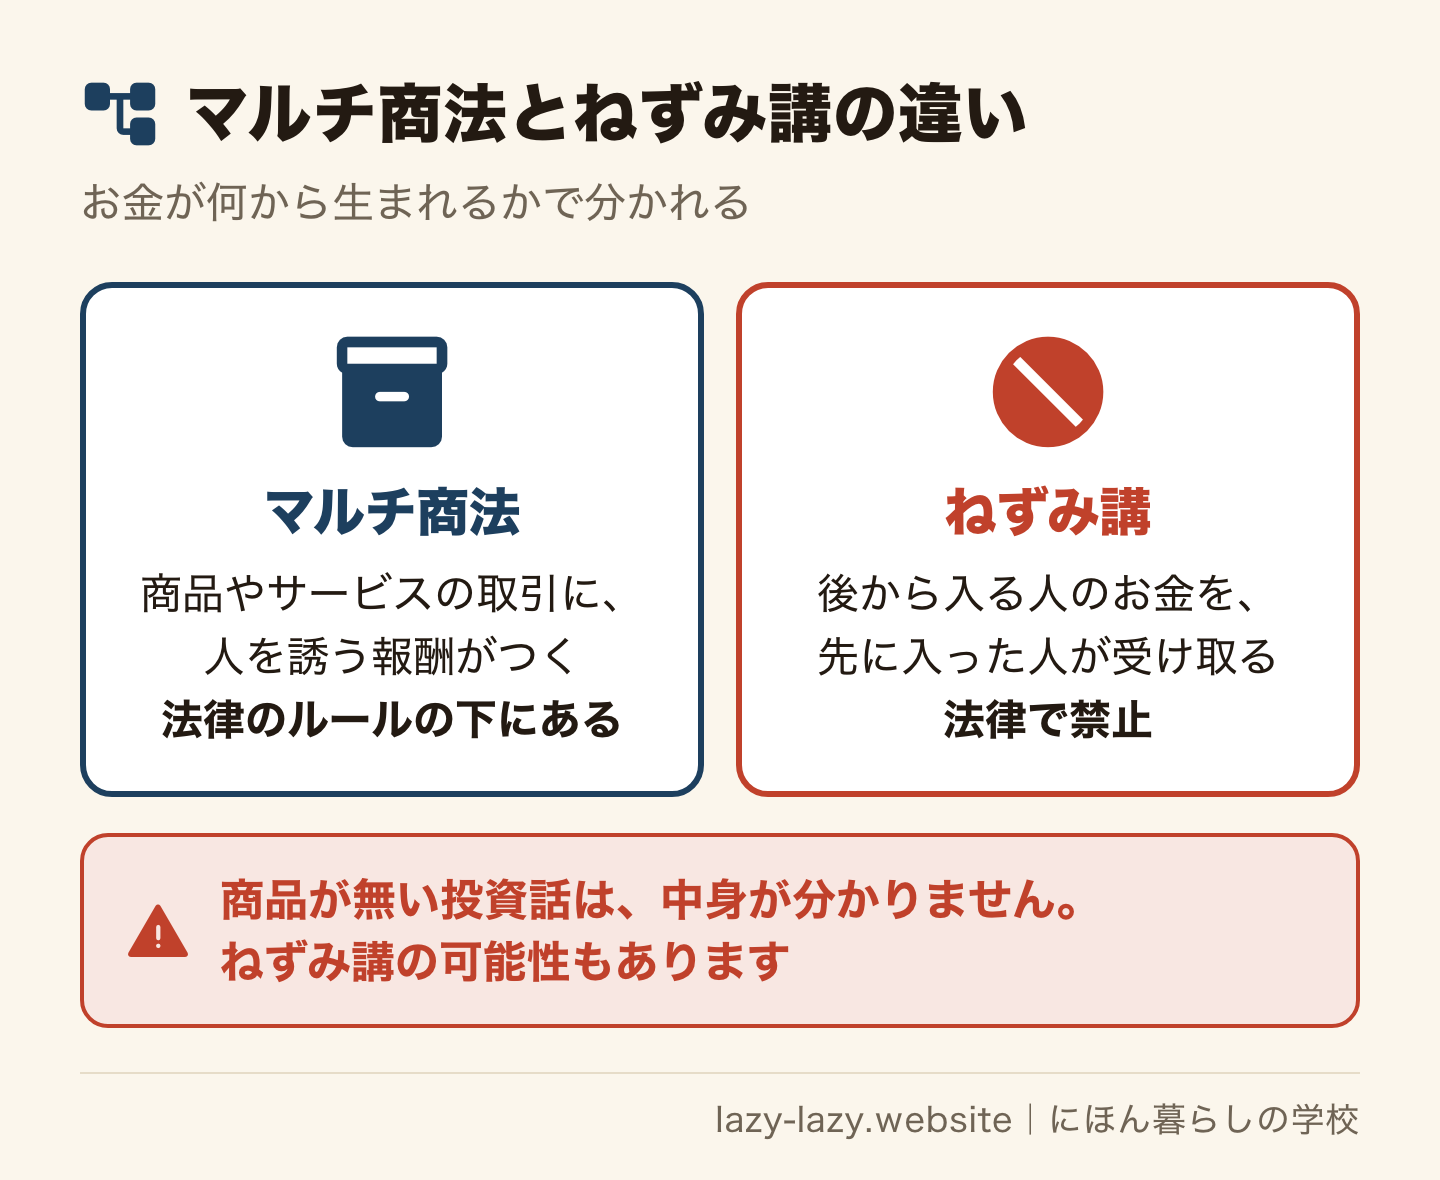
見た目で分けにくいのは、形のある商品が無い話です。国民生活センターは、暗号資産や海外事業への投資、アフィリエイトなどを「人に紹介すれば報酬を得られる」と誘う型を、モノなしマルチ商法と呼んで注意しています。実態が、後から入った人のお金を先の人が受け取る組織なら、ねずみ講の可能性もあります。同じ資料は、マルチ商法という言葉と法律の連鎖販売取引は必ずしも一致しない、とも書いています。
マルチ取引の相談は2025年度に4,003件でした。2023年度は5,158件、2024年度は4,132件です(2026年5月31日現在、経由相談を除く)。年代別では20歳代が最も多く、29.3%を占めます。外国人に限った件数は見つかりませんでした。
マルチ商法の見分け方は?——相手を疑わなくても聞ける5つの質問
誘ってきた人は、自分も本当に信じているのかもしれません。だから、相手の人柄で判断すると迷います。見るのは人ではなく、話の中身です。次の5つは、友達にも先輩にも、そのまま聞けます。
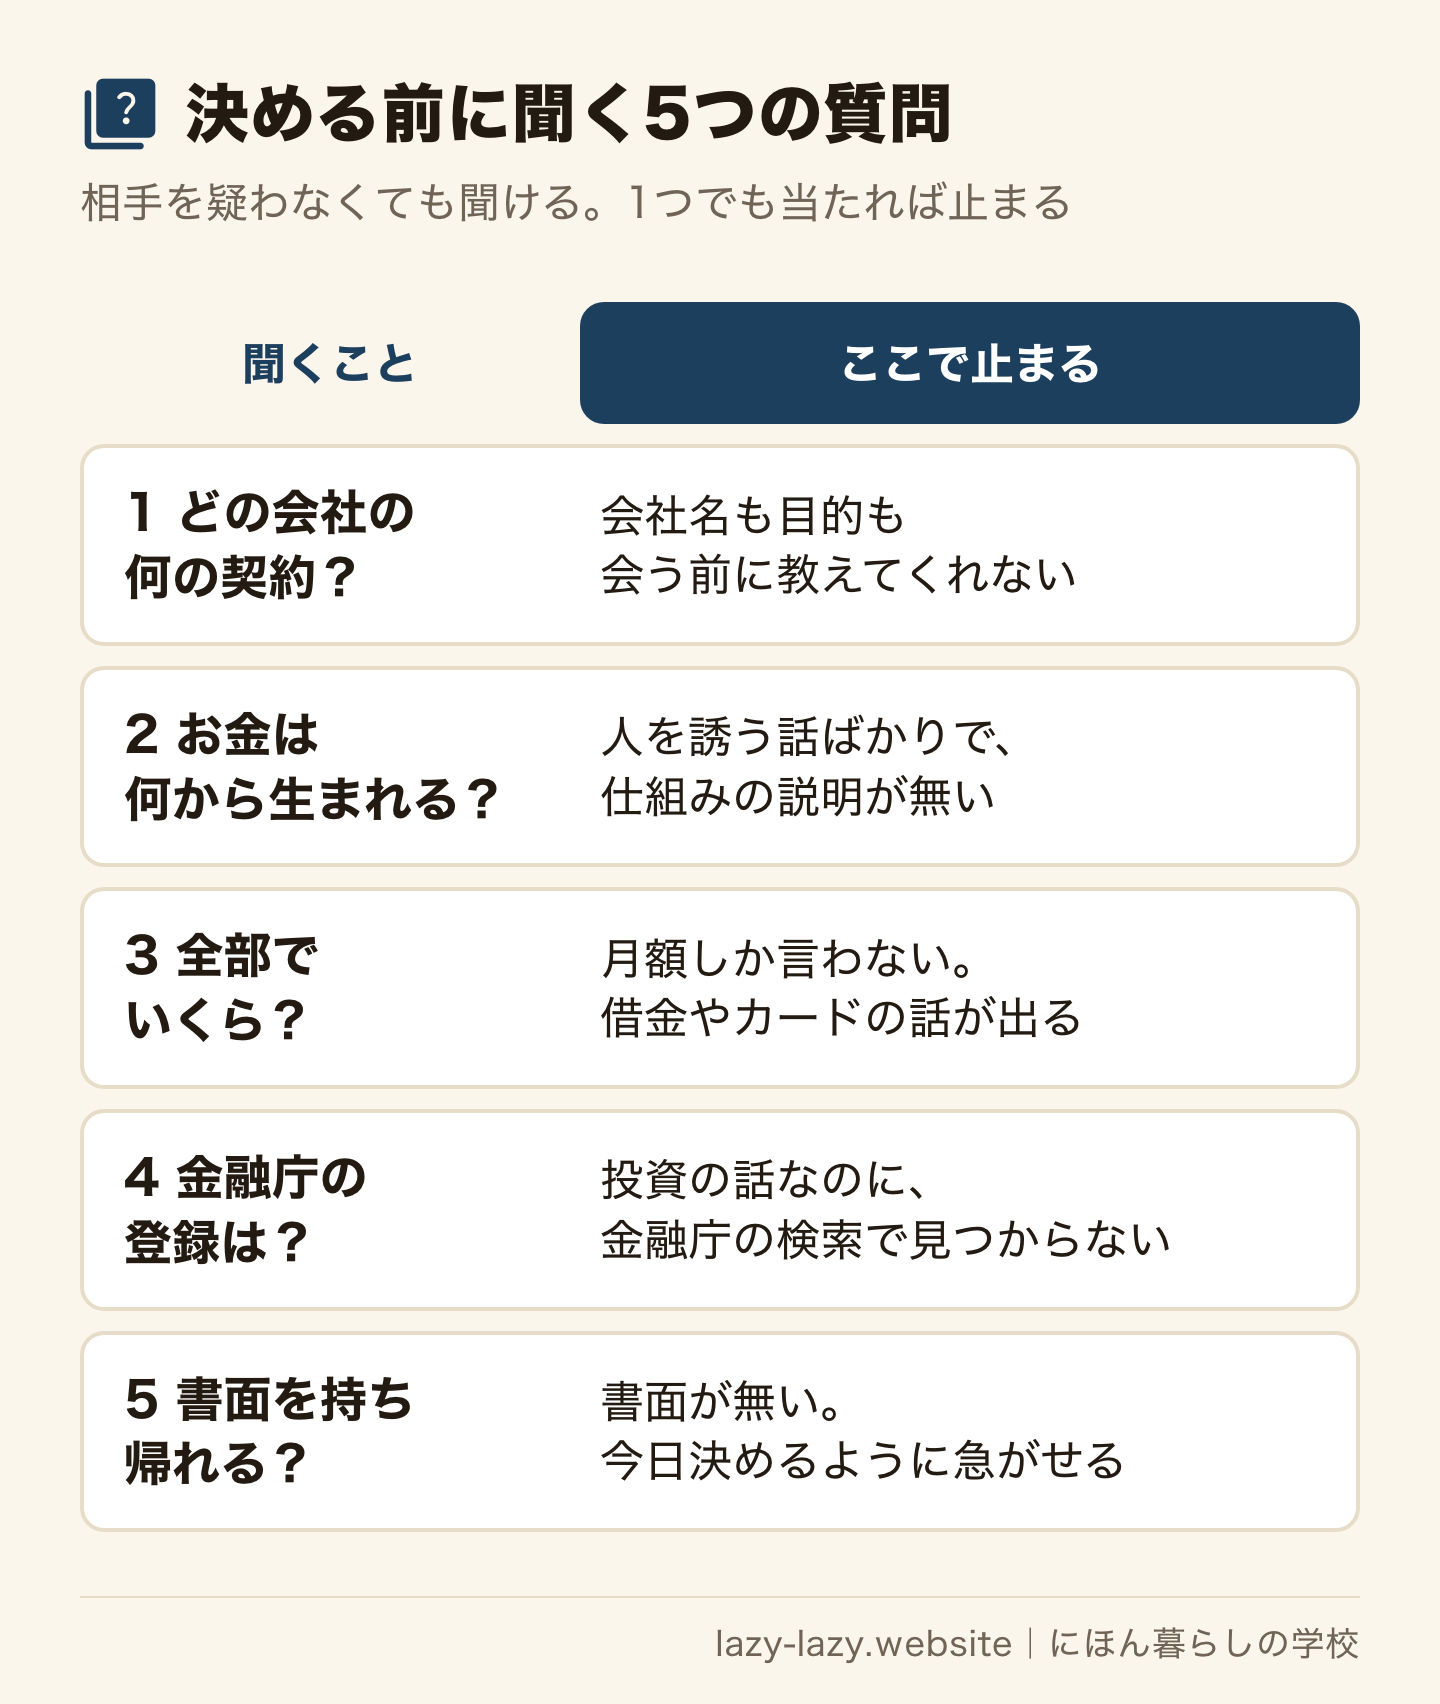
1. どの会社の、何の契約ですか?
連鎖販売取引では、勧誘の前に、組織を動かす会社の名前、勧誘が目的であること、商品の種類を言う決まりがあります。目的を隠して誘い、人が自由に出入りできない場所で勧誘することも禁止です。相談例では、「会わせたい人がいる」「セミナーに行こう」と誘い出され、店やマンションの一室で別の人が同席していました。会う前に聞いて答えが無いなら、行かないことが判断です。
2. お金は何から生まれますか?
「誰が何にお金を払うから、私に報酬が入るのか」を聞きます。商品が売れて生まれるお金なのか、後から入る人の入会金なのかを分けるためです。相談例では、人を紹介すれば報酬が入ることばかり強調され、仕組みの説明が無いものがありました。説明を聞いても自分の言葉で言い直せない話には、お金を出しません。
3. 最初にいくら、全部でいくら払いますか?
入会金だけでなく、毎月の支払い、商品の買い取り、セミナー代まで足した総額を聞きます。月額だけを聞いて契約したら、総額が数十万円から100万円を超えていた講座の相談もあります。ここで借金やカード払いの話が出たら、次の質問に進まず止まります。
4. 金融庁の登録はありますか?
投資、FX、暗号資産の話なら、この質問ではっきり答えが出ます。日本の居住者を相手にこれらの業を行うには登録が必要で、無登録で行うのは違法です。海外の会社でも同じです。登録番号を聞いて、自分で検索します。手順はこの下の章にあります。
5. 書面を持ち帰って、今日は決めなくていいですか?
連鎖販売取引では、契約の前に概要書面を、契約のあとに契約書面を渡す決まりです。同じ国の人の紹介なら、紙が無くても話だけで進み、現金を手渡しすることもあるでしょう。あなたの国では、それが普通かもしれません。日本では、書面の無い契約は、あとで解約したいときに相手も条件も分からなくなります。「今日契約すれば特典がある」と急かされても、その場で契約しないのが国民生活センターの助言です。
「必ず儲かる」は本当?——儲け話は6つの型で見る
「必ず儲かる」という言葉は、それだけで止まる理由になります。金融庁は、「必ず儲かります」「元本も保証します」という勧誘を詐欺的な商法の可能性が高い例に挙げています。登録を受けた業者でも、不確実なことを断定して勧誘することは金融商品取引法で禁止です。
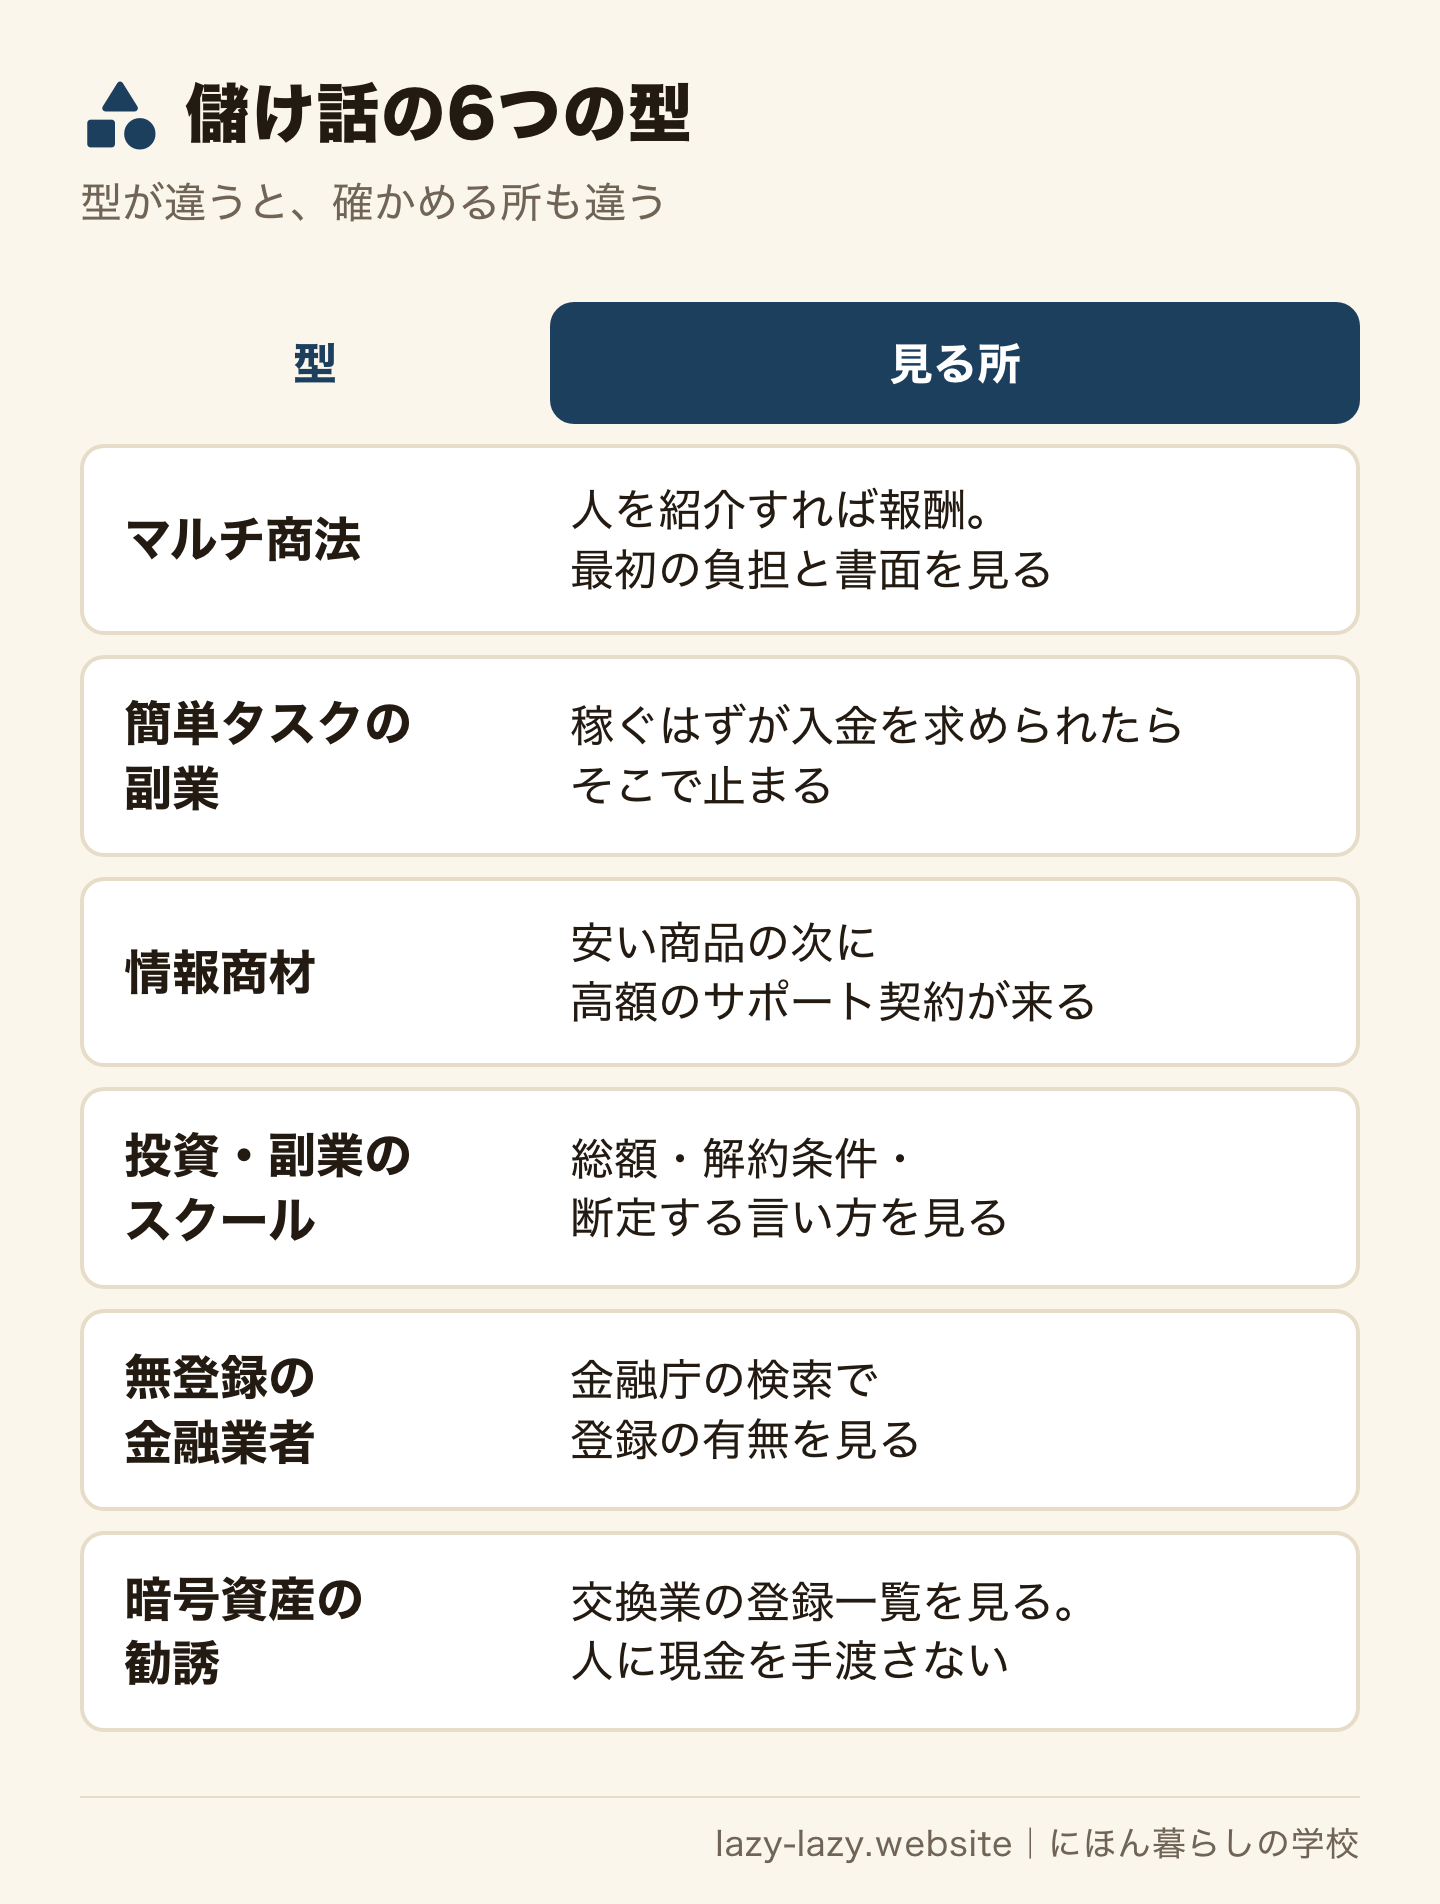
簡単タスクの副業は、お金の向きで見分けます。国民生活センターの相談例では、動画に「いいね」をして約2,500円が振り込まれたあと、「連帯責任」として約50万円の入金を求められました。稼ぐはずの仕事で、あなたが払う側に回ったら、そこで止まります。
情報商材とは、ネットの通信販売などで、副業や投資で高額収入を得るノウハウとして売られる情報のことです。相談は2023年度の6,256件から2025年度の2,623件に減りました(2026年5月31日現在、経由相談を除く)。ただ、商材をきっかけに電話やWeb会議で高額のサポート契約へ進む例が目立ちます。1万円の商材の次に約80万円の講座をすすめられ、36回払いのクレジットを組んだ相談もあります。
副業スクールやAI・SNSの講座は、公式の統計の「ビジネス講座」に入ります。この相談は2024年度の2,682件から2025年度の3,551件に増えました(2026年7月末の登録分)。「副業の紹介」「面接」「交流会」と聞いて参加したら、講座の勧誘だったという例があります。投資スクールがこの数字に入るかは資料からは分かりませんが、同じ見方で確かめます。スクール自体が全部悪いとは言えません。カリキュラム、総額、解約料を契約の前に確かめ、将来の収入を保証するような説明はそのまま信じないでください。
無登録の金融業者は、投資の業者だけではありません。お金を貸す業者にも登録制があります。無登録の業者とは取引しないでください。
暗号資産では、同僚に誘われて消費者金融で60万円を借り、そのまま手渡した相談があります。金融庁も、知り合いの紹介で現金を渡したあと、サービスが止まる例を挙げています。登録された暗号資産交換業者は、2026年9月30日現在で27業者です。
SNSで知らない人から誘われる投資詐欺は、別の問題です。警察庁の資料では、2025年の被害は9,523件・1,288.0億円でした。手口と返金の手順は外国人が狙われる詐欺の記事で確かめてください。投資そのものを始めたい人は、投資が必要な理由と順番の記事を先に読むと、人の話に頼らずに考えられます。
儲け話でいくら払うことになる?——契約金額の平均は257万円
国民生活センターの資料に、金額の平均が出ています。複数の貸金業者から借りた相談の契約金額は、2025年度の平均が257万円でした。これは借金額ではなく、預貯金など借金以外の支払いも含みます。金額の分からない相談を除き、0円の相談は含めた平均です。ビジネス講座は、電話やWeb会議の勧誘で平均87万円、通信販売で平均64万円です。
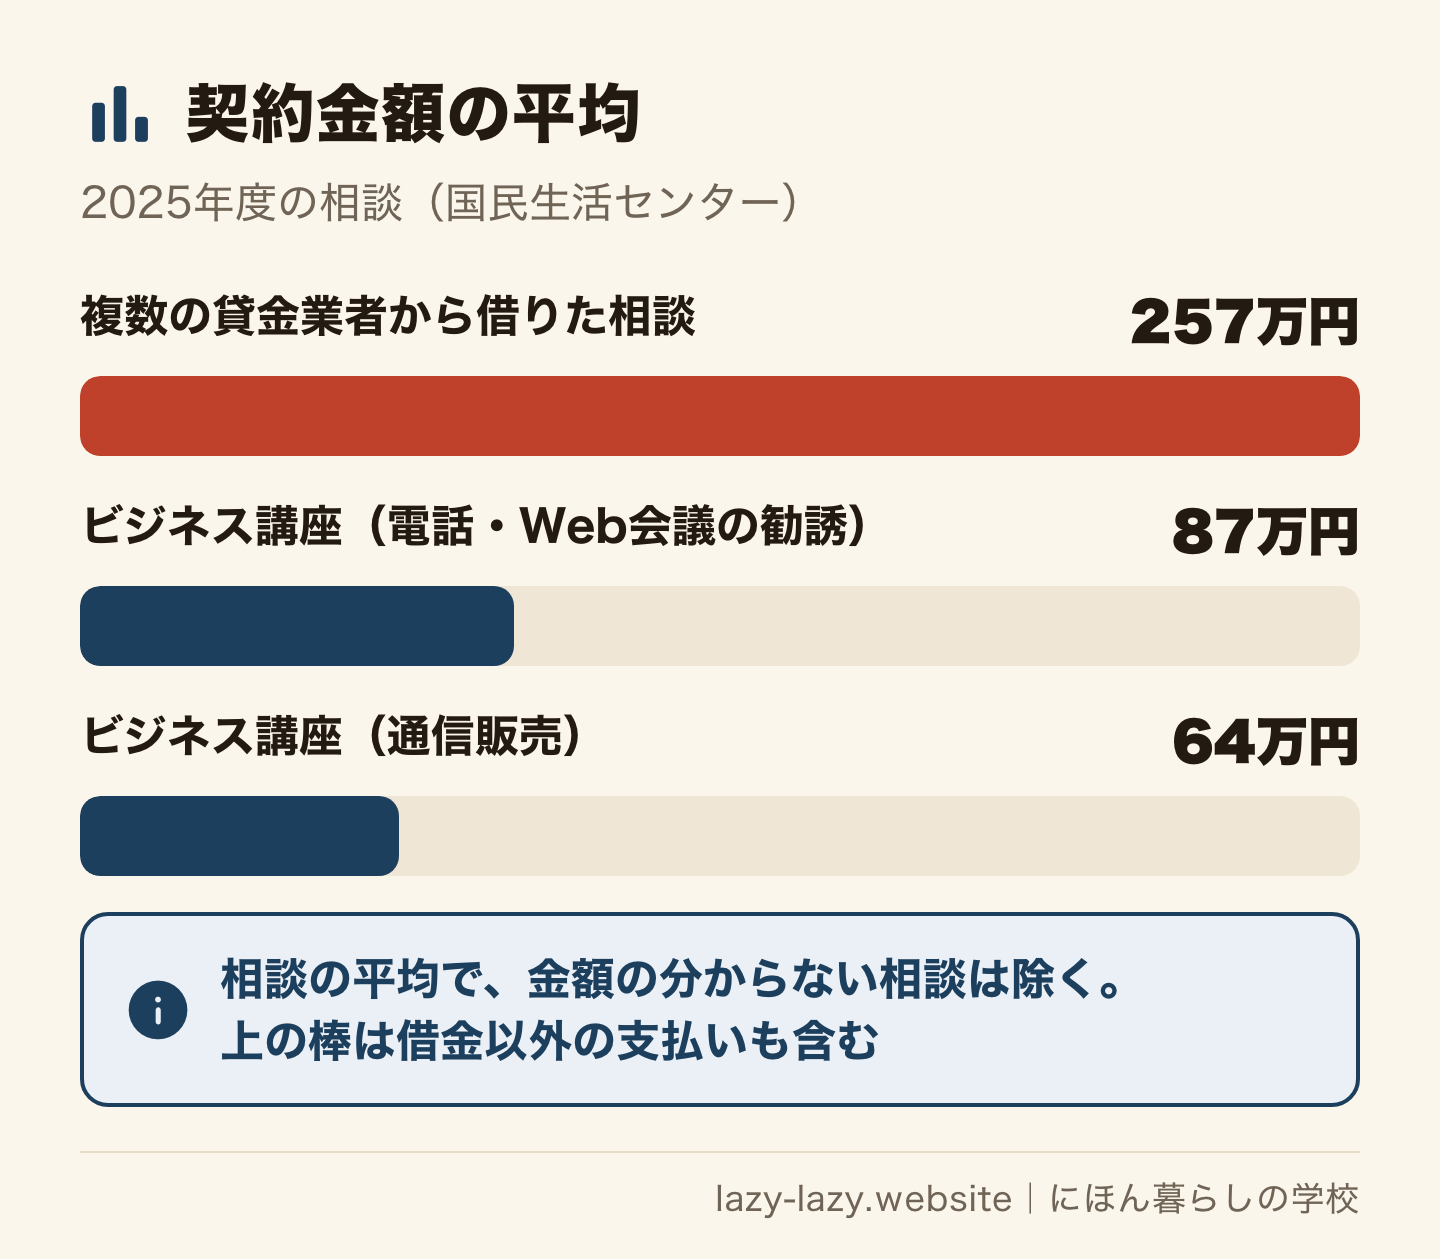
これは相談の平均で、全部の儲け話の相場ではありません。それでも、毎月の生活費に余裕が無い人にとっては、すぐに返せる金額ではありません。
金融庁の登録はどう確かめる?——無登録業者を見つける4手順
登録の確認は、スマホでできます。相手に聞いて終わりにせず、自分の手で検索してください。
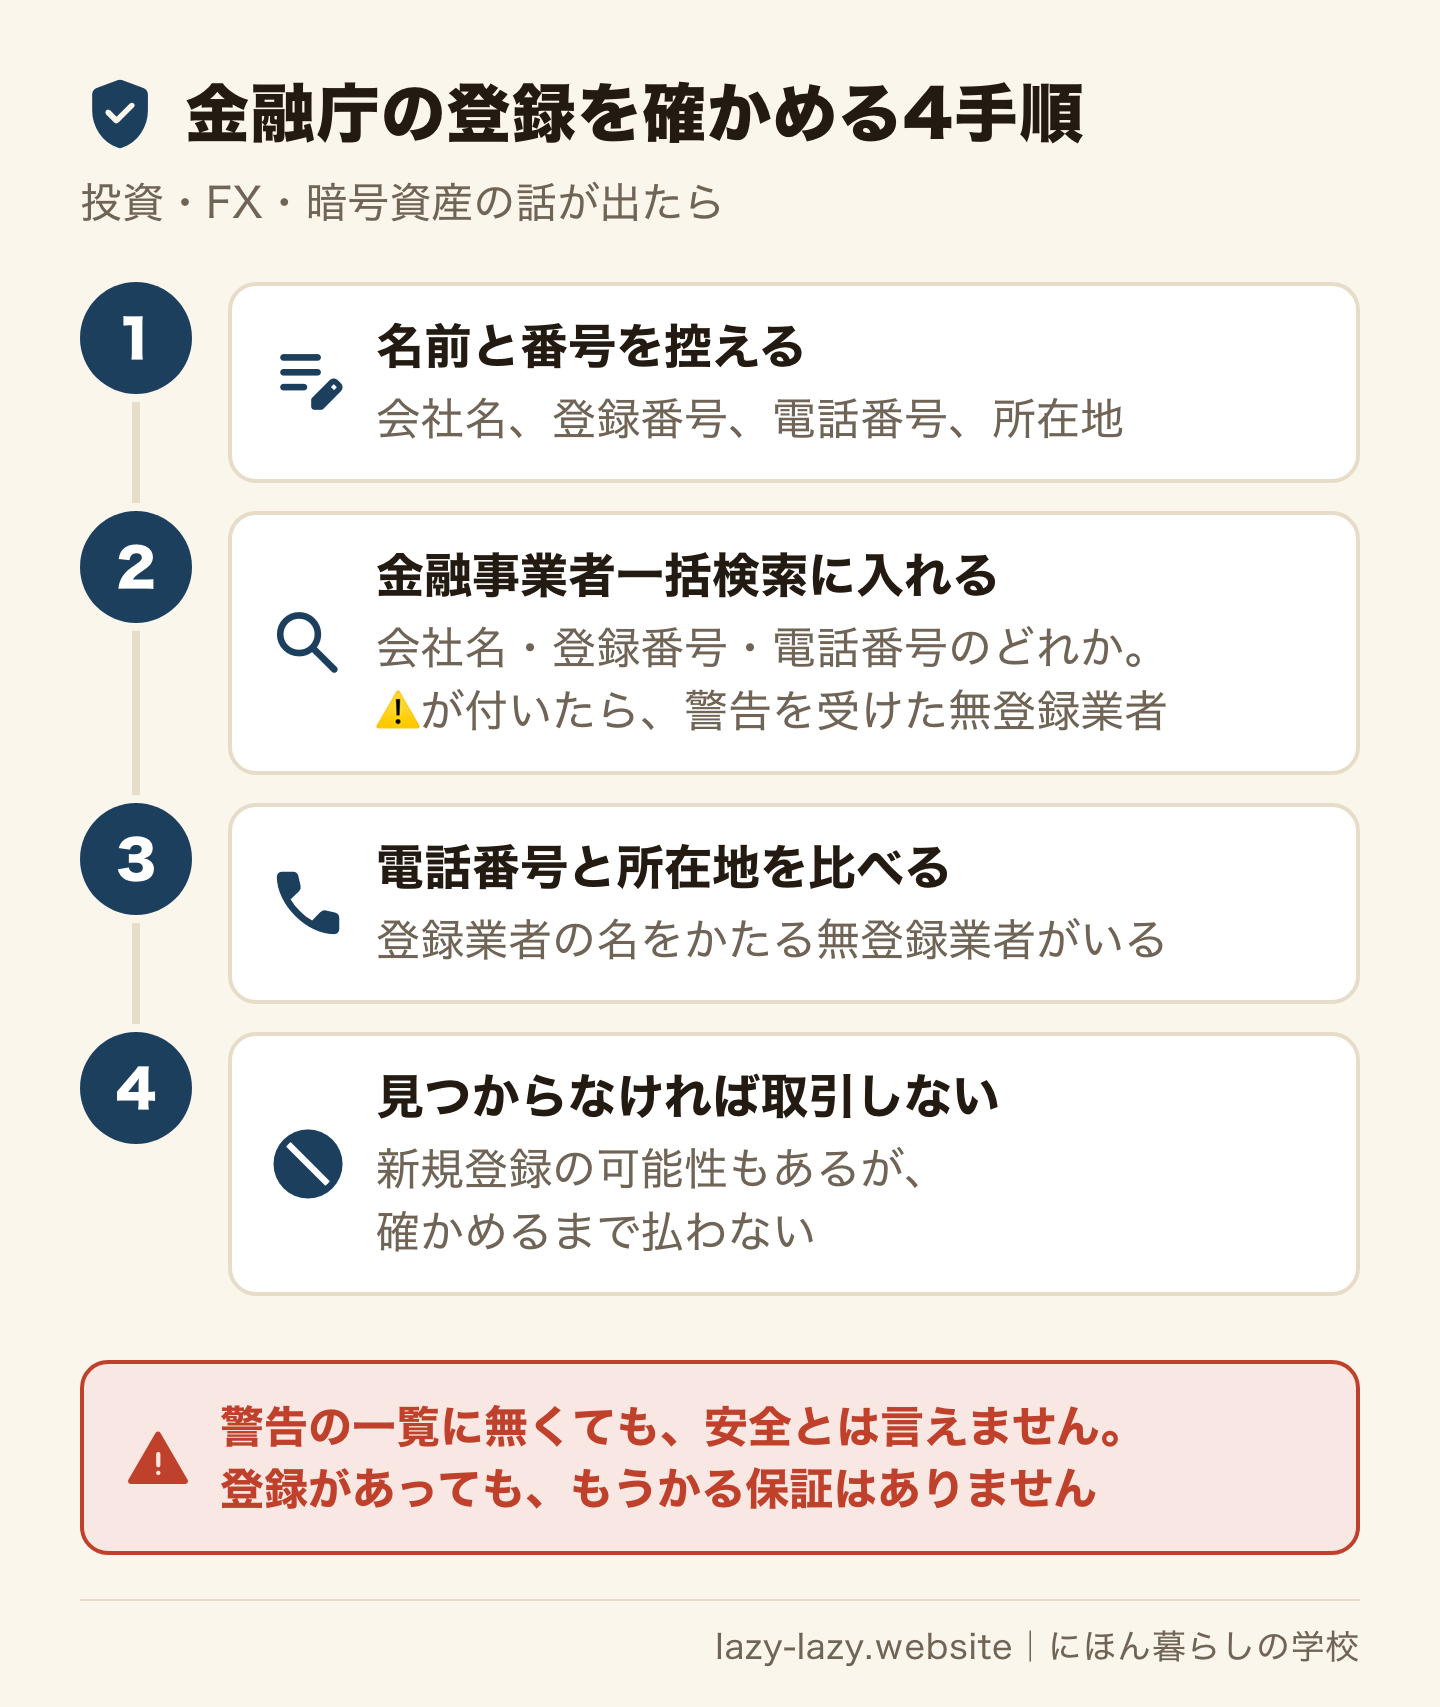
- 会社名、登録番号、電話番号、所在地を、相手の資料からそのまま控えます。
- 金融事業者一括検索を開き、会社名、登録番号、電話番号のどれかを入れます。検索対象は「すべて」のほかに、「登録業者のみ」「無登録業者のみ」を選べます。
- 会社名の前に⚠️が付いていたら、金融庁(財務局)が警告を出した無登録業者です。取引しません。付いていなければ、電話番号と所在地が資料と同じかを比べます。登録業者の名をかたる無登録業者がいるからです。連絡先は事業者一覧でも確かめられます。
- 見つからなければ、取引しません。検索のデータは更新した時点のものなので、登録したばかりの可能性は残ります。それでも、確かめられるまでお金は払いません。
金融庁は、警告を出した相手も公表しています。金融商品取引業の無登録業者と暗号資産交換業の無登録業者の2つがあります。金融商品取引業の一覧は、スマホならHTML版を開いてページ内検索をします。この一覧に載っていなくても、安全とは言えません。警告の時点で確認できた相手だけだからです。
お金を借りる話なら、登録貸金業者情報検索サービスで調べます。広告に載った登録番号だけでは信じないでください。利息の上限は、法律で年15〜20%です(金額で変わる)。年20%を超えると出資法違反で、罰則の対象です。
登録があることは、もうかることの保証ではありません。商品を理解できなければ、登録業者でも契約しない判断で十分です。迷ったら、金融庁の詐欺的な投資に関する相談ダイヤル0570-050588(平日10時〜17時、IP電話は03-6206-6066)に聞けます。
マルチ商法の断り方は?——友達や先輩には「お金がない」と言わない
一番言いやすい「今はお金がない」は、断り方としては弱い言葉です。話が「お金さえあれば契約する」に変わるからです。国民生活センターの資料でも、「お金が無い」と断ると借金やクレジットをすすめられることがあるので、「契約はしない」とはっきり伝えるよう書いています。
同じ意味の言い方を、場面ごとに用意しておきます。自分の言葉に変えてかまいません。
- 誘われた時点で:「その話には参加しません。話を聞きにも行きません」
- メッセージで:「考えましたが、契約しません。この話はここまでにしてください」
- 席で:「契約しません。今日はこれで帰ります」
- 先輩に:「お世話になっているので正直に言います。この話には入りません」
理由は足さないほうが楽です。理由を言うと、その理由への答えが返ってくるからです。あいまいな返事をせず、最初から断るのが国民生活センターの助言です。やりとりの画面は消さずに残します。
席を立ちにくいときもあります。複数の人に囲まれ、長い時間勧誘されて契約した相談もあります。「帰ります」と言って立ちます。帰ると伝えたのに事業者が帰してくれず、困って契約した場合は、消費者契約法で取り消せることがあります。期限は、困った状態を抜けてから1年、契約から5年です。身の危険を感じたら110番です。
断ると関係が悪くなることが、一番怖いかもしれません。ただ、入ったあとに次の人を誘う役目が回ってくると、今度はあなたが友達をトラブルに巻き込む側になります。今日の気まずさより、友達を誘う立場にならないことを選びます。友達からお金を貸してと言われた場合の断り方は、お金を貸してと言われたときの記事にまとめています。
「借金して払えばいい」と言われたら?——返すのは借りた本人
借金の話が出たら、そこで止まります。このサイトは、基本的に利息や手数料のかかる借金をすすめません。国民生活センターも、借金をしてまで契約しないよう呼びかけています。「すぐに返せる」と言われて借りても、返済の義務は借りた本人にあります。
複数の貸金業者から借りた相談は、勧誘した業者の指示があったかどうかを問わない集計で、2021年度の1,796件から2024年度の5,212件まで増えました。2025年度は2026年3月末の登録分で4,088件です。特に20歳代以下の相談が多いと書かれています。ある相談例では、月収10万円強のアルバイトの人が、その日のうちに合計450万円を借りていました。
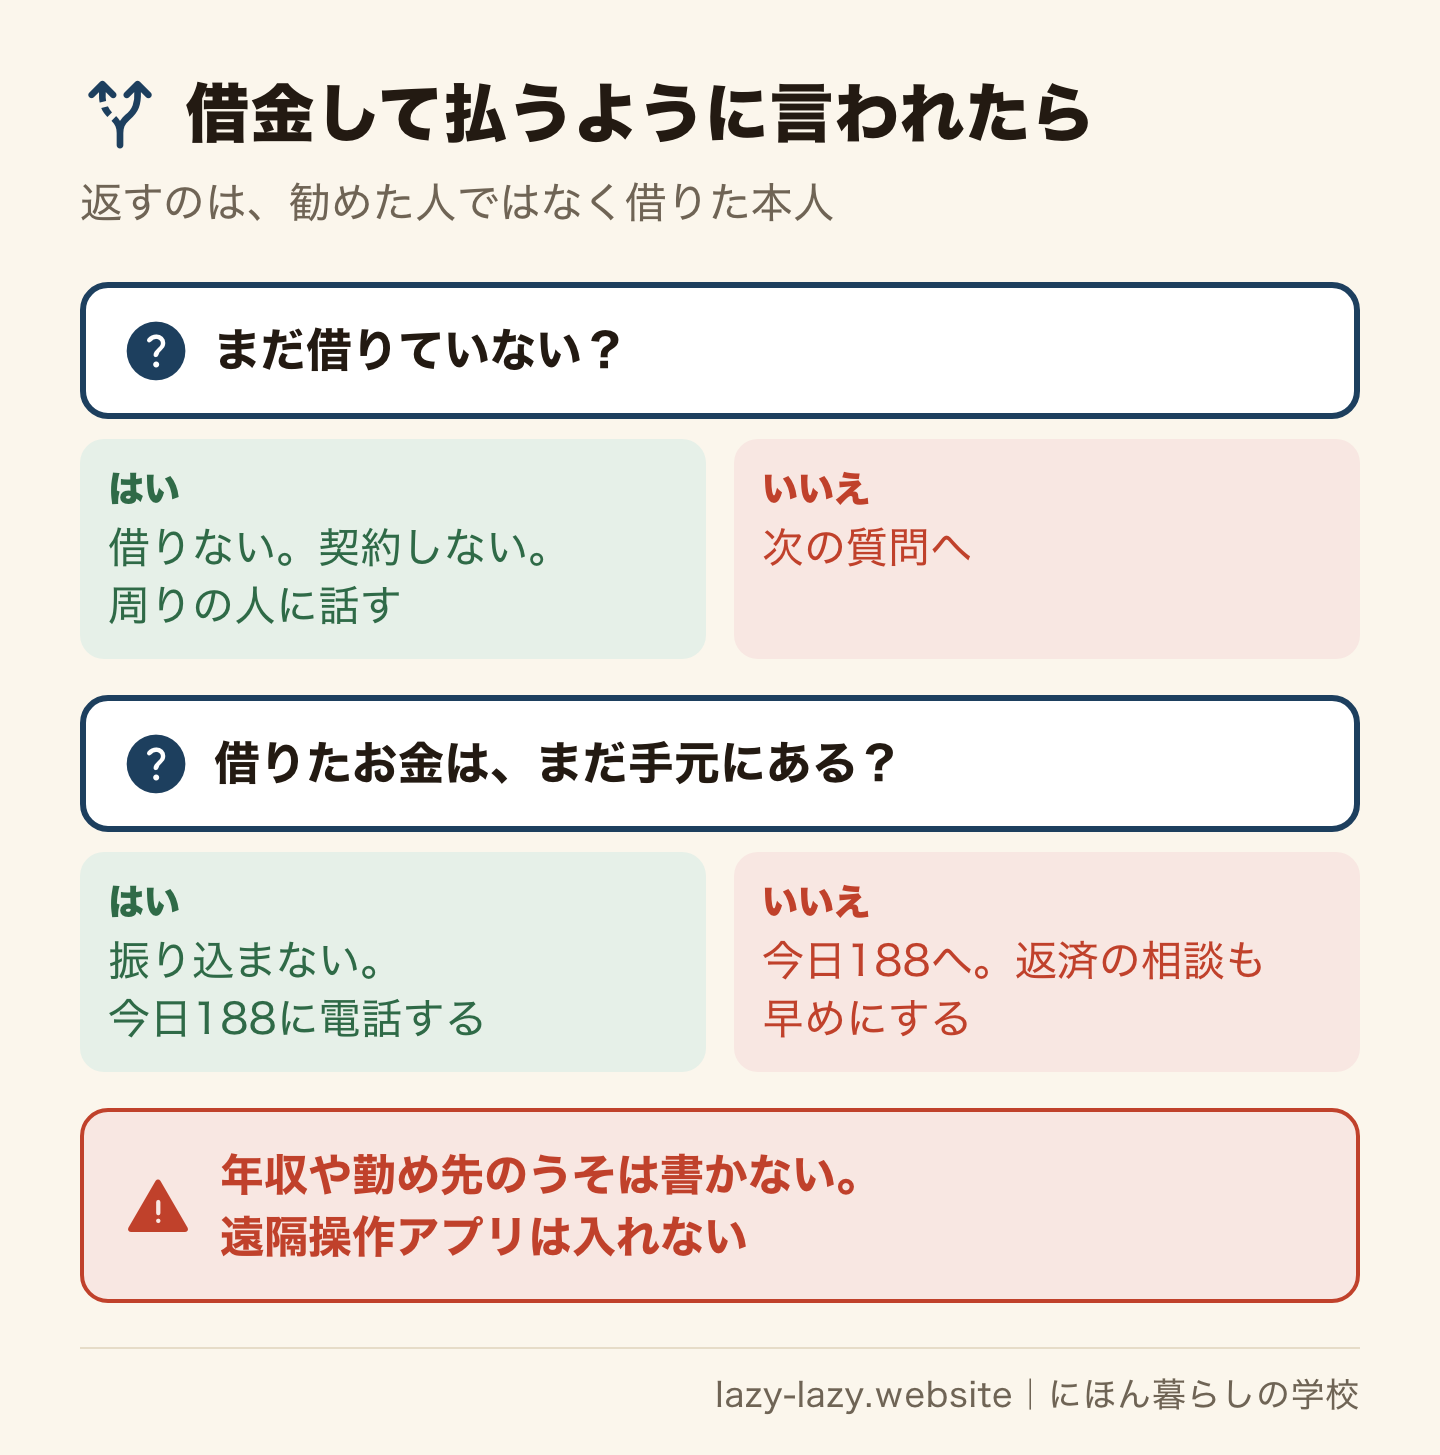
- 年収や勤め先のうそを書くよう言われても、絶対に書きません。「正社員で年収300万円」と申し込むよう言われた相談例があります。
- 遠隔操作アプリや画面共有は入れません。手順を細かく指示され、考える時間が無いまま借りてしまうことがあります。
- 貸金業者からの借入れは、全社の合計で年収の3分の1までが決まりです。その決まりを、うその申告で越えさせる手口です。
- 借りる前なら、周りの人に話します。貸金業者の窓口に事情を伝えて相談することもできます。
もう借りてしまったら、188に電話します。貸金業者との話は、日本貸金業協会の相談窓口0570-051-051(9時〜17時、土日祝と年末年始は休み、手数料なし)にも聞けます。お金が足りないときに使える公的な制度は借金しない方法の記事にあります。
紹介料や副業はビザの問題になる?——在留資格の範囲外になるおそれ
入管の公式ページで、マルチの紹介料を名指しした説明は見つかりませんでした。だから「必ず違反になる」とは言えません。ただ、ルールの形から、確かめずに始めるのは危ない話です。
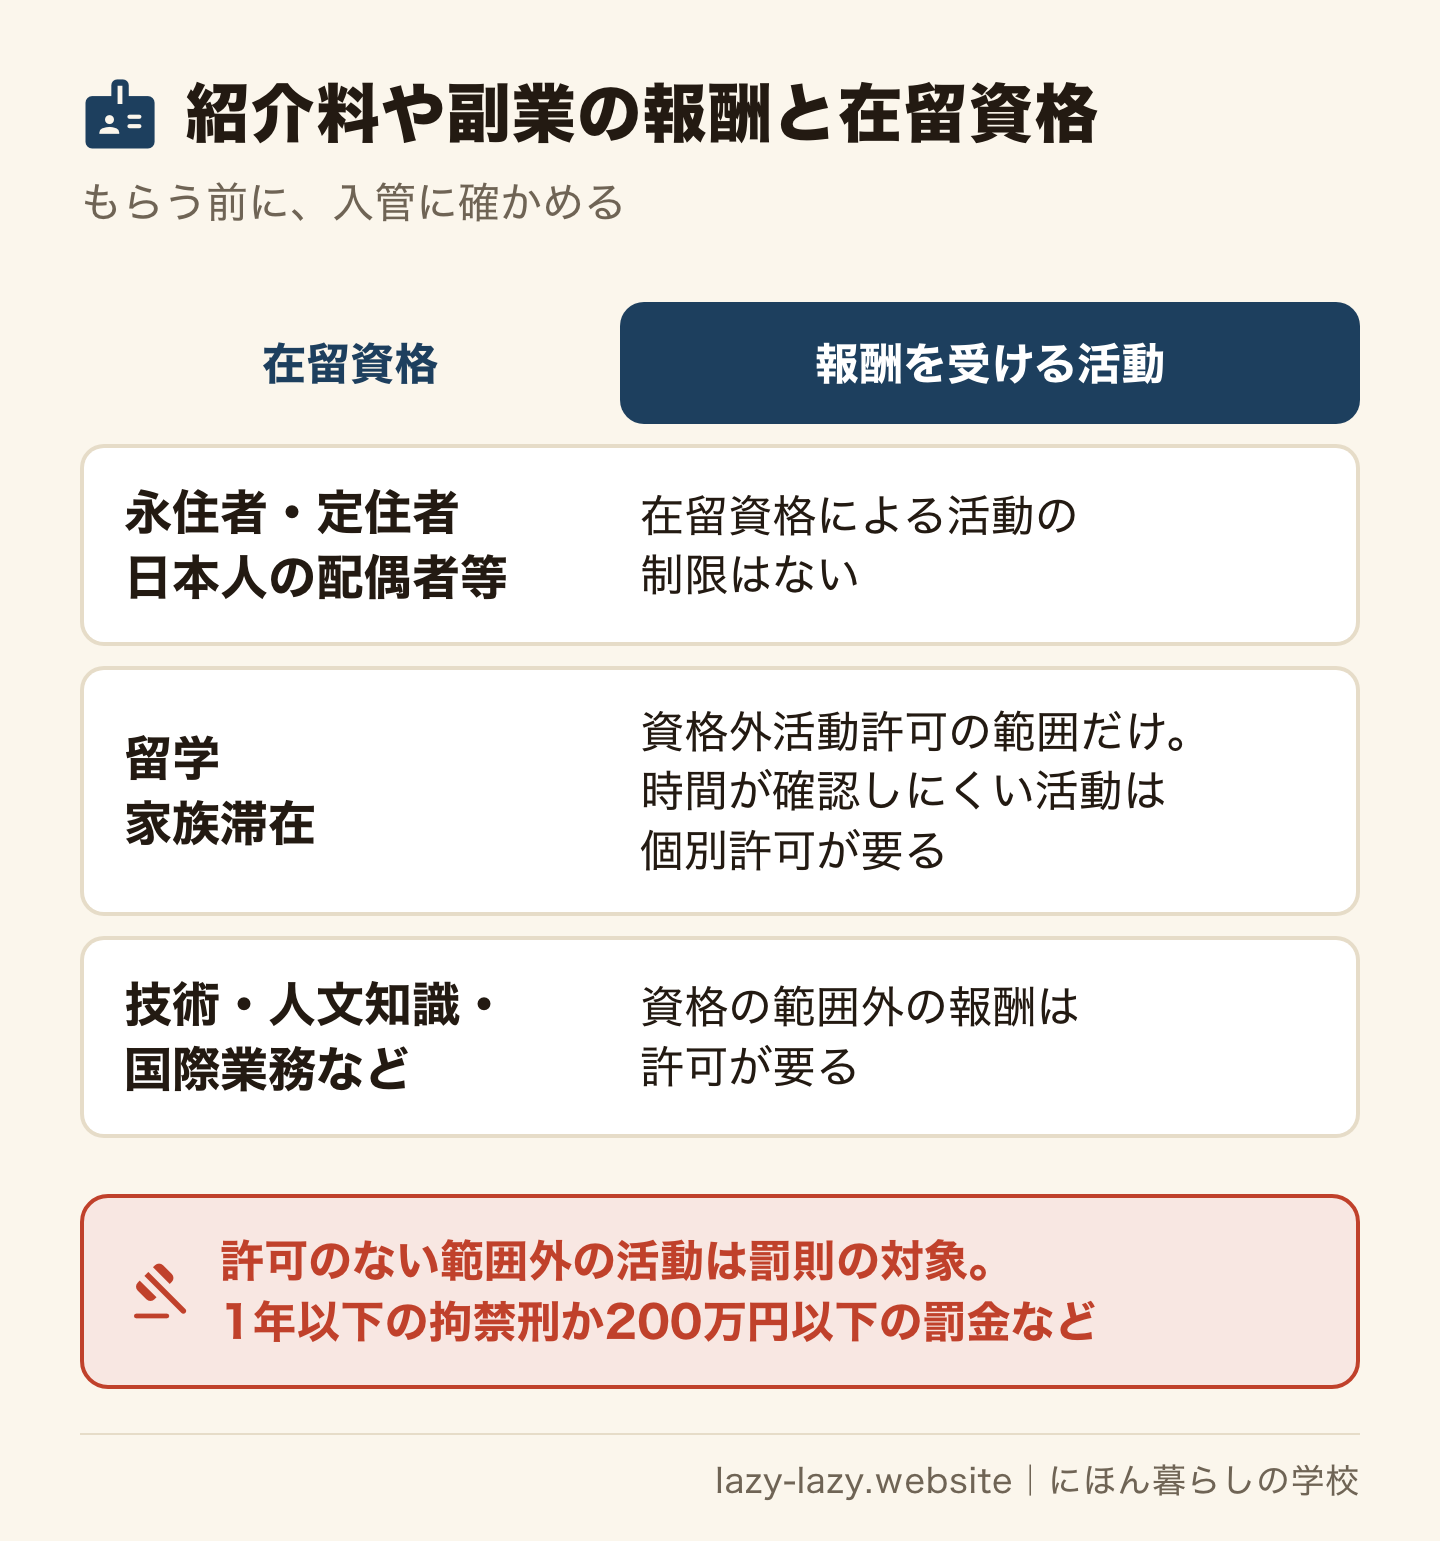
入管法19条は、留学の人には許可の無い「収入を伴う事業を運営する活動」と「報酬を受ける活動」を、就労の在留資格の人には資格の範囲外の同じ活動を禁じています。法律の条文は、日常生活に伴う臨時の報酬などを除いています。1回の謝礼がどちらに当たるかは、自分では決められません。
留学生の週28時間の許可でも、個人事業主として時間を客観的に確認しにくい活動は個別の許可が要りますが、出るとは限りません。業務委託や請負で労働時間が明確でない場合も同じです。時間を客観的に確認できる配達などは別の扱いです。紹介料や成果報酬の副業は、この形に近いことがあります。法令に違反すると認められる活動は、許可の対象になりません。
範囲外の活動を許可なく行うと、1年以下の拘禁刑か200万円以下の罰金、またはその両方の対象です。範囲外の活動を専ら行っていると明らかな場合は、3年以下の拘禁刑か300万円以下の罰金などに重くなり、退去強制の理由にもなります。在留期間の更新では素行も見られ、退去強制の理由に準ずるような刑事処分を受けた行為は、素行が不良と判断されます。
確かめる先は、入管の外国人在留総合インフォメーションセンターです。契約の前に、仕事の中身と報酬の形を説明して聞きます。在留資格ごとの副業のルールは外国人の副業の記事にあります。
もう契約した・払ったらどうする?——20日のクーリングオフと188
「もう遅い」と決めないでください。契約の形によって、やめる道が残っています。書面の日付、相手の連絡先、やりとりの画面、振込の明細を先に集めます。
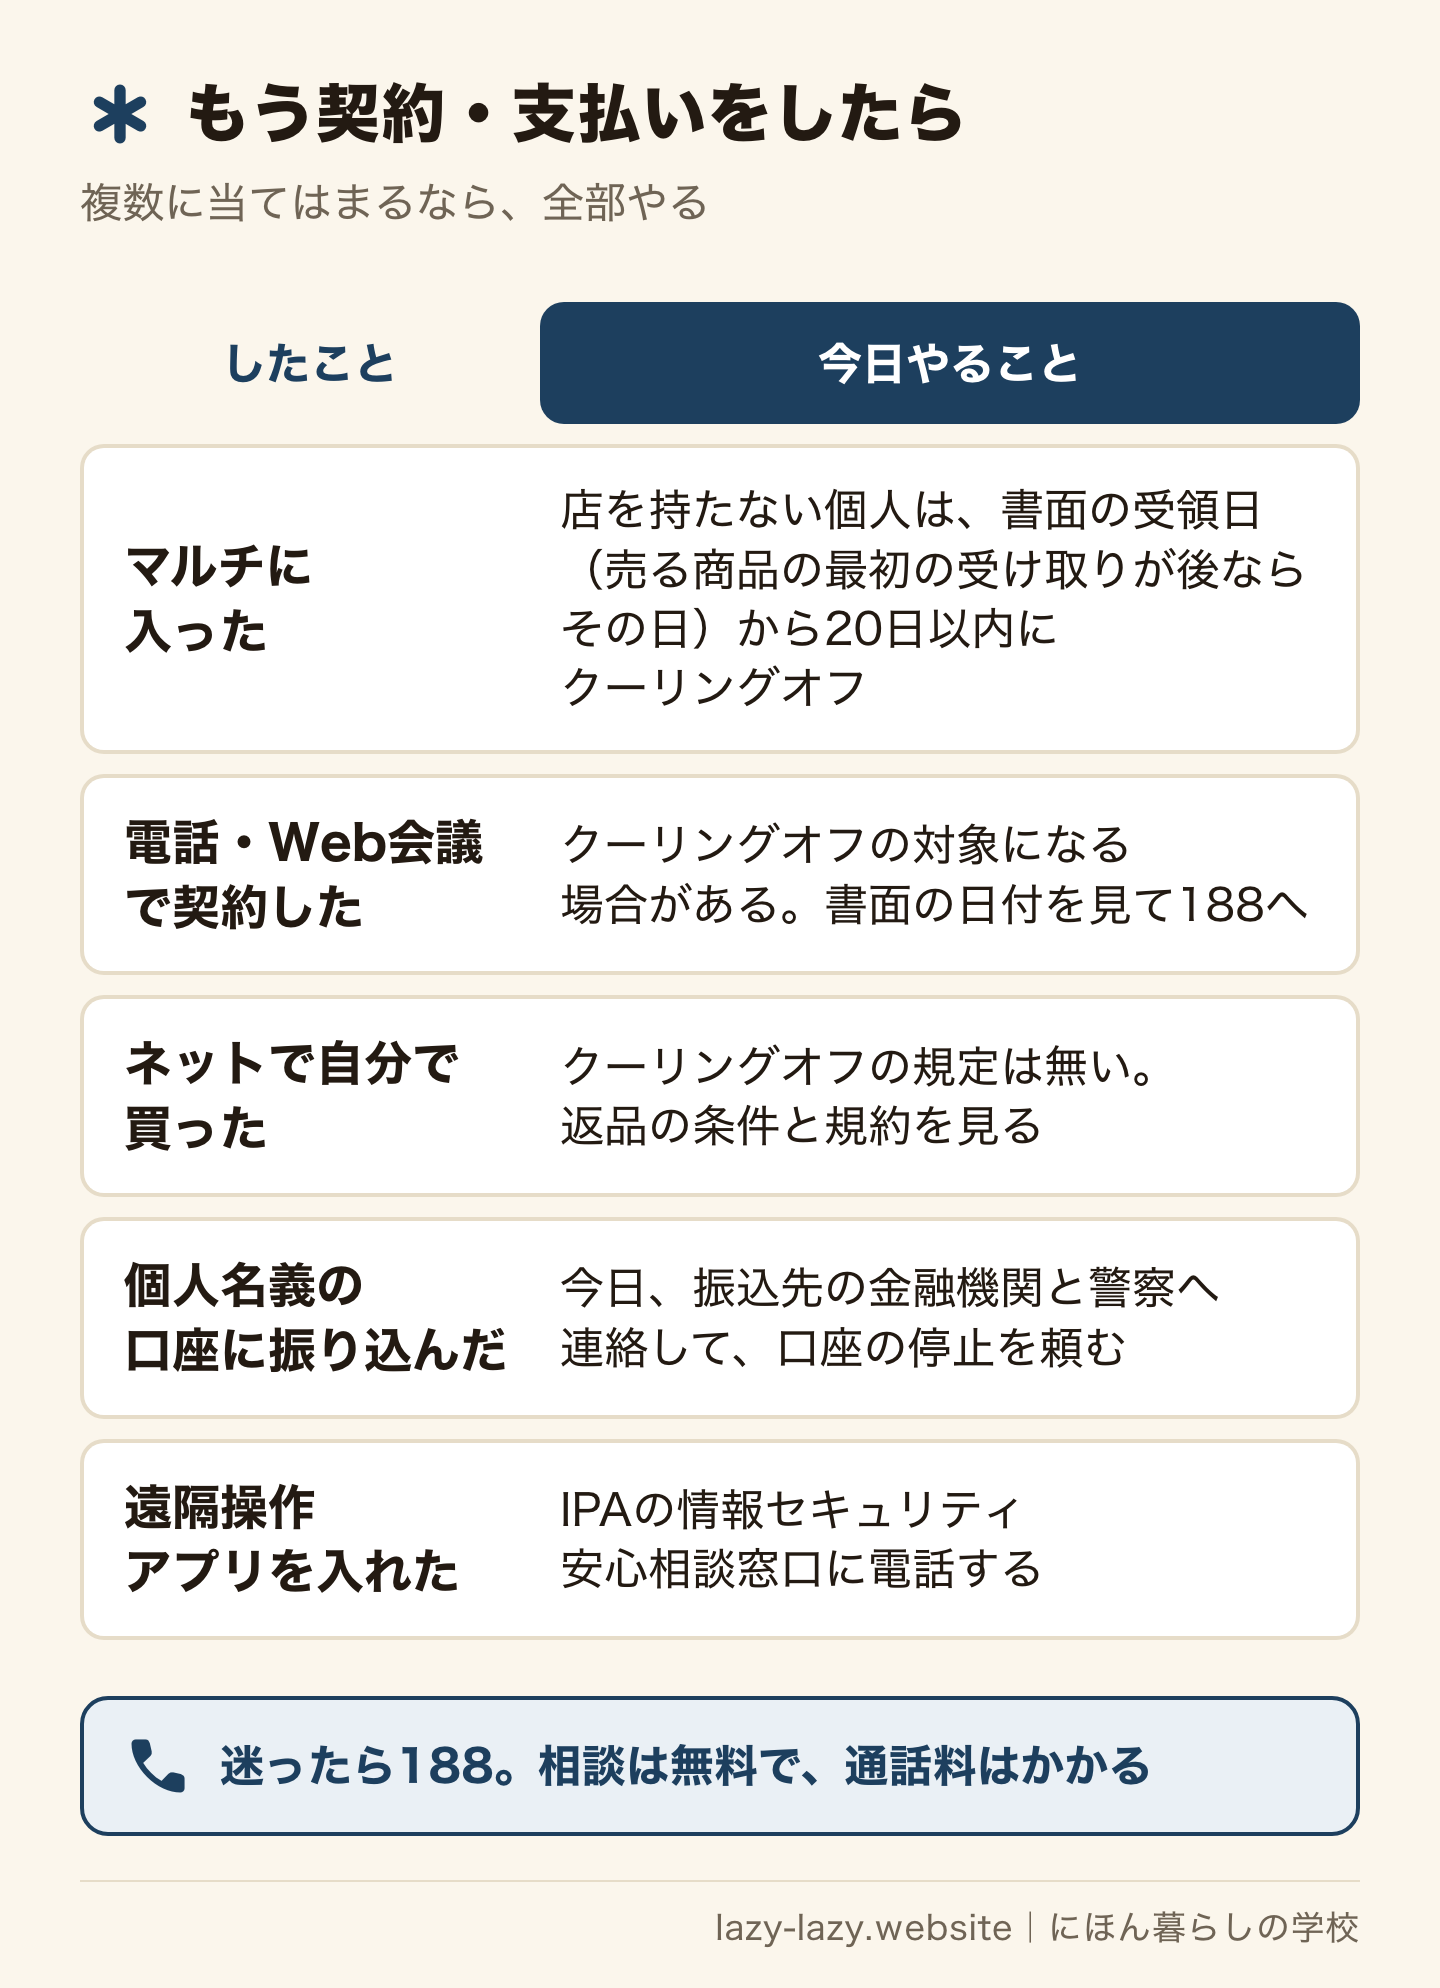
マルチ商法は、店を持たない個人として入った人なら、書面を受け取った日(売るための商品の最初の受け取りが後なら、その日)から20日以内にクーリングオフができます。書き方と数え方はクーリングオフの記事で確かめてください。うそや脅しで期間内に出せなかったときは、20日を過ぎてもできます。うそを信じて契約した場合の取消しや、条件つきの中途解約もあります。
電話やWeb会議で勧誘された講座も、クーリングオフの対象になる場合があります。「事業者間の契約だから解約できない」と言われた相談例もあります。実際に事業をしていなければ、消費者に当たってできる場合があるので、その言葉だけで諦めません。
投資のお金を個人名義の口座に振り込むよう言われたら、国民生活センターは詐欺だとしています。もう振り込んだなら、今日のうちに振込先の金融機関と警察に連絡し、口座の取引の停止を頼みます。遠隔操作アプリを入れた人は、IPAの注意喚起を読み、情報セキュリティ安心相談窓口(03-5978-7509、10時〜17時、土日祝・年末年始を除く)に電話します。
相談先は消費者ホットライン188です。相談は無料で、通話料はかかります。だまされた疑いがあるなら#9110にも聞けます。
終わりの判断——自分はどれか
- 「いい話がある」と誘われただけ——会う前に、会社名と目的を聞く。今日、答えが無ければ「参加しません」と返す。
- 説明を聞いて迷っている——5つの質問を送る。今日は契約せず、会社名を金融事業者一括検索に入れる。
- 借金やカード払いをすすめられた——「契約しません」と伝える。今日、やりとりの画面を保存して、席やトークを離れる。
- 紹介料や副業の報酬をもらう話がある——今日はもらわず、入管のインフォメーションセンターに聞く。
- もう契約した、払った——書面の日付を見る。今日、188に電話する。
よくある質問(FAQ)
Q. マルチ商法は違法ですか?
全部が違法とは言えません。連鎖販売取引は、特定商取引法がルールを決めている取引です。うその説明や、目的を隠した勧誘は禁止です。後から入った人のお金を先の人が受け取るねずみ講は、法律で禁止されています。
Q. マルチ商法とねずみ講の違いは何ですか?
マルチ商法は商品やサービスの取引に、人を誘う報酬がつく形です。ねずみ講は、後から入る人が出すお金を先の人が受け取る組織です。ねずみ講は入ることも誘うことも禁止で、誘うと罰金などの対象です。商品が無い投資話は、どちらか自分では分からないことがあります。
Q. 友達にマルチに誘われました。どう断ればいいですか?
「お金がない」ではなく、「契約しません」と言います。お金を理由にすると、借金やカード払いをすすめられることがあります。理由は足さず、あいまいな返事もしません。メッセージなら、やりとりを残したまま短く返します。
Q. 投資の会社が本物か、どう調べますか?
金融庁の金融事業者一括検索に、会社名、登録番号、電話番号のどれかを入れます。⚠️が付いていたら、警告を受けた無登録業者です。取引しません。付いていなければ、電話番号と所在地が資料と同じかを比べます。登録業者の名をかたる無登録業者がいるからです。見つからなければ取引しません。
Q. 留学生が紹介料をもらってもいいですか?
自分で「大丈夫」と決めないでください。入管法は、許可の無い報酬を受ける活動を禁じています。時間を客観的に確認しにくい活動には個別の許可が要りますが、出るとは限りません。紹介料を名指しした公式の説明は見つからなかったので、もらう前に入管に聞いてください。
Q. 借金して払ったあとでも、やめられますか?
マルチ商法なら、店を持たない個人として入った人は、書面を受け取った日(売るための商品の最初の受け取りが後なら、その日)から20日以内はクーリングオフができます。ただし、借りたお金の返済義務は本人に残ります。契約の形で道が変わるので、今日188に電話してください。
まとめ
「いい話がある」と言ってくれた人が、悪い人とは限りません。だから、人ではなく話の中身を見ます。会社名、お金の出どころ、総額、書面の持ち帰り。投資の話なら金融庁の登録。答えの無いものが1つでもあれば、そこで止まります。
断るときの言葉は「契約しません」です。借金の話が出たら、それで判断は終わりです。紹介料の話は、もらう前に入管に聞きます。もう契約した人も、書面の日付を見て188に電話すれば、残っている道が分かります。
出典(公式):国民生活センター「マルチ取引」/同「2025年度 全国の消費生活相談の状況」/同「若者に広がる『モノなしマルチ商法』に注意!」/同「情報商材」/同「副業サポートや投資の名目で借金させる業者に注意!」/同「ビジネス講座のトラブルにご注意」/同「簡単なタスクで稼げるとうたう副業トラブルに注意!」/消費者庁「連鎖販売取引」/金融庁「無登録業者との取引は要注意!!」/同「詐欺的な投資勧誘等にご注意ください!」/同「違法な金融業者にご注意!」/警察庁「SNS型投資・ロマンス詐欺」の資料/預金保険機構「振り込め詐欺にあったら」/出入国在留管理庁「資格外活動許可について」/無限連鎖講の防止に関する法律/出入国管理及び難民認定法(すべて2026年11月7日に確認)
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方