この記事は2026年11月14日に、預金保険機構、金融庁、ゆうちょ銀行、農水産業協同組合貯金保険機構、日本投資者保護基金の公式ページと、預金保険法・金融商品取引法・銀行法施行規則の条文(e-Gov)を開いて確かめて書いています。特定の銀行や証券会社をすすめる記事ではありません。
先に結論
- 預金保険制度とは、銀行などが破綻したときに、預金を一定額まで守る保険の仕組みです。利息の付く普通預金や定期預金は、1つの金融機関ごとに元本1,000万円と破綻日までの利息まで守られます。利息の付かない決済用預金は全額です。
- 預金保険法にも預金保険機構の説明にも、国籍や在留資格の条件は書かれていません。決め手は、預け先が日本に本店のある金融機関か、預金の種類、本人の名義かの3つです。手続きも保険料もいりません。
- 外貨預金と、外国銀行の日本の支店は対象外です。銀行の窓口で買った投資信託や国債も、預金保険では守られません。
- 証券会社が破綻しても、株や投資信託は原則として返ってきます。会社の財産と分けて管理する決まりがあるからです。返せない分があるときだけ、日本投資者保護基金が1人1,000万円まで補償します。
- 破綻のニュースで窓口に駆けつける必要はありません。名前や住所が変わったら銀行に届け出ること、他人名義にしないことが、今できる備えです。
これが分かると、自分のお金のどこまでが守られていて、どこからが守られないかを1枚の表で言えます。ニュースに振り回されず、置き場所を自分で決められます。
給料が入る銀行の名前が、ニュースに出ています。経営が苦しいらしい、という内容です。口座には、来年の学費と帰国の費用が入っています。証券口座には、少しずつ積み立てた投資信託もあります。日本人の友達に聞くと、「1,000万円までは大丈夫らしいよ」と言います。でも、それが外国人にも当てはまるのか、外貨預金や証券口座はどうなのかまでは、友達も知りません。
- 銀行が潰れたら預金はどうなる?——預金保険で元本1,000万円と利息まで
- 外国人の預金も預金保険の対象?——国籍ではなく「どこに・何を・誰の名義で」
- 1,000万円はどう数える?——1つの金融機関ごとに全部足す「名寄せ」
- 外貨預金・投資信託・国債は守られる?——どれも預金保険の対象外
- ゆうちょ・ネット銀行・信用金庫・外国銀行の支店は?——日本に本店があるかで決まる
- 証券会社が潰れたら株・投資信託・NISAはどうなる?——分別管理と投資者保護基金
- 破綻したら何をする?——慌てて引き出さず、公告と期限を見る
- お金はかかる?自分でできることは?——費用ゼロで、届け出と置き場所を整える
- 終わりの判断——自分はどれか
- よくある質問(FAQ)
- まとめ
- あわせて読みたい
銀行が潰れたら預金はどうなる?——預金保険で元本1,000万円と利息まで
銀行が潰れても、預金がゼロになるわけではありません。預金保険機構の説明では、守られる額は預金の種類で決まります。いわゆる「ペイオフ」で話題になる1,000万円は、このうちの一般預金等の上限です。
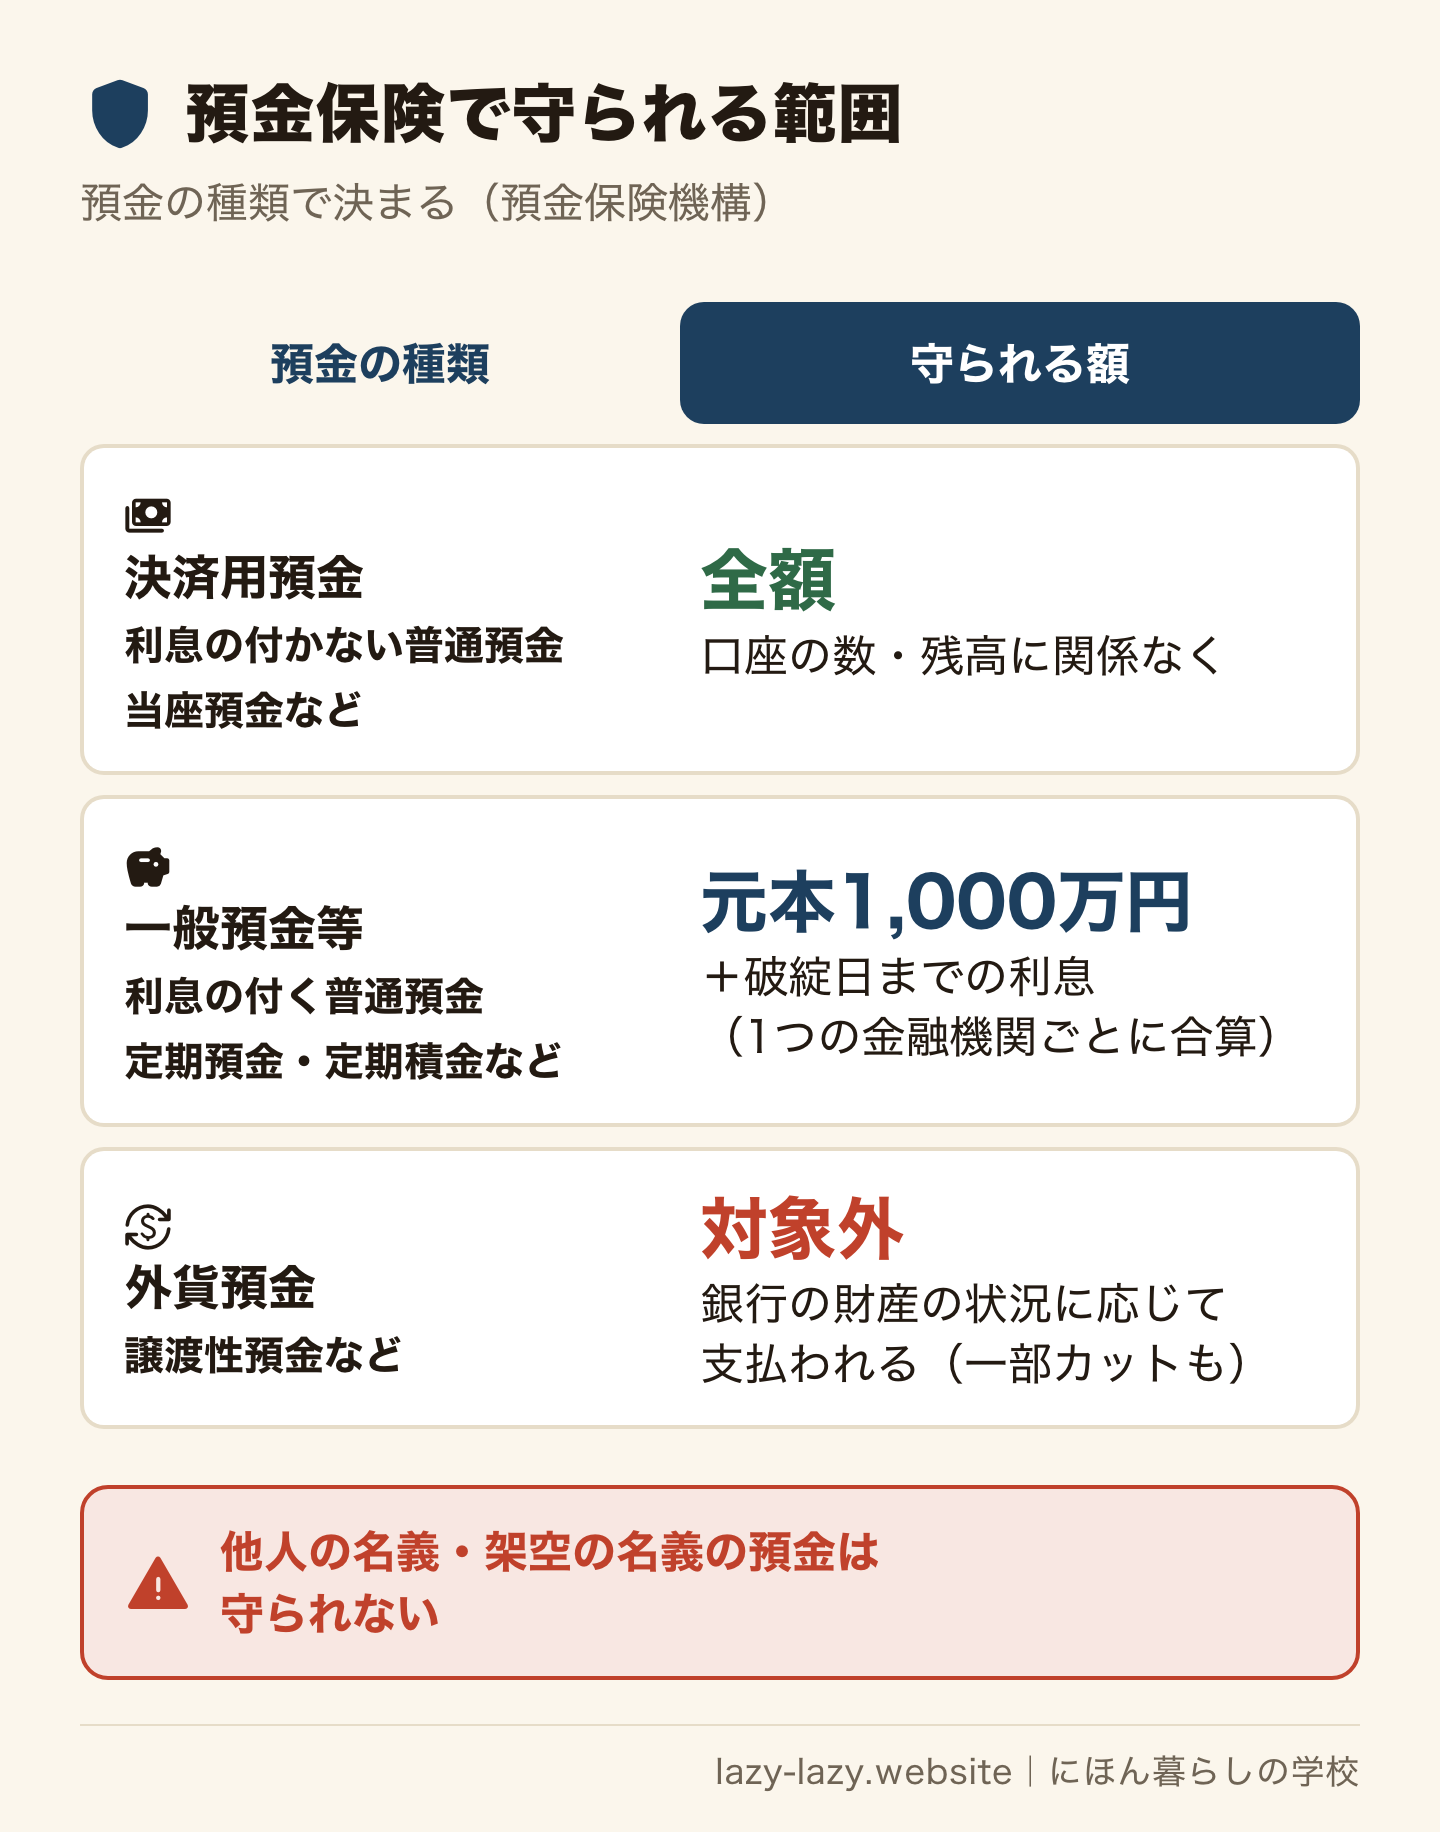
決済用預金とは、利息が付かない、いつでも引き出せる、引き落としや給料の受け取りに使える、の3つを満たす預金です。預金保険機構によると、実際に引き落としに使っているかではなく、その預金が使える商品かどうかで決まります。商売をしていない個人も使えます。名前や手続きは金融機関ごとに違うので、取引している銀行に聞きます。
1,000万円を超えた部分は、すぐに消えるわけではありません。破綻した銀行の財産の状況に応じて、後から支払われます。ただし、一部がカットされることがあります。
外国人の預金も預金保険の対象?——国籍ではなく「どこに・何を・誰の名義で」
預金保険法は、対象の金融機関が預金を受け入れると、預金者ごとに保険関係が成立すると定めています(49条)。保護から外れるのは、他人の名義の預金などです。法律にも預金保険機構の説明にも、国籍や在留資格の条件は書かれていません。
預金者がする手続きはありません。預金保険機構によると、対象の金融機関に預けた時点で、自動的に保険関係が成立します。保険料を払うのは金融機関で、預金者ではありません。
気をつけたいのは名義です。他人の名義や架空の名義の預金は、守られません。友達の口座を借りてお金を置く、自分の口座を人に使わせる、といったことは、保護の外に出ます。人に使わせるために通帳やキャッシュカードを渡すことは、犯罪収益移転防止法で禁じられています。使わない口座を人に渡す危険は銀行口座の整理にまとめています。家族の名義の預金は、名義の人ごとに別の預金者として扱われます。名義を借りただけなら、他人名義になります。
1,000万円はどう数える?——1つの金融機関ごとに全部足す「名寄せ」
1,000万円は、口座ごとではありません。同じ金融機関に複数の口座があれば、1人分を全部足して数えます。これを名寄せといいます。支店が違っても、同じ金融機関なら合算です。
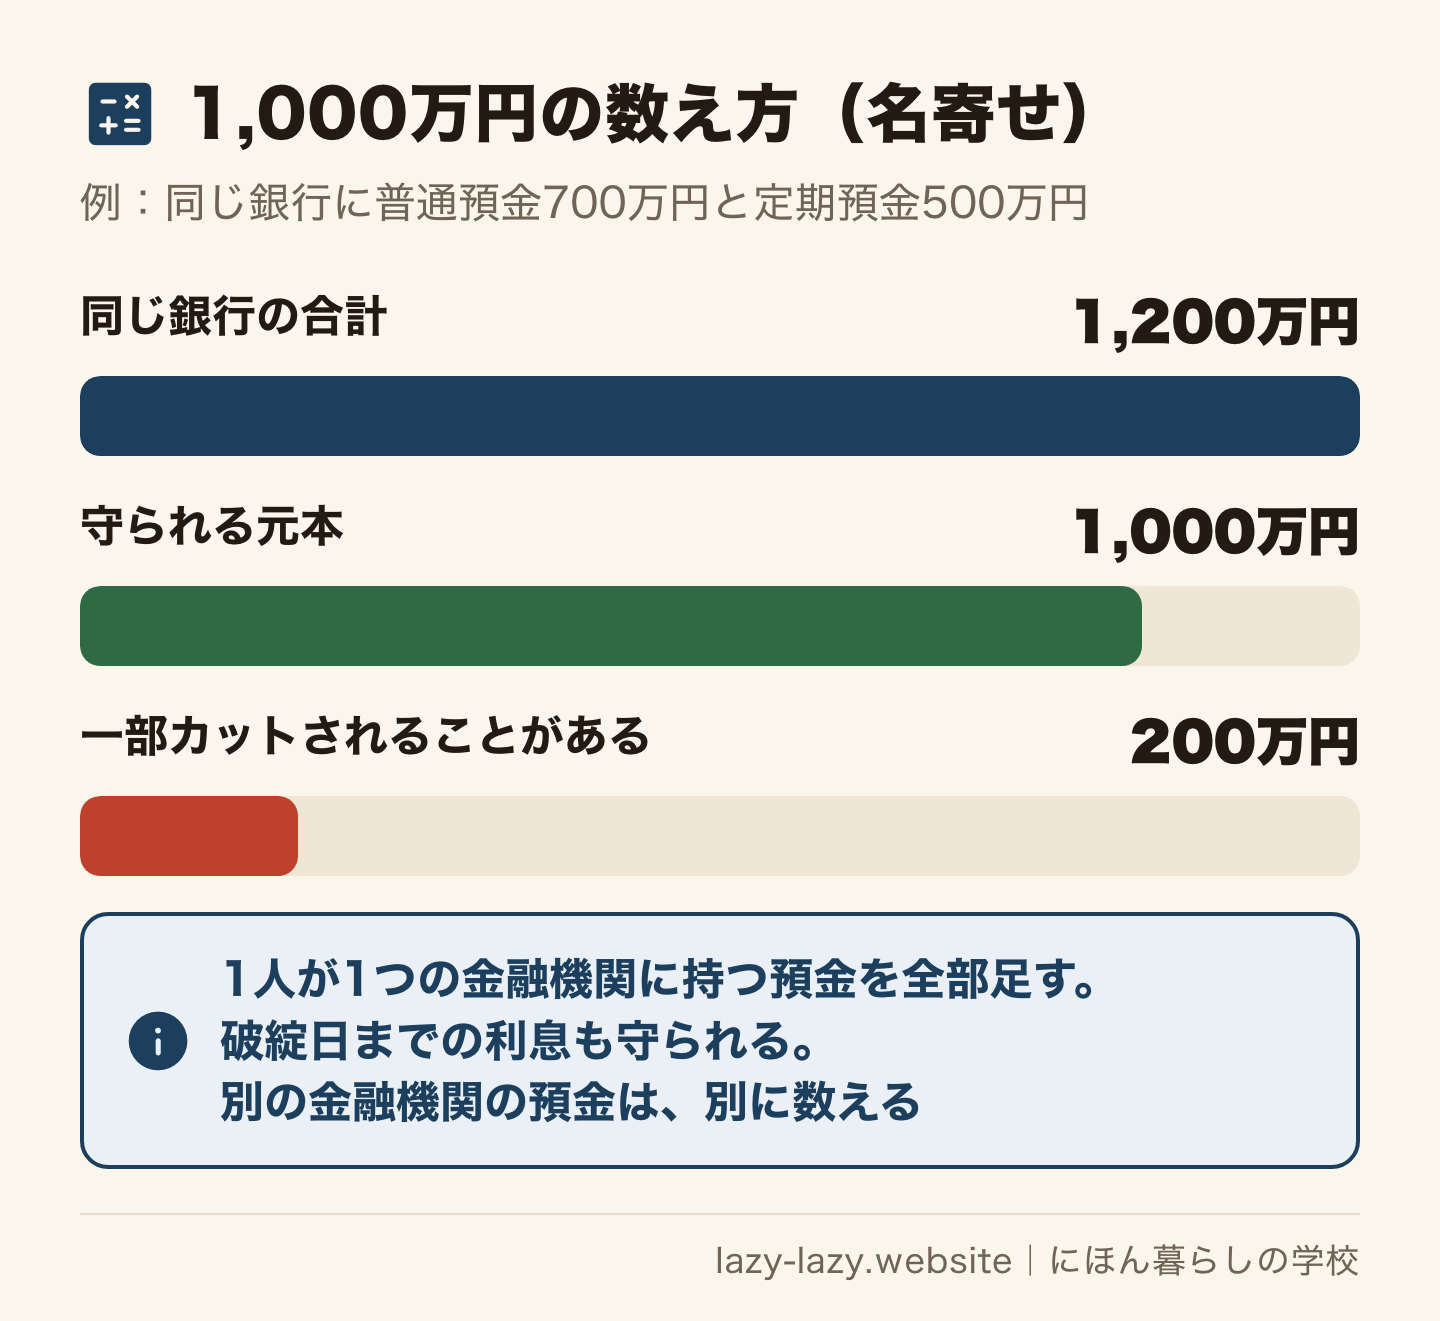
たとえば、同じ銀行に利息の付く普通預金が700万円、定期預金が500万円あるとします。合計は1,200万円です。守られるのは元本1,000万円と破綻日までの利息で、残りの200万円は一部カットされることがあります。別の金融機関の預金は、別に数えます。
名寄せは、銀行に届けた名前・生年月日・住所などで行われます。預金保険機構は、引っ越しや結婚で名前や住所が変わったら、速やかに取引している金融機関で手続きするよう呼びかけています。届け出が古いままだと、払い戻しが遅れる原因になります。口座のある銀行ごとに済ませます。
金融機関どうしが合併した場合は、特例があります。合併から1年間は、上限が「1,000万円×合併に関わった金融機関の数」になります。2行の合併なら2,000万円です。
外貨預金・投資信託・国債は守られる?——どれも預金保険の対象外
利息の高いドルの預金に移したほうが安心だ、と考える人がいます。あなたの国では、自分の国のお金より米ドルで持つほうが安全と考えるのが普通かもしれません。日本では、銀行の外貨預金は預金保険の対象外です。
預金保険機構の説明では、外貨預金は破綻した銀行の財産の状況に応じて支払われ、一部カットされることがあります。機構が見込みの率で先にお金を払う「概算払」の対象にはなります。円に戻したときの額が為替で動く点も、円の預金とは違います。生活費の置き場所として外貨預金が向かない理由は生活防衛資金の預け先にもあります。
銀行の窓口で買った投資信託や国債も、預金保険の対象ではありません。ただし、守られ方は預金と別にあります。国債は国が発行したもので、売った銀行が破綻しても、元本と利息は国が払います。投資信託の財産は、受託会社(信託銀行など)が自分の財産と分けて管理しています。買った銀行が破綻しても、その点は変わりません。一方で、投資信託は財産の状況に応じて支払われるので、値下がりは守られません。銀行は、投資信託などを扱うとき、預金ではないこと、預金保険の対象ではないこと、元本が保証されていないことを説明しなければなりません(銀行法施行規則13条の5)。同じ銀行の窓口でも、預金は預金保険で、国債は国の支払いで、投資信託は受託会社の分けた管理で守られます。
ゆうちょ・ネット銀行・信用金庫・外国銀行の支店は?——日本に本店があるかで決まる
対象かどうかは、銀行の大きさや評判では決まりません。預金保険機構によると、日本国内に本店がある銀行、信用金庫、信用組合、労働金庫などが対象です。同じ銀行でも海外の支店は対象外で、外国の銀行の日本の支店も対象外です。
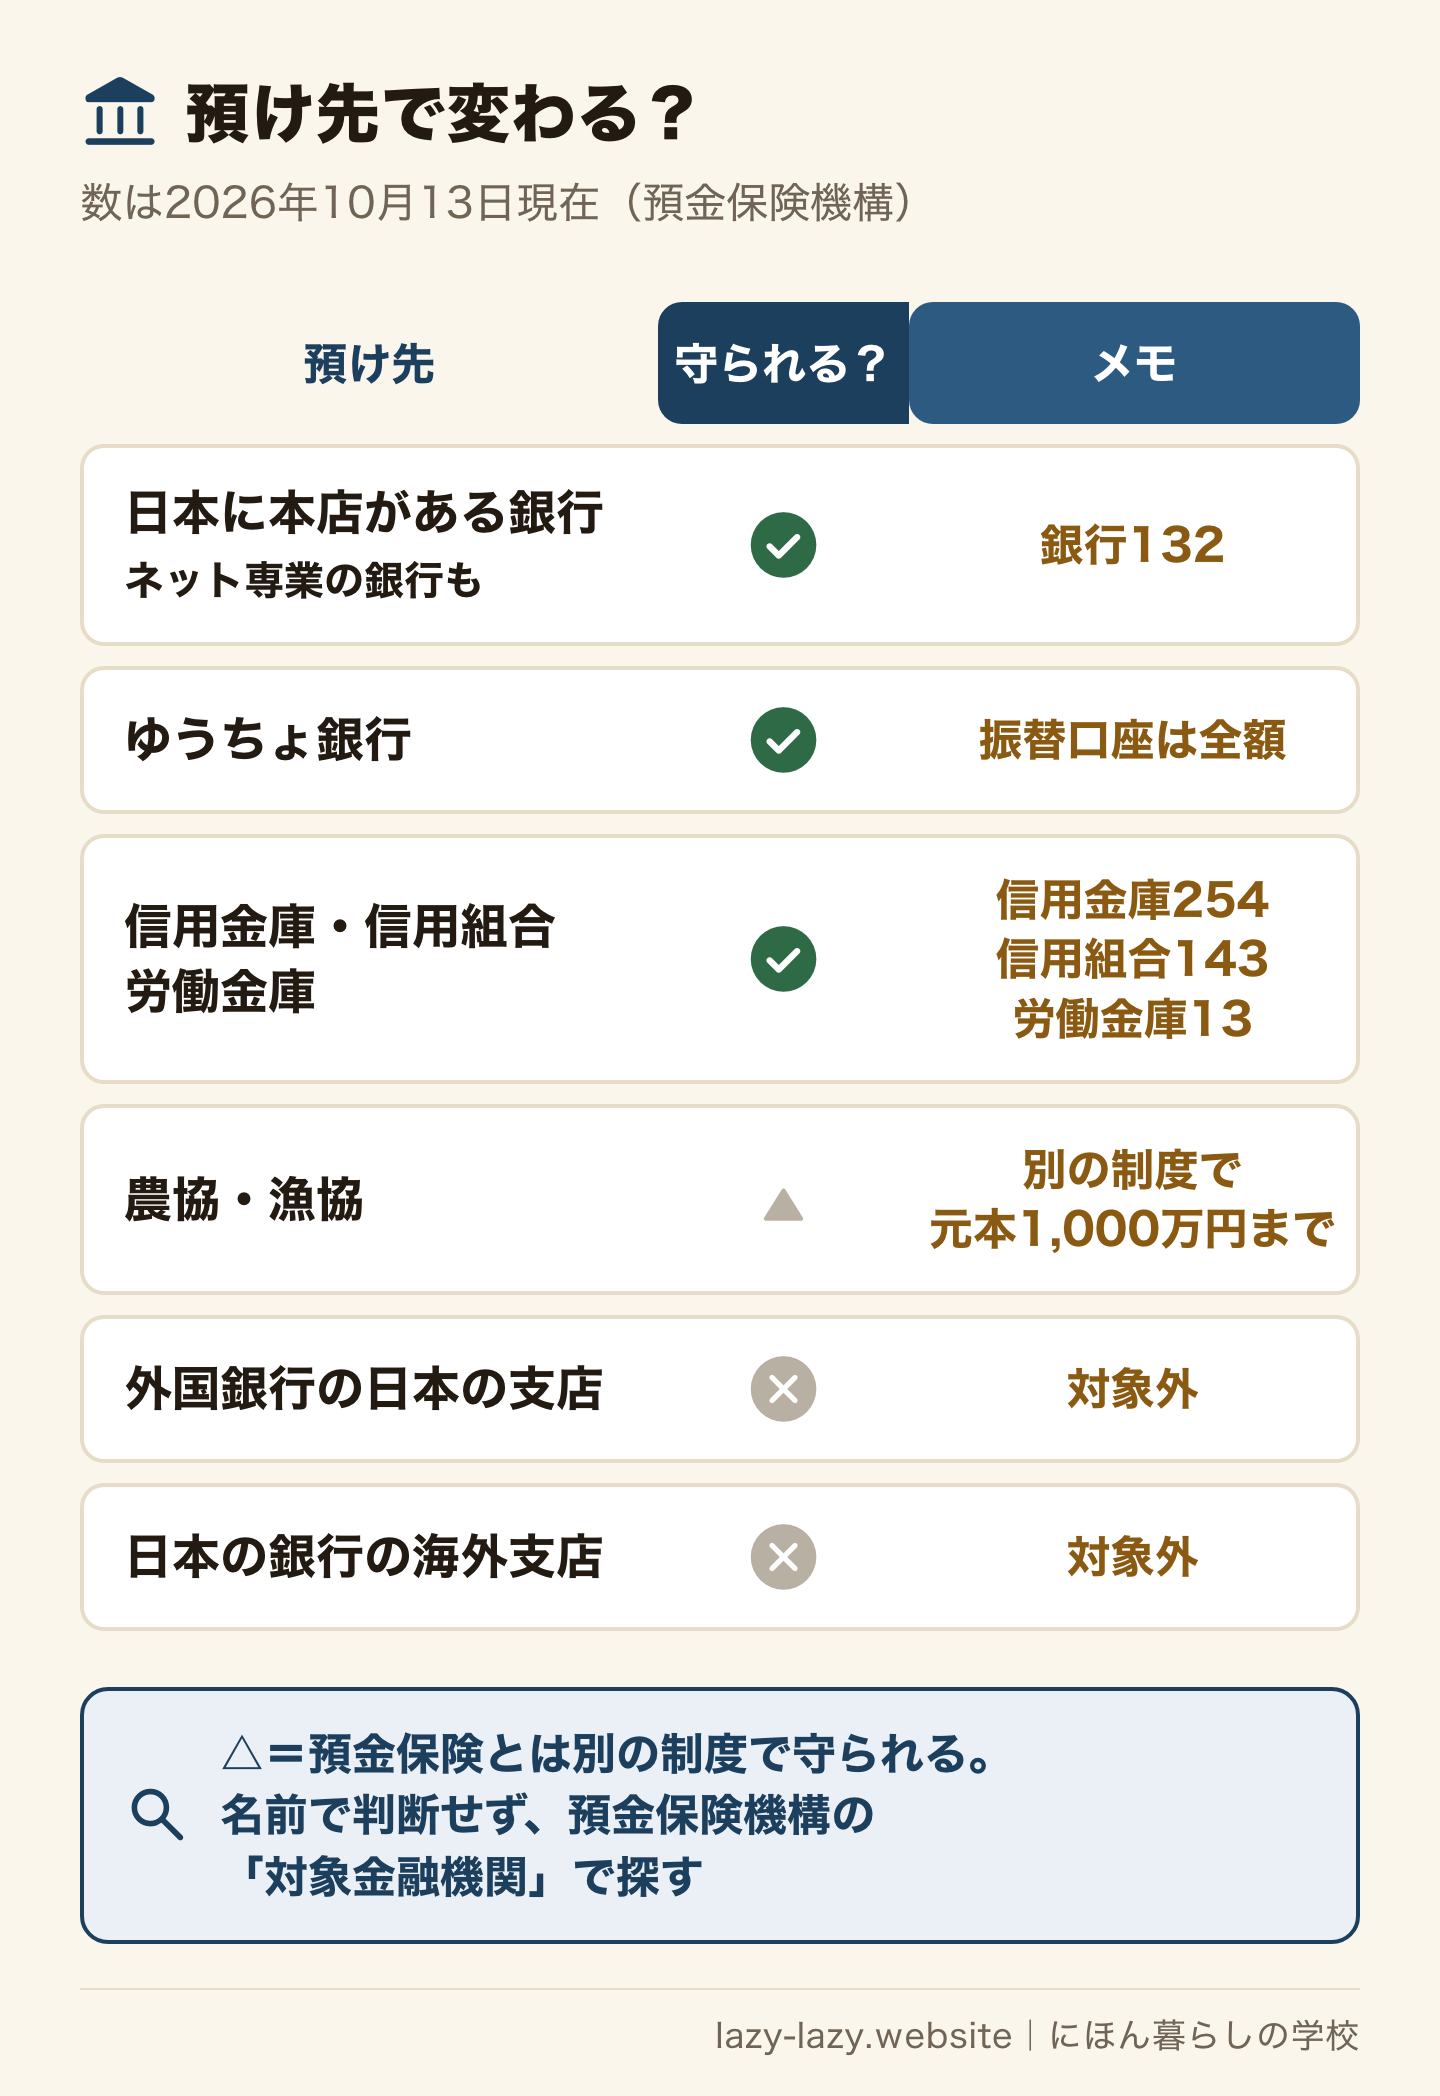
- ネット専業の銀行——日本に本店がある銀行なら対象です。対象金融機関の一覧(2026年10月13日現在、銀行132)に載っています。
- ゆうちょ銀行——貯金は預金保険の対象で、元本1,000万円までとその利子が守られます。利子の付かない振替口座の預り金は全額です。2007年10月の民営化までに預けた定額郵便貯金などは、預金保険とは別に政府の支払保証が続いています。
- 信用金庫・信用組合・労働金庫——対象です。一覧では信用金庫254、信用組合143、労働金庫13です。
- 農協・漁協——預金保険ではなく、貯金保険制度で守られます。普通貯金や定期貯金は、1つの組合ごとに元本1,000万円までとその利息です。
- 外国銀行の日本の支店——対象外です。母国の銀行の日本の支店に預けている人は、どう守られるかをその銀行に確かめます。
ゆうちょ銀行には、預けられる上限もあります。通常貯金は1,300万円まで、定期性貯金も1,300万円までです(民営化前に預けた郵便貯金も合わせて数えます)。預けられる上限より、預金保険で守られる額(元本1,000万円)のほうが小さい点に気をつけます。名前から判断せず、預金保険機構の一覧で探すのが確実です。
証券会社が潰れたら株・投資信託・NISAはどうなる?——分別管理と投資者保護基金
証券口座は、預金保険とは別の2つの仕組みで守られます。1つ目は分別管理です。分別管理とは、証券会社が客から預かった株や投資信託、お金を、会社自身の財産と分けて管理する決まりです(金融商品取引法43条の2)。
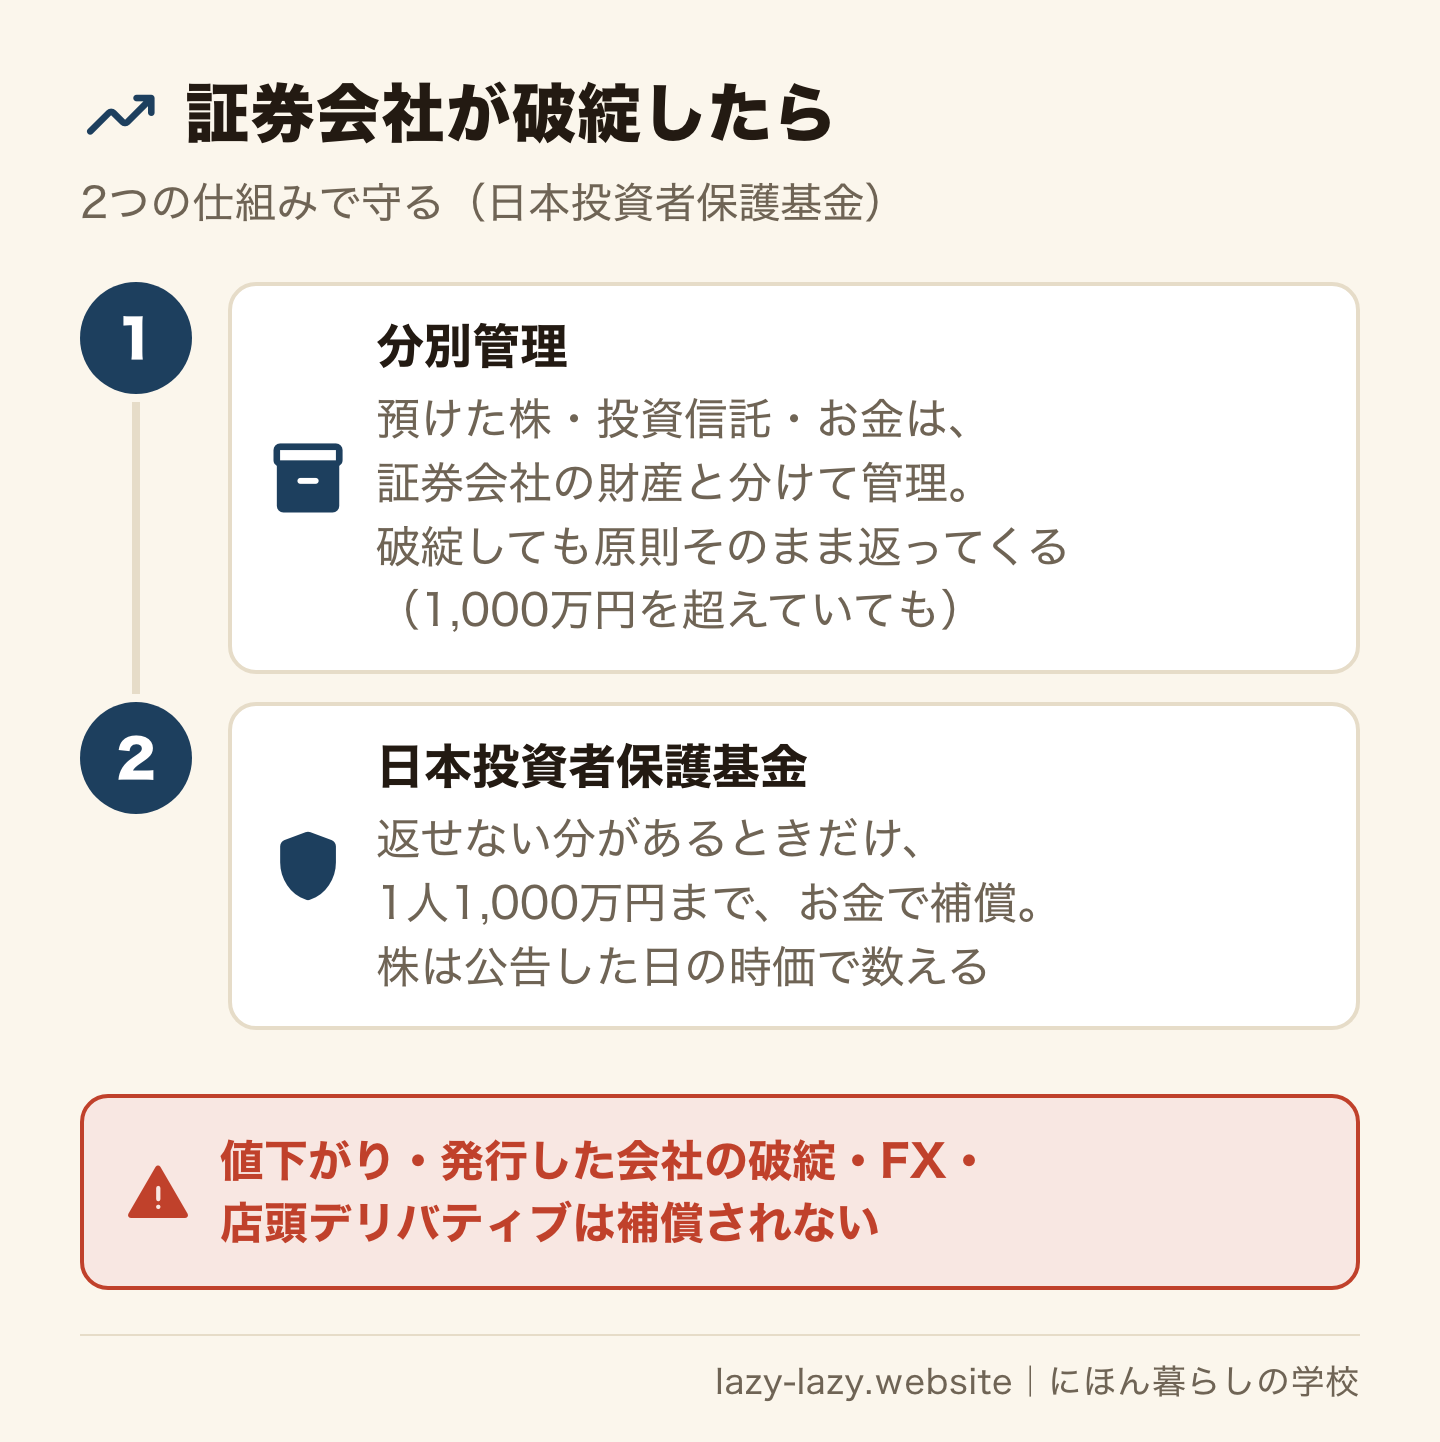
日本投資者保護基金によると、分別管理がされていれば、証券会社が破綻しても資産は原則として客に返ります。1,000万円以上預けていても同じです。2つ目の仕組みが、この基金の補償です。分別管理が守られておらず返せない分があるときだけ、1人1,000万円を上限に、お金で補償します。株などは、基金が補償を公告した日の時価で数えます。
基金の補償は、損をしたときの保険ではありません。補償しないものは、値下がりの損、株や債券を出した会社の破綻、説明が不十分だったことによる損害です。FX、店頭デリバティブ、外国の取引所のデリバティブも対象外です。「必ず増える」と誘われた商品が守られると思い込まないことです。誘い方の見分け方はマルチ商法・儲け話の見分け方にあります。
ネット専業の証券会社も、基金への加入が法律で義務になっています。一方、銀行など証券会社以外で買った投資信託は、基金の補償の対象外です。ただし、銀行にも分別管理の義務があります。基金の説明では、補償を受けられるのは、金融機関などのプロの投資家と国・地方公共団体を除いた一般のお客さまで、国籍の条件は書かれていません。
NISAは、税金がかからない口座の種類です。NISA口座だけを別に扱う決まりは、金融商品取引法にも基金の説明にも見当たりません。中の株や投資信託は、ほかの口座と同じ分別管理と基金の決まりで見ます。外国人のNISAの作り方と帰国のときの扱いは外国人と日本の証券口座・NISAにまとめています。
破綻したら何をする?——慌てて引き出さず、公告と期限を見る
銀行が危ないと聞いて、すぐ窓口に並ぶ。あなたの国では、それが普通かもしれません。日本では、預金保険で守られる預金は急いで引き出す必要はないと、預金保険機構が案内しています。守られない部分の支払いも、裁判所が関わって公平に決まります。早く行った人が得をする仕組みではありません。
- 払い戻しの時期——救済する金融機関に引き継ぐ方式(資金援助方式。機構が優先する方式)では、金曜日に破綻した場合、翌週の月曜日から払い戻せるよう努めるとされています。利息は破綻日までの日割りです。
- 破綻の前に頼んだ振込——決済の債務として全額守られ、確実に行われます。
- 銀行から借りているお金——破綻しても、借りたお金を返す必要は残ります。破綻した銀行から借りているお金があれば、預金と相殺できる場合があります。1,000万円を超えて一部カットされるかもしれない部分を相殺に回すと、カットを避けたのと同じ効果があります。相殺は自動では行われず、破綻後に自分で手続きします。概算払で買い取られた預金は相殺できないので、相殺はその前にします。
- 証券会社の場合——基金が補償を公告したら、決められた届出期間の中で請求します。期間を過ぎると、災害などやむを得ない事情を基金が認めた場合を除き、請求できません(金融商品取引法79条の56)。基金が公告していなければ、補償は求められません。
破綻の混乱は、詐欺の口実にもなります。預金保険機構の職員が、電話や訪問で口座番号を聞いたり、カードや通帳、現金を預かったりすることは一切ありません。日本投資者保護基金や証券会社が、補償のために保証金などのお金を預かることも一切ありません。そうした連絡が来たら、払わずに警察の相談電話#9110に相談します。手口の例は外国人が狙われる詐欺にあります。
お金はかかる?自分でできることは?——費用ゼロで、届け出と置き場所を整える
預金保険にも投資者保護基金にも、あなたが払うお金はありません。保険料を納めるのは金融機関や証券会社です。できることは、ふだんの置き場所と届け出を整えることです。
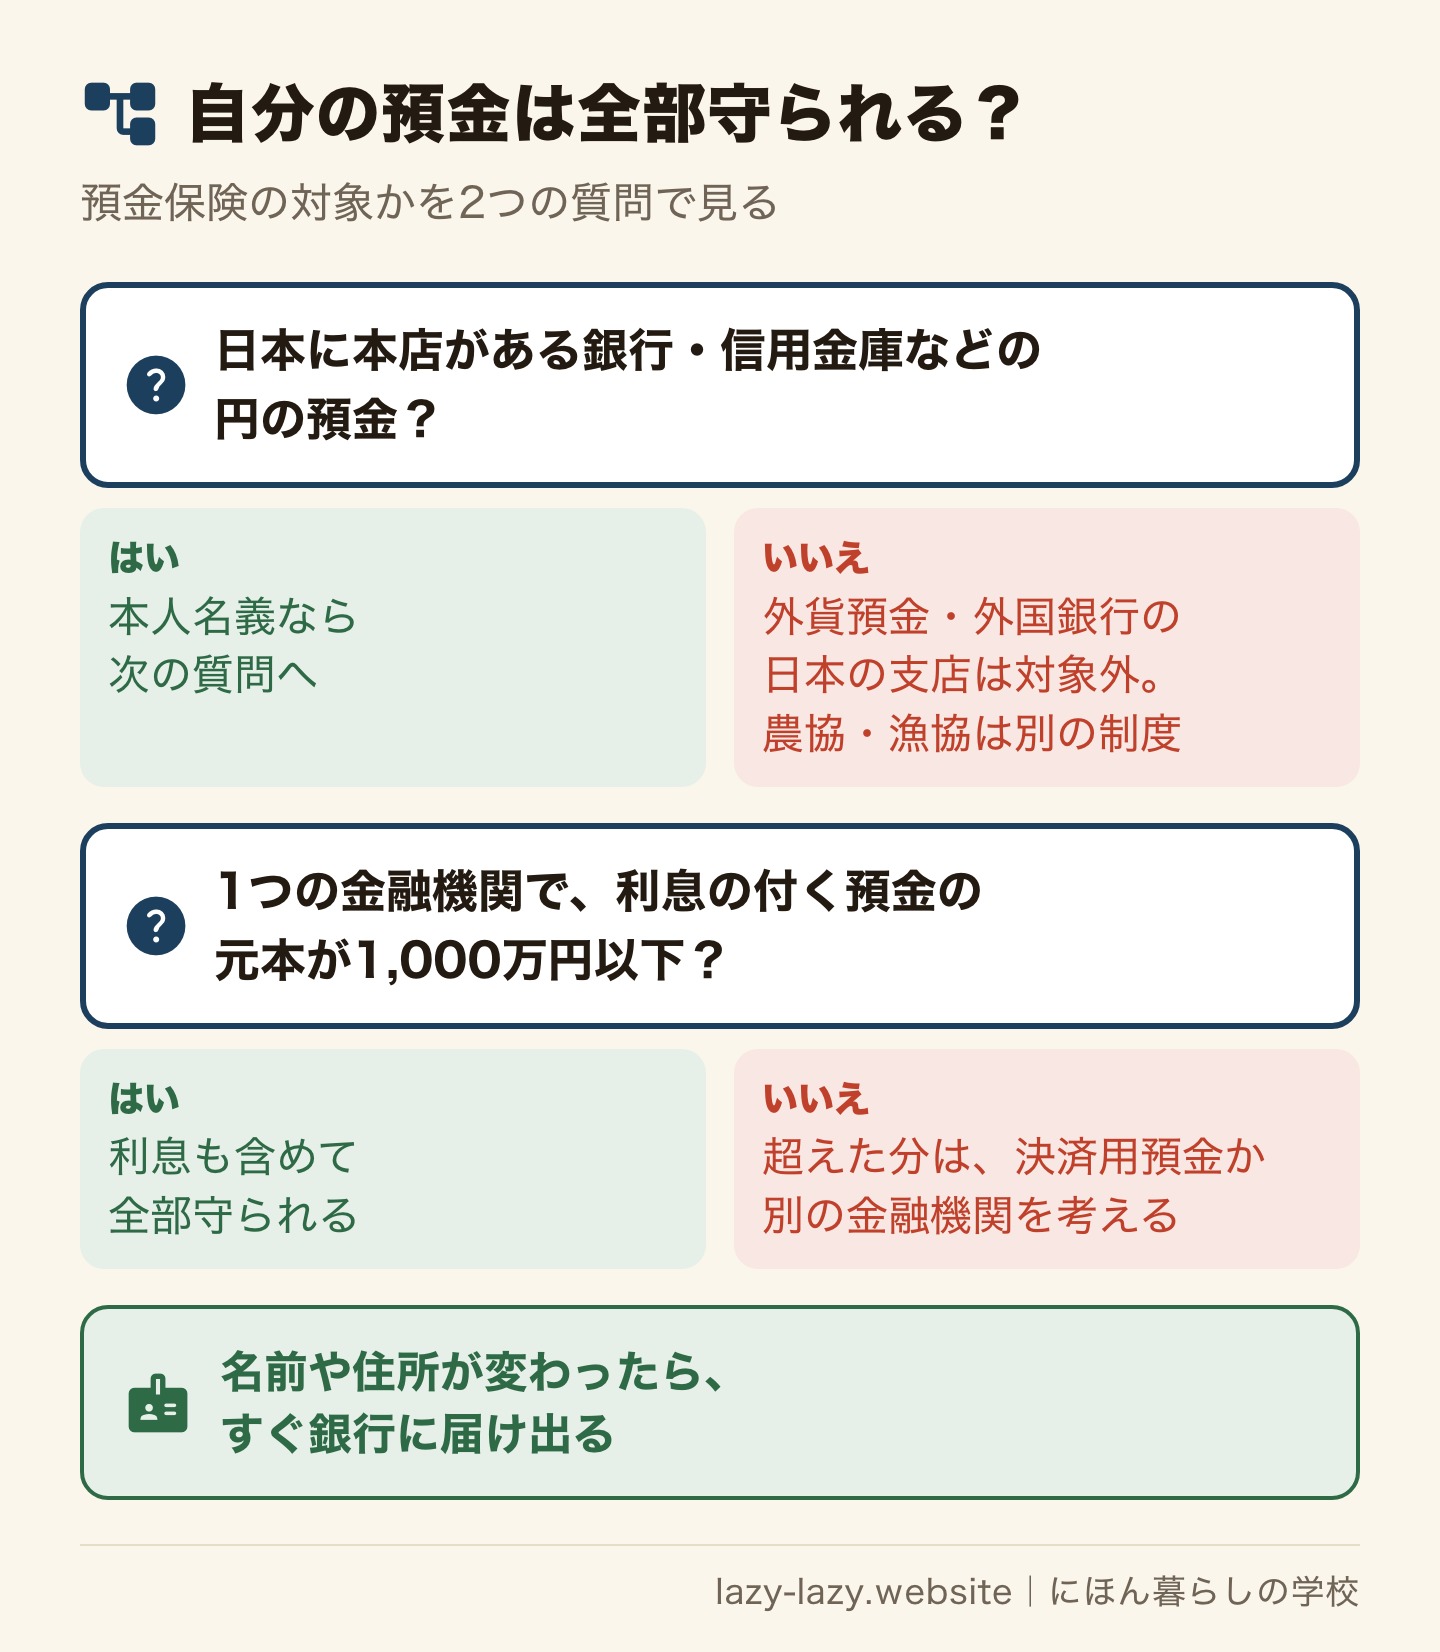
- 預け先が対象か確かめる——預金保険機構の対象金融機関の一覧で、口座のある銀行を探します。
- 1つの金融機関の合計を数える——利息の付く預金の元本が1,000万円を超えていたら、超えた分の置き場所を考えます。決済用預金にするか、別の金融機関に分けるかです。
- 名前・住所の届け出を最新にする——引っ越したら、口座のある銀行と証券会社ごとに届けます。
- 名義は自分だけにする——他人名義の預金は守られません。人の口座を借りず、自分の口座も貸しません。
- 証券会社の分別管理を見る——分別管理の状況は毎年監査を受け、結果は各社のホームページなどで公表されています。
終わりの判断——自分はどれか
- 円の預金だけで、1つの銀行に1,000万円もない——今日、口座のある銀行が対象金融機関の一覧に載っているかだけ確かめる。
- 1つの銀行の預金が元本1,000万円を超えている——今日、その銀行の利息の付く預金の合計を書き出し、超えた分の置き場所を銀行に相談する日を決める。
- 外貨預金や、外国銀行の日本の支店に預けている——今日、その預金が預金保険の対象外だと知ったうえで、生活費の分を円の預金に置くかを決める。
- 証券口座で株や投資信託を持っている——今日、口座の会社の分別管理の監査結果がどこで公表されているかを見る。
- 最近、引っ越しや名前の変更をした——今日、口座のある銀行と証券会社を数え、まだ届けていない所に届け出る。
よくある質問(FAQ)
Q. 外国人の預金も預金保険で守られますか?
預金保険法と預金保険機構の説明には、国籍や在留資格の条件は書かれていません。日本に本店がある金融機関への、本人名義の円の預金なら、1つの金融機関ごとに元本1,000万円と破綻日までの利息まで守られます。手続きも保険料もいりません。
Q. 銀行が潰れたら、1,000万円を超えた分はどうなりますか?
すぐに消えるわけではなく、破綻した銀行の財産の状況に応じて後から支払われます。ただし、一部カットされることがあります。利息の付かない決済用預金なら、額にかかわらず全額守られます。
Q. 外貨預金は預金保険で守られますか?
守られません。外貨預金は預金保険の対象外で、破綻した銀行の財産の状況に応じて支払われ、一部カットされることがあります。銀行の窓口で買った投資信託や国債も、預金保険の対象外です。
Q. 証券会社が潰れたら、株や投資信託、NISAはどうなりますか?
証券会社は客の資産を会社の財産と分けて管理する決まりがあり、破綻しても原則として返ってきます。返せない分があるときだけ、日本投資者保護基金が1人1,000万円まで補償します。NISA口座だけを別に扱う決まりは見当たらず、同じ決まりで見ます。値下がりの損は補償されません。
Q. ゆうちょ銀行やネット銀行も預金保険の対象ですか?
対象です。ゆうちょ銀行の貯金は元本1,000万円までとその利子が守られ、振替口座の預り金は全額です。ネット専業の銀行も、日本に本店がある銀行なら対象です。預金保険機構の対象金融機関の一覧で確かめられます。
Q. 外国銀行の日本の支店に預けたお金は守られますか?
外国銀行の日本の支店は、預金保険の対象外です。日本の銀行の海外支店も対象外です。母国の銀行の日本の支店に預けているなら、どう守られるかをその銀行に確かめます。
まとめ
日本の銀行が破綻しても、利息の付く預金は1つの金融機関ごとに元本1,000万円と利息まで、決済用預金は全額が守られます。預金保険法にも預金保険機構の説明にも、国籍や在留資格の条件は書かれていません。決め手は預け先、預金の種類、名義です。外貨預金、外国銀行の日本の支店、銀行の窓口で買った投資信託は、預金保険の外にあります。
証券口座の株や投資信託は、分別管理で原則として返ってきます。返せない分だけを、日本投資者保護基金が1人1,000万円まで補償します。破綻のニュースで慌てる必要はありません。今日やることは、口座のある銀行を一覧で確かめ、名前と住所の届け出が最新かを見ることです。
出典(公式):預金保険機構「保護の範囲」/同「預金保険制度の基礎知識」/同「万が一金融機関が破綻した時」/同「名寄せ」/同「預金保険制度の対象金融機関」/同「よくあるご質問」/同「機構の名をかたる詐欺などにご注意!」/金融庁「預金保険制度」/ゆうちょ銀行「ご利用いただく際の基本的な事項」/農水産業協同組合貯金保険機構「貯金と利息の保護の範囲」/日本投資者保護基金「投資者保護基金制度とは」/同「Q&A」/同「名を悪用した嘘の連絡にご注意ください」/預金保険法/金融商品取引法/銀行法施行規則(すべて2026年11月14日に確認)
あわせて読みたい
この記事を書いた人
mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方