この記事は2026年9月23日に、国税庁のタックスアンサー(No.1120・1122・1124・1126・1128・1129・1100・1935・2030・2026・2260・1410)と質疑応答事例、パンフレット「暮らしの税情報(令和8年度版)」、横浜市の「医療費控除に関するよくある質問」で確かめて書いています。
先に結論
- 医療費控除とは、1年(1月1日〜12月31日)に払った医療費が10万円を超えたとき、超えた分を所得から引いて税金を安くする制度です。日本に住んでいる人なら、国籍に関係なく使えます。
- 所得が200万円未満の人は、10万円ではなく「所得の5%」を超えた分が対象です。医療費が10万円に届かなくても使えることがあります。
- 高額療養費や保険の入院給付金で戻った分は、先に引きます。戻ってくるのは医療費ではなく税金で、目安は「控除額×所得税の税率」と「控除額×住民税10%」です。
- 生計を一にする家族の分は、あなたが払っていればまとめられます。国税庁は、離れて住んでいても常に生活費を送っていれば「生計を一にする」と説明しています。
- 会社の年末調整では受けられないので、自分で確定申告(還付申告)をします。出し忘れた年も、翌年1月1日から5年間さかのぼれます。領収書は5年とっておきます。
これが分かると、財布にたまった病院と薬局のレシートを、捨てる前に「今年は申告する年か」で分けられます。去年や一昨年の分を今から取り戻せるかどうかも分かります。
子どもの熱で小児科に3回。歯医者に通って、自分も1回入院した。年末に袋のレシートを足したら、12万円を少し超えていました。会社の同僚に「医療費控除って、外国人もできるの?」と聞くと、「10万円を超えたらできるらしいよ」と返ってきます。では、国にいる母の手術代を払った分はどうなるのか。そこで同僚は黙ります。日本人の家族は、ふつう日本にいるからです。
- 医療費控除とは?外国人も使える?——10万円を超えたら税金が戻る制度
- 医療費控除はいくらから?——10万円か、所得200万円未満なら所得の5%
- 医療費控除でいくら戻る?——控除額×税率、住民税は10%
- 高額療養費や保険金は差し引く?——差し引いてから計算する
- 医療費控除の対象になるもの・ならないもの——国税庁の例
- 家族の分も合算できる?——国外に住む家族の医療費は
- セルフメディケーション税制とどっちが得?——控除額が大きいほう、ただし選び直せない
- 医療費控除のやり方——明細書と確定申告の手順
- 5年前の医療費控除もできる?——還付申告は5年さかのぼれる
- 住民税も安くなる?——確定申告をすれば住民税の申告は要らない
- 間違えたら・ルールを破ったら?——自分から直せば加算税はかからない
- 医療費が今払えないときは?——控除は翌年、先に高額療養費
- 終わりの判断——自分はどれか
- よくある質問(FAQ)
- まとめ
- あわせて読みたい
医療費控除とは?外国人も使える?——10万円を超えたら税金が戻る制度
医療費控除とは、自分や家族のために1年間に払った医療費が一定の額を超えたとき、その超えた分を所得から差し引ける制度です。所得が減るので、その分の所得税と住民税が安くなります。
国籍の条件はありません。分かれ目は国籍ではなく、日本に住んでいるかどうかです。国税庁は、日本に住所などがない「非居住者」が使える所得控除は、雑損控除・寄附金控除・基礎控除の3つだけとしています。医療費控除は入っていません。
来日した年や帰国した年は、日本に住んでいた期間に払った分で数えます。国税庁は、海外から帰ってきた人の医療費控除を「居住者期間に支払った金額」で計算するとしています。来日した年も、住み始めてから払った分を数えてください。
会社員でも、医療費控除は自分で確定申告をして受けます。国税庁の申告書の記載例にも「年末調整を受けた方が医療費控除を受ける場合」が載っています。
医療費控除はいくらから?——10万円か、所得200万円未満なら所得の5%
国税庁の計算式は、この形です。
(1年に払った医療費 − 保険金などで戻る分)− 10万円 = 医療費控除の額(最高200万円)
10万円の部分は、その年の所得(総所得金額等)が200万円未満の人なら「所得の5%」に変わります。所得が少ない人ほど、手前から使えます。
ここで言う所得は、年収ではありません。給料だけの人なら、年収から給与所得控除を引いた「給与所得」で、源泉徴収票の「給与所得控除後の金額」の欄です。2026年分の給与所得控除は最低74万円です。たとえば年収150万円のアルバイトなら所得は76万円で、その5%は38,000円。医療費が38,000円を超えた分が控除になります。
給料だけで所得がちょうど200万円になるのは、2026年分なら年収およそ297万円です。年収がこれより少ない人は、10万円に届かなくても一度計算してください。
数えるのは「治療した日」ではなく「払った日」です。1月1日から12月31日までに実際に払った分がその年の医療費で、まだ払っていない分は、払った年に入ります。治療が年をまたいだら、それぞれの年に払った額で分けます。
医療費控除でいくら戻る?——控除額×税率、住民税は10%
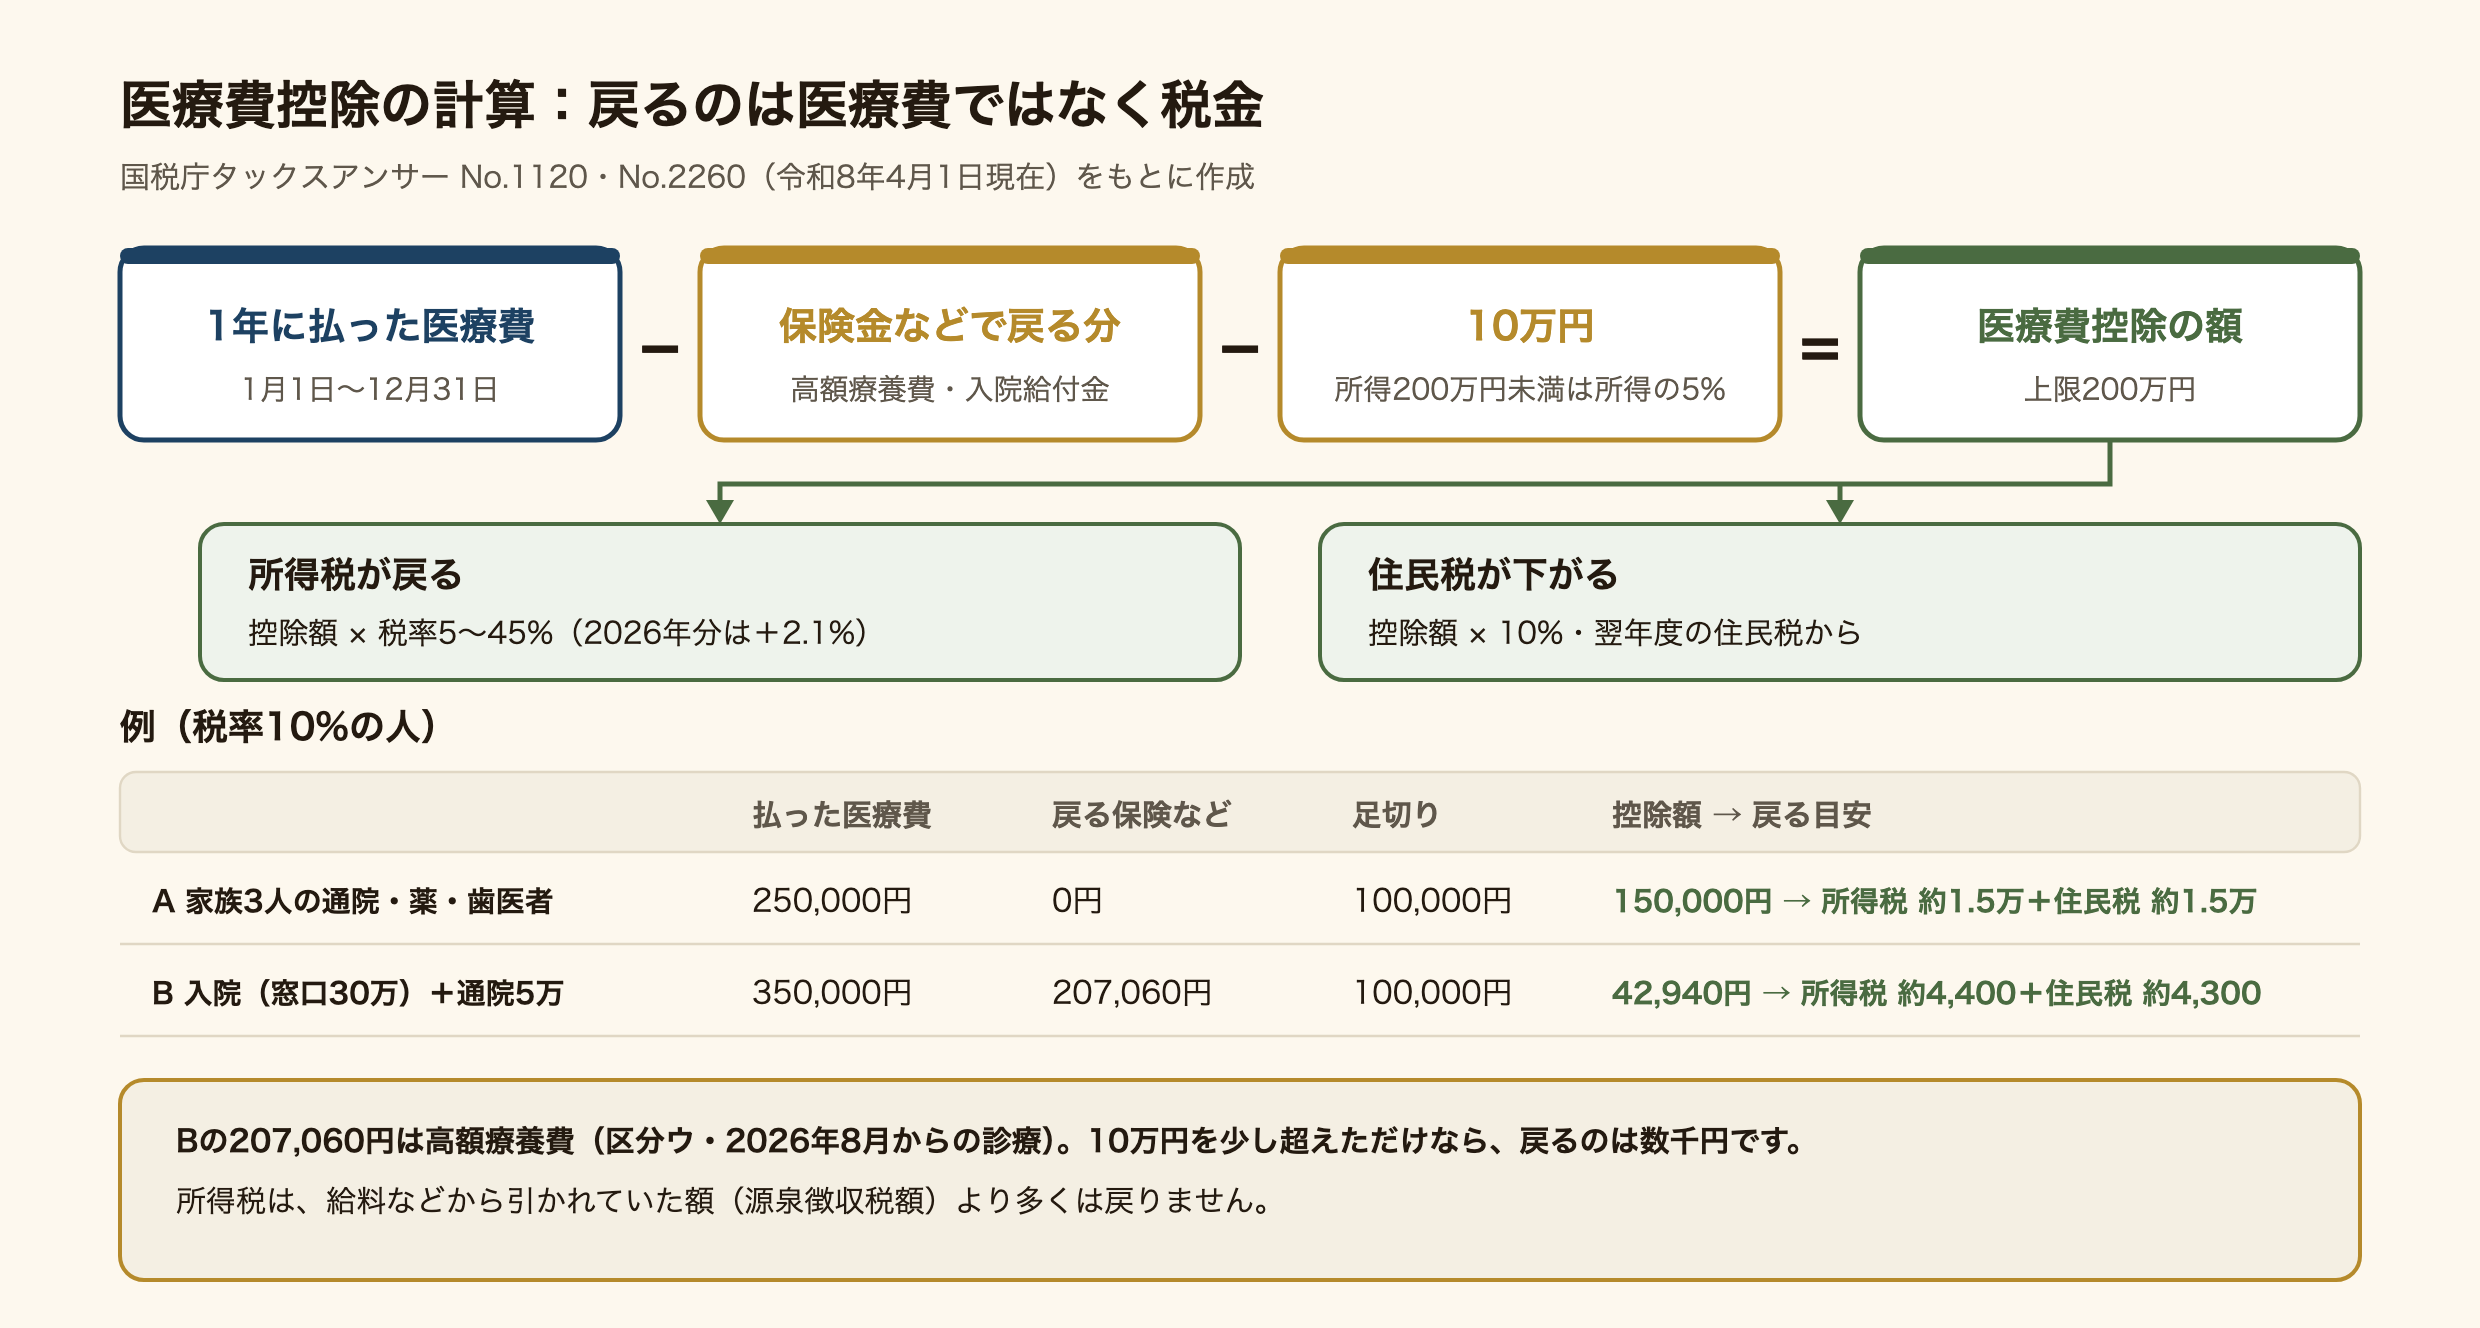
戻ってくるのは、払った医療費そのものではありません。控除額に税率を掛けた分の税金です。横浜市も「支払った医療費が還付される制度ではない」と書いています。
| 所得税の税率(課税される所得) | 控除額10万円あたりの所得税 | 住民税 |
|---|---|---|
| 5%(195万円未満) | 約5,100円 | 約1万円 |
| 10%(195万〜330万円未満) | 約10,200円 | 約1万円 |
| 20%(330万〜695万円未満) | 約20,400円 | 約1万円 |
所得税は、2026年分の復興特別所得税2.1%を含めた目安です。住民税の所得割は10%なので、控除額の1割が翌年度の住民税から減ります。
「10万円をちょっと超えただけでは意味がない」という声もあります。数字で見ると、医療費が11万円なら控除は1万円です。税率5%の人なら、所得税が約510円、住民税が約1,000円減るだけです。ただ、年の途中で仕事を辞めた人の還付やふるさと納税で、どのみち確定申告を出す人もいます。その申告書に医療費を足す手間は小さいです。
戻らない人もいます。所得税が戻るのは、給料などから所得税が引かれていた人だけです(源泉徴収税額が0円なら還付はありません)。住民税の所得割がかかっていない人も、横浜市の説明では、控除の効果がないので申告は要りません。
高額療養費や保険金は差し引く?——差し引いてから計算する
医療費を埋めるお金を受け取ったら、その分は払った医療費から引きます。国税庁が挙げているのは、次のようなものです。
- 健康保険の高額療養費・家族療養費・出産育児一時金
- 生命保険や医療保険の入院給付金など
- 医療費を埋めるための損害賠償金(交通事故など)
たとえば手術と入院で、窓口で30万円払ったとします。70歳未満で区分ウの人なら、2026年8月からの診療では207,060円が高額療養費で戻ります。医療費控除に入れるのは、差し引いて残った92,940円です。これに、その年のほかの通院や薬の代金を足していきます。
保険の入院給付金は、その入院の医療費までしか引きません。給付金のほうが多くても、ほかの病院の医療費からは引かなくてよいとされています。一方、産休中にもらう出産手当金は、医療費を埋めるお金ではないので引きません。
12月に入院した分の高額療養費が、申告までに決まらないことがあります。そのときは見込みの額を引いて申告します。あとで実際の額が違ったら、多く戻りすぎたなら修正申告、少なかったなら更正の請求で直します。
| 高額療養費 | 医療費控除 | |
|---|---|---|
| 数える期間 | 1か月 | 1年(1月〜12月) |
| 戻ってくるもの | 上限を超えて払った医療費 | 税金(所得税と住民税) |
| 申請先 | 国保は市区町村、会社の保険は協会けんぽか健保組合 | 税務署(確定申告) |
| 期限 | 診療月の翌月1日から2年 | 翌年1月1日から5年(還付申告) |
| 入院中の病院の食事代 | 対象外 | 対象 |
医療費控除の対象になるもの・ならないもの——国税庁の例
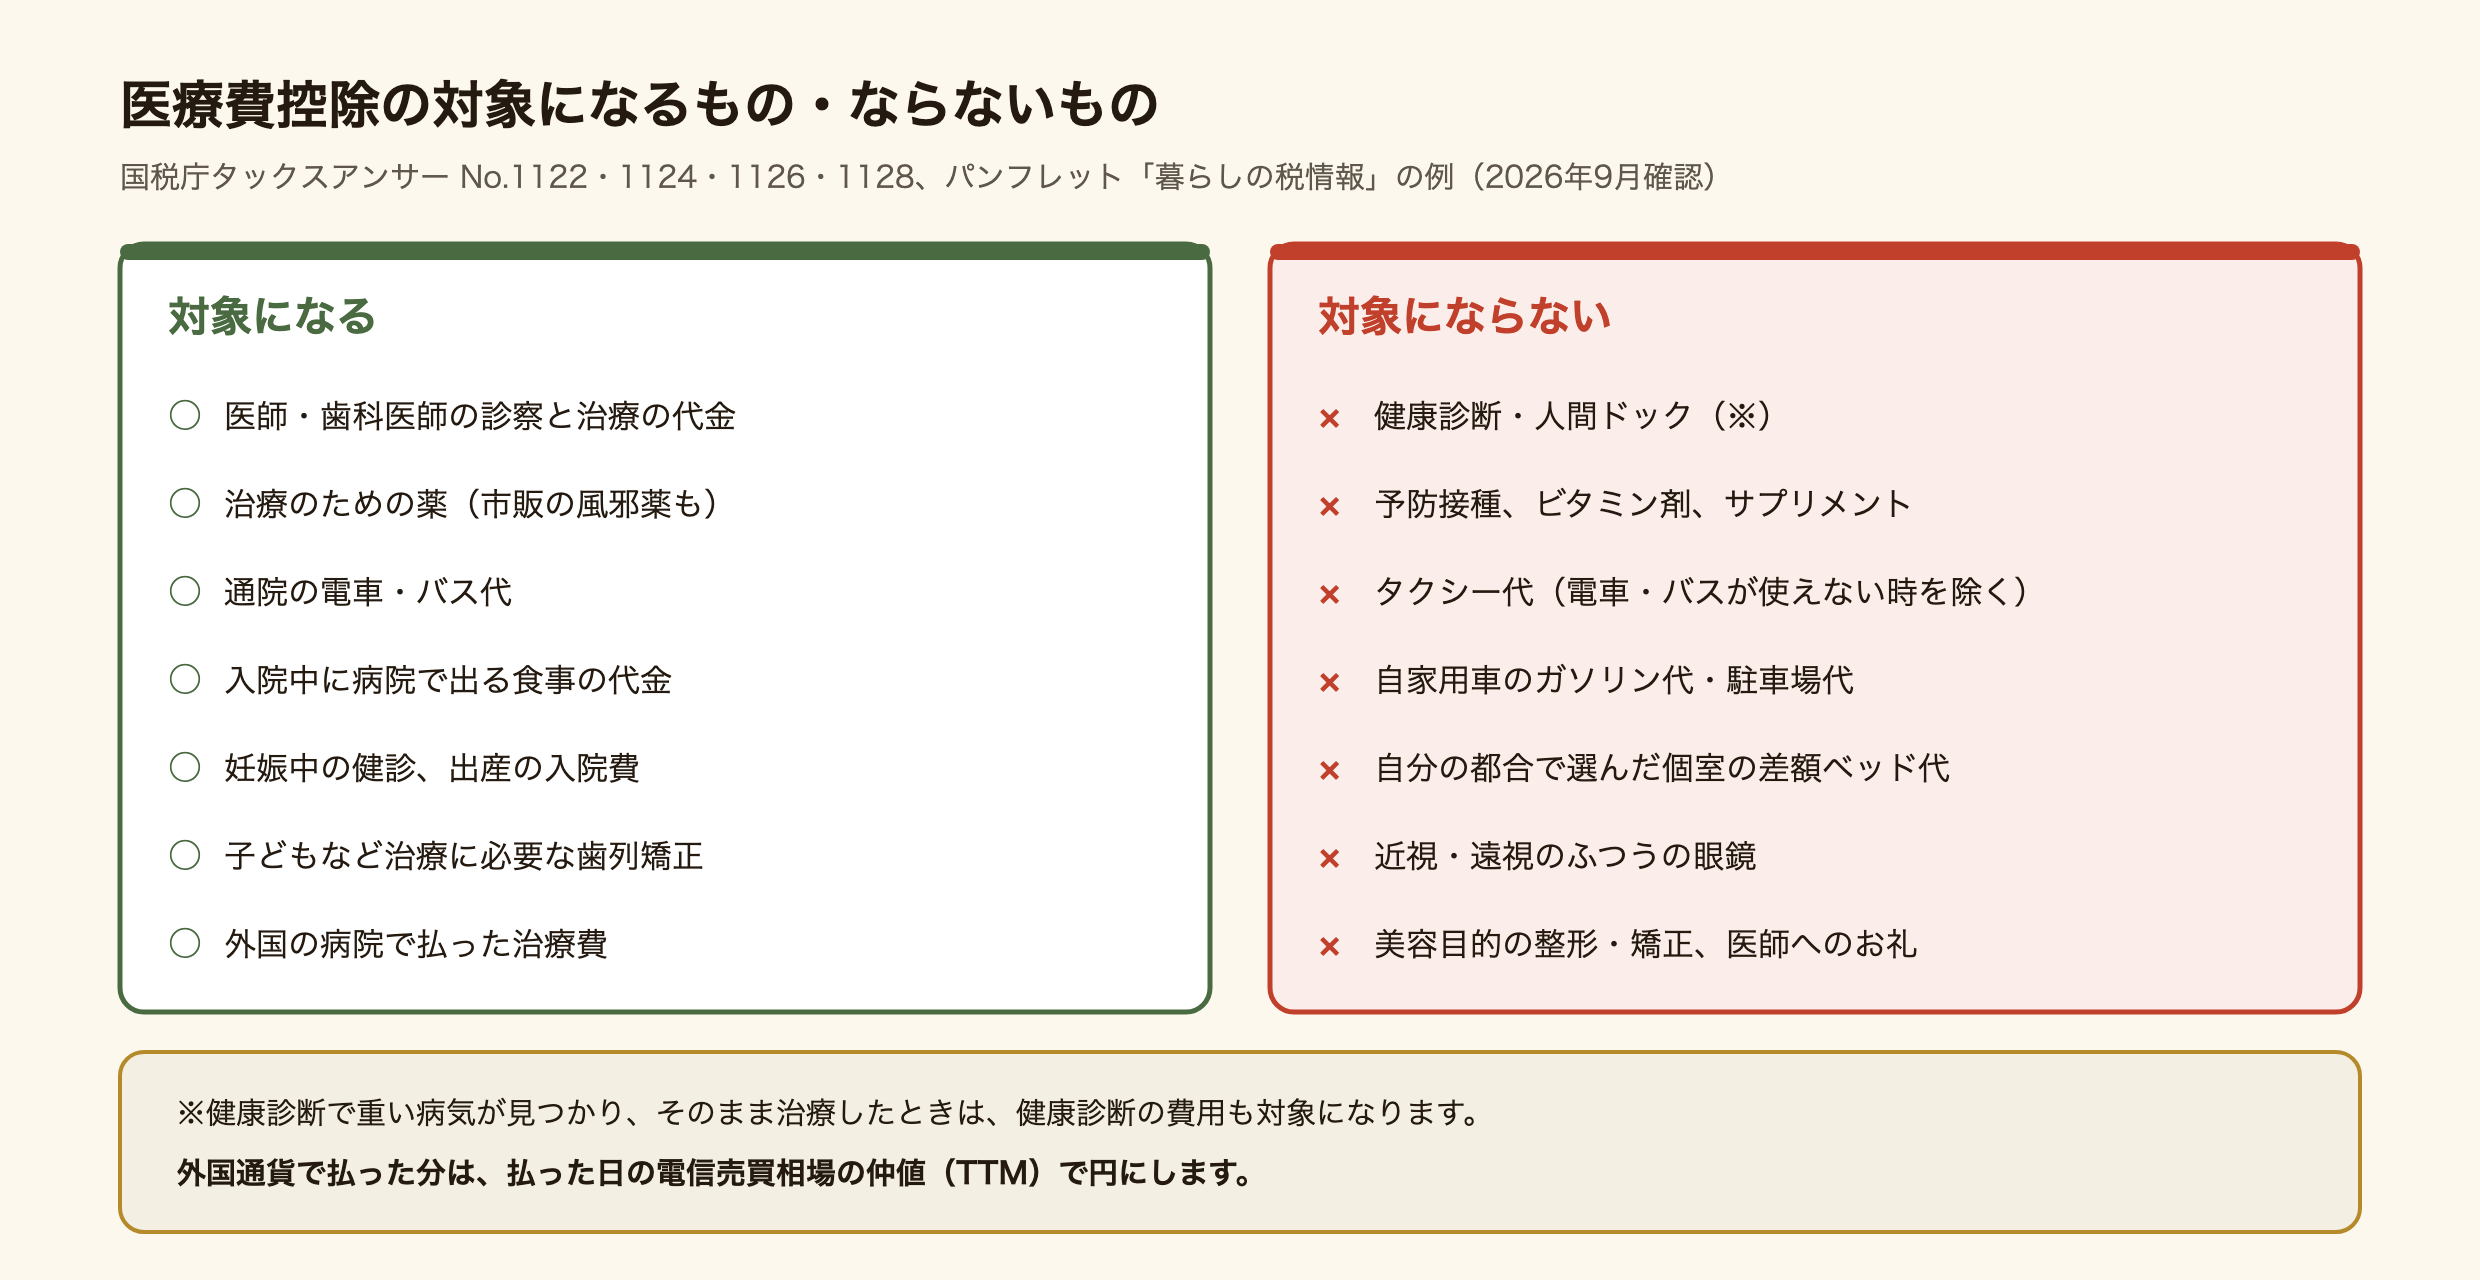
分かれ目は「治療のためか」です。風邪をひいて飲んだ市販の風邪薬は入ります。病気の予防や健康のためのビタミン剤、サプリメント、予防接種は入りません。
迷いやすいものは、国税庁がこう説明しています。
- 健康診断・人間ドック——原則は対象外。ただし重い病気が見つかって、そのまま治療したら対象
- 眼鏡——近視や遠視のふつうの眼鏡は対象外。レーシック手術は対象
- 歯——金やポーセレンを使った治療は対象。見た目をよくするための矯正は対象外
- 入院——病院で出る食事は対象。出前や外食、寝巻きや洗面具は対象外。医師や看護師へのお礼も対象外
- 出産——妊娠中の定期健診・検査・通院費と、出産の入院費は対象。実家に帰って出産するための交通費は対象外
通院の電車代やバス代は、領収書が出ないことがほとんどです。国税庁は、家計簿などに日付と金額を記録しておくように書いています。スマホのメモでかまいません。
国で治療を受けた分も入ります。国税庁は、外国の医師に払った医療費も医療費控除の対象になるとしています。外国のお金で払ったら、払った日の電信売買相場の仲値(TTM)で円に直します。
家族の分も合算できる?——国外に住む家族の医療費は
合算できます。医療費控除の対象は、あなたと「生計を一にする配偶者その他の親族」のために、あなたが払った医療費です。家族を税金の扶養に入れているかどうかは問われません。親族の範囲は、6親等内の血族、配偶者、3親等内の姻族です。
「生計を一にする」は、同じ家に住んでいるという意味ではありません。国税庁は所得税基本通達を引いて、離れて暮らしていても、常に生活費・学資金・療養費などの送金をしていれば生計を一にする、と説明しています。例として挙げているのは、郷里で一人暮らしをする母親に仕送りをしている子どもです。
では、国に住んでいる家族はどうか。国税庁のページで「国外に住む家族の医療費」を名指ししたものは、見つかりませんでした。手がかりになる公式の説明は2つです。
- 生計を一にするかどうかは、同居ではなく、常に生活費などを送っているかで見る
- 外国の医師に払った医療費も、医療費控除の対象になる
ふだんから生活費を送っている家族の治療費を、あなたが払った。その場合は、この2つの説明に沿う形になります。ただし控除を受けられるのは、実際に払った人です。家族が自分のお金で払った治療費は、あなたの分には入りません。病院へ直接払った記録か、治療費として送った記録と領収書を、ふだんの送金の記録と一緒に残してください。自分が当てはまるか迷ったら、申告の前に税務署で聞くのが確実です。
国の家族を税金の扶養に入れている人は、それとは別の手続きです。扶養控除では「親族関係書類」と「送金関係書類」を出します。書類の集め方は国外に住む家族を扶養に入れる記事にあります。
共働きの夫婦も同じ考え方です。夫婦のどちらの分でも、実際に払った人の医療費控除になります。
セルフメディケーション税制とどっちが得?——控除額が大きいほう、ただし選び直せない
セルフメディケーション税制は、医療費控除の特例です。ドラッグストアで買う一部の市販薬(スイッチOTC医薬品など)の代金が、1年で12,000円を超えたら、超えた分を控除できます。上限は88,000円です。対象の薬は、レシートに対象である旨が書かれています。
使えるのは、申告する本人がその年に健康診断や予防接種など「一定の取組」をしている人です。会社の定期健康診断やインフルエンザの予防接種も入ります。家族が受けた予防接種では足りません。
通常の医療費控除とセルフメディケーション税制は、どちらか一方しか使えません。しかも、一度選んで申告したら、あとから入れ替えられません。
比べ方は、両方で控除額を出して大きいほうです。たとえば病院で8万円、対象の市販薬で3万円払った人なら、通常の医療費控除は11万円−10万円で1万円。セルフメディケーション税制は3万円−12,000円で18,000円。この人はセルフメディケーション税制のほうが控除が大きくなります。入院や歯の治療で10万円を大きく超える年は、通常の医療費控除のほうが大きくなります。
医療費控除のやり方——明細書と確定申告の手順
領収書そのものは、申告書に付けません。付けるのは「医療費控除の明細書」です。
- 領収書を集めて、人ごと・病院や薬局ごとに合計する。枚数が多い人は、国税庁の「医療費集計フォーム」(エクセル)に入力すると、作成コーナーに読み込めます
- 健康保険から届く「医療費のお知らせ(医療費通知)」があれば、それを添付して明細書の記入を簡単にできます
- 国税庁の「確定申告書等作成コーナー」で申告書と明細書を作る。マイナポータル連携を使うと、2021年9月以降に払った分の医療費通知情報をまとめて取り込めます
- 取り込めない分は自分で足す。外国の病院で払った分、通院の交通費、市販の薬は、医療費通知に載りません
- e-Tax・郵送・税務署の窓口のどれかで出す。還付は日本の銀行口座に振り込まれます
持ち物は、源泉徴収票、医療費の領収書(または医療費のお知らせ)、高額療養費や保険金の通知、還付を受ける口座です。本人確認は、マイナンバーカード1枚か、通知カードなどの番号確認書類とパスポートなどの写真付き身分証の2つです。
出す時期は、翌年の1月1日からです。医療費控除だけで税金が戻る人の申告は還付申告なので、2月16日〜3月15日の確定申告の期間を待たなくてかまいません。副業の所得が20万円を超えるなど、もともと確定申告が必要な人は3月15日までです。確定申告そのものの流れは外国人の確定申告の記事にまとめています。
出したあとも、領収書は捨てません。国税庁は、確定申告期限などから5年間、明細書の中身を確かめるために領収書を見せるよう求めることがある、としています。
5年前の医療費控除もできる?——還付申告は5年さかのぼれる
できます。還付申告は、その年の翌年1月1日から5年間出せます。2026年のうちなら、2021年分まで出せます。2021年分の期限は2026年12月31日です。
条件は2つです。その年に給料などから所得税が引かれていたこと。そして、その年に払った医療費が、その年の10万円(または所得の5%)を超えていたこと。医療費控除は1年ごとに計算するので、5年分を足して1回にはできません。
古い年ほど、領収書を集めるのが大変です。マイナポータルから取り込める医療費通知情報は、2021年9月以降に払った分からです。それより前の分は、手元の領収書か、健康保険の「医療費のお知らせ」で数えます。
その年にもう申告書を出していた人は、出し直しではなく「更正の請求」をします。還付申告を出していた人は、その提出日から5年以内です。もともと確定申告が必要だった人は、原則として法定申告期限から5年以内です。
住民税も安くなる?——確定申告をすれば住民税の申告は要らない
安くなります。住民税の医療費控除も、計算式は同じです。控除額の10%が、翌年度の住民税(所得割)から減ります。住民税は前の年の所得で決まるので、2026年に払った医療費の控除は、2027年度の住民税に効きます。
手続きは1回で済みます。横浜市は、確定申告書を出した人は市民税・県民税の申告書を出したものとみなす、としています。
所得税が引かれていないのに住民税はかかっている、という人もいます。その人は、市区町村の税の窓口で住民税の申告をして、医療費控除の明細書を付ける方法もあります。横浜市では区役所の税務課です。住民税の仕組みは外国人の住民税の記事にあります。
過去の年の分を還付申告したときに、その年度の住民税がどう直るかは、市区町村の税務課で確かめてください。
間違えたら・ルールを破ったら?——自分から直せば加算税はかからない
対象外のものを入れた、高額療養費を引き忘れた。多く戻りすぎていたら、修正申告をして差額を納めます。国税庁によると、税務署から調査の通知が来る前に自分から修正申告すれば、過少申告加算税はかかりません。通知のあとなら5%、調査を受けたあとなら10%の加算税がつき、遅れた日数分の延滞税も払います。
反対に、入れ忘れて少なく申告していたら、更正の請求で戻してもらえます。
領収書をなくした分は、申告できません。横浜市は、支払いを確かめられないので控除に入れられない、としています。病院や薬局に再発行を頼むか、健康保険の「医療費のお知らせ」に載っていれば、それを証明に使えます。
医療費が今払えないときは?——控除は翌年、先に高額療養費
医療費控除でお金が戻るのは、翌年に申告したあとです。今月の病院の支払いには間に合いません。
- 入院や手術なら、先に高額療養費を使う。マイナ保険証で受診すれば、窓口の支払いが月の上限で止まります
- 協会けんぽの人は、高額医療費貸付制度で、戻る見込みの額の8割を利子なしで先に借りられます
- 病院の会計で分割払いを相談する。生活に困っている人が使える無料低額診療は病院にかかる方法の記事にあります
分割で払った医療費は、それぞれ払った年の医療費控除に入ります。年をまたいで払ったら、年ごとに分けて数えてください。
終わりの判断——自分はどれか
- 家族の分を足すと、1年で10万円(所得200万円未満なら所得の5%)を超えた——作成コーナーで明細書を作って、1月以降に還付申告をする。今日は、家族全員の領収書を1つの封筒に集める。
- 入院して高額療養費をもらった——戻った額を引いても超えるかを計算する。今日は、高額療養費の支給決定の通知を探して金額を確かめる。
- 国にいる家族の治療費を払った——自分が払った記録と、ふだんの送金の記録をそろえ、当てはまるかを税務署で確かめる。今日は、送金アプリの履歴を年ごとに保存する。
- 去年やその前の年に、医療費が多かったのに出していない——5年以内なら還付申告で取り戻せる。今日は、その年の源泉徴収票の「源泉徴収税額」が0円でないかを見る。
- 所得税も住民税もかかっていない——申告しても戻るものはない。今日は、医療費控除ではなく高額療養費の区分を確かめる。
よくある質問(FAQ)
Q. 外国人でも医療費控除は受けられますか?
受けられます。国籍の条件はなく、日本に住所がある居住者なら使えます。日本に住所などがない非居住者は、医療費控除を使えません。
Q. 医療費控除はいくらから使えますか?
1年に払った医療費から保険金などで戻った分を引き、10万円を超えた分が控除になります。その年の所得が200万円未満の人は、10万円ではなく所得の5%を超えた分です。
Q. 医療費控除でいくら戻りますか?
控除額に所得税の税率を掛けた額が戻り、控除額の10%分だけ翌年度の住民税が下がります。控除額10万円あたり、税率5%の人なら所得税が約5,100円、住民税が約1万円です。医療費そのものが戻るわけではありません。
Q. 国に住んでいる家族の医療費も入れられますか?
国税庁は、離れて住んでいても常に生活費を送っていれば「生計を一にする」とし、外国の医師に払った医療費も対象としています。控除を受けられるのは実際に払った人なので、払った記録と送金の記録を残し、当てはまるかは税務署で確かめてください。
Q. 高額療養費をもらった分はどうしますか?
払った医療費から差し引きます。申告のときにまだ額が決まっていなければ見込みの額を引き、あとで違ったら修正申告か更正の請求で直します。
Q. 5年前の医療費控除もできますか?
還付申告なら、その年の翌年1月1日から5年間出せます。2026年のうちなら2021年分まで出せます。その年に所得税が引かれていたことが条件です。
まとめ
医療費控除は、1年に払った医療費が10万円(所得200万円未満なら所得の5%)を超えたとき、超えた分で所得税と住民税を下げる制度です。外国人も、日本に住んでいれば日本人と同じに使えます。高額療養費や保険金で戻った分は先に引きます。戻るのは医療費ではなく、控除額に税率を掛けた税金です。
家族の分は、生計を一にしていて、あなたが払っていればまとめられます。国にいる家族の分は、公式の説明に沿うかを記録と一緒に税務署で確かめてください。会社員でも申告は自分で。翌年1月1日から5年間出せて、領収書は5年とっておきます。
出典(公式):国税庁 タックスアンサー No.1120「医療費を支払ったとき(医療費控除)」/No.1122「医療費控除の対象となる医療費」/No.1122 Q&A(海外旅行先で支払った医療費ほか)/No.1129「セルフメディケーション税制」/No.2030「還付申告」/質疑応答事例「同居していない母親の医療費を子供が負担した場合」/暮らしの税情報「医療費を支払ったとき」/横浜市「医療費控除に関するよくある質問」。2026年9月23日に確認したものです。自分が当てはまるか迷うときは、申告の前に税務署で確かめてください。
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人

mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか