この記事は2026年10月14日に、国税庁・e-Gov法令検索・税関のページで確認しました。贈与税の基礎控除や税率は、法律が変わると動きます。
母から「学費の足しに」と、日本の口座に50万円が届きました。翌春、友人が言います。「親からのお金でも贈与税がかかるらしいよ」。母国では、親が子にお金を渡して税金の話になることはありません。
日本ではどうなのか、申告が要るのか、先に確かめておきます。
先に結論
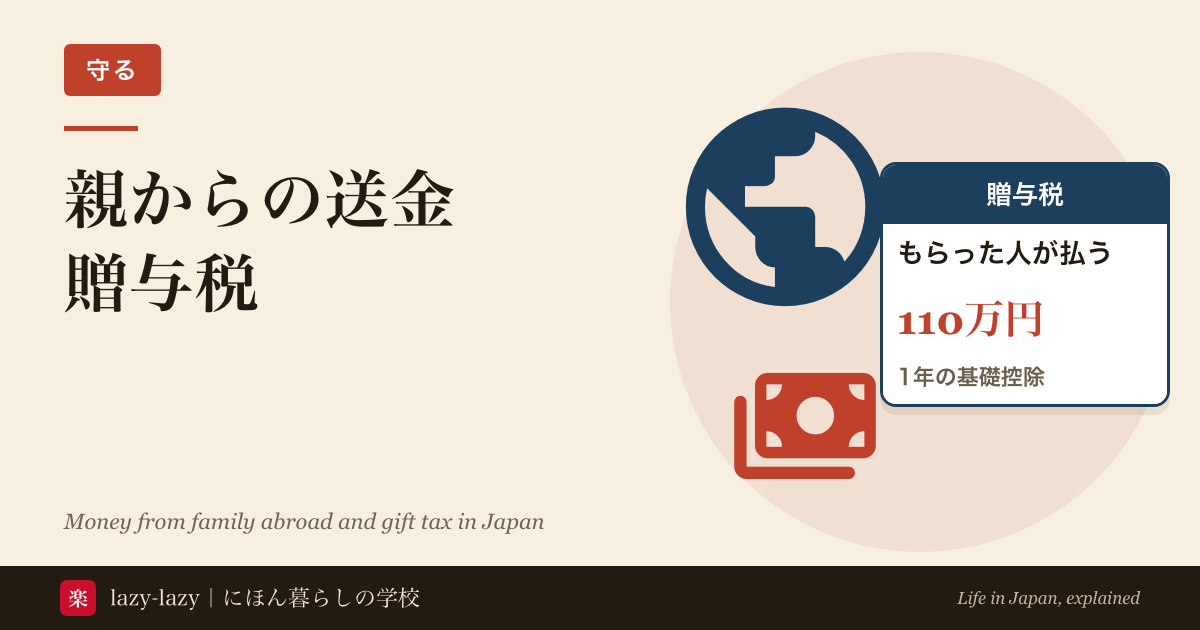
- 贈与税を払うのは、お金をもらった人です。1月1日から12月31日までにもらった額の合計から110万円を引いた残りに、税金がかかります。
- 合計が110万円以下なら、税金も申告もありません。
- 留学などで日本に住み、親が外国に住んでいるなら、課税されるのは日本にある財産だけです。外国にある財産は対象外です。永住者などは、この守りが使えません。
- 生活費や学費に、必要な都度使うお金は非課税です。貯金や投資に回した分は課税されます。
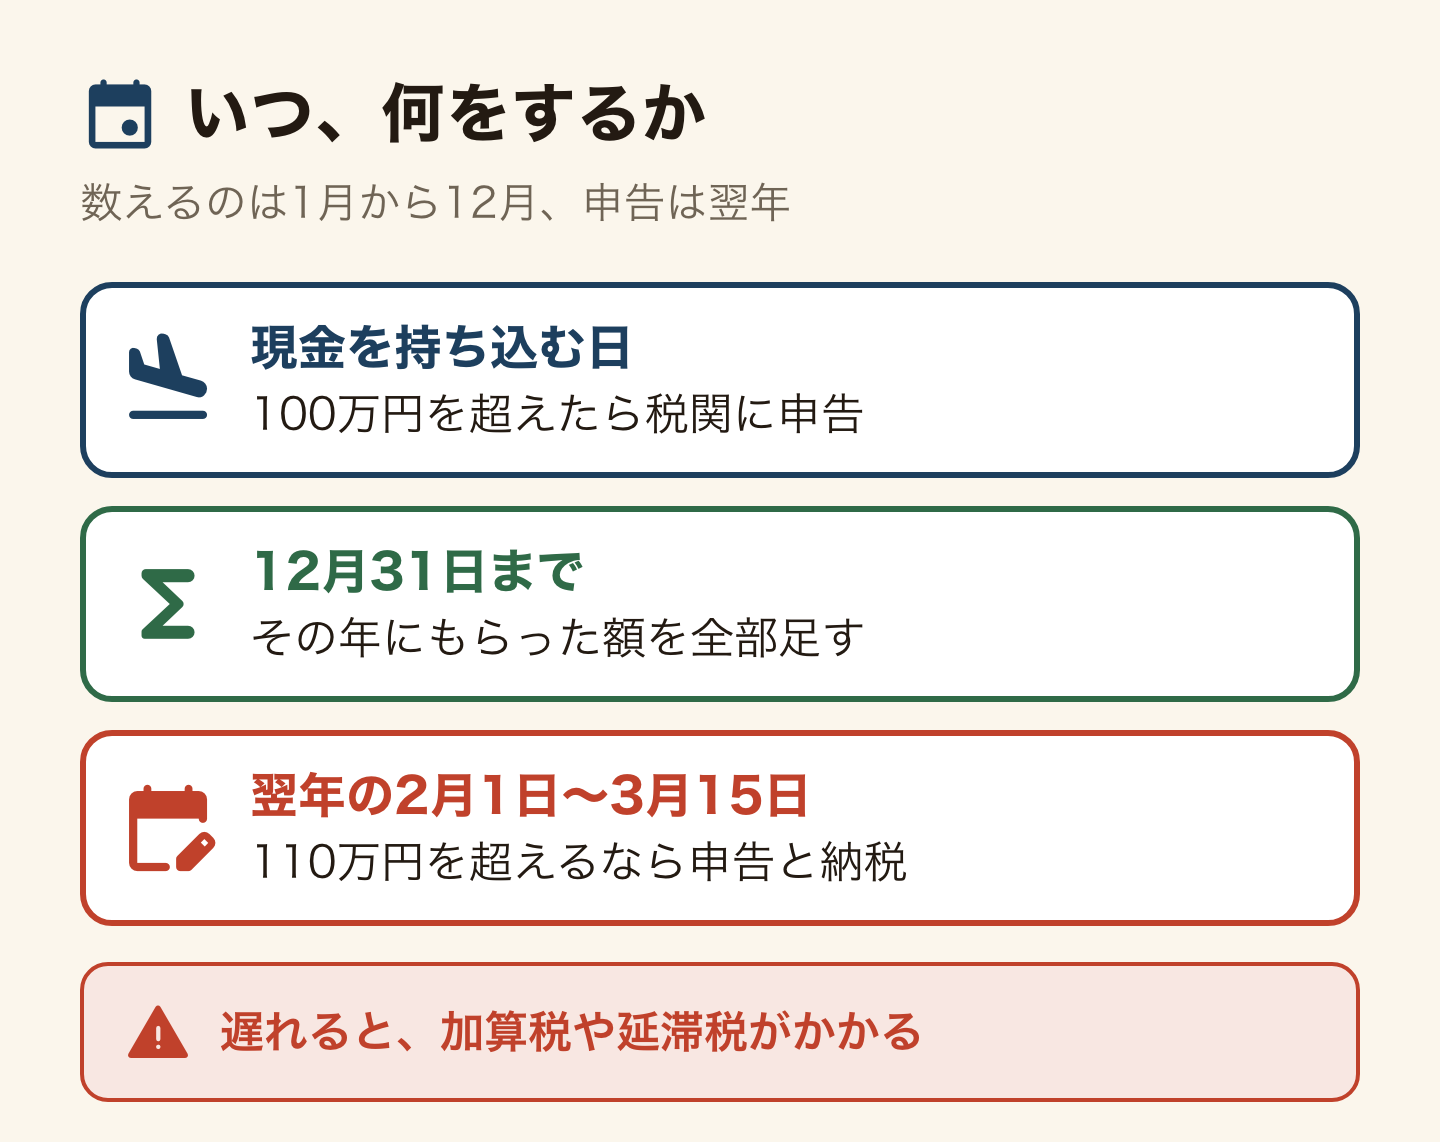
- 申告と納税は、もらった年の翌年の2月1日から3月15日です。現金で持ち込むなら、100万円を超えた分は税関にも申告します。
これが分かると、親からの送金を、毎年いくらまで安心して受け取れるかが分かります。順番は、自分が一時居住者かを確かめる、生活費の例外に当たるか見る、合計を110万円と比べる、です。
贈与税は、いくらから誰が払いますか?
贈与税は、個人からお金や物をもらったときにかかる税金です。払うのは、あげた人ではなく、もらった人です。1年の合計から110万円(暦年課税の基礎控除)を引き、残りに税率をかけます。
| 1年にもらった合計 | 税金・申告 |
|---|---|
| 110万円以下 | かかりません。申告も要りません。 |
| 110万円を超える | 超えた分に税金がかかります。翌年2月1日から3月15日に、申告と納税をします。 |
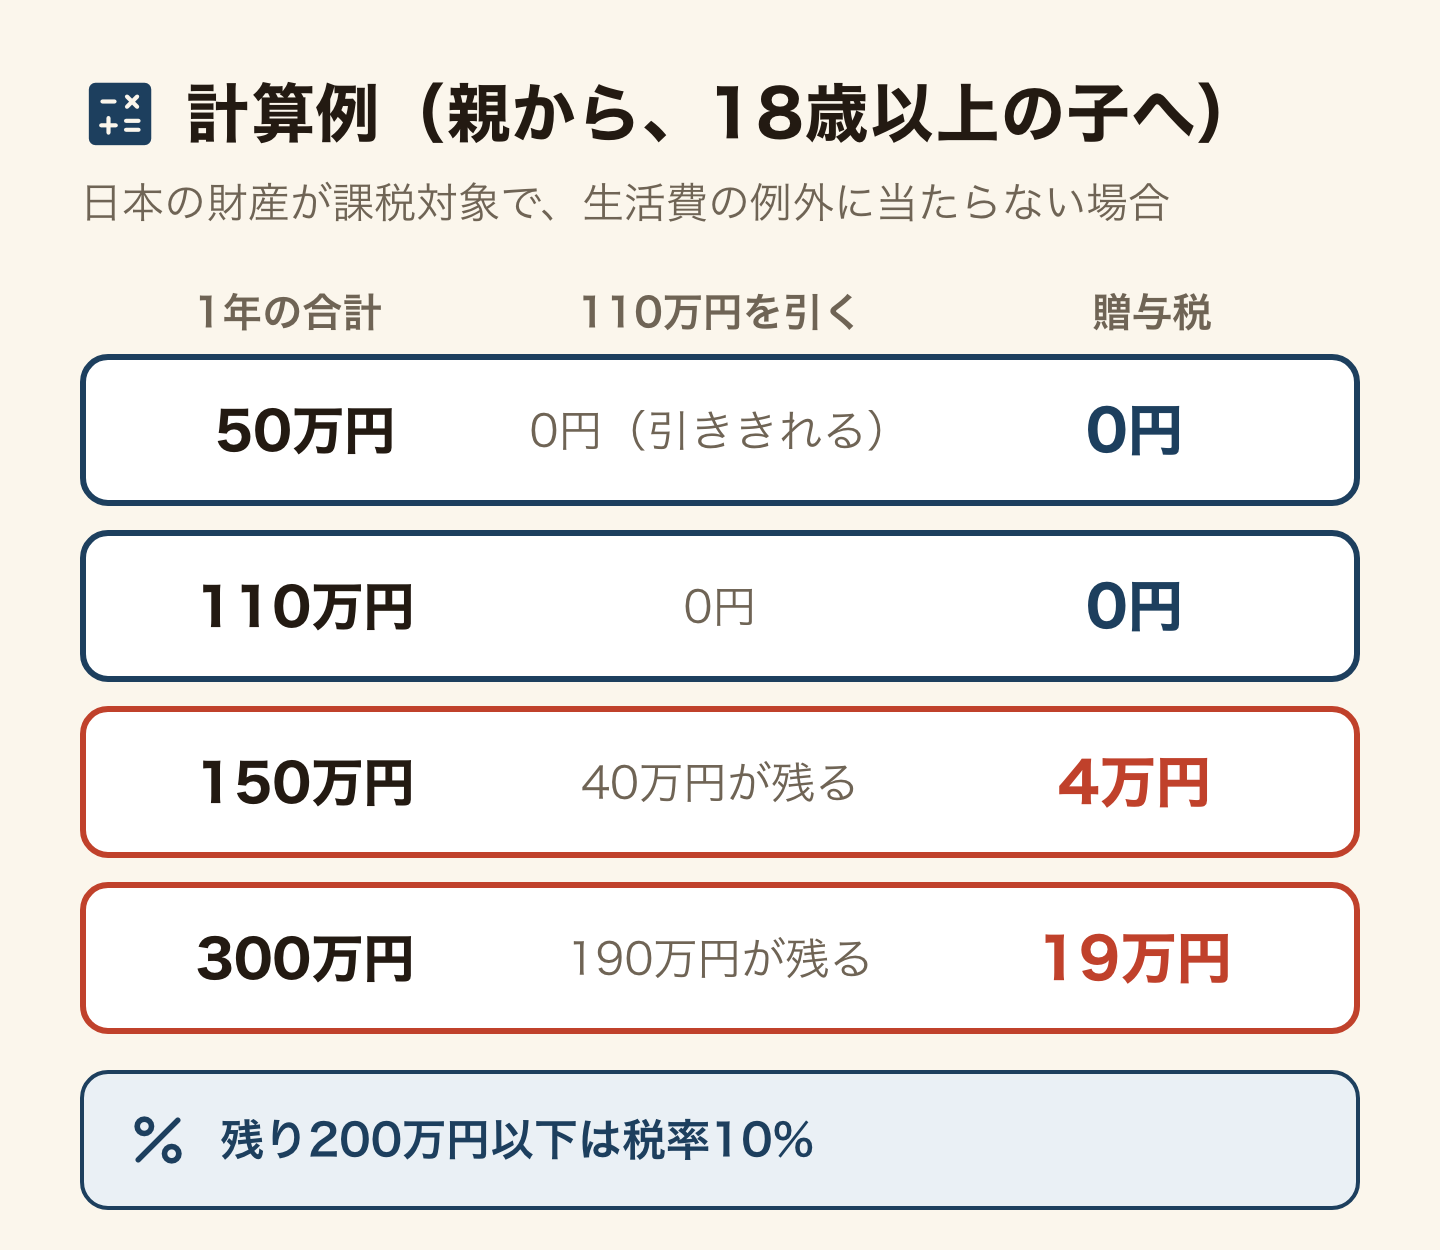
| 親や祖父母から、18歳以上の子や孫へ(特例税率) | 110万円を引いた残りが200万円以下なら10%、400万円以下なら15%です。 |
| それ以外(兄弟姉妹、配偶者の親など) | 一般税率です。残りが200万円以下なら10%、300万円以下なら15%(10万円を引く)です。 |
計算例です。親から18歳以上の子へ、合計150万円をもらったなら、150万円−110万円=40万円が残り、10%の4万円です。300万円なら、190万円が残って19万円です。50万円なら、引ききれるので0円です。
母国では、親からの贈与に税金がかからない国や、あげた側が払う国もあります。日本はもらった側が払い、母と父から別々にもらっても、同じ年なら足して数えます。
税率は、親や祖父母から18歳以上の人がもらう場合の特例税率と、それ以外の一般税率に分かれています(出典:国税庁 No.4408)。
外国にいる親からでも、日本で課税されますか?
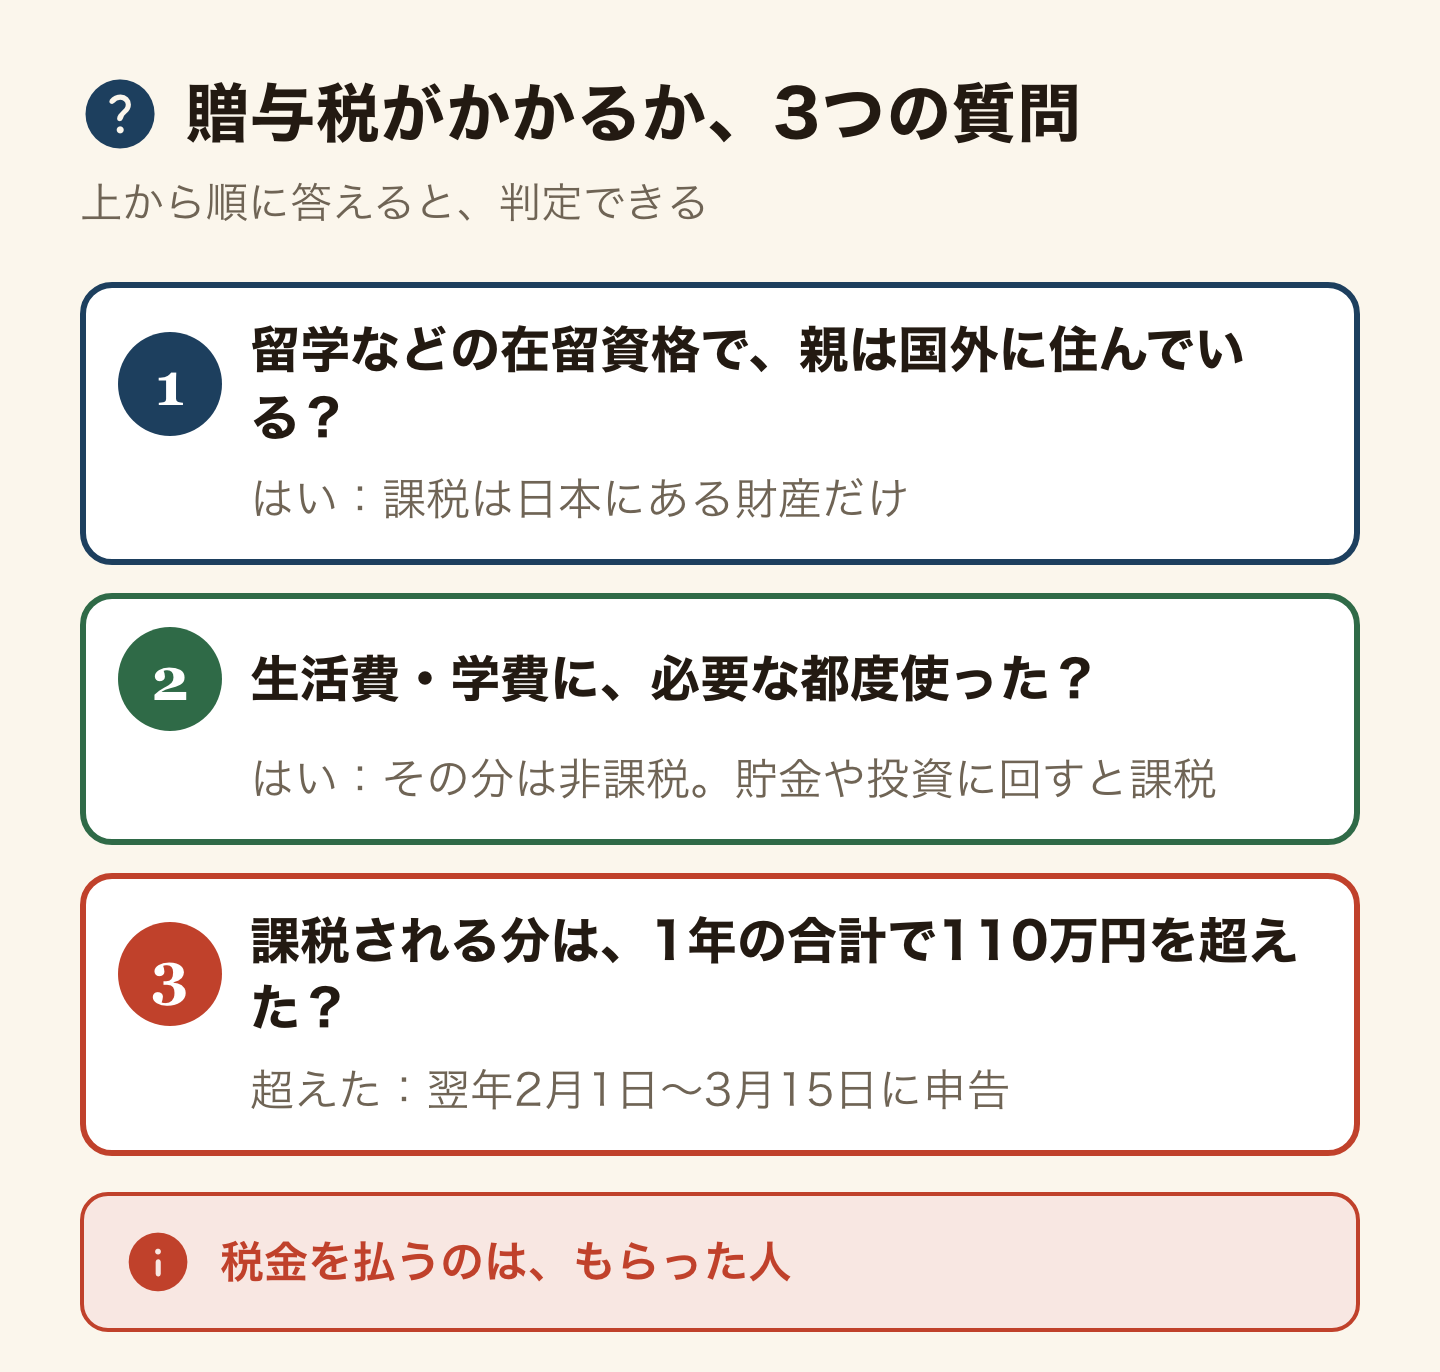
課税されるかどうかは、あなたの在留資格と、親がどこに住んでいるかで決まります。留学・技術・人文知識・国際業務・家族滞在など、在留資格が入管法別表第1にある人で、過去15年に日本に住んだ期間が合計10年以下なら、一時居住者です。
一時居住者が、日本に住所がない親からもらうときは、日本にある財産だけが課税対象です(相続税法第1条の4)。
| あなた | 親が国外に住んでいる場合の課税範囲 |
|---|---|
| 一時居住者(留学・就労など別表第1の在留資格で、過去15年の日本在住が合計10年以下) | 日本にある財産だけ |
| 永住者・日本人の配偶者等など、別表第1の在留資格ではない人 | 国内外のすべての財産 |
| 別表第1の在留資格でも、過去15年の日本在住が合計10年を超える人 | 国内外のすべての財産 |
ここで、迷いやすい点が2つあります。
1つ目は、親が日本に住んでいたことがある場合です。親が過去10年のうちに日本に住所を持っていたなら、国税庁の表で別に判定するので、国税庁 No.4432を開いてください。
2つ目は、日本の銀行口座に届いたお金が日本にある財産になるかどうかです。財産の所在は法律に決まりがありますが、この記事では断定しません。大きな金額のときは、税務署に電話で聞いてから受け取ります。
生活費や学費の仕送りは、非課税ですか?
非課税になる場合があります。夫婦・親子・兄弟姉妹など、扶養する義務のある人から、生活費や学費に充てるためにもらったお金で、通常必要と認められる範囲は、贈与税がかかりません(国税庁 No.4405)。
ここでいう生活費には、治療費や子育ての費用も入ります。学費には、授業料、教材費、文具費が入ります。
条件があります。非課税になるのは、生活費や学費として、必要な都度、直接使うためのお金だけです。生活費の名目でもらっても、預金したり、株や不動産を買うお金に回したりした分には、贈与税がかかります。
必要な都度、家賃や学費に使ったなら、例外に当たります。使い切れず口座に積み上がったお金は、課税の対象になるものとして考えておきます。
お祝いやお見舞いも、社会通念上、相当と認められる範囲なら非課税です。ただし、通常必要な範囲を超える額は別です。
申告しないと、どうなりますか?
期限は、お金をもらった年の翌年の2月1日から3月15日です。申告書は、e-Taxのほか、郵送か税務署の時間外収受箱でも出せます。
期限までに申告しなかったり、少なく申告したりすると、本来の税金に加えて加算税がかかります。納税が遅れると、遅れた税額に延滞税もかかります(国税庁 No.4429)。
納め方は、ダイレクト納付、インターネットバンキング、クレジットカード(1,000万円未満)、スマホアプリ・コンビニ(30万円以下)、現金納付から選べます。税額が10万円を超えて期限までに払えないときは、申告期限までに申請すれば、延納(何年かに分けて払う)が認められる場合があります。
申告の前に日本を出る場合は、納税管理人を決めて、納税管理人届出書を出します。日本に住所がない人が申告するときの決まりです(国税庁 No.4432)。手続きは納税管理人の記事にまとめています。
現金で持ち込むときは、何を申告しますか?
日本に現金を持ち込むときは、贈与税とは別に、税関の決まりがあります。現金・小切手・旅行小切手などの合計が100万円相当を超えると、税関への申告が必要です(税関のサイト)。外貨も含みます。
これは、お金の出どころや税金とは関係なく、持ち込む額で決まる手続きです。銀行送金は持ち込みではないので、税関の申告の対象ではありません。
あなたはどれですか?
- 留学生で、生活費を月に数万円ずつ送ってもらう。生活費の例外に当たります。口座に貯めず、使った分だけにします。
- 留学生で、親が一度にまとまった額を送ってきた。110万円以下なら申告は要りません。超えるなら、一時居住者かと、日本にある財産かを税務署に聞きます。
- 永住者や、日本に10年を超えて住んでいる。外国にある財産も対象です。110万円を超えたら、翌年の3月15日までに申告します。
- 親が、日本に住んでいたことがある。国税庁No.4432の表で、親の立場を先に確かめます。
よくある質問
Q. 外国にいる親からお金をもらうと、日本で贈与税がかかりますか?
留学などの在留資格で日本に住み、日本に住んだ期間が過去15年で合計10年以下の人(一時居住者)が、外国に住む親からもらう場合、課税されるのは日本にある財産だけです。永住者などは、外国にある財産も対象になります。
Q. 贈与税は、いくらから払いますか?
1月1日から12月31日までにもらった額の合計から110万円を引いた残りに税金がかかります。合計が110万円以下なら、税金も申告もありません。
Q. 生活費や学費の仕送りにも贈与税がかかりますか?
親や兄弟姉妹などの扶養義務者から、生活費や学費に必要な都度使うためにもらったお金は、贈与税がかかりません。預金したり、株や不動産を買うお金に回したりした分は、かかります。
Q. 贈与税の申告はいつですか?
もらった年の翌年の2月1日から3月15日までです。申告と納税の両方をこの期間にします。
Q. 現金を日本に持ち込むときの申告は?
現金などの合計が100万円を超えると、税関への申告が必要です。贈与税の申告とは別の手続きです。
Q. 申告しないとどうなりますか?
本来の税金のほかに加算税がかかります。納税が遅れると、遅れた税額に延滞税もかかります。
まとめ
贈与税を払うのは、もらった人です。1年の合計から110万円を引いた残りに、税金がかかります。留学などで日本に住み、親が外国に住んでいるなら、課税は日本にある財産だけです。生活費や学費に、必要な都度使うお金は非課税です。迷う額は、受け取る前に税務署に聞いてください。
出典(公式・原典):国税庁 No.4402「贈与税がかかる場合」/国税庁 No.4405「贈与税がかからない場合」/国税庁 No.4408「贈与税の計算と税率」/国税庁 No.4429「贈与税の申告と納税」/国税庁 No.4432「国外財産・外国人の贈与」/相続税法 第1条の4(e-Gov法令検索)/税関「Currency」(100万円超の申告)
あわせて読みたい
役に立ったら、友達にも教えてください
Found this useful? Share it with a friend who lives in Japan.
この記事を書いた人

mori
日本人。省庁の告示・通達・Q&Aを原典のまま読み、在日ネパール・スリランカの友人から実際に聞いた困りごとを出発点にしています。確かめていないことは書きません。
このサイトが書けないことも、正直に書いています →ほかのことを探していますか
この記事の図は、出典としてリンクを付ければ、商用でも自由に使えます。図の使い方